
Il slancio di Super Micro, partner di Nvidia, rallenta mentre gli investitori ignorano la sorpresa sugli utili - le azioni si avvicinano al minimo delle 52 settimane

NVIDIA Corp.(NASDAQ:NVDA) partner Super Micro Computer Inc. (NASDAQ:SMCI) si trova ad affrontare una netta discrepanza tra la sua solida performance fondamentale e la sua salute tecnica di mercato.
La forza fondamentale si scontra con il sentiment di mercato
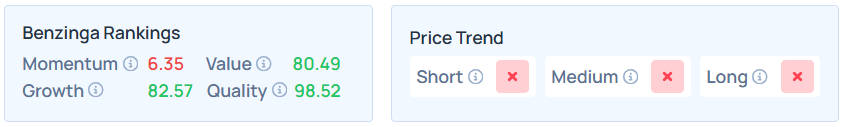
Nonostante abbia riportato un guadagno massiccio nel secondo trimestre, il punteggio di momentum del titolo è crollato da 16,26 a 6,35 settimana su settimana, secondo le ultime Benzinga Edge Stock Rankings.
Questo calo colloca il gigante dei server AI nel 10% inferiore per forza relativa, poiché gli investitori sembrano dare priorità alla debolezza tecnica rispetto al successo operativo.
L’azienda ha registrato utili rettificati di $0,69 per azione su un fatturato di $12,68 miliardi, facilmente superando le stime consensuali di $0,49 e $10,21 miliardi, rispettivamente.
Sebbene il management abbia alzato la guidance sui ricavi dell’intero anno a $40 miliardi, la reazione del mercato è stata smorzata dall’attuale volatilità e dalla riduzione dei target di prezzo da parte di società come Needham e Rosenblatt.
Benzinga Edge Rankings rivelano una profonda erosione tecnica
Pur mantenendo punteggi fondamentali d’élite, inclusi un rank di qualità di 98,52 e un rank di crescita di 82,57, i parametri guidati dal prezzo di Super Micro sono diventati fortemente negativi.
I trend dei prezzi a breve, medio e lungo termine sono tutti attualmente in rosso.
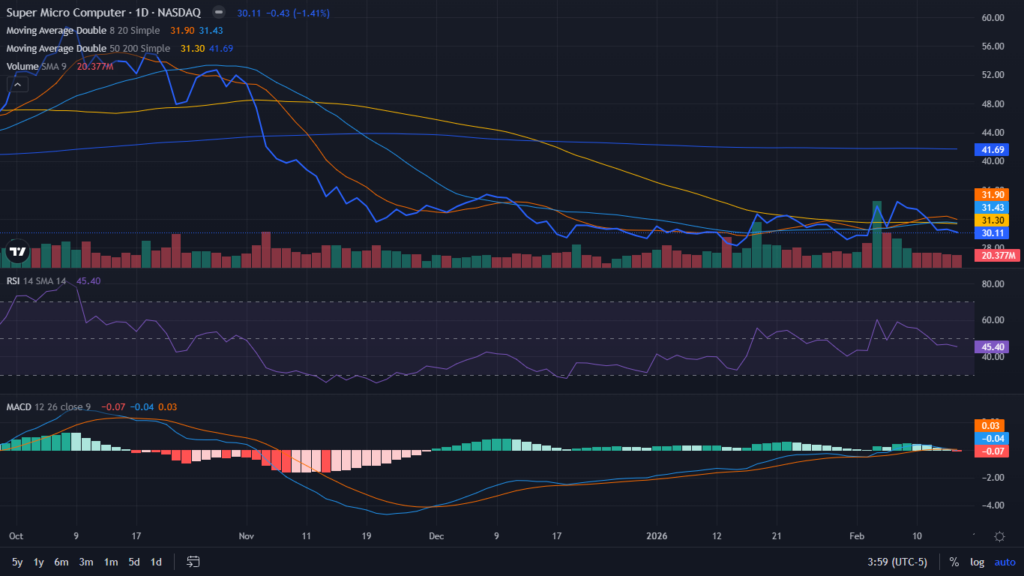
SMCI è scambiata a -34,11% rispetto alla sua media mobile semplice (SMA) a 200 giorni di $41,69, secondo Benzinga Pro, riflettendo un quadro tecnico misto fino a ribassista che ha visto le azioni diminuire del 46,04% nell’ultimo anno.
Prospettive degli investitori in mezzo al decadimento del momentum
La combinazione di un Indice di Forza Relativa neutro di 45,40 e un punteggio di momentum vicino allo zero suggerisce una notevole incertezza nella traiettoria a breve termine del titolo.
Sebbene il valore di rank di 80,49 indichi che il titolo possa essere sottovalutato rispetto ai suoi asset e utili, il debole punteggio di momentum serve da avvertimento per i trader a breve termine.
SMCI sotto-performa nel 2026
Le azioni di SMCI sono diminuite del 2,75% dall’inizio dell’anno, mentre il Nasdaq Composite è sceso del 2,83% nello stesso periodo.
Il titolo ha perso il 2,83% negli ultimi sei mesi e il 46,04% nell’anno. Mercoledì, il titolo era in rialzo dell’1,63% nelle contrattazioni pre-market.
Immagine via Shutterstock
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dalla "caccia alla luce" al "salire verso la sorgente della luce"! Morgan Stanley afferma: sotto lo tsunami della potenza di calcolo, fibra di vetro e foglio di rame aprono un super ciclo dei materiali
Morgan Stanley ha pubblicato un nuovo rapporto di ricerca in cui si afferma che l'espansione frenetica dell'infrastruttura globale dell'AI si sta rapidamente diffondendo dai settori a valle, come GPU e produzione di wafer, verso l'area dei materiali chiave a monte.

Quando la "riduzione della velocità dell'AI" colpisce il settore dei semiconduttori, Goldman Sachs pubblica un rapporto rialzista! Il prezzo target dei "due giganti della memoria in Corea" indica uno spazio di crescita vicino al 90%
Goldman Sachs ha ribadito la sua valutazione di "acquisto" per i due maggiori produttori globali di chip di memoria, Samsung Electronics e SK Hynix. Samsung Electronics continua a figurare nella "Conviction List" di Goldman Sachs.

Anticipando l’IPO, Anthropic ha registrato profitti per due trimestri consecutivi
Anthropic ha registrato un utile operativo rettificato positivo per due trimestri consecutivi, con un fatturato nel secondo trimestre aumentato di 14 volte su base annua, raggiungendo 11,5 miliardi di dollari, e un fatturato annualizzato di 65 miliardi di dollari, con un margine lordo superiore all'80%. L'azienda ha già scelto il Nasdaq per la quotazione, con una valutazione che potrebbe raggiungere i 2.000 miliardi di dollari. Tuttavia, in modo sorprendente, il CEO ha fatto un raro appello a rallentare lo sviluppo dell'AI poco prima della quotazione. Secondo gli analisti, il vero nucleo della sfida sarà trovare un equilibrio tra le preoccupazioni sulla sicurezza e la competizione commerciale.
Prezzi delle criptovalute
Altro


