
I finanziamenti cripto aumentano del 50% in 12 mesi mentre meno accordi, ma di maggior valore, dominano il mercato

Il fundraising nel settore crypto è aumentato di quasi il 50% su base annua tra marzo 2025 e marzo 2026, nonostante il numero di operazioni sia diminuito del 46% a causa della concentrazione delle scommesse dei VC su round strategici di late-stage e mega-round.
La panoramica sul fundraising crypto di Messari, condivisa domenica dal CEO dell’azienda Eric Turner, mostra che la dimensione media delle operazioni è salita a 34 milioni di dollari negli ultimi 12 mesi, in aumento del 272% rispetto all’anno precedente. Questo risultato è arrivato mentre il numero di investitori attivi è diminuito del 34,5% scendendo a 3.225.
“La concentrazione del capitale è fortemente distorta da round strategici di late-stage e mega-round,” ha detto Messari, notando che a febbraio solo tre eventi di fundraising hanno contribuito al 44% dei 795 milioni di dollari raccolti nell’ultimo mese.
Tra questi figurano l’investimento da 200 milioni di dollari di Tether nel marketplace online Whop; 75 milioni raccolti per Novig, il mercato di previsione peer-to-peer focalizzato sullo sport, in un round Series B guidato da Pantera Capital; e ARQ, un’app fintech latinoamericana focalizzata sulle stablecoin che ha ottenuto 70 milioni nel round Series B di mercoledì, guidato da Sequoia Capital.
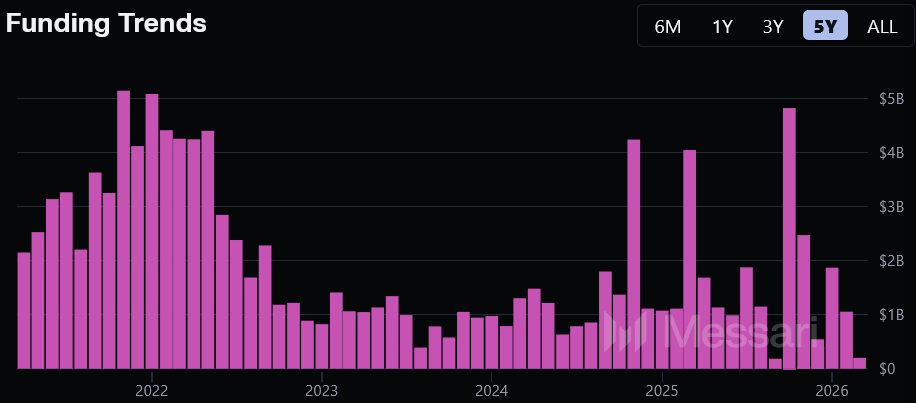
La cifra di 795 milioni di dollari segna un calo del 65,3% rispetto ai 30 giorni precedenti.
Turner ha osservato che, a parte Dragonfly Capital, nessun grande VC ha chiuso nuovi round di finanziamento di recente, aggiungendo che “il settore ha bisogno di nuovo capitale.”
Nel frattempo, Messari evidenzia che Coinbase Ventures, QUIBIC e Somnia sono stati gli investitori crypto più attivi negli ultimi tre mesi.
I finanziamenti crypto restano lontani dai livelli 2021-2022
Il fundraising mensile crypto si è significativamente raffreddato rispetto ai picchi di novembre 2021 e maggio 2022, quando i finanziamenti raggiungevano costantemente i 4 miliardi di dollari al mese.
Da allora, il traguardo dei 4 miliardi è stato raggiunto solo tre volte. Alcuni investitori hanno iniziato a espandere il proprio interesse verso settori come l’AI e il high-performance computing.
Correlato: Kalshi, Polymarket puntano a valutazioni da 20 miliardi di dollari in un possibile fundraising: WSJ
Sebbene la maggior parte del fundraising crypto si sia concentrata su attività di late-stage, Messari ha osservato che il fundraising early-stage “resta alto in termini di volume ma frammentato.”
Messari ha sottolineato che il round di finanziamento da 1,5 milioni di dollari di Interstate giovedì ha visto la partecipazione di oltre 15 soggetti, da società come Bloccelerate VC a angel investor individuali come Sergey Gorbunov.
Magazine: Cos’è uno ‘Stato di Rete’ e ci sono esempi reali? Grandi Domande
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Apple (AAPL.US) non brucia denaro, il rifugio sicuro delle vendite di AI è davvero sicuro?
Apple, che non partecipa alla corsa agli armamenti dell'IA, è diventata un "porto sicuro" durante le vendite di IA; tuttavia, con valutazioni elevate, Apple deve affrontare una prova di crescita.
Le entrate e i profitti di Apple dello scorso trimestre hanno superato le aspettative, ma i costi elevati della memoria, il margine di profitto ridotto, le prestazioni inferiori in Cina e la crescita rallentata dei servizi | Cronaca dei risultati finanziari
Nel quarto trimestre fiscale chiuso a fine settembre, il fatturato totale di Apple è aumentato di quasi il 12% su base annua; le entrate da iPhone sono cresciute del 17,5% superando le aspettative, mentre quelle da Mac sono aumentate di quasi il 24%, superando le previsioni degli analisti dell'11%. Le entrate da iPad e dispositivi indossabili sono risultate inferiori alle attese. L'EPS è cresciuto del 14% anno su anno, il margine lordo al 47,9% è il livello più basso dell’anno, sostenuto dalle agevolazioni tariffarie negli Stati Uniti. Le entrate dai servizi hanno raggiunto un nuovo massimo per il trimestre. Le entrate dall'area della Grande Cina sono aumentate del 21%, ma ancora inferiori del 6,5% rispetto alle previsioni degli analisti. Per l'intero anno fiscale, il fatturato ha raggiunto un record storico, mentre la remunerazione degli azionisti è diminuita, il riacquisto azionario è sceso di quasi il 5% rispetto all’anno precedente, a 86,4 miliardi di dollari. Durante la call sui risultati, il management ha rivelato che l'elevato prezzo della memoria sta erodendo i margini di profitto, indicando un intervallo di margine lordo per il prossimo trimestre solamente tra il 45% e il 46%, ben al di sotto del 47,9% di questo trimestre. Dopo la pubblicazione del bilancio, il prezzo delle azioni è stato volatile e ha invertito in calo, raggiungendo un ribasso superiore al 4% a un certo punto.
Marvell crolla del 13%, Lumentum precipita del 19%! La seconda più grande fusione tecnologica della storia scatena vendite
Marvell ha annunciato l'acquisizione di Lumentum per un valore aziendale di 115 miliardi di dollari, una delle operazioni più grandi nella storia del settore tecnologico, seconda solo alla fusione tra SpaceX e xAI. Dopo il completamento dell’operazione, gli attuali azionisti di Marvell deterranno circa il 67% della società risultante dalla fusione. La conclusione dell’accordo è prevista per la prima metà del 2028. Tuttavia, in un momento in cui le azioni legate all’intelligenza artificiale sono sotto pressione, il mercato vede negativamente questa operazione: lunedì sia Lumentum che Marvell hanno subito forti ribassi, poiché gli investitori temono spazi limitati per sinergie di riduzione dei costi e incertezza sull’approvazione regolamentare.
CITIC Securities: il settore tecnologico è turbolento, l'oro subisce un impatto di liquidità
Il calo delle posizioni long sui fondi d'oro della CFTC e delle posizioni dello SPDR indica che l'oro potrebbe essere soggetto a pressioni di liquidità per integrare i margini sulle azioni tecnologiche; nonostante un afflusso di capitali nei Treasury USA come bene rifugio abbia fatto scendere i rendimenti dei Treasury, questo non è stato sufficiente a stimolare posizioni long sull'oro.

Prezzi delle criptovalute
Altro


