
Previsione del rapporto trimestrale Q3 di Corning (GLW): può la crescita elevata della comunicazione ottica AI continuare e accelerare con la conferma di Springboard?
 2026/10/26 06:08
1. Punti chiave per l'investimento
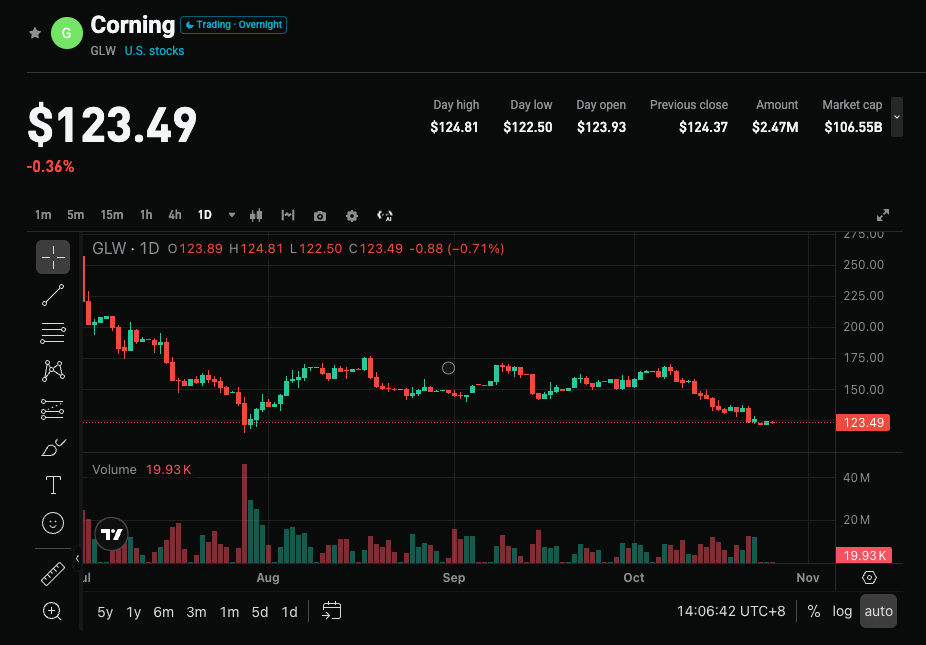
Corning (GLW.US) pubblicherà i risultati del terzo trimestre 2026 prima dell'apertura del mercato il 27 ottobre 2026. Le stime di consenso di Wall Street indicano un fatturato di circa 5 miliardi di dollari (circa +17%~22% su base annua), e un EPS core di circa 0,88 dollari (circa +31% su base annua). Le guidance aziendali prevedono un fatturato di 4,9-5,0 miliardi di dollari (circa +16% su base annua) e un EPS core di 0,85-0,89 dollari (circa +28% su base annua), con le attese di mercato già vicine alla parte alta delle previsioni e whisper di circa 0,89 dollari. Il focus centrale di questa stagione di trimestrali è determinare se la crescita sostenuta del business della comunicazione ottica AI continuerà, la conversione delle consegne relative a Enterprise Networks e Gen AI, e se gli obiettivi di lungo termine di Springboard (tasso di run rate di 20 miliardi di dollari annualizzati entro fine 2026) avanzano come previsto o addirittura anticipati. Dopo il forte ritracciamento del titolo dai massimi di giugno, il mercato è altamente sensibile a valutazione e continuità della crescita.
2. Quattro punti di attenzione principali
Punto 1: la crescita elevata di comunicazione ottica ed Enterprise Networks può essere mantenuta
La comunicazione ottica è il motore principale di crescita. Nel Q2, i ricavi di questa divisione hanno raggiunto 2,07 miliardi di dollari (+32% su base annua), con un utile netto in aumento del 77% su base annua e un margine record del 21%. In particolare, le entrate delle Enterprise Networks sono salite del 65%, e i ricavi legati a Gen AI quasi raddoppiati. Il mercato verificherà se la crescita delle reti aziendali nel Q3 può mantenersi su livelli elevati, se gli ordini per data center AI si traducono in consegne effettive e a che punto siano i contratti a lungo termine con clienti hyperscaler come Amazon, NVIDIA e Meta. Un rallentamento della crescita potrebbe sollevare dubbi sulla sostenibilità del ciclo della comunicazione ottica AI.
Punto 2: avanzamento del piano Springboard e verifica del run rate annualizzato
L'azienda ha recentemente rivisto al rialzo l'obiettivo Springboard, puntando a raggiungere un run rate di fatturato annualizzato di 20 miliardi di dollari entro fine 2026, 30 miliardi nel 2028, 40 miliardi nel 2030 ed entrare in una fase di crescita accelerata. Il management ha suggerito che il target di 20 miliardi potrebbe essere raggiunto con un trimestre di anticipo. La trimestrale permetterà di verificare se i ricavi del Q3 sono vicini o addirittura superano la guidance massima e quali saranno gli aggiornamenti sul run rate e sui progressi delle nuove attività photonics, aspetti che influenzano direttamente la storia di lungo termine.
Punto 3: espansione dei margini e miglioramento dei segmenti secondari
Nel Q2 il margine operativo core è salito al 20,9%, margine lordo al 39,6% e free cash flow solido. Nel Q3, il focus sarà sulla capacità della comunicazione ottica di mantenere o aumentare ulteriormente i margini, se il business del solare tornerà in utile dopo il mantenimento relativo allo stop produttivo e se il segmento Carrier (crescita solo dell'1% nel trimestre precedente) mostrerà segnali di ripresa. Da monitorare anche l'impatto negativo del vetro speciale, penalizzato dall'aumento dei prezzi delle memorie e dalla domanda di smartphone prevista in calo a doppia cifra.
Punto 4: digestione della valutazione e spazio di rivalutazione dopo il forte ritracciamento
Il prezzo dell'azione è sceso bruscamente dal massimo di giugno (circa 270 dollari) alla fascia 120-130 dollari, con una parziale riduzione della valutazione, ma la sensibilità sulla qualità della crescita resta elevata. Di recente il sentiment di mercato è passato da leggermente prudente a moderatamente positivo, ma storicamente la società spesso assiste a prese di profitto dopo risultati sopra le attese. Il tono del management sugli obiettivi del secondo semestre e sul lungo termine sarà un punto chiave per il sentiment.
3. Rischi e opportunità
Catalizzatori rialzisti:
- Crescita sostenuta di comunicazione ottica ed Enterprise (reti aziendali vicine o oltre il 60%), accelerazione evidente delle consegne AI.
- Fatturato ed EPS che raggiungono o superano la parte alta della guidance, confermando il raggiungimento del run rate Springboard da 20 miliardi secondo i piani o in anticipo.
- I margini della comunicazione ottica rimangono ai massimi, il business solare torna profittevole e il free cash flow resta forte.
Rischi ribassisti:
- Risultati solo in linea con la guidance centrale o leggermente inferiori, rallentamento della crescita Enterprise, generando timori di picco del ciclo della comunicazione ottica AI.
- Debolezza persistente del business Carrier, penalizzazione del vetro speciale a causa della domanda di telefoni, o crescita dei Capex che pesa sul cash flow.
- Un management più cauto sulle guidance future, insieme a valutazioni elevate, potrebbe portare a ulteriori ritracciamenti.
4. Raccomandazioni di strategia operativa
Tesi rialzista: Nel caso in cui comunicazione ottica e ricavi totali superassero chiaramente il consenso, i margini si ampliassero e i progressi di Springboard fossero confermati positivi, potrebbe rafforzarsi la narrativa di Corning come fornitore chiave di infrastrutture AI supportando un re-rating.
Rischio ribassista: Se i dati fossero solo in linea con le attese o la crescita rallentasse, e la guidance si rivelasse prudente, potrebbero scattare prese di profitto, soprattutto nel contesto di alta volatilità dei titoli tech.
Dati chiave:
- Ricavi totali e tasso di crescita su base annua
- Crescita e margini della comunicazione ottica e di Enterprise Networks
- Avanzamento del run rate Springboard e outlook per il trimestre successivo
- Margine operativo core e free cash flow
Suggerimenti operativi: Se i risultati dovessero sorprendere in positivo e gli obiettivi di lungo termine venissero confermati con ottimismo, si può valutare di accumulare sul ritracciamento; in presenza di dati deboli o segnali evidenti di rallentamento, occorre prestare attenzione ai rischi di oscillazione nel breve e evitare di inseguire i prezzi. Size della posizione e stop-loss devono essere gestiti secondo la propria tolleranza al rischio.
Disclaimer: Il presente contenuto è solo a scopo informativo e non costituisce consiglio d'investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Citigroup consiglia di acquistare Skydance (SKYD.US) contro la tendenza: target price a 10 dollari, scommettendo su una sinergia da 8 miliardi di dollari
In un contesto in cui Wall Street è generalmente cauta nei confronti del gigante mediatico Skydance, Citigroup ha ripreso la copertura del titolo e ha assegnato direttamente una valutazione "Buy", fissando il prezzo obiettivo a 10 dollari.
L’inflazione colpisce insieme alla resilienza economica! La Banca d’Inghilterra lancia il segnale più hawkish degli ultimi tre anni, un aumento dei tassi a novembre è imminente
Il modello di elaborazione del linguaggio naturale BOESPEAK, che monitora le dichiarazioni dei membri del Comitato di politica monetaria (MPC) della banca centrale del Regno Unito, indica che i funzionari stanno trasmettendo i segnali più hawkish degli ultimi tre anni, aprendo la strada a un possibile aumento dei tassi già dal prossimo mese.
Prezzi delle criptovalute
Altro


