
Previsione sui risultati finanziari Q3 di Amazon (AMZN): accelerazione di AWS e rapporto con Anthropic al centro dell'attenzione
 2026/10/29 06:18
1. Punti chiave dell'investimento
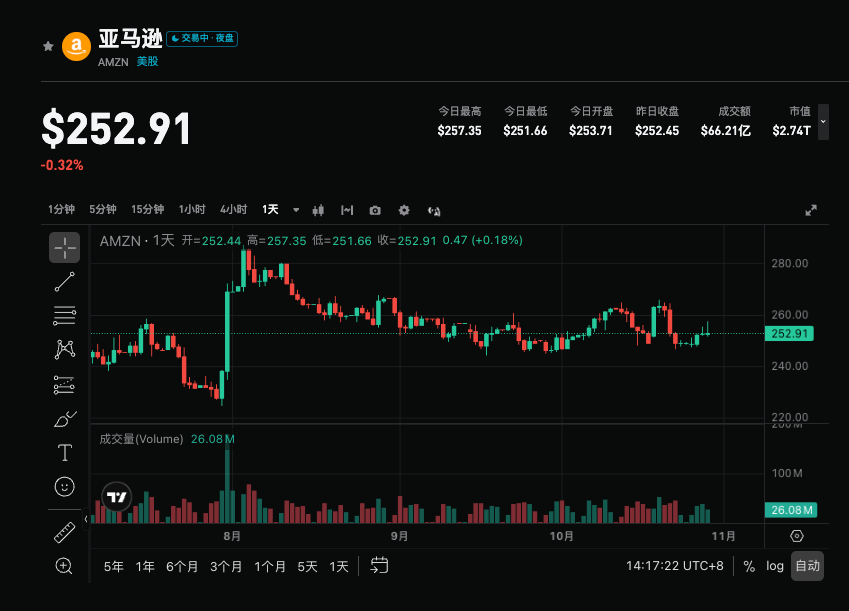
Amazon pubblicherà i risultati del terzo trimestre fiscale 2026 il 29 ottobre 2026 dopo la chiusura dei mercati USA. Le stime di consenso di Wall Street prevedono un ricavo totale di circa 202,2 miliardi di dollari (+12,2% su base annua), con un utile per azione di circa 1,96 dollari. Le linee guida della società indicano una fascia compresa tra 197 e 202 miliardi di dollari. Il punto centrale di questa trimestrale riguarda se la crescita di AWS potrà accelerare dal 36,8% del trimestre precedente fino a circa il 38,4%, nonché il rapporto tra Anthropic, il maggiore investitore esterno e uno dei principali clienti cloud (il prospetto IPO fornirà ulteriori dettagli), insieme all’impatto di un’elevata spesa in conto capitale e alla volatilità del fair value degli investimenti sui profitti.
2. Quattro punti focali
Punto focale 1: Accelerazione della crescita AWS e vincoli di capacità
Il consenso di mercato prevede che la crescita delle attività cloud aumenti dal 36,8% del trimestre precedente al 38,4%. Il CEO Andy Jassy ha dichiarato il 23 ottobre che gran parte della capacità di AWS è già prenotata fino al 2027, con alcuni contratti estesi fino al 2028; la domanda da parte di AI lab e clienti aziendali è estremamente elevata e l'azienda non riesce a soddisfare completamente la domanda incrementale. Tuttavia, parte delle apparecchiature GPU (come rack Nvidia GB300 acquistati in anticipo) devono affrontare colli di bottiglia nell'alimentazione elettrica, determinando uno sfasamento tra spese in conto capitale e riconoscimento dei ricavi, aspetto che potrebbe influenzare la rotazione degli asset e il free cash flow. Se la crescita dovesse superare chiaramente le attese, il ruolo di leadership di Amazon nelle infrastrutture AI sarebbe rafforzato; in caso contrario, potrebbero sorgere dubbi sul ritmo di monetizzazione.
Punto focale 2: Relazione con Anthropic ed ecosistema Trainium
Anthropic è il cliente di riferimento Trainium più importante per AWS, e il suo impegno a lungo termine rappresenta un supporto continuativo per l’ecosistema Trainium. Nel prospetto si sottolinea che in futuro gli investimenti in calcolo e infrastrutture arriveranno principalmente come CAPEX o tramite leasing, richiedendo ingenti anticipazioni di capitale prima dell’avvio della capacità. Ciò aiuta a migliorare il ciclo del flusso di cassa di Amazon, compensando in parte il peso delle spese in conto capitale di AWS. Il mercato seguirà da vicino lo sviluppo della collaborazione tra le parti, le variazioni del fair value degli investimenti (circa 53,4 miliardi di dollari tra gli altri proventi nel Q2, principalmente da Anthropic) e la distinzione tra utile operativo core e altri risultati.
Punto focale 3: Resilienza del business retail e ottimizzazione della struttura dei profitti
Le stime Bloomberg prevedono vendite tramite negozi online per circa 69,61 miliardi di dollari (+3,3% su base annua) e servizi per venditori terzi di circa 45,83 miliardi di dollari (+7,9% su base annua), per un totale combinato di circa 115,44 miliardi di dollari—rimane ancora la maggiore fonte di ricavi. Il Prime Day è stato spostato dal terzo trimestre dell’anno scorso al secondo trimestre di quest’anno, causando distorsioni del confronto su base annua; la società aveva già stimato che, eliminando questo effetto, la crescita riportata sarebbe superiore di circa 4 punti percentuali. Il miglioramento dei profitti dipende principalmente dall’ottimizzazione della rete logistica, dall’aumento della densità delle consegne e dall’efficienza nella gestione degli ordini, mentre i maggiori contributi di servizi terzi, pubblicità e abbonamenti favoriscono una migliore struttura dei profitti retail.
Punto focale 4: Il motore ad alta redditività della pubblicità e la pressione del CAPEX
I ricavi pubblicitari sono stimati a 20,91 miliardi di dollari (+18,1% su base annua, +5,6% QoQ, rispetto ai 19,81 miliardi del Q2). Sebbene il ritmo di crescita possa rallentare rispetto al trimestre precedente, si conferma essere comunque uno dei principali motori ad alta redditività, grazie all’integrazione tra i dati comportamentali dei consumatori sulla piattaforma e-commerce e la forte conversione ricerca-acquisto. Le spese in conto capitale continuano a salire e, alla fine del Q2, il free cash flow rolling degli ultimi 12 mesi è tornato in negativo, a circa -7,6 miliardi di dollari; Deutsche Bank ha rivisto al rialzo le previsioni CAPEX per il 2027 a circa 330 miliardi di dollari (contro i 290 miliardi circa del consenso). È necessario distinguere attentamente tra volatilità del fair value degli investimenti e performance delle attività core.
3. Rischi e opportunità
Catalizzatori di crescita:
- Crescita AWS significativamente superiore al consenso (vicina o superiore al 40%), a conferma della forte domanda AI e del rilascio di capacità produttiva.
- Aumento dei prezzi pubblicitari o margine operativo retail superiore alle attese, insieme a una lettura positiva del cash flow derivante dalla relazione con Anthropic.
- Il management rilascia segnali positivi su visibilità della domanda post-2027 e sui progressi di Trainium.
Rischi al ribasso:
- AWS si attesta solo sulle attese o leggermente sotto, con colli di bottiglia energetici che ritardano il riconoscimento dei ricavi.
- Ulteriore revisione al rialzo delle spese in conto capitale, con maggiore pressione sul free cash flow negativo.
- Rallentamento macroeconomico che impatta retail e pubblicità, o volatilità del fair value di Anthropic che pesa sull’utile GAAP.
4. Strategie operative consigliate
View rialzista: Se la crescita AWS accelera decisamente, la redditività di pubblicità e retail rimane stabile, e il management dimostra fiducia in una maggiore visibilità della domanda e in un miglioramento del cash flow, ciò rafforzerebbe la posizione di Amazon come asset chiave per le infrastrutture cloud AI, supportando una rivalutazione (P/E attuale intorno a 20,4x, ai livelli più bassi degli ultimi tre anni).
Rischi ribassisti: Se la crescita core risulta modesta, le spese CAPEX aumentano ulteriormente o la volatilità degli investimenti occulta la qualità operativa, ciò potrebbe innescare prese di profitto, soprattutto in un contesto di alta volatilità dei titoli tech.
Dati chiave:
- Ricavi totali e crescita annua AWS
- Andamento dei margini pubblicitari e retail
- Linee guida su spese in conto capitale e free cash flow
- Risultati degli investimenti legati ad Anthropic e distinzione dell’utile operativo core
Consigli operativi: In caso di risultati superiori alle attese e outlook positivo sulla domanda, considerare opportunità di ingresso dopo le correzioni; se i dati risultano solo in linea alle attese o le pressioni CAPEX sono rilevanti, prestare attenzione ai rischi di volatilità a breve termine ed evitare di inseguire i rialzi. Posizionamento e stop-loss dovrebbero essere adattati in base alla personale propensione al rischio.
Disclaimer: Il contenuto sopra riportato è solo a scopo informativo e non costituisce consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Citigroup commenta i risultati del primo trimestre di KLAC.US: alza le previsioni di profitto ma abbassa il target price a 275 dollari, per riflettere la revisione al ribasso delle valutazioni di mercato complessive.
Citigroup ha pubblicato un rapporto di ricerca mantenendo il rating "buy" su KLA, ma abbassando il prezzo target a 275 dollari.
Prezzi delle criptovalute
Altro


