
ウォール街のすべての目標株価を上回る!「AI大物株」Palantirの高成長ストーリーはこれからどう語られるのか?
Zhito Finances APPは、 $Palantir (PLTR.US)$ のパフォーマンスが懐疑的な人々を困惑させていることに注目しました。一部のウォール街のアナリストがその高額なバリュエーションや企業収益成長の持続可能性に疑問を呈しているものの、株価は依然として上昇し続けています。
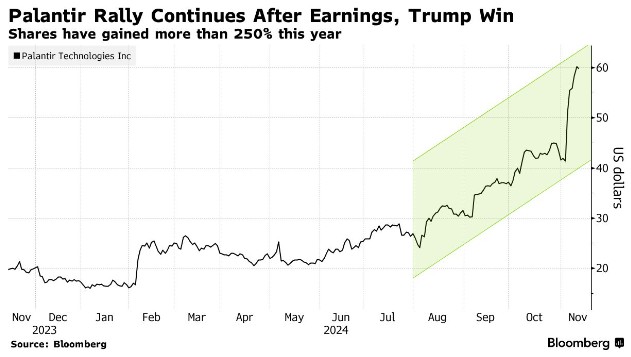
Palantirは今年に入って250%以上上昇しており、その大部分は先週の予想を上回る決算によるものです。トランプ氏の選挙勝利も同社に勢いを与えており、強気派はトランプ政権との関係や新政権がaiを推進して売上を伸ばす可能性を指摘しています。
最近の急騰により、Palantirの元々高いバリュエーションはさらに押し上げられています。同社の予想PERは約135倍で、Nasdaq 100指数における企業の平均PER約27倍を大きく上回っています。企業価値対収益比率で見ても、S&P 500指数の中で最も割高な銘柄となっています。一部の投資家にとっては、この急騰は過剰であり、過去1週間で2人のアナリストが同社株の格付けを引き下げました。
 Jefferiesのアナリスト、Brent Thillは「ファンダメンタルズは良好だが、Palantirは4年連続で売上成長率を40%に高め、2028年の予想収入の12倍のPERを達成しなければ株価を維持できない」と記しています。彼はまた「これはあまり現実的ではないようだ」とも述べています。Bloombergがまとめたデータによると、市場は今年同社の成長率を26%、来年を24%と見込んでいます。Thillは、バリュエーションの持続不可能性を理由に同社株の格付けを「アンダーパフォーム」に引き下げました。
Argus Researchのアナリスト、Joseph Bonnerも同様の見解を示しています。Bonnerは「Palantirの株価は今年すでに2倍になっており、企業のファンダメンタルズが支えられる範囲を超えている可能性がある」と記し、株式の格付けを「ホールド」に引き下げました。
彼はさらに「Palantirは高度に複雑なIT課題に直面しているごく一部の組織に特化しており、これがアンバランスな結果をもたらす可能性がある。市場は高バリュエーションのテック株をしばしば罰する傾向がある」と付け加えました。
ウォール街の同銘柄に対する相反する態度は、Bloombergが追跡しているアナリストデータにも反映されています。同社を調査している20社のうち、半数が「ホールド」または同等の評価を、3社が「買い」、7社が「売り」を推奨しています。平均目標株価は現在価格から39%の下落を示唆しており、これは現在の取引価格との大きな乖離でもあります。この背景には、Palantirのリテール投資家グループも大きな支持者の一つであることが一因と考えられます。
この急騰が行き過ぎていると考える人がいることを示す他の兆候もあります。S3 Partners LLCのデータによると、Palantir株の急騰により、同社株を空売りしていた投資家は今年に入って36億ドル以上の損失を被っています。それでも彼らは株価下落への賭けを強化しており、空売り比率は9月初めの2.8%から今週は4.6%に上昇しています。
一方で、トランプ氏の決定的な選挙勝利は、強気派に同社への楽観的な見方の新たな理由を与えています。同社の収益の半分以上が政府契約によるものだからです。
DA DavidsonのGil Luriaは同株に「ニュートラル」評価を付けており、CEO兼共同創業者のAlex Karp、共同創業者Joe Lonsdale、会長Peter Thielが「現政権と非常に密接な関係にある」ため、Palantirはトランプ氏との強い繋がりから恩恵を受けると考えています。
Luriaはインタビューで、Palantirのビジョンは「トランプ氏およびその政権のイデオロギーと一致している」と述べ、特に「西側諸国のみに販売するという明確なビジョン」において一致しているとし、同社は「愛国的な米国企業の旗手だ」と付け加えました。
ウェードブッシュ証券のアナリスト、Dan IvesはPalantirに長期的な強気姿勢を示しており、新政権が人工知能を強力に推進する中、同社はさらに多くの政府契約を獲得できると考えています。彼は「国防総省を含む米国政府内での大規模なAIプロジェクトが大きな追い風になると予想している」と記しています。
それにもかかわらず、Ivesがウォール街で最も高い目標株価とした57ドルさえも、先週には突破されており、Palantirの最新の上昇スピードと規模、そして投資家が天井に達した際に直面する課題を浮き彫りにしています。
編集/ping
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ヘッジファンドはテック株のロングポジションを再構築したばかりだが、ナスダックの重要なサポートはすでに緩み始めている
ナスダック100指数は数ヶ月間のレンジ下限に迫り、先物は上昇トレンドラインと100日移動平均線を下回り、テクニカル的に弱含みとなっています。ヘッジファンドは以前、ハイテク株を大量に買い入れ、ポジションの集中により下落リスクが高まりました。AIの安全性を巡る論争とエネルギー供給リスクが、ダブルの触媒要因となっています。重要なサポートが割れた場合、なお市場の恐怖感が低いままであれば、ボラティリティの再評価となる可能性があります。
10年物米国債利回りが5%突破!「予言者」が警告:売りはまだ終わっていない
今年2月に5%の予測を最初に行ったStandard Bank G10ストラテジー責任者のSteven Barrowは、年末の10年米国債利回り予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%へ上昇すると見込んでいます。彼は、サプライチェーンの圧力、気候変動、そして米国の移民政策による労働力供給の制限が、これまで以上に強まっていると述べました。また、ドル指数は一日で最大0.6%上昇し、6月17日以来の最高の単日パフォーマンスを達成する見込みです。
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

AI算力建設は「電力不足」から「人材不足」へ:モジュール化の台頭により、シュナイダー、Vertiv、Eatonが新たなチャンスを迎える
バーンスタインは最近調査報告を発表しました。AIの計算能力の構築が急速に拡大する中、データセンターの発展を制約する主要な問題が切り替わりつつあります。

暗号資産価格
もっと見る


