
ストラテジー・ウォッチ:2月

完全なレポートはPDF形式でご覧いただけます。
Strategy Watchへようこそ
急速に進化する市場では、トレーダーやファンドがボラティリティの中でリターンを追い、アセットアロケーターは長期的なポジショニングのためにデータ駆動型の確信を求めています。Glassnodeは、オンチェーンや広範囲な市場インテリジェンスによって、両者にとって2018年以降、信頼されるデータ、分析、リサーチの礎となってきました。
Glassnodeの核心的な信念は、デジタルアセットにおける真の洞察は中立性と深さから生まれ、エコシステム全体の意思決定を可能にする偏りのないデータにより得られるということです。そのため、私たちはStrategy Watchのローンチに大変喜びを感じています。この新しい月刊ニュースレターでは、ファンドレベルのパフォーマンスやアロケーション動向の分析に特化しています。
資本の流れや、戦略間のパフォーマンス比較、機関やファンドによる最重要なアロケーションの実際の動きなど、明快かつ質の高い分析を定期的にお届けすることで価値を提供できることを期待しています。ですが、これは始まりに過ぎません。私たちはこれらの世界をさらに橋渡しする方法を積極的に模索しており、Strategy Watchの進化についてぜひご意見をお寄せください。
最新のStrategy Watchの内容
6つのセクションに分けて、豊富なインサイトをご覧いただけます:
- Institutional Flow Monitor
- Fund and SMA Performance
- On-chain Vault Performance
- Manager Monitor
- Allocation Updates

プレミア デジタルアセット アロケーター プラットフォーム。
Institutional Flow Monitor
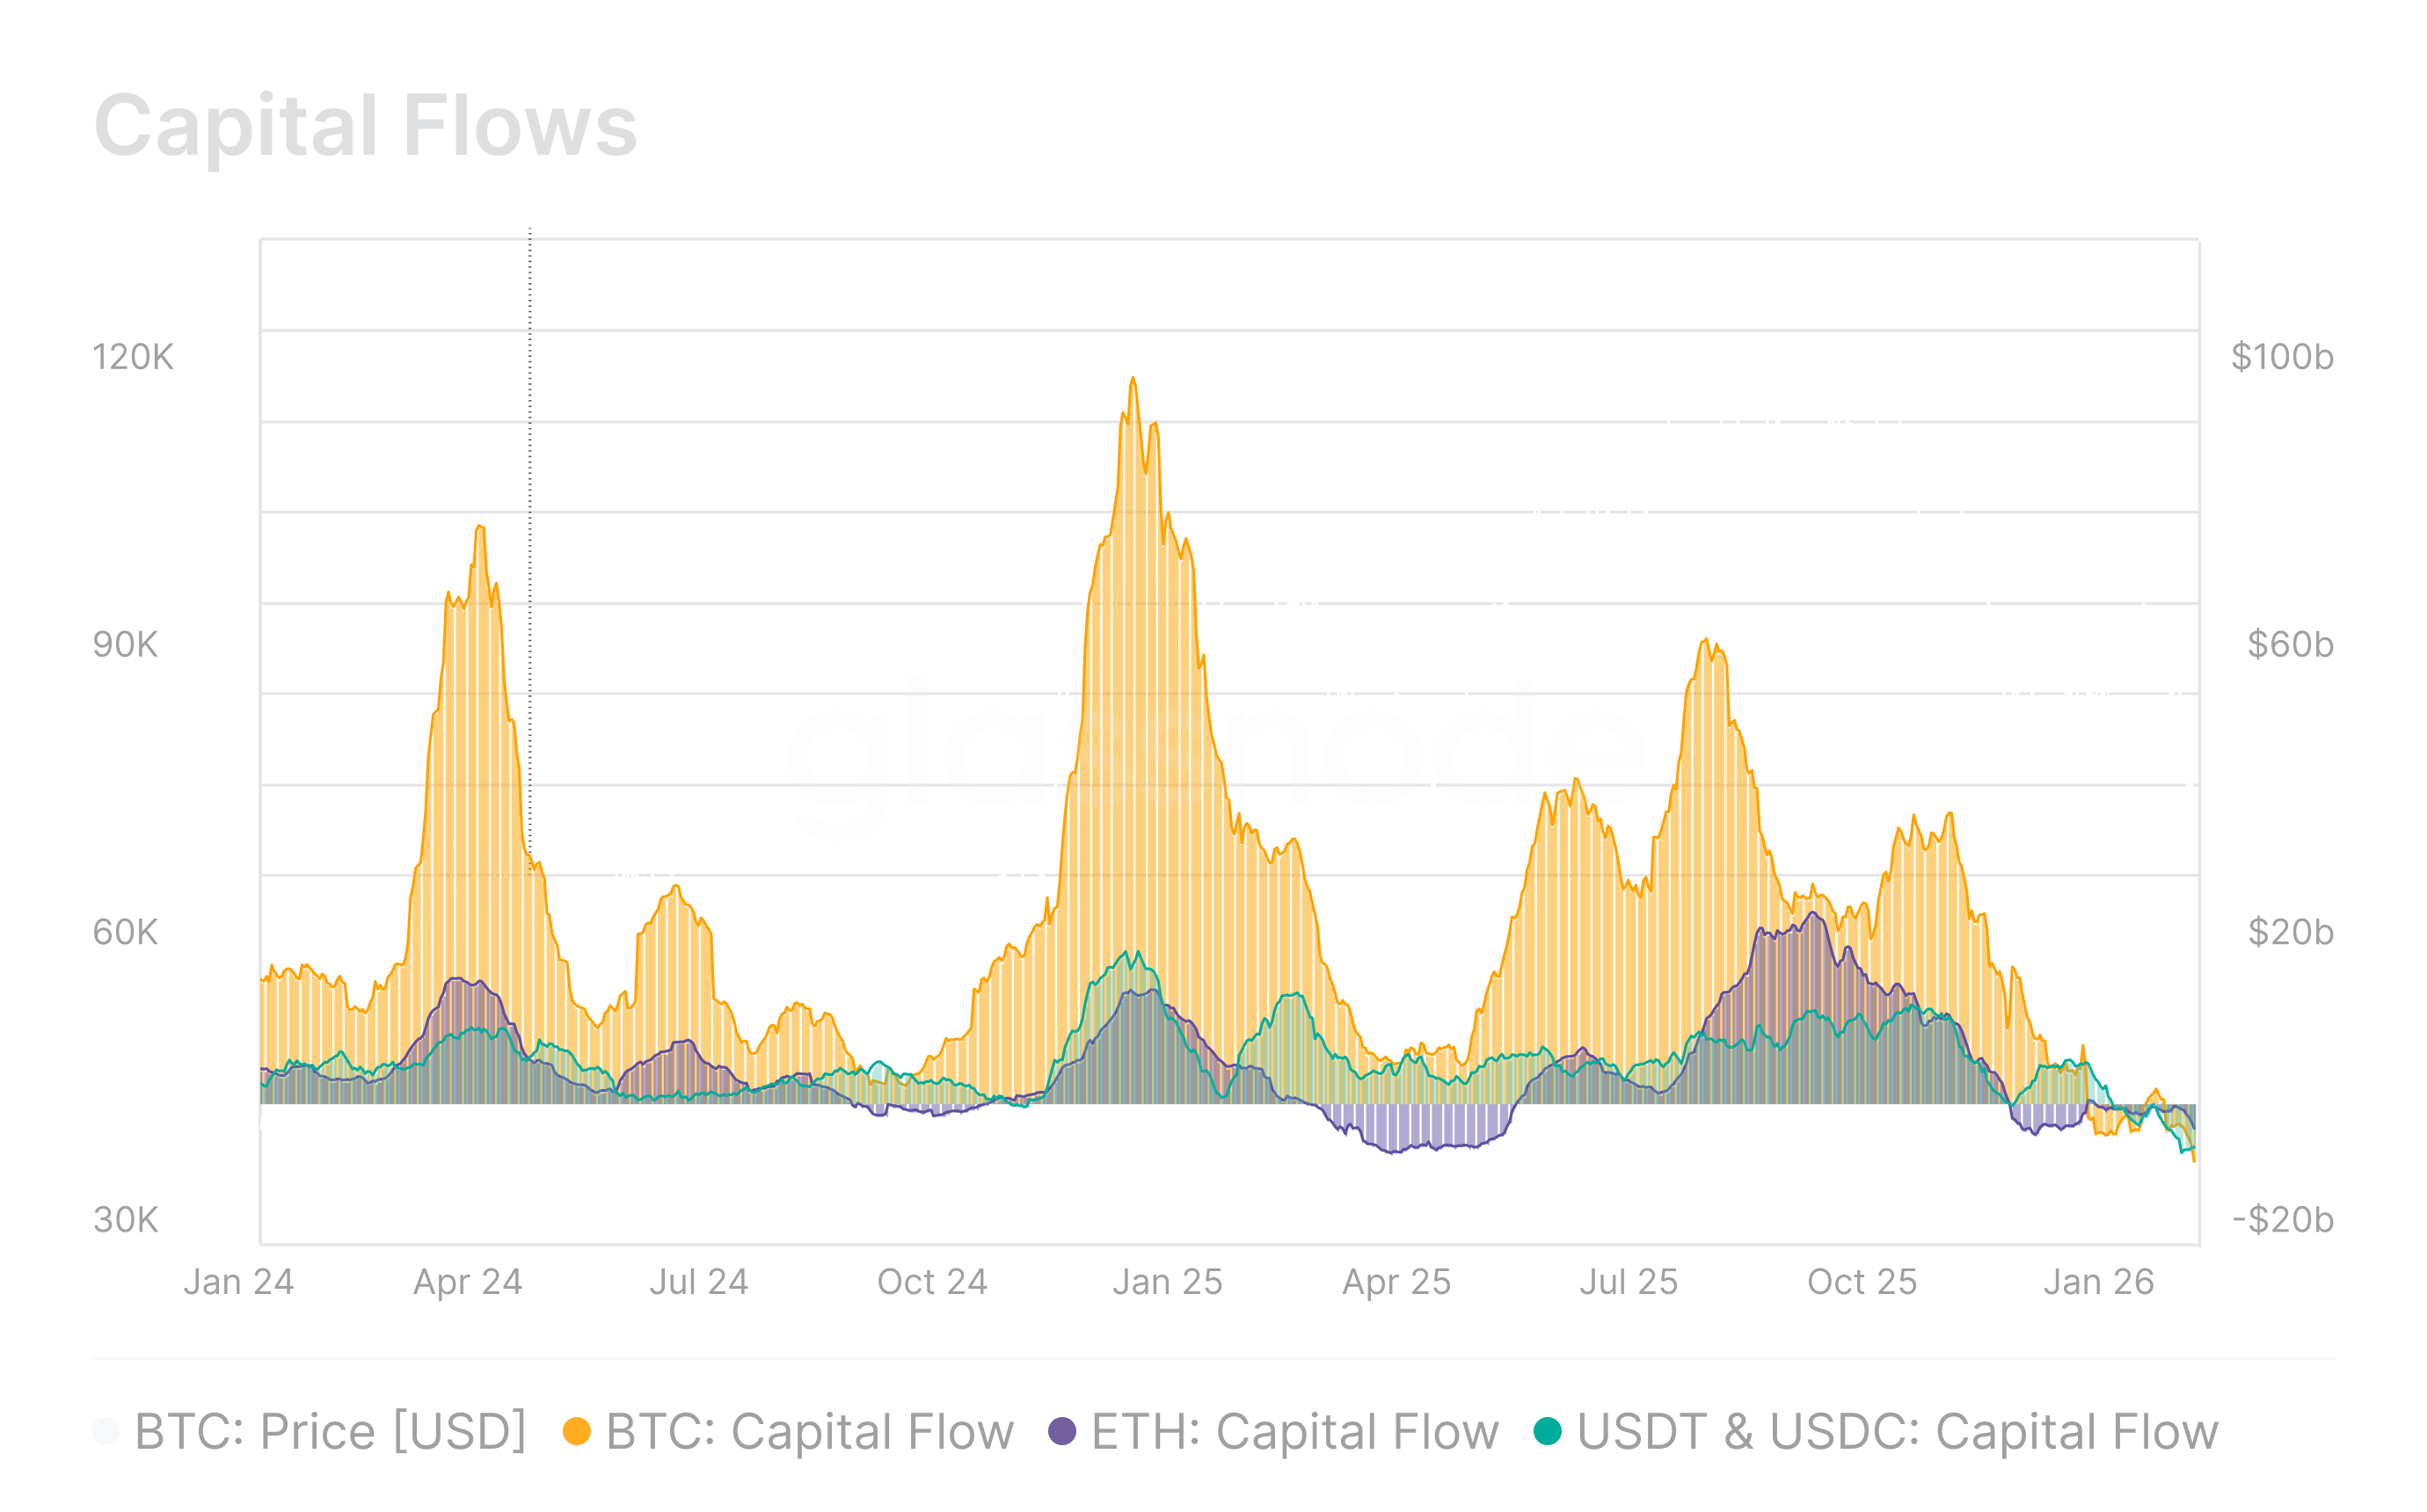
Bitcoin、Ethereum、Stablecoinへの資本流入は明確に減速しており、需要の弱化と流動性の構造的な縮小を示しています。現在、3つの資産は純流出状態となり、Bitcoinは月間-84億ドル、Ethereumは-38億ドル、Stablecoinは-64億ドルの水準です。主要な暗号資産全体での幅広い流出は、防御的なモードを反映しており、機関資本がリスクポジションへの再参入ではなく、リスク低減へと向かっています。このネガティブなトレンドは2026年1月にはさらに加速しています。
ETF & DAT純フロー
これらの手段への純フローは機関投資家の需要の代理指標となります。2025年第4四半期および2026年1月初旬、機関投資家はETFチャネルを通じて純売りを行い、Bitcoin ETFの流出は月間約-3.58万BTC、Ethereum ETFは月間約-25.76万ETHとなっています。同期間、DATは2025年8月の新商品ローンチで強い流入が見られましたが、その後の買い圧力は弱まりました。それでも、DATへのフローは依然としてプラスであり、バランスシートのエクスポージャーを通じて継続的だが弱い機関の関心を示しています。

DeFi TVL & Stablecoin Cap
DeFiは、流動性提供、担保付き融資、構造化イールド収穫などの戦略を通じて機関投資の活発な場となっています。Ethereum上のTotal Value Locked(TVL)は2025年8月以降縮小し始め、現在月間約-1,530万ドルのペースで減少しています。TVLの収縮は大手アロケーターがオンチェーン金融サービスから撤退し、流動性深度を低下させ、DeFi利回りやリスク調整後リターンに対する確信が弱まっていることを示しています。

CMEベース利回り
機関投資家の関与のもう一つの重要な側面はCMEベース利回りで、スポット価格とCMEカレンダーフューチャーズ間のプレミアムを取り込むキャッシュ・アンド・キャリー戦略により、月間のドル価値を推定します。2025年8月以降、BitcoinとEthereumの利回りは急激に圧縮され、Bitcoinは約1億3,660万ドルから3,860万ドル/月、Ethereumは4,750万ドルから1,480万ドル/月へと縮小しています。この収縮はレバレッジ展開の縮小、フューチャーズ需要の鈍化、流動性逼迫を背景としたバランスシートコミットメントの幅広い後退を反映しています。


次回のStrategy Watchで特集されませんか? 最近のローンチやマイルストーンについて。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ヘッジファンドはテック株のロングポジションを再構築したばかりだが、ナスダックの重要なサポートはすでに緩み始めている
ナスダック100指数は数ヶ月間のレンジ下限に迫り、先物は上昇トレンドラインと100日移動平均線を下回り、テクニカル的に弱含みとなっています。ヘッジファンドは以前、ハイテク株を大量に買い入れ、ポジションの集中により下落リスクが高まりました。AIの安全性を巡る論争とエネルギー供給リスクが、ダブルの触媒要因となっています。重要なサポートが割れた場合、なお市場の恐怖感が低いままであれば、ボラティリティの再評価となる可能性があります。
10年物米国債利回りが5%突破!「予言者」が警告:売りはまだ終わっていない
今年2月に5%の予測を最初に行ったStandard Bank G10ストラテジー責任者のSteven Barrowは、年末の10年米国債利回り予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%へ上昇すると見込んでいます。彼は、サプライチェーンの圧力、気候変動、そして米国の移民政策による労働力供給の制限が、これまで以上に強まっていると述べました。また、ドル指数は一日で最大0.6%上昇し、6月17日以来の最高の単日パフォーマンスを達成する見込みです。
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

AI算力建設は「電力不足」から「人材不足」へ:モジュール化の台頭により、シュナイダー、Vertiv、Eatonが新たなチャンスを迎える
バーンスタインは最近調査報告を発表しました。AIの計算能力の構築が急速に拡大する中、データセンターの発展を制約する主要な問題が切り替わりつつあります。

暗号資産価格
もっと見る


