
FRBがこれほど多くの資金を供給したのに、なぜ市場はまだ資金不足なのか?【程坦マスタークラス3.5】

ハイライトプレビュー
多くの人は、銀行が大量の準備金を持っていれば流動性が逼迫しないと思っています。
しかし実際には、銀行はお金を持っていても、レポ金利が高騰しても外部に貸し出したくありません。
なぜでしょうか?
それは規制の評価、資本規制、そして誰も手を出せない「ディスカウントウィンドウ」に起因しています。
SLRの免除が期限切れになり、銀行は準備金を減少させることを強いられます。
LCRの要件により、銀行は安全な資産を十分に保有しなければなりません。
リビングウィルにより、銀行は一日の中で最も資金不足の時も乗り越える必要があります。
そしてディスカウントウィンドウの「レピュテーションリスク」で、銀行はより高い金利でお金を借りても市場に注目されることを避けます。
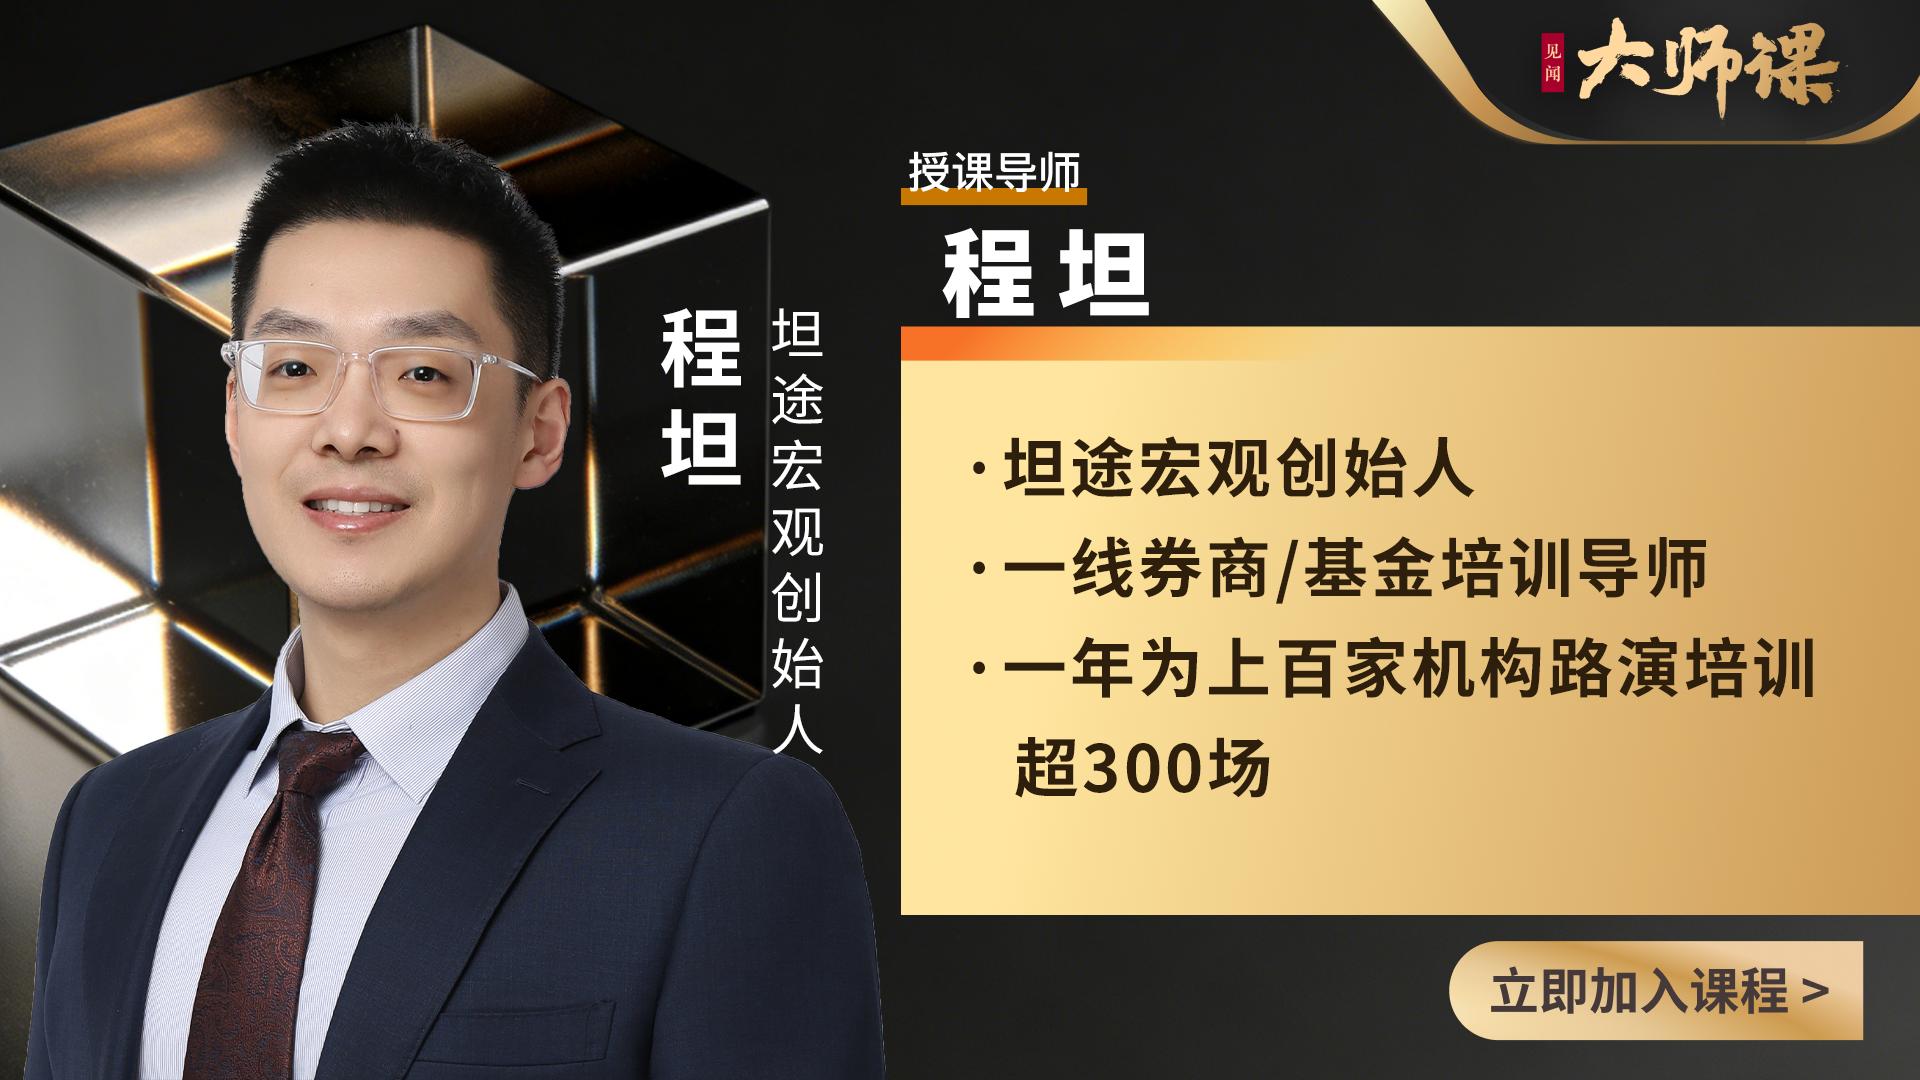
今回の講座では、タンツ・マクロの創設者、程坦が体系的に解説します:
なぜSLR免除終了後、ON RRPの利用量が急増し、SOFRが一時的にフロアを下回ったのか。
バーゼルIIIのLCRやドッド・フランク法のリビングウィル、銀行内部のリスク管理がどのようにして準備金需要を増やしているのか。
そしてなぜ「最後の貸し手」であるディスカウントウィンドウのツールを、銀行はあえて使おうとしないのか。
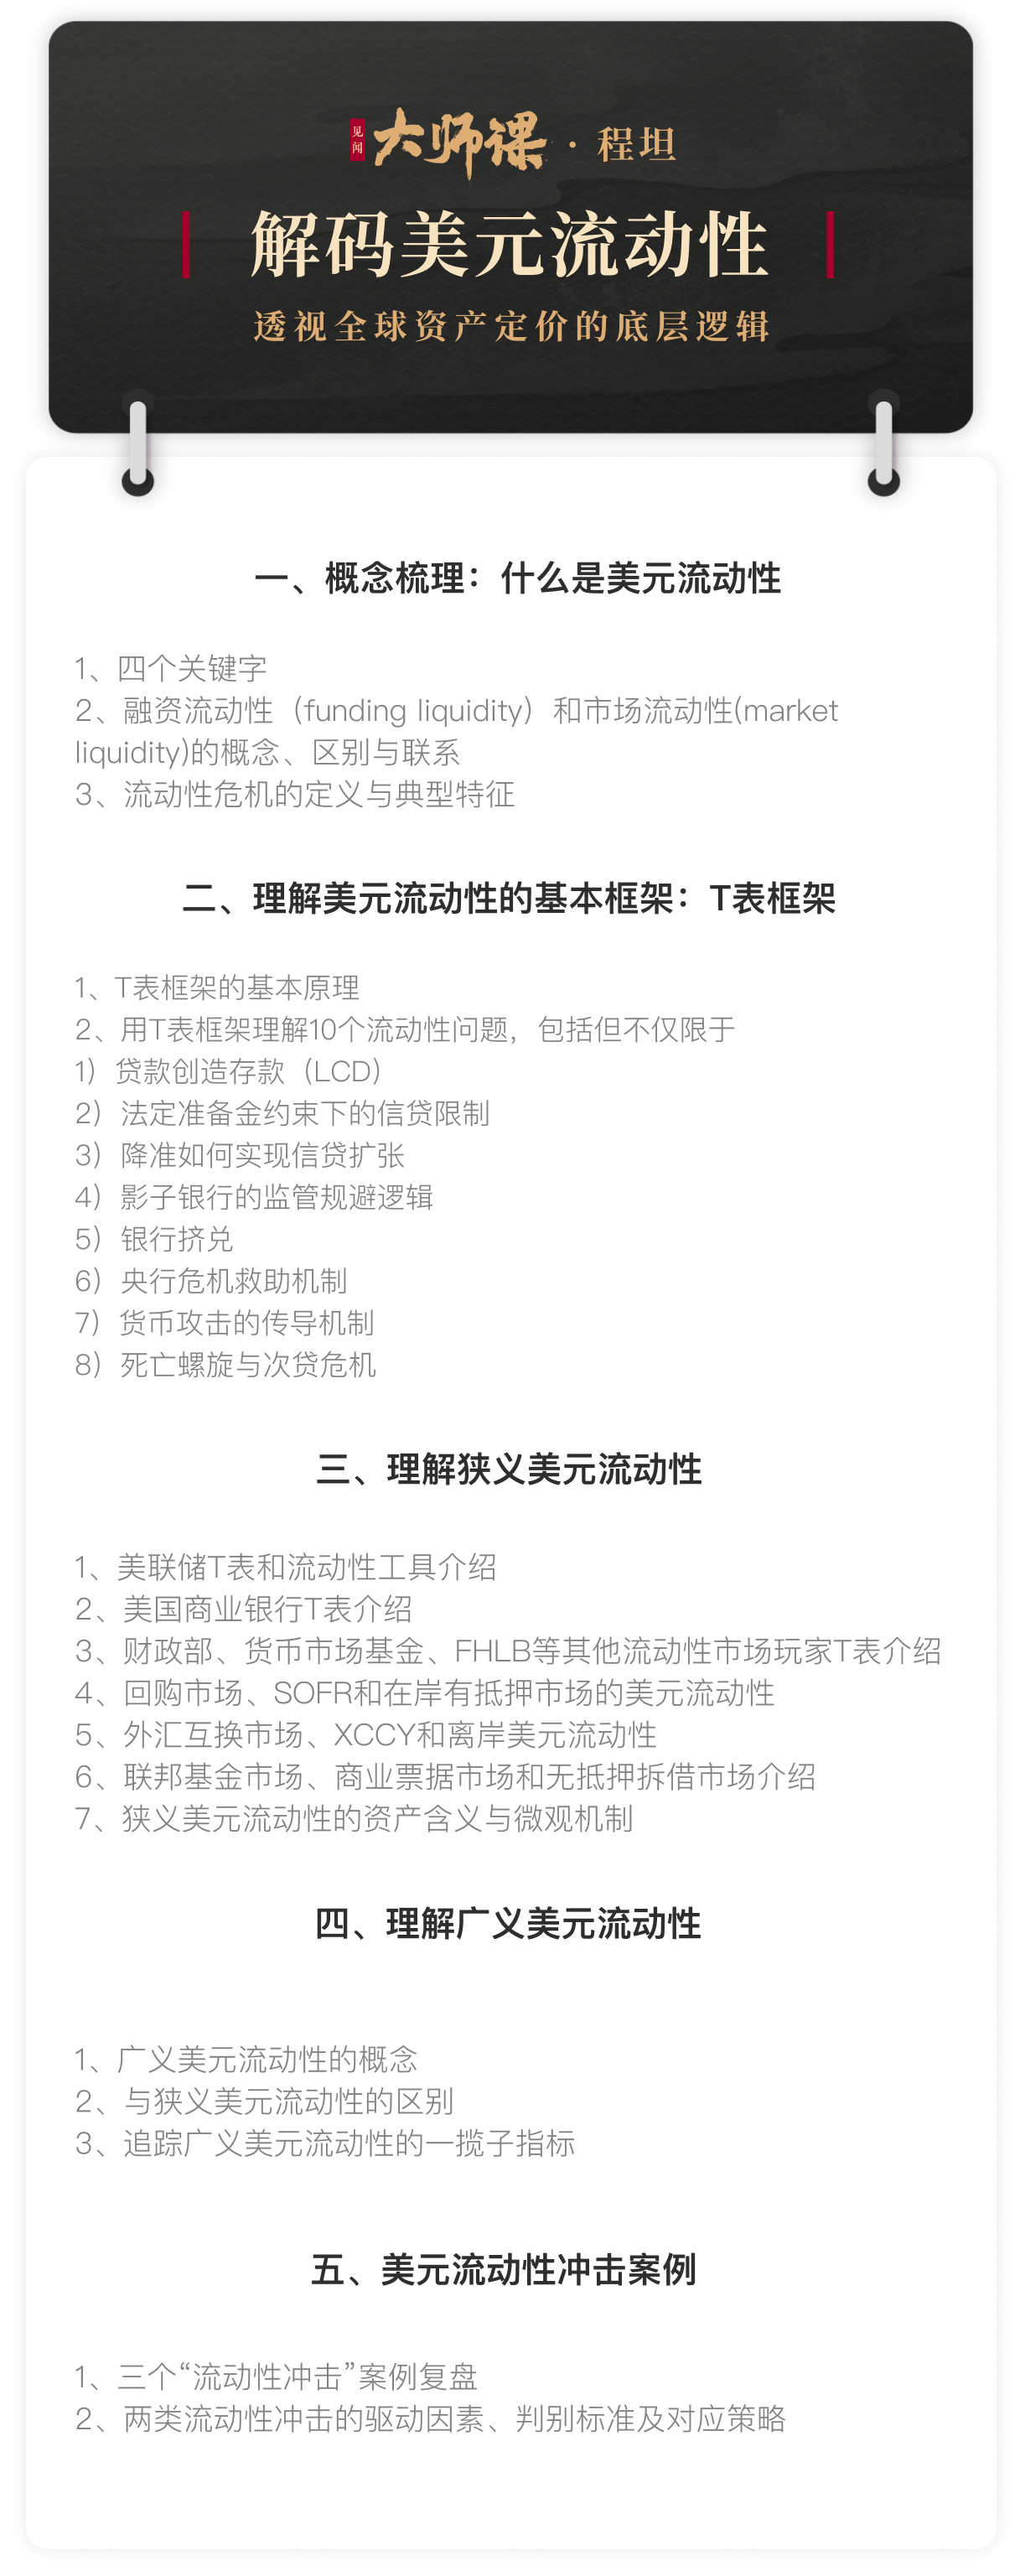
詳細な講座の全文は、ここまたは下記のカリキュラム表をクリックしてご覧ください↓
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ブラックストーン:私たちは「1870年の夜明け前の瞬間」にあり、「AI時代」の「チャンス」を掴む
ブラックストーン社長のJon Grayは、最近のクローズドドアでの講演において「AIの数兆ドル投資バブル論」を反論しました。彼は、大型AIモデルおよびAI企業の収益が百倍以上の爆発的な成長を見せており、マクロ的な生産性もすでに飛躍していると指摘しました。現在のAIの波は「1870年の産業革命の夜明け」のようであり、需要は供給をはるかに上回っています。真の投資の焦点は現実世界における「ハードな供給不足」を解消することにあり、膨大な資金や生産能力の壁が高いチップ、データセンター、電力施設への大規模な投資がカギになると述べました。
Museの「後押し」、ナスダックの「静かな急騰」、市場は「AI取引への回帰」に半信半疑、来週のMicron決算が注目の的
MetaのAIエージェントMuseの爆発的な成長により、AIは「会話できる」から「実行できる」へと進化しています。継続的な運用やデータ調整を行うエージェントは、計算能力の需要をGPUからCPUへと拡大し、Arm、Intel、AMDの株価を押し上げています。Goldman Sachsは、ナスダック指数の強い反発は、ハイテク大手に集中し、オプション取引によって促進された「静かな暴騰」に近いと評価しています。機関投資家はAIの基本的な要素を認める一方、過度な評価や利率・信用市場の乖離を懸念しており、Micron Technologyの決算によりAI関連取引が持続できるかどうかを検証しようとしています。
ニューヨーク連邦準備銀行『米国国債リポ市場を理解するためのフレームワーク』
世界の中央銀行が相次いでタカ派姿勢を強める中、日本銀行は遅れをとる恐れ 円は引き続き圧力
トレーダーたちは日本の政策立案者が世界の中央銀行のタカ派転換に追随するのが難しいと賭けており、市場はこれによって日本の金利と主要経済国との間に大きな差が維持されると見ている。その結果、円は米ドルに対して圧力を受けている。
暗号資産価格
もっと見る


