
インテル 2026年第3四半期決算ハイライト:売上高は前年比21%増で予想通り、データセンター部門は78%急増。しかし、第4四半期の見通しは予想を大きく下回り、イスラエル工場の爆発事故も影響、株価は時間外取引で20%超の急落
 2026/10/30 03:25
コア見解
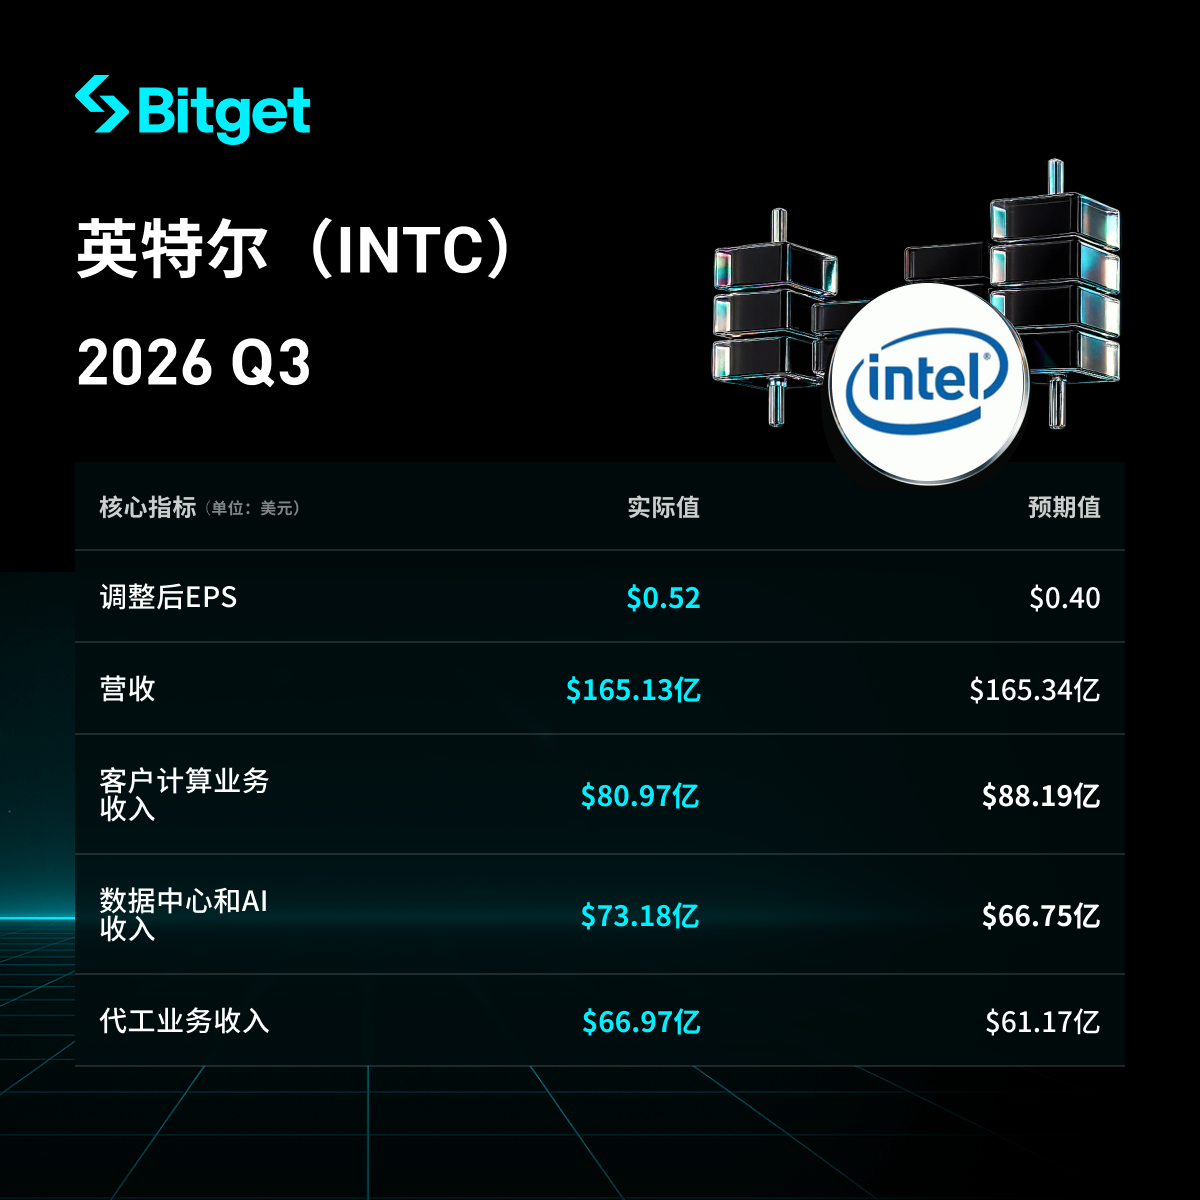
インテルの2026年第3四半期の売上高は165億ドルで、前年同期比21%の増加、市場予想に合致しました。調整後一株当たり利益(EPS)は0.52ドルで、アナリスト予想の0.41ドルを上回りました。データセンターおよびAI事業は堅調に推移しましたが、クライアント(PC)部門は減少。会社が提示した第4四半期のガイダンスは市場予想を大きく下回り、主にPC需要の低迷、メモリ価格上昇、およびイスラエル工場の爆発事故が影響しています。ガイダンス公表後、株価は時間外取引で20%以上下落し、一時23%を超える場面も見られました。経営陣は長期的な生産能力拡大とファウンドリ事業には引き続き楽観的な見通しを示していますが、短期的な課題は顕著です。
詳細分析
-
全体の売上と利益の動向
- 第3四半期売上高:165億ドルで、前年同期比21%増、市場予想とほぼ一致。
- 調整後EPS:0.52ドルで、アナリスト予想の0.41ドルを上回る。
- 全体の粗利益率:約43%(後続する工場事故の影響を受け、第4四半期はさらに縮小見込み)。
- 予想との比較:売上は予想通り、利益は予想超過;ガイダンスの弱含みが市場の反応を主導。
- フリーキャッシュフローや営業キャッシュフローなど詳細な数値は原文上十分に開示されていないが、利益面では予想超えが主な特徴。
-
データセンターおよびAI事業の動向
- 売上高:73億ドルで前年同期比78%増、近年で最も強い成長の一つ。
- 主な牽引要因:AIサーバー需要の拡大、および汎用プロセッサ需要の増加。
- 課題:供給不足がさらなる成長を制約しており、イスラエル工場の操業停止や原材料問題が含まれる。CEOのLip-Bu Tanは「顧客の需要に応えられないことを残念に思う」と述べた。
- 利益率:部門別の営業利益の詳細は原文にありませんが、本事業は主要な成長エンジンです。
-
その他の事業部門の状況
-
設備投資計画
- 2026年の設備投資:7月予想の180億ドルから200億ドルに上方修正。
- 2027年:製造能力拡張のため、大幅な増加を見込む。
- 資金源:8月に230億ドルの株式発行を実施し、ファウンドリ事業の成長を支援。
- 主な投資分野:製造キャパシティ、特にファウンドリと先端プロセス(10nm工場等含む)。
- 競合との比較:原文で直接的な一覧比較はないが、PC・サーバーチップ分野でAMDへのシェア流出、AIアクセラレータではNVIDIAとの競争に直面、回復には不確実性があると指摘。
項目 金額/内容2026年CapEx 200億ドル(180億ドルから上方修正) 2027年CapEx 大幅なさらなる増加を見込む 株式発行 8月に230億ドル発行 主な用途 製造能力・ファウンドリ拡張 -
2026年第4四半期の業績ガイダンス
- 売上高:150億~160億ドル(中央値155億ドル)、市場予想の170億ドルを下回り、一部強気予想は180億ドル超。
- 調整後EPS:0.25ドルで、市場コンセンサスの0.43~0.45ドルを大きく下回る。
- 粗利益率:38%まで縮小見込み、イスラエル工場事故の影響で約200ベーシスポイントの押し下げ。
- 前年同期比:第3四半期と比べてガイダンス売上は低下、PCの軟調と供給障害を反映。
- その他の影響:イスラエルKiryat Gat工場(10nmプロセスによりデータセンターチップを製造)が10月に爆発事故で約2週間停止(2名死亡)、これにより第4四半期の売上は3億ドル減少見込み。類似の影響は来年第1四半期にも及ぶ可能性。工場は今週末に量産再開予定。CFOのDavid Zinsnerはウェハ利用可否の精査を進めており、影響が長期化する可能性を示唆。
-
市場背景と投資家の懸念
- 主たる対立点:PC需要の低迷(少なくとも2027年前半まで継続見込み;2026年市場規模が前年比12%減、2027年もさらに10%減)とデータセンターAI需要の強さが同時に存在するが、供給制約で顧客ニーズに十分応えられない。
- 市場課題:メモリ価格のインフレ(AI主導によるDRAM不足)がPC完成品のコストを高騰させ需要を抑制、イスラエル工場爆発や原材料問題がAIチップ供給にも影響。AMDとNVIDIAとの競争により市場シェアを失っている。
- 投資家の反応:株価は時間外で20%以上下落、日中では23%を超える下げも。ガイダンスの弱さが第3四半期の利益上振れを打ち消した。
- 経営陣の見解:CEOは需要を満たせないことに失望を表明、メモリ問題は2027年まで市場全体で深刻な課題になると予想。ただしファウンドリ拡張や長期的な需要・生産能力投資には楽観的な姿勢。CFOはPCの減速は最低でも来年前半まで続くと強調。
免責事項:本内容は参考情報であり、いかなる投資助言も意図していません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
-335億ドル!Amazonのこの数字が市場を驚かせた
アマゾンの第3四半期のフリーキャッシュフローは-335億ドルと急減し、市場予想の-77億ドルを4倍も上回った。この背景には、単一四半期で773億ドルの資本支出と481億ドルの新規債務という二重の衝撃がある。AWSの成長率は5年間で最高の39.3%を記録したが、依然として買い手の予想には及ばず、利益率も逆に低下した。第4四半期の営業利益見通しは310億ドルで、ウォール街と買い手の両方の予想を全面的に下回っている。核心的な問題は、AWSが1ドルを稼ぐごとに、約4ドルの新たな支出が発生している点にある。
日本銀行の「タカ派の一時停止」が実施へ!基礎インフレ達成で12月の利上げ再開に道筋、AI売りの波にもかかわらず円が再び安全資産として注目
日本銀行は政策金利を据え置き、基調的なインフレ率が初めて目標に達したと表明した。日本銀行は基準金利を変更せず、基調的なインフレ率が2%の目標に達したことを初めて示した。このマイルストーンとなる進展により、早ければ12月にも追加利上げの可能性が開かれた。
ヘッジファンドの動きが、テック株のリスクを拡大させている!
ヘッジファンドは、個別株のショートから指数のショートへの危険な戦略転換を密かに進めています。この転換は株式間の相関性を加速させ、従来ボラティリティを抑えていた「アンチレバレッジ」バッファーが消えつつあります。ゴールドマン・サックスのデータによると、ファンドによる指数およびETFのショートポジションは過去10年間で最高水準に達しています。VIXは無秩序な急上昇のリスクに直面しており、株価の急落に対する脆弱性が静かに蓄積されています。

AI取引の熱狂冷め、避難買いが米国債へ!「世界資産価格の錨」が8か月ぶりに初の月間下落へ
金曜日、米国のテクノロジー株が売られたため、投資家は安全資産である米国債に殺到し、アジア証券市場の取引時間帯では米国債価格の上昇ペースがさらに加速しました。
暗号資産価格
もっと見る


