
アップル(AAPL)FY2026 第4四半期決算予想:iPhone Duo/18シリーズの出荷量減少・価格上昇が新会計年度を支える
 2026/11/01 12:44
🔥 米国株ホットスポットレーダーがリリースされました! 3 大米国株メイントピック + 6 厳選個別株 + 7 主なイベントカレンダー、今週の米国株チャンスはどこ? リンクをクリックして全22 22 の取引方向を一目でチェック→
1. 投資ポイント速読
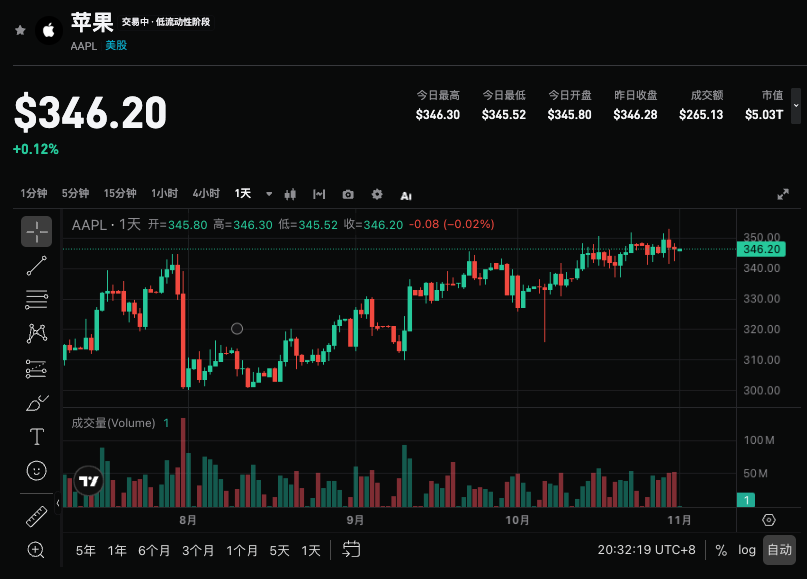
アップル(AAPL.US)は、米国東部時間2026年11月2日引け後に2026年度第4四半期決算を発表する予定です。市場コンセンサス予想は総収益1,133.22億ドル(前年同期比+10.6%)、一株当たり利益1.979ドル(+7.0% YoY)。ゴールドマンサックスは収益1,135.98億ドル(+11% YoY)と予想し、コンセンサスをやや上回り、会社の9%~11%ガイダンスの上限側となっています。EPSは2.01ドルで、「買い」レーティングを維持し、12ヶ月ターゲットプライスを360ドルから390ドルに引き上げました。今回の決算の核心は、iPhone 18シリーズの「出荷減価増」が実現できるか、Duo折りたたみディスプレイの初期需要の強さ、供給制約下でのサービス事業の堅調さ、ならびに来四半期ガイダンスの方針を検証する点にあります。
2. 4つの注目ポイント
注目点1:iPhone 18シリーズの出荷減・価格増と構造最適化
iPhoneは依然として主要な成長ドライバーです。ゴールドマンサックスはQ4 iPhone収益を565.61億ドル(+15% YoY)と予想し、コンセンサスおよび経営陣の「mid-teens」ガイダンスと一致しています。出荷台数は前年同期比で約4%減(約5,730万台程度)、平均販売価格は約20%増加し、「出荷減価増」の構図です。出荷減の主因は発売サイクルの分割(ベースモデルの不在)、業界におけるDRAM及び部品供給制約、全体的な値上げによる需要抑制が挙げられますが、一部はiPhone 17残存需要と18 Proシリーズ(特に中国・インド)初登場が相殺します。業界全体のスマートフォン出荷が大幅減(約-20%~-22%)に対し、Appleのシェアは18.2%から22.4%に上昇しており、相対的な強さを示しています。実際の出荷構成がさらにPro/Pro Maxへの偏りが進むか、値上げ効果が短期的には粗利圧迫となるかを注視する必要があります。
注目点2:供給制約・納期およびDuo初期需要シグナル
供給制約は今期の重要な変数です。Apple自社製SoCの先端ノード生産能力が逼迫し、DRAM供給もA20 Proモデルの組立てを遅らせる可能性があり、Duoの量産歩留まりも低水準のままです。経営陣も制約が四半期ごとに明らかに増すと示唆しています。ゴールドマンサックスによる納期追跡ではiPhone 18 Proシリーズ発売後42日の世界平均納期は24日で、前世代よりやや短縮していますが、Pro Maxは相対的に好調。Duoの予約最初の1週間の世界平均待機期間は約100日で、地域差はほぼありません。中国の初週18 Proシリーズ販売台数は前年比+12%、当期中国スマートフォン販売の約33%を占有。インドの初日推定伸びは+15%~+28%。サプライチェーンデータではPro Maxの注文は10%~15%増、Duoは30%増、18 Proは減、総量はほぼ横ばいながらも高価格モデルへのシフトとなっています。納期はチャネル在庫と供給能力の影響を受けやすく、カンファレンスコールでの経営陣の説明内容に注目すべきです。
注目点3:サービス事業の堅調さとMac/iPadの価格によるリスクヘッジ
サービス収益は前年同期比約10%増の見込みで、コンセンサスや会社ガイダンスと一致しています(会社の直近ガイダンスは約9.5%、為替逆風約2.5ポイントを織り込み済み)。ゴールドマンサックスはサービス収益を315.21億ドルと見込み、そのうちApp Storeの伸びは約+2%に減速し、TAC(Google分配)は約+11%、サブスクリプションサービスは+22%と見ています。Macは意見が分かれる領域で、ゴールドマンサックスは収益を約86.83億ドル、前年並みと予想し、コンセンサス(+12%)を下回っています。出荷は12%減ですが、6月の平均約18%の価格引き上げで補う見込みです。iPadは逆に、収益は73.98億ドル(+6% YoY)、コンセンサス(+1%)を上回り、こちらも6月の20%以上の値上げが貢献しています。サービスの高い利益率とインストールベースの拡大が長期ストーリーの鍵であり、今四半期はApp Store及びサブスクリプションの成長率鈍化が更に進むか注目です。
注目点4:粗利益率、次四半期ガイダンス、およびバリュエーション再評価余地
ゴールドマンサックスは粗利益率を47.8%と予想、コンセンサス47.5%を上回り、会社ガイダンスの47%~48%中央値に近い水準(関税還付を除くと46%~47%)です。営業費用は191億~194億ドルのレンジとなる見通しです。より重要なのは次四半期で、ゴールドマンサックスはF1Q27についてより保守的(EPS 2.88ドル、収益1,512億ドル、粗利益率46.8%)な見積もりで、いずれもコンセンサスを下回ります。会社の収益ガイダンスは前年比で低~中一桁成長の想定。目標株価引き上げの主因はDuo投入後のiPhone買い換えサイクルへの信頼感向上で、バリュエーションマルチプルは37倍から40倍(NTM+1Y)へ、利益予想の修正によるものではありません。カンファレンスコールでの12月四半期ガイダンスおよび供給制約緩和ペースの言及は、短期センチメントと評価吸収に直結します。
3. リスクとチャンスが並存
上昇のカタリスト:
- iPhone収益成長率が15%を明確に上回り、Pro/Pro Max及びDuoの構成比最適化が予想を上回り、「出荷減価増」論理が実証される。
- サービス部門が二桁成長を維持し、粗利益率がガイダンス上限付近となり、次四半期も前向きな見通しを示す。
- Duoの初期需要が強気(納期待ち、地域別販売)で、新しいフォームファクターの買い換えサイクル期待が高まる。
下落リスク:
- 出荷数の減少幅が想定超過、または値上げによる需要減が表面化し、iPhone収益がmid-teensに達しない場合。
- 供給制約が長期化し、もしくは低い成長ガイダンスしか出されず、ホリデーシーズンへの懸念を誘発。
- App Store成長の更なる減速や為替・コスト圧力が予想を上回り、全体の粗利益率および利益クオリティを圧迫。
4. トレード戦略提案
ロング論理: iPhone及び全体収益が明確にコンセンサスを上回り、粗利益率も堅実、さらに経営陣がDuo需要や12月四半期のガイダンスに強気の場合、「ハードウェアサイクル+サービス堅調」ストーリーが強化され、バリュエーション修復・目標株価引き上げのロジックを支え得ます。
ショートリスク: 主要データが予想に届かない、もしくは供給制約への言及が悲観的で、次四半期ガイダンスが弱い場合は、利益確定売りを誘発する可能性があります。特に株価がすでに相対的に高水準にある場合は注意が必要です。
主なデータ:
- 総収益と前年同期比増減、iPhone収益/出荷/平均価格構成
- サービス収益成長率とApp Store/サブスクリプションの詳細パフォーマンス
- 粗利益率と営業費用の実行状況
- 次四半期(F1Q27)の収益ガイダンスと供給制約見通し
運用提案: 業績が予想超過かつガイダンスが強気の場合、押し目でのエントリー機会に注目。データが冴えなかったりガイダンスが慎重な場合は短期変動リスクに注意し、追い買いは避ける。ポジションやストップロスは自身のリスク許容度に応じ柔軟に調整してください。
免責事項: 上記内容は参考用であり、投資助言を目的としていません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
90日間で約1兆ドル急増!AIのオフバランス負債がひそかに4.1兆ドルを突破
AIインフラの熱狂が巨額のオフバランス負債を生み出しており、7社のテック企業の関連コミットメントは4兆1100億ドルに達し、約90日間で1兆ドル近く急増しました。これは、オンバランスの負債を大きく上回っています。データセンターのリース契約、購入義務および保証も拡大し続けており、格付機関の指標もまだ統一されていません。市場では、もしAIの収益成長がこれらのコミットメントの履行に追いつかなければ、巨額の支出が企業のキャッシュフローや企業価値に悪影響を及ぼしかねないとの懸念が広がっています。

90日間で約1兆急増!AIオフバランス負債がひそかに4.1兆ドルを突破

今週の米国株式マクロ展望の注目ポイント(11月2日~11月6日)
生涯で回復困難:ゴールドマン・サックスは、AIに取って代わられた労働者が再就職に苦労し、しばしばAIの次のターゲットとなることを発見
AIによるリストラが業界全体に急速に広がっています。ゴールドマン・サックスは警告しており、リストラされた人々が「入社した瞬間に陥る罠」の悪循環に苦しんでいると指摘しています。再就職が困難であるだけでなく、75%が再びAIによる代替の危険に晒されるというのです。さらに危険なのは、経済が低迷した場合、数千万規模のAIリストラが一気に爆発し、本当の失業の嵐が今まさに始まろうとしていることです。

暗号資産価格
もっと見る


