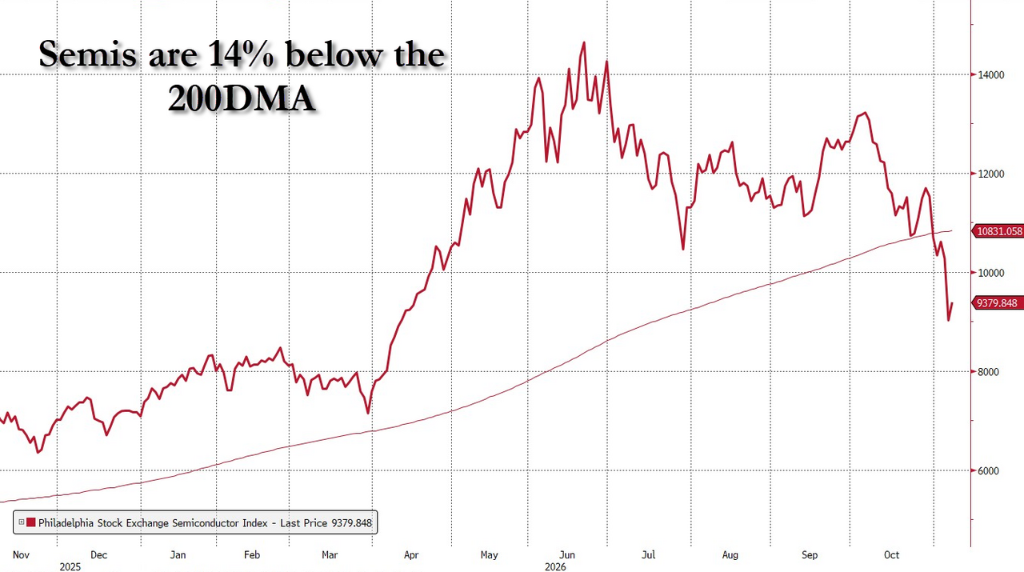
木曜日に最も大幅に下落した半導体株が、金曜日には反発の主役となりました。AMDは11%超上昇し、Intelは8%近く上昇、QualcommとMicronはともに5%超上昇し、半導体ETFは3.62%の上昇で引けました。
もし木曜日に買う勇気がなかった場合、この上昇率を見て、自分が底値拾いのチャンスを逃したのではと考えてしまうかもしれません。
まだ結論を急ぐ必要はありませんが、一つ注目すべきディテールがあります:非農業部門雇用統計がまだ発表されていないうちに、半導体株はすでに反発を始めていました。 今日のこの上昇は、本当に新たな資金が流入したのか、あるいは木曜日の集中売却が一巡して売り圧力が一時的に減っただけなのか、という点です。
半導体株が先導して反発
木曜日の市場では、選挙後にデータセンターの承認やAI規制が厳しくなるのではという懸念がありました。さらにテクノロジー分野はポジションが特に偏っていたため、皆が一斉に売却に走ると下落幅が拡大しやすい状況でした。
米国株投資ネット及び傘下のStockWe取引デスクの追跡データによれば、木曜日、個人投資家の純売却はおよそ33億ドルに上り、引けのレバレッジETFのリバランスでは約600億ドル相当の株式エクスポージャーが関連し、そのうち約9割がテクノロジー銘柄に集中していました。
金曜日のプレマーケットでは、Nvidiaやメモリ株が既に回復し始めていました。
私の理解では、木曜引けに急いでポジションを減らした分が終わった後は、同じ規模の買いでも株価が上がりやすくなります。CTAのトレンド戦略が空売り方向に転換したことで、今後の買い戻し余地も残していると考えられます。
金曜日の買いがどれほどショートカバーで、どれほど新規資金かは、株価だけでは区別できません。
強い非農業部門雇用統計で利上げ観測上昇
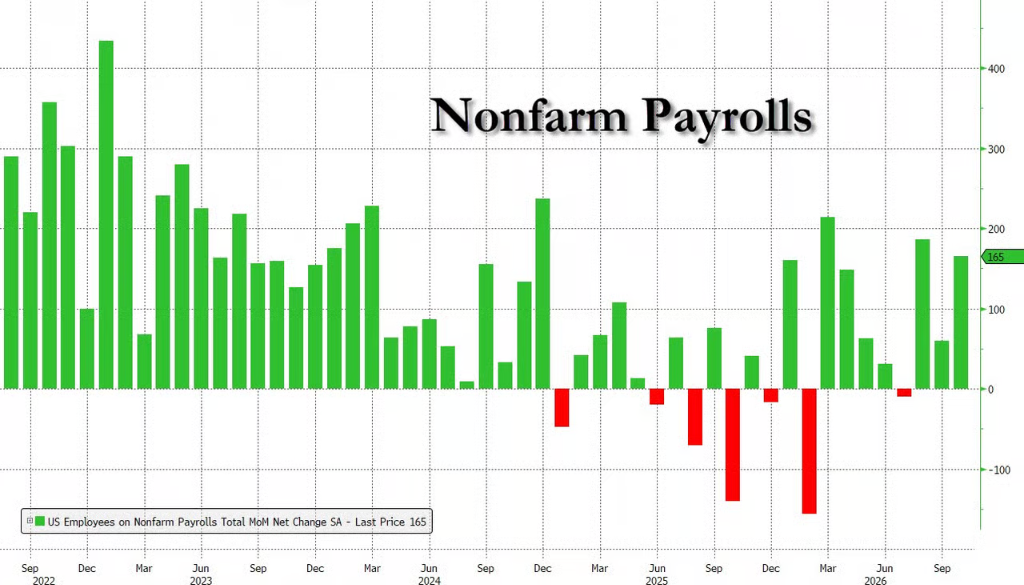
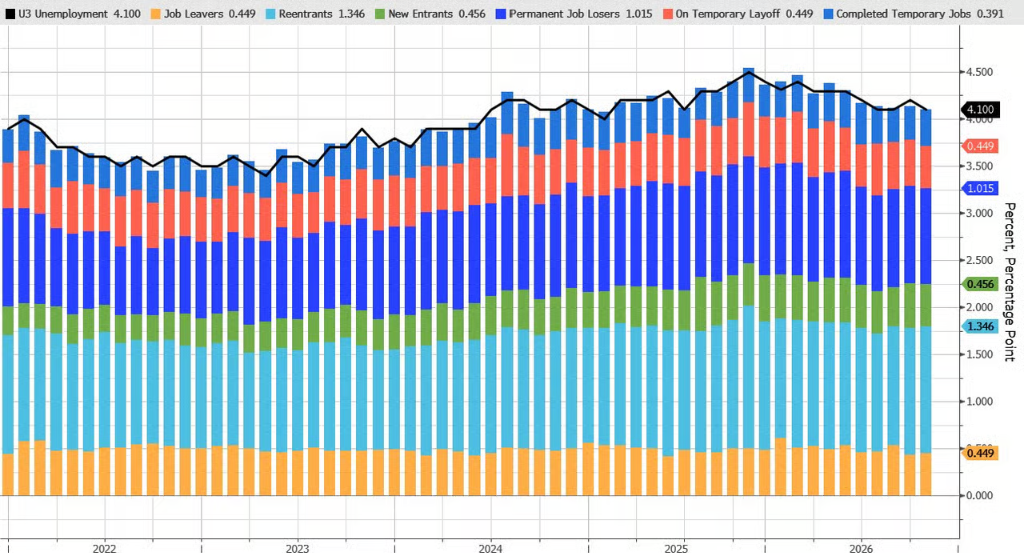
米東部時間8:30(UTC+8)、10月非農業部門雇用者数は16.5万人増と、ロイター調査の6.5万人を大幅に上回りました。失業率は4.1%に低下し、時給は前月比0.4%増加しました。
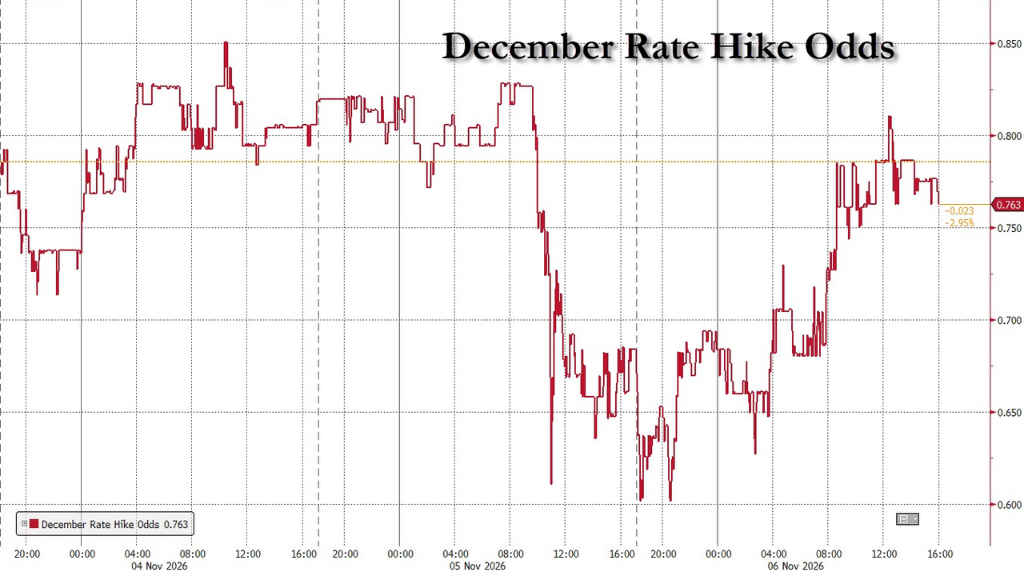
 データ発表後、12月の利上げ織り込みが約70%から78%に上昇し、10年米国債利回りも木曜日引けの4.84%から4.86%へ上昇しました。
雇用が予想を上回ったことで、経済は短期的にまだ底堅いことが示されています。
しかし、今日まさに資金を調達して演算能力を購入し、数年後に投資回収を目指す企業にとっては、資金コストが高くなるとプロジェクトの収益性が更に求められます。非農業部門雇用統計は半導体株の反発を阻害しませんでしたが、市場全体に買いが拡がる根拠にもなりませんでした。
Anthropicの収益成長、AI資金調達は依然厳しい
AI需要については、注目すべきニュースがあります。
ウォール・ストリート・ジャーナルは、Anthropicの年換算収益ランレートが10月末時点で800億ドルを超えたと報じましたが、一部投資家は同社のIPOが1.5兆ドルの評価額を維持できるか懐疑的だとしています。
この二つの事実は、実はとても分かりやすい関係にあります。
顧客は利用量を増やし続けられますが、投資家は発行価格が高いと考えることもできます。800億ドルという数字は、最近の収益速度から換算したものです。
このビジネスの真価を判断するには、顧客が継続して支払い続けられるか、そして演算リソースのコストを払った後に企業がどれだけの利益を残せるかを見る必要があります。
同時に、CoreWeaveの5年物CDSスプレッドは一時1,000ベーシスポイントを超えました。米国株市場では一部で値下がりした半導体株を買う動きが見られる一方、クレジット市場では依然として高いリスクプレミアムが要求されています。
これが、私が金曜日の反発に対して慎重な見方をしている理由の一つです。AI需要に下支えはありますが、次の成長フェーズへの出資者は依然として慎重です。
TSMCが3D DRAMを計画、どの企業の注文を奪うのか?
The Informationは関係者の話として、TSMCがNvidiaの要請で3D DRAMの生産計画を検討し始めたと報道し、Reutersが追随しました。
ただし両社ともまだコメントしておらず、具体的なプロセスや、どの世代のGPUに該当するか、量産時期や調達コミットメントも明らかになっていません。このニュースはプレマーケットで始まっていたセクターの反発を説明するものではありませんが、TSMCにとっては全体相場とは別の独立した注目点となります。
まず、一つ明確にしておきたいことがあります。
HBMは元々積層型メモリです。数層のデータ保存用チップの下に、接続を担うロジック基盤があります。
SKハイニックスは2024年の時点で、HBM4のロジック基盤にTSMCの先端ロジックプロセスを採用すると発表しています。TSMCはすでに基盤部分に関与しており、今回本当に注目すべき点は、さらに上のデータ格納部分まで生産を手がけるのかということです。
NvidiaはなぜTSMCを巻き込みたいのか?
想像してみてください。GPUの計算が準備万端でも、データがまだ届かなければ計算ユニットは待たされます。
NvidiaがGPU設計段階でTSMCと共同して、メモリの配置や接続方法、データ転送あたりの消費電力を決めれば、同じGPUでも効率よく動作させるチャンスが生まれます。サプライチェーンの観点でも重要なポイントがあります。
もし、この設計で複数のメーカーが供給できるようになれば、Nvidiaは発注の分配と価格交渉で有利になります。
最終的にTSMCだけが生産できる場合、Nvidiaは新たな技術ルートを持てますが、供給集中度はむしろ高くなる可能性があります。
ストレージ3強が注視すべきは各GPUに装備されるHBM量
TSMCが最終的にロジック基板や先進パッケージングを担当するだけなら、既存の分業が少し進むだけです。TSMCはより多くのカスタム業務を獲得し、Samsung、SKハイニックス、Micronは引き続きDRAMチップと積層メモリを供給します。
仮にTSMCが専用3D DRAMを開発しても、Nvidiaがそれをどのように活用するか次第です。
GPU直近に搭載して遅延にシビアな処理に使い、HBMは大容量・高帯域データ供給を担うなど、両方のストレージを併用することも可能です。
本当にストレージメーカーの注文に影響が出るのは、新しいストレージ技術が一部のHBMの役割を担い、1つのGPUに搭載されるHBM容量が減少した場合です。そのためには顧客認証、歩留まり、コストといった関門をクリアし、量産供給までたどり着く必要があります。
ですので、金曜日の動向を私は二つの観点で見ていました。取引としては、半導体株はレバレッジ解消後の第一ラウンドの修復を見せました。
来週、指数がさらに上昇すれば、ショートポジション化したCTAも買い戻すかもしれません。一方、ボラティリティが下がらないままだと、取引デスクがモデルで見積もる約500億ドルの潜在的なポジション縮小圧力は段階的に出続ける可能性があります。私は半導体株が数日連続で上昇できるか、買いがより多くの銘柄に広がるかを注視しています。
事業面では、TSMCのこのニュースは次世代GPU設計までフォローする価値があります。製品仕様が発表された際に、NvidiaがGPUにどれだけ追加ストレージを搭載するのか、それともHBMの購入を減らすのか、私は特に注目しています。
TSMCにとっては、どちらの方向でも新たなビジネスチャンスが広がります。一方、Micron、SKハイニックス、Samsungにとっては、両者の影響度合いは大きく異なるでしょう。
米国株投資ネットVIPに参加する
ウォール街情報の一手に加え、クオンツ投資分析ツールを独占利用
米国株投資ネットは米株専門フィンテック企業で、シリコンバレーで2008年に設立されました。ニューヨーク証券取引所元アナリストKenによって設立され、多数のMorgan StanleyアナリストやGoogle、MetaのエンジニアがAIとビッグデータを活用し、10年以上の米株実戦経験と業界クオンツモデルを組み合わせて株式データベースを構築、毎日1,000万件超の株式データを処理:オプション巨大注文のキャッチ、リアルタイムの機関資金フロー・持ち高変動、Trumpの突発ニュースまで網羅しています。