
AIの資本支出が「ピーク」に達し、米国経済もそれに伴い「ピーク」に達するのか?

AIの設備投資は歴史的な転換点に差し掛かっており、米国の経済成長はこの動向と深く結びついている可能性がある。
Windトレーディングデスクによると、JefferiesのストラテジストChristopher Woodは最新のレポートで、金融市場がクレジットスプレッドの拡大や半導体株の継続的な下落を通じて、AI設備投資サイクルがピークに達した可能性を明確に示唆していると警告している――この判断が持つマクロ的な意味は、単なるテクノロジー分野にとどまらない。
Jefferiesのレポートによれば、2026年第3四半期までの4四半期において、米国のAI関連実質設備投資が実質GDP成長率前年比に寄与した割合は1.39ポイントに達し、全体の2.1%成長の67%を占めている。同時に、情報処理機器およびソフトウェアへの投資が名目GDPに占める割合は5.35%に上昇し、2000年のインターネットバブル時のピーク4.46%を超えて、過去最高を記録した。これは、もしAI設備投資が本格的に減少すれば、米国経済の成長が直接的かつ顕著な下方圧力に直面することを意味している。
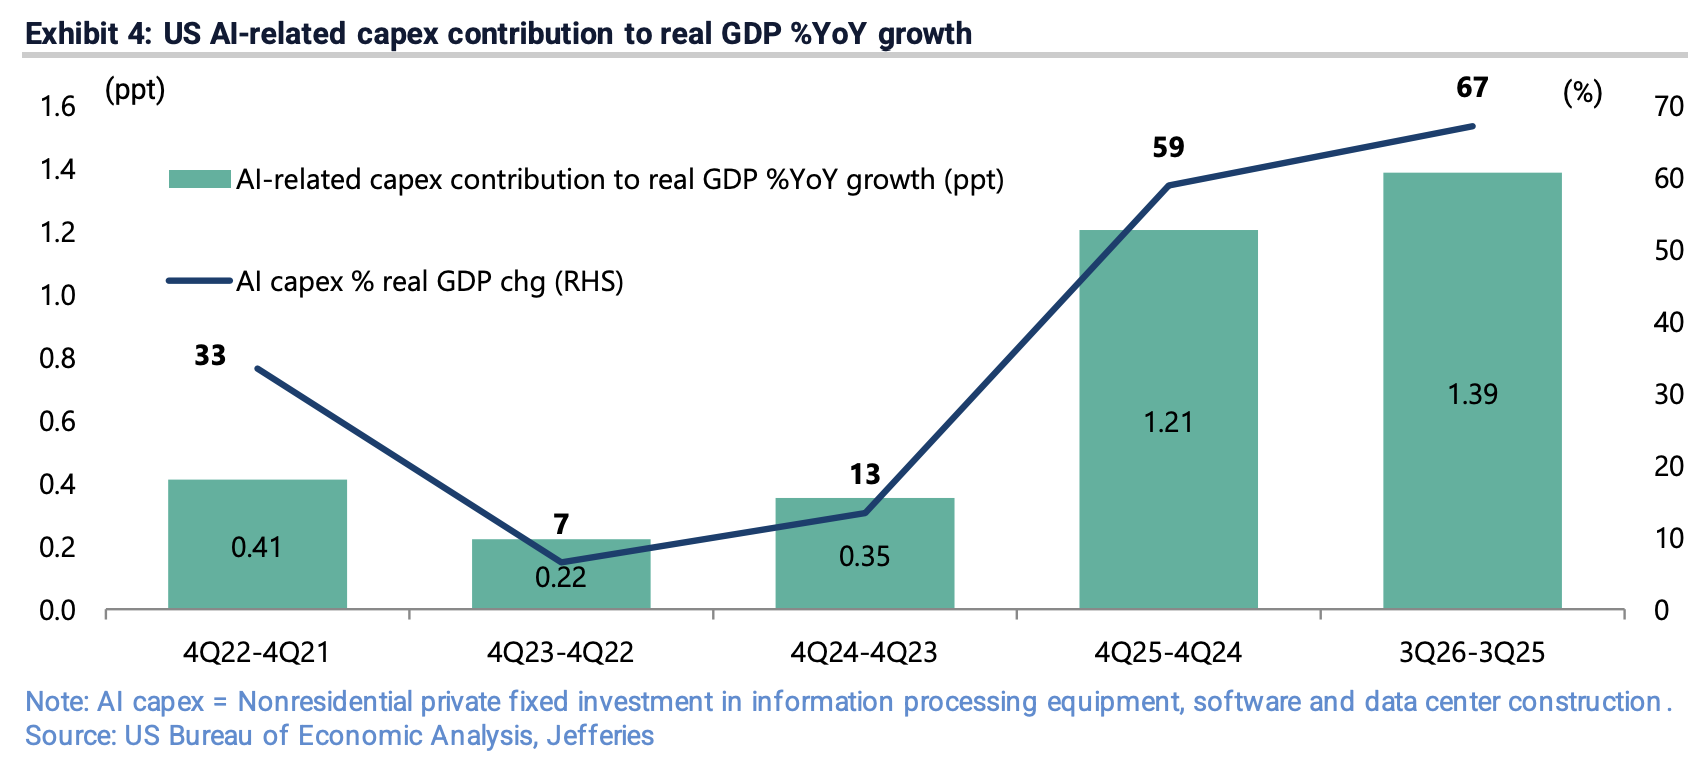
市場はすでに先行して反応している。半導体株は引き続き圧力を受け、クレジット市場では明確な亀裂が現れている:Amazon、Alphabet、Metaの10年物社債の利回りスプレッドは最近の最低水準からそれぞれ16、16、35ベーシスポイント拡大し、OracleとCoreWeaveの5年物CDSスプレッドは6月初旬の安値からそれぞれ329、1163ベーシスポイントへと急騰した。同時に、米国の中間選挙後に民主党が再び議会を掌握したことで、データセンターおよびAIモデルに対する彼らの規制姿勢がAI投資への期待をさらに抑制するのではないかという市場の懸念も高まっている。
クレジット市場が警鐘、AI投資のコンセンサス予測が下方修正圧力に直面
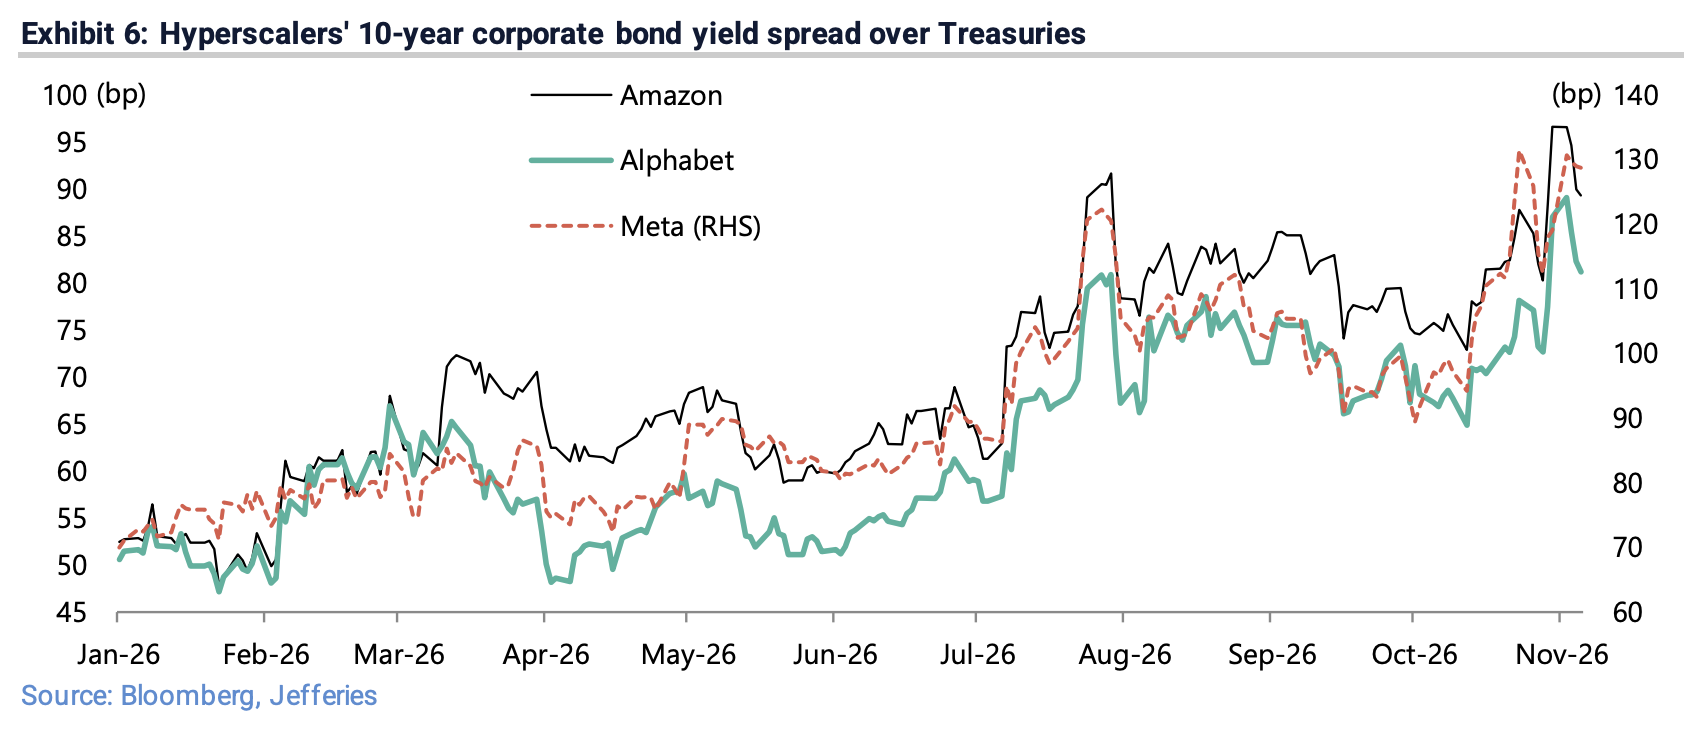
クレジット市場の不安定さこそが、今回のAI設備投資ピーク論に対する最も直接的な市場根拠である。Jefferiesレポートでは、AI設備投資リスクを評価する最善の方法はAI関連のクレジットスプレッドの動向を継続的に追跡することであり、現在のスプレッドの動きは明確に引き締めのシグナルを発していると指摘している。
具体的なデータでは、Amazon、Alphabet、Metaの10年物社債の利回りスプレッドは、10月12日現在の最近の安値である73、65、94ベーシスポイントから、それぞれ89、81、129ベーシスポイントへと拡大した。OracleとCoreWeaveの5年物CDSスプレッドは6月初旬の安値153、452ベーシスポイントから、10月下旬にはそれぞれ329、1163ベーシスポイントまで急上昇。SoftBankの5年物CDSスプレッドも6月末の278ベーシスポイントから442ベーシスポイントへ拡大している。
このシグナルの核心は、市場がAI関連投資に対してますます資金調達意欲が低下していることを示す。Jefferiesレポートでは、これは4大ハイパースケールクラウド事業者(Microsoft、Amazon、Alphabet、Meta)が2026年に合計で約1兆400億ドルに達するとの市場コンセンサス予測に、深刻な下方修正リスクがあることを意味する。
ハイパースケールクラウド事業者のフリーキャッシュフローが逼迫、AIが伝統事業を侵食
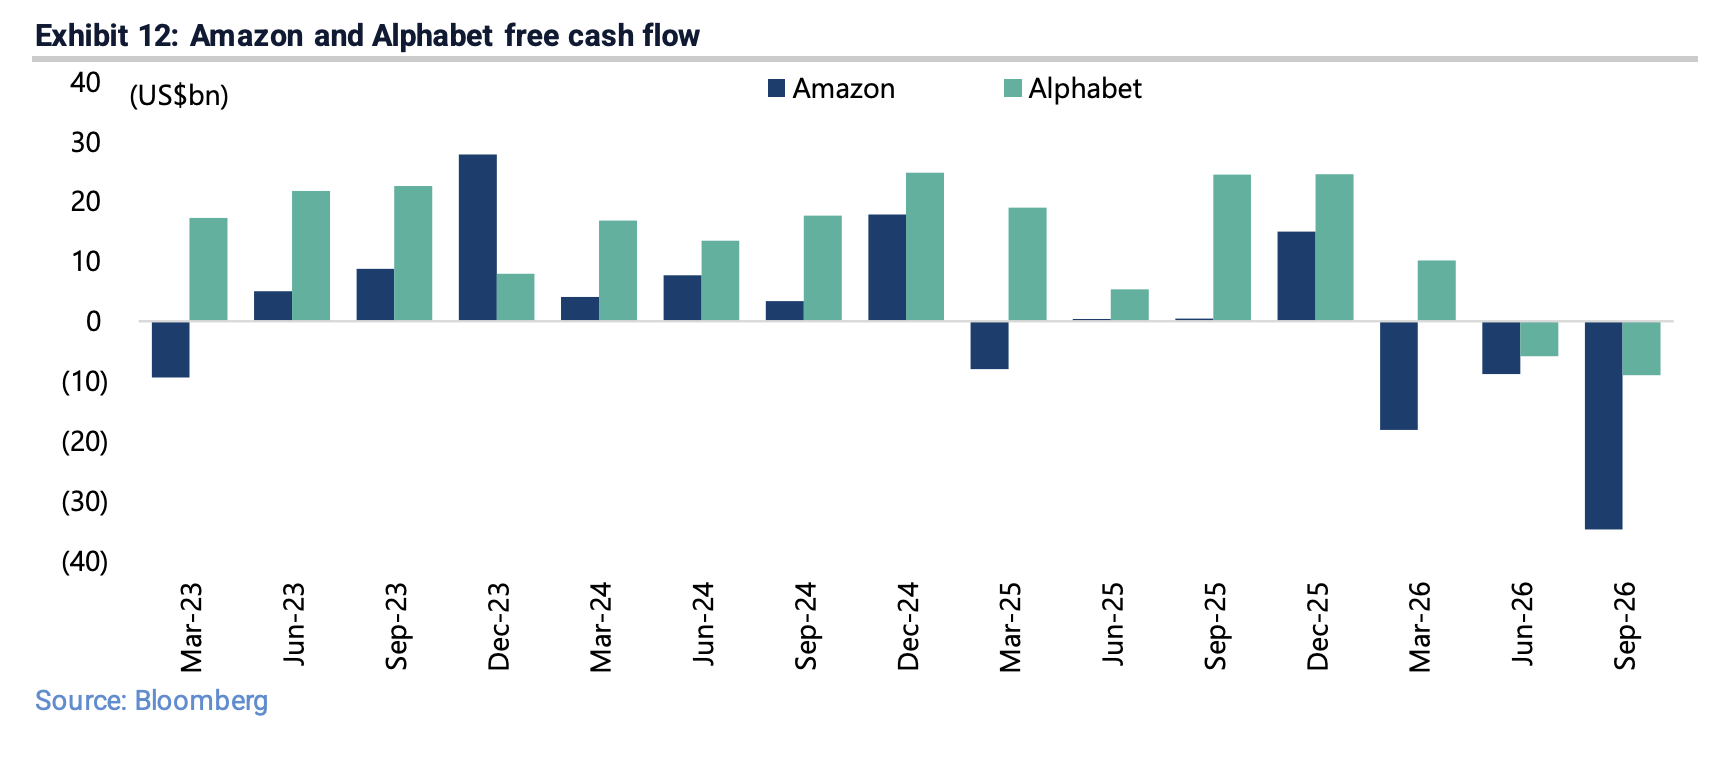
最新の決算は、AI設備投資の持続可能性への疑念をさらに強めている。4大ハイパースケールクラウド事業者の第三四半期設備投資は前年比108%増の2020億ドルに達したが、同時にAmazonおよびAlphabetのフリーキャッシュフローはそれぞれ-350億ドルと-90億ドルに転落した。
さらに市場が警戒するのは、AIがすでにハイパースケールクラウド事業者の従来のコア事業を侵食し始めていることだ。AlphabetのGoogle検索収入成長率は2026年第1四半期の前年比19%から第3四半期には12%へと大幅に減速し、検索収入がAlphabetの総収入に占める比率は初めて50%を下回り49.7%となった。一方、Google Cloud収入は前年比103%増の307億ドルとなり、比率は20.7%から24.1%へ上昇。Amazonのオンラインストア収入成長率も第2四半期の15%から第3四半期には2%へと急落し、AWS収入は前年比39%増の460億ドルとなった。
Jefferiesレポートでは、ハイパースケールクラウド事業者がAIに大規模な投資を行う動機の根底にあるのは、AIが自社の伝統事業を覆すことへの恐怖であり、これは攻撃的というよりも防御的な投資ロジックであるため、「投資しなければ死を待つのみ、投資しても生き残るかは不明」という囚人のジレンマに陥っていると評している。
循環的な融資システムの規模拡大、「大きすぎて潰せない」リスクも浮上
Jefferiesレポートは、米国AIエコシステムにおいてますます構造的リスクが増大している点にも特に触れている。すなわちAI設備投資を巡る循環的な融資システムの存在だ。
4大ハイパースケールクラウド事業者(Microsoft、Amazon、Alphabet、Oracle)の残存履行義務(RPO)、すなわち契約収入の積み残しは、前四半期末で2.5兆ドルに達した。同時に、データセンター資金調達はオフバランスシートで行われるケースが増え、ハイパースケールクラウド事業者とプライベートクレジットが連携して「特別目的」投資ビークルを設立している。
CoreWeaveは今年5月に31億ドルの延長引き出し型タームローン(DDTL 5.0)の資金調達を完了、これは公開されたシンジケーションによりファイナンス子会社を通じて発行された最初のGPU担保型借入であり、満期利回りは7.62%から8.36%に上昇している。推計によれば、データセンター資産証券化の年間新規発行規模は2025年に270億ドル、2026年には400億ドルに達するとみられる。
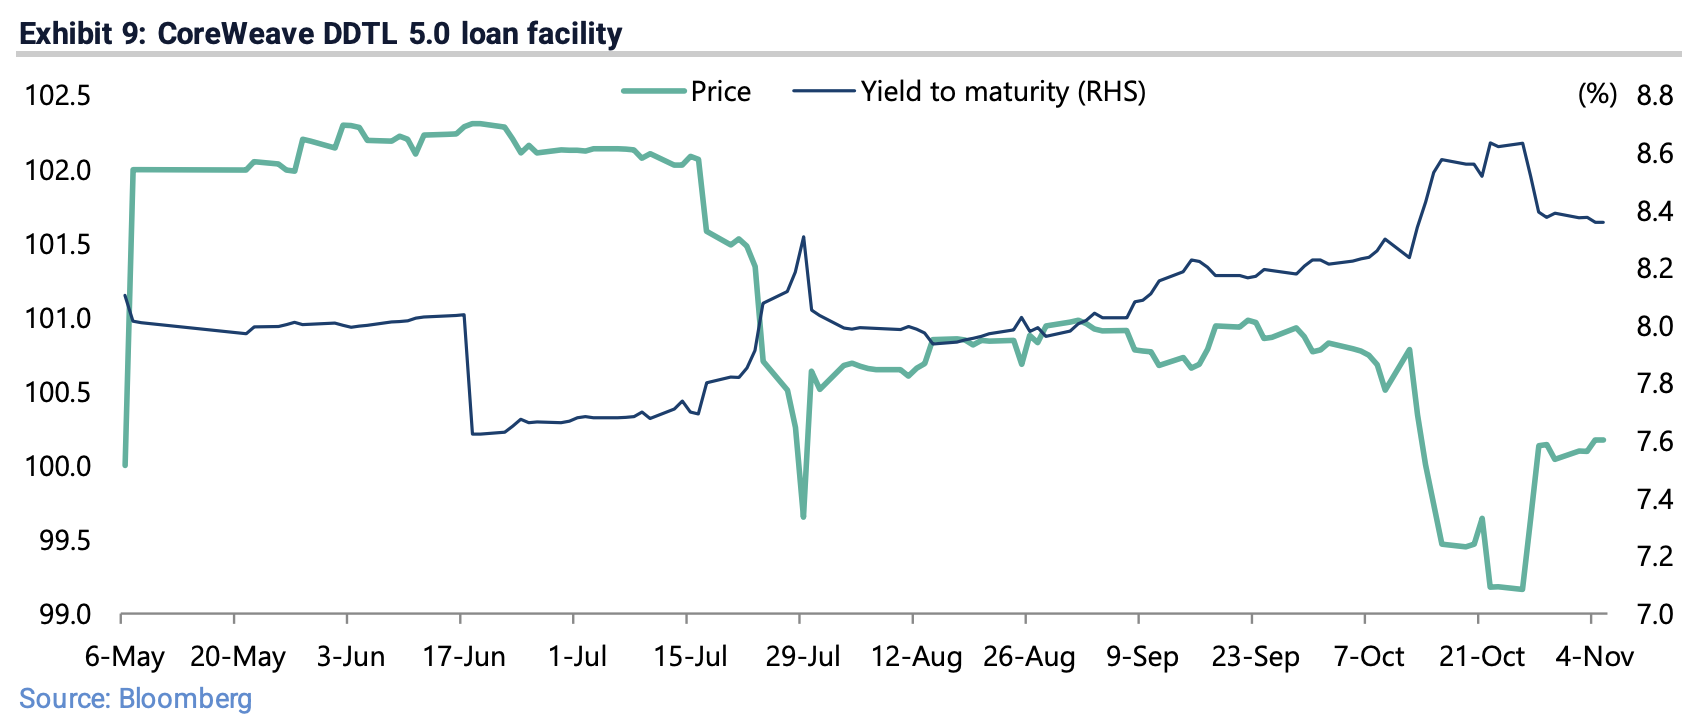
Jefferiesレポートは、上述した体制は財務的に極めて高リスクであり、米国AIエコシステムの一部がすでに「大きすぎて潰せない」と想定しなければ成立しないとしている。
Microsoftの人員削減と中国AIのコスト削減が産業パラダイムの転換を示唆
AI設備投資サイクルの潜在的な転機は、企業行動にも現れ始めている。Microsoftは約6万人の適格従業員に自主退職制度を提供することを発表、これは世界の全従業員数の4分の1以上に相当する。Jefferiesレポートは、この動きは設備投資コストが継続的に膨張する中でコスト削減を狙ったものであり、たとえMicrosoftの第3四半期フリーキャッシュフローが依然186億ドルのプラスであっても、だと指摘した。
同時に、Jefferiesのグローバルクオンツストラテジー責任者Desh Peramunetillekeは10月中旬のレポートで、世界AI株式のコンセンサス利益成長率予測は2026年の約100%から2027年には30%、2028年には22%へと急減速すると予想し、投資家にAI以外の分野への分散を勧めている。
中国では、コスト削減というロジックがAIブームの初期から一貫している。Jefferiesの中国テック・テレコムリサーチ責任者Edison Leeは、中国のAIラボが常に計算リソース効率に焦点を当てていると指摘、これは計算リソースが希少であること、そして中国のAIが当初からAGIというSilicon Valley的な最終目標ではなく商用アプリケーションに重きを置いてきたことに由来する。この実務的なアプローチが、米国のAI業界でも資金調達が難しくなる中、模倣せざるを得なくなるかもしれない。
もしAI投資が急ブレーキなら米国債は「避難港」になれない
Jefferiesレポートは、AI設備投資の急激な縮小によるマクロ経済への影響について明確に警鐘を鳴らしている:これは米国経済の成長に直接的な悪影響を与え、FRB政策の期待がタイト化から緩和化に急速に逆転することになる。
しかし、レポートは同時に、このようなシナリオでは米国国債が伝統的な「安全資産」としての役割を果たせないことも指摘する。その理由は「財政主導」効果にあり、米国の現時点での財政赤字はGDPの6.2%に達し、歴史的傾向からみると景気後退時には赤字がさらに約6ポイント拡大する。経済が下落すれば、市場の注目は急激な財政収入悪化に向かい、その際の米国債市場は従来とは異なり、むしろ問題を抱える新興市場のような動きを見せることになる。
また、レポートはAmara法則から投資家に対し「新技術の短期的影響は過大評価され、長期的影響は過小評価されやすい」と警告。現在の市場動向を見ると、世界のAIへの短期的な熱狂はすでにピークに達した可能性が高い。投資家にとって、AI設備投資サイクルの不確実性が高まる中、金やバイオテクノロジーなどAI投資との相関が低い資産にも注目する価値があるだろう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場の波乱の一週間!AI売りが一時停止、しかし強力な非農業部門雇用統計が利上げの警鐘を鳴らす、金曜の反発は単なる「デッド・キャット・バウンス」か?

民主党がデータセンターのブームを破壊する?ゴールドマン・サックスが「逆風でも強気」:予測を上方修正!
ゴールドマン・サックスは米国のデータセンター建設支出予測を逆風の中で引き上げ、2026年の予想を670億ドルから800億ドルに、さらに2028年には初めて1,250億ドルという予測を示しました。テキサス州の停止命令が市場に恐怖を引き起こしたものの、ゴールドマン・サックスは本質的には中止ではなく延期であると考えており、全体的な建設サイクルの強靭性は依然として存在すると見ています。しかし、高いレバレッジを持つ開発業者は、資金調達コストの上昇や契約キャンセルという実質的なリスクに直面しています。

半導体株が大反発、今が買い時か、それとも逃げ時か?
MicrosoftがAI算力レンタルを縮小!徐々にOracle Cloud契約から撤退、「新クラウド」CoreWeaveが急落
報道によると、Microsoftはここ数ヶ月、レンタルしていたOracleの一部コンピューティングリソースを段階的に閉鎖してきた理由は、Oracleのサーバーが旧世代のNVIDIAチップを搭載しており、Microsoftの技術仕様要件を満たしていないためだという。Oracleの株価は一時下落し、5%以上下落する場面もあった。OracleはAIインフラストラクチャの需要が依然として強いことを強調しており、旧世代GPUへの需要も含まれている。木曜日には、Microsoftが納品の遅れやコスト高騰のため、新たなクラウド協力の再検討を行っているとの報道がすでに出ていた。
暗号資産価格
もっと見る


