
Muling nagsimula ang Curve team, magiging susunod bang phenomenal na DeFi application ang YieldBasis?

Ang YieldBasis ay kumakatawan sa isa sa pinaka-makabago at makabagong disenyo sa pagbibigay ng liquidity mula noong orihinal na stable swap model ng Curve.
Ang YieldBasis ay kumakatawan sa isa sa mga pinaka-makabago at inobatibong disenyo sa liquidity provision mula pa noong orihinal na stable swap model ng Curve.
May-akda: Saint
Pagsasalin: AididiaoJP, Foresight News
Sa bawat ilang panahon, mayroong isang DeFi na produkto na sumisikat sa crypto market.
Ginawang madali ng Pumpfun ang pag-iisyu ng token, habang binago naman ng Kaito ang content distribution.
Ngayon, muling binibigyang-kahulugan ng YieldBasis ang paraan ng pagkita ng mga liquidity provider: sa pamamagitan ng pag-convert ng volatility sa kita at pag-aalis ng impermanent loss.
Sa artikulong ito, tatalakayin natin ang mga pangunahing kaalaman, ipapaliwanag ang kung paano gumagana ang YieldBasis, at bibigyang-diin ang mga kaugnay na oportunidad sa pamumuhunan.
Pangkalahatang-ideya
Kung ikaw ay nagbigay na ng liquidity sa isang dual-asset pool, malamang ay naranasan mo na ang impermanent loss.
Ngunit para sa mga hindi pamilyar sa konseptong ito, isang mabilis na pagbalik-tanaw:
Ang impermanent loss ay isang pansamantalang pagkawala ng halaga na nangyayari kapag nagbibigay ng liquidity sa isang pool na may dalawang asset.
Habang ang mga user ay nagte-trade sa pagitan ng mga asset na ito, awtomatikong nire-rebalance ng pool ang balanse, na kadalasang nagreresulta sa mas maraming hawak na asset na nabenta para sa liquidity provider.
Halimbawa, sa isang BTC/USDT pool, kung tumaas ang presyo ng BTC, magbebenta ang mga trader ng BTC sa pool para kumita, at ang liquidity provider ay magtatapos na may mas maraming USDT at mas kaunting BTC.
Kapag winithdraw ang pondo, ang kabuuang halaga ng posisyon ay kadalasang mas mababa kaysa kung nag-hold lang ng BTC.
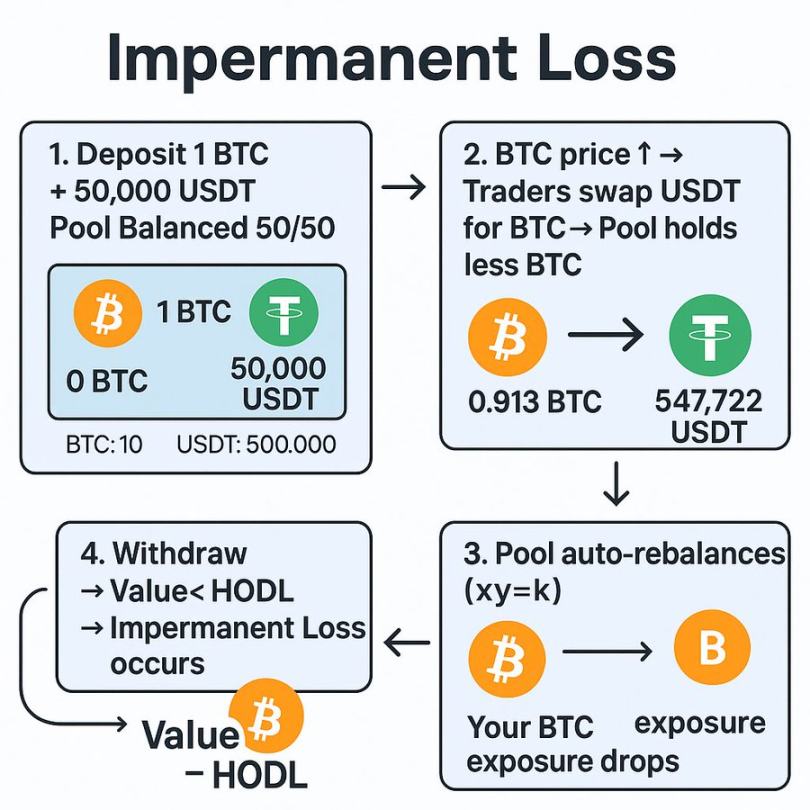
Noong 2021, sapat na ang mataas na annual percentage yield at liquidity incentives para mapantayan ito.
Ngunit habang nag-mature ang DeFi, naging tunay na depekto ang impermanent loss.
Iba't ibang protocol ang nagpakilala ng mga solusyon, gaya ng concentrated liquidity, delta-neutral liquidity provision, at single-sided pools, ngunit bawat isa ay may kani-kaniyang trade-off.
Ang YieldBasis ay gumagamit ng bagong pamamaraan, na layuning gawing muli ang liquidity provision na kumikita sa pamamagitan ng pagkuha ng kita mula sa volatility at ganap na pag-aalis ng impermanent loss.
Ano ang YieldBasis?
Sa madaling salita, ang YieldBasis ay isang platform na itinayo sa ibabaw ng Curve, na gumagamit ng Curve pools upang makabuo ng kita mula sa price volatility habang pinoprotektahan ang posisyon ng liquidity provider mula sa impermanent loss.
Sa paglulunsad, ang Bitcoin ang pangunahing asset. Ipinapasok ng mga user ang BTC sa YieldBasis, na inilalagay ito sa Curve BTC pool at gumagamit ng natatanging on-chain structure upang mag-apply ng leverage, kaya na-neutralize ang impermanent loss.
Itinatag ng parehong team sa likod ng Curve, kabilang si @newmichwill.
Ang YieldBasis ay nakamit na ang mahahalagang milestone:
• Nakalikom ng mahigit 50 millions USD mula sa mga top founder at investor
• Nakapagtala ng mahigit 150 millions USD na committed amount sa Legion sale
• Napuno ang kanilang BTC pool sa loob lamang ng ilang minuto matapos ang paglulunsad
Paano nga ba gumagana ang mekanismong ito?
Pag-unawa sa Workflow ng YieldBasis
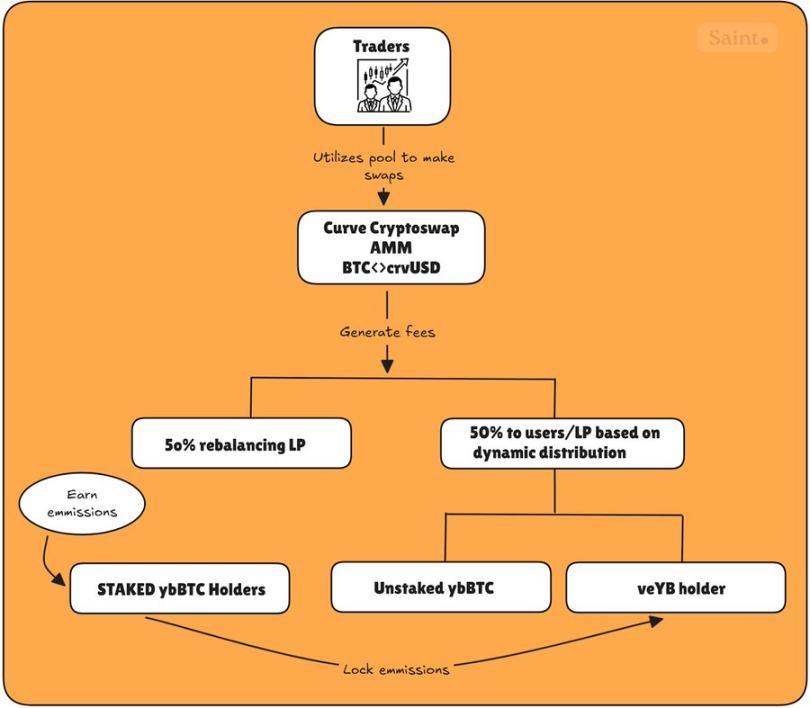
Ang YieldBasis ay gumagana sa pamamagitan ng tatlong-hakbang na proseso, na layuning mapanatili ang 2x leveraged position habang pinoprotektahan ang liquidity provider mula sa downside risk.
Pagdeposito
Ang unang hakbang ng user ay magdeposito ng BTC sa YieldBasis upang mag-mint ng ybBTC, isang receipt token na kumakatawan sa kanilang share sa pool. Ang mga kasalukuyang suportadong asset ay kinabibilangan ng cbBTC, tBTC, at WBTC.
Flash Loan at Leverage Setup
Nagfa-flash loan ang protocol ng crvUSD na katumbas ng USD value ng naidepositong BTC.
Ipinapares ang BTC at hiniram na crvUSD, at ibinibigay bilang liquidity sa BTC/crvUSD Curve pool.
Ang nabuong LP token ay ide-deposito bilang collateral sa Curve CDP (collateralized debt position) upang makakuha ng isa pang crvUSD loan, na gagamitin upang bayaran ang flash loan at gawing ganap na leveraged ang posisyon.
Nagbibigay ito ng 2x leveraged position na may constant 50% debt ratio.
Leverage Rebalancing
Habang gumagalaw ang presyo ng BTC, awtomatikong nire-rebalance ng system upang mapanatili ang 50% debt-to-equity ratio:
- Kung tumaas ang BTC: Tumataas ang halaga ng LP → Protocol ay humihiram ng mas maraming crvUSD → Nire-reset ang exposure sa 2x
- Kung bumaba ang BTC: Bumaba ang halaga ng LP → Nagre-redeem ng bahagi ng LP → Nagbabayad ng utang → Ibinabalik ang ratio sa 50%
Nananatiling constant ang BTC exposure, kaya hindi ka mawawalan ng BTC kahit na magbago ang presyo.
Ang rebalancing ay hinahawakan ng dalawang pangunahing bahagi: rebalancing automated market maker at virtual pool.
Sinusubaybayan ng rebalancing automated market maker ang LP tokens at crvUSD debt, ina-adjust ang presyo upang hikayatin ang mga arbitrager na ibalik ang balanse.
Kasabay nito, ang virtual pool ay nagbabalot ng lahat ng hakbang—flash loan, LP token mint/burn, at CDP repayment—sa isang atomic transaction.
Pinipigilan ng mekanismong ito ang liquidation events sa pamamagitan ng pagpapanatili ng stable leverage, habang nagbibigay ng maliit na profit incentive sa mga arbitrager upang mapanatili ang balanse.
Ang resulta ay isang self-balancing system na patuloy na naghe-hedge ng impermanent loss.
Mga Bayarin at Token Distribution
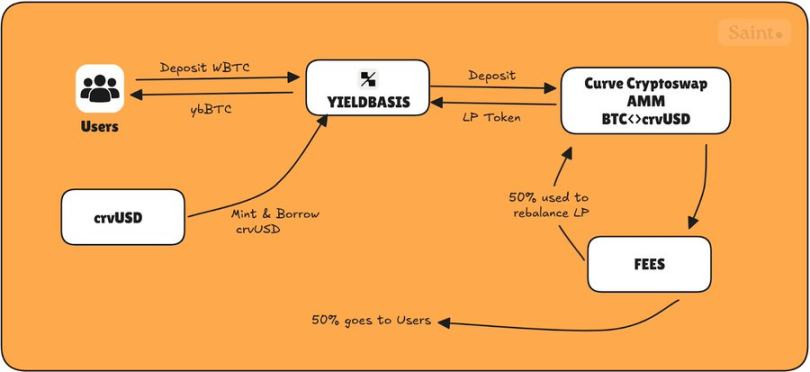
Ang YieldBasis ay may apat na pangunahing token na nagde-define ng incentive system nito:
- ybBTC: Claim sa 2x leveraged BTC/crvUSD LP
- Staked ybBTC: Staked na bersyon para kumita ng token emissions
- YB: Native protocol token
- veYB: Vote-locked YB na nagbibigay ng governance rights at boosted rewards
Lahat ng trading fees mula sa BTC/crvUSD pool ay hinahati:
- 50% sa mga user (ibinabahagi sa unstaked ybBTC at veYB holders)
- 50% pabalik sa protocol, pinopondohan ang rebalancing mechanism
Tinitiyak ng 50% na ibinabalik sa rebalancing pool na hindi magkakaroon ng liquidation call dahil sa kakulangan ng arbitrager upang i-balanse ang pool; kaya ginagamit ng protocol ang 50% ng protocol fees para gawin ito mismo.
Ang natitirang 50% na ibinabahagi sa mga user ay hinahati sa unstaked ybBTC at veYB governance, na sumusunod sa dynamic allocation.
Sa madaling sabi, sinusubaybayan ng protocol ang dami ng staked ybBTC at ginagamit ang sumusunod na formula upang i-adjust ang fees na maaaring kitain ng bawat holder (unstaked ybBTC at veYB):
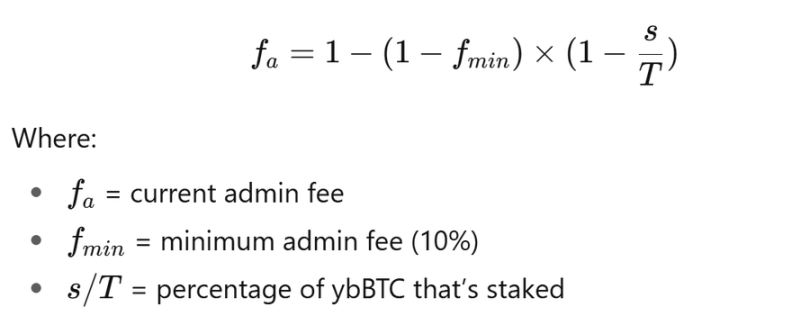
Kapag walang nag-stake (s = 0)
Kaya, 𝑓ₐ = 𝑓𝑚𝑖𝑛 = 10%, veYB holders ay nakakakuha lamang ng maliit na bahagi (10%), at ang unstaked ybBTC holders ay nakakakuha ng natitirang bahagi (90%).
Kapag lahat ay nag-stake (s = T)
Kaya, 𝑓ₐ = 100%, veYB holders ay nakakakuha ng lahat ng user-side fees dahil walang natitirang kumikita ng trading fees.
Kapag kalahati ng supply ay naka-stake (s = 0.5T), tumataas ang management fee (≈ 36.4%), veYB ay nakakakuha ng 36.4%, at ang unstaked holders ay naghahati sa 63.6%.
Para sa staked ybBTC holders, tumatanggap sila ng YB emissions na maaaring i-lock bilang veYB, minimum 1 linggo, maximum 4 na taon.
Maaaring i-lock ng staked ybBTC holders ang kanilang natanggap na emissions upang sabay na makinabang bilang veYB holders sa fees at emissions, na lumilikha ng flywheel effect na nagpapahintulot sa kanila na kumita ng maximum fees mula sa protocol, gaya ng ipinapakita sa diagram sa ibaba.
Mula nang ilunsad, ang yieldbasis ay may ilang kawili-wiling statistics:
- Kabuuang trading volume na 28.9 millions USD
- Mahigit 6 millions USD ang ginamit para sa rebalancing
- Nakalikha ng mahigit 200,000 USD na fees.
Personal na Opinyon
Ang YieldBasis ay kumakatawan sa isa sa mga pinaka-makabago at inobatibong disenyo sa liquidity provision mula pa noong orihinal na stable swap model ng Curve.
Pinagsasama nito ang mga napatunayang mekanismo; vote-escrowed tokenomics, automated rebalancing, at leveraged liquidity provision, sa isang bagong framework na maaaring magtakda ng susunod na pamantayan para sa capital-efficient yield strategies.
Dahil ito ay binuo ng parehong grupo sa likod ng Curve, hindi nakapagtataka ang optimismo ng market. Sa mahigit 50 millions USD na pondo at instant na pagkapuno ng pool, malinaw na tumataya ang mga investor sa hinaharap nitong token launch.
Gayunpaman, ang produkto ay nasa maagang yugto pa rin. Ang relatibong stable na katangian ng BTC ay ginagawang ideal na test asset, ngunit kung maagang ipakilala ang high-volatility trading pairs, maaaring hamunin ang rebalancing mechanism.
Gayunpaman, matibay ang pundasyon, at kung ligtas na mapapalawak ang modelong ito, maaari nitong buksan ang isang bagong frontier ng yield para sa DeFi liquidity providers.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Magpapasya ng takbo ng merkado sa susunod na linggo! Pinakamalaking palaisipan sa midterm election ng US: Republican party biglang napanatili ang Senado vs Democratic party nakakuha ng higit sa 53 na upuan
Ayon sa Citi, halos naipaloob na sa halaga ng US stock market ang inaasahang pagkapanalo ng Democratic Party sa dalawang kapulungan, ngunit ang kontrol sa Senado ang tunay na mahalagang salik. Kung ang Republican Party ay hindi inaasahan ngunit mapanatili ang kontrol sa Senado, maaaring tumaas ang US stock market bago matapos ang taon. Kung manalo ang Democratic Party ng higit sa 53 na upuan, ang inaasahang pagtaas ng buwis sa mga negosyo, negosasyon sa fiscal, at panganib mula sa regulasyon ng AI data centers ay maaaring magdulot ng presyon sa merkado.
AI na “Perpektong Bagyo” na Iskrip: Tumatunog ang Babala sa Pamilihan ng Utang, Lalong Lumalala ang Sitwasyon dahil sa Mga Ulat Pinansyal, Pipiliin ba ang “Huling Sultada”?
Ang kasikatan ng AI ay nahaharap sa tatlong sabayang panganib mula sa merkado ng utang, financial report, at politika: Tumataas ang threshold para sa pagpopondo, halos sarado na ang merkado ng bond para sa AI cloud companies; Lumolobo ang capital expenditure ng mga higanteng teknolohiya habang lumalala ang free cash flow, kaya nade-delay ang pag-angat ng stock price; Sa paglapit ng midterm elections, tumitindi ang pagtutol sa data centers na maaaring magtulak sa paghihigpit ng regulasyon. Ang merkado ay unti-unting lumilipat mula sa simpleng paghahabol sa processing power patungo sa mas mahigpit na pagtatanong ukol sa return on investment.

Ang kasalukuyang pinakamalaking hamon sa AI: Nauubos na ang murang pondo!

Pagbabalik ng 2008! Isang artikulo para maintindihan ang pinaka-mainit na trading sa Wall Street: AI CDS
Habang ang mga higante ng AI ay agresibong gumagastos para sa pagpapalawak, nagbababala na ang credit market. Sa loob lamang ng kalahating taon, tumaas ng mahigit 170% ang CDS spread ng mga chip company tulad ng Broadcom at Nvidia. Bagaman 8% lang ng investment-grade index ang binubuo ng 10 pangunahing AI companies tulad ng Google at Amazon, sila ay may dalang 16% ng kabuuang implicit credit risk. Ang mga tagagawa ng chips ay nagbabagong anyo mula sa mga tech company papunta sa pagiging “mga sentralisadong lending institution,” at ang dami ng CDS trading ay tumaas ng mahigit 1900% kumpara sa nakaraang taon.

Mga presyo ng crypto
Higit pa


