
Kahit mas maganda kaysa inaasahan ang datos ng implasyon, patuloy pa ring tumataas ang yield ng US Treasury, hinala ng Wall Street na "Japan ang nasa likod nito"

Patuloy ang alon ng pagbebenta ng US Treasury, at ngayon nakatuon ang pansin ng merkado sa Japan. Kahit na ang datos ng inflation ay nagpakitang bumagal, ang 10-taong US Treasury yield ay patuloy na tumaas sa napakataas na antas na 5.28%, at masigasig na pinagtatalunan ng mga analyst sa Wall Street kung saang paraan nga ba ginagampanan ng Japan ang pagmamaneho ng pag-ugoy ng pandaigdigang merkado ng bonds.
Noong Huwebes, bagama’t mas mababa sa inaasahan ang core PCE data, ipinagpatuloy pa rin ng US Treasury yields ang pagtaas, na bumigo sa inaasahan ng merkado na “ang paglamig ng inflation ay magpapagaan ng pagbebenta.” Itinuro ng Yardeni Research at Deutsche Bank ang sanhi ng problema sa Japan, ngunit may magkaibang pananaw sa mekanismo ng paglipat — ang una ay naniniwalang ang pag-close ng yen carry trade ang pangunahing rason, samantalang ang ikalawa ay naniniwalang ang mismong pagtaas ng Japanese Government Bond (JGB) yields ang susi.
Ang pangunahing epekto ng hidwaan na ito: Kailan titigil ang pagbebenta ng US Treasury, o maaaring nakasalalay ito kung matatag nga ba ang Japanese bond market. Ipinapakita ng pinaka-bagong ulat ng Goldman Sachs na ang CTA trend-following funds ay may netong short position sa global bond market na umabot na sa -$170 bilyon (DV01 base), at patuloy pang lumalawak, na nagpapakita na ang pesimismo sa bond market ay umabot na sa makasaysayang sukdulan.
Dalawang Interpretasyon: Carry Trade Closeout o Interest Rate Repricing?
Sa ulat, itinuturo ni Ed Yardeni, presidente at chief investment strategist ng Yardeni Research, na ang mga investor na gumamit ng yen bilang pagpuhunang currency sa carry trade ay maaaring nagpapalala ng pagbebenta ng bonds sa mundo. Aniya, sa pagtaas ng interest rate ng Bank of Japan (BOJ), napipilitang ibenta ng mga carry traders ang mga government bonds na binili gamit ang murang yen loans, “Ang transaksiyong ito ang nagbigay-daan sa maraming bansa na mapanatili ang fiscal deficit operations nang hindi nagtutulak ng bond yields pataas, ngunit oras na ngayon para magbayad ng utang.”
Dagdag pa ni Ed Yardeni, habang nagpapanatili ang Bank of Japan at iba pang pangunahing central banks ng napakababang borrowing costs, marami ang mga pamahalaan na nakapag-utang at nakabuo ng napakalaking utang. Tinawag niya ang kasalukuyang kalagayan bilang “paghihiganti ng bond vigilantes”—isang konseptong siya mismo ang nagpasimula at nagpalaganap noong dekada 1980.
Ngunit hinamon ni Shoki Omori, chief Japan fixed income strategist ng Deutsche Bank, ang nasabing lohika. Aniya, sa mekanismo, dapat magdulot ng yen appreciation ang pag-close ng carry trade, at may iiwan na tiyak na “fingerprint” sa merkado: tumataas ang yen, bumabagsak ang yen shorts ng mga speculators, bumababa ang stock market, at tumataas ang US Treasuries dahil sa safe-haven demand. “Ngunit ang kasalukuyang galaw ay kabaligtaran—” aniya, “Sabay na bumabagsak ang bonds at yen, senyales ito ng repricing ng inflation at interest rates, hindi ng deleveraging.”
Ang direksyon ng daloy ng puhunan ay sumusuporta rin sa interpretasyong ito. Ipinapakita ng lingguhang datos ng Japanese Ministry of Finance na sa dalawang linggo hanggang Setyembre 12, net buyers ng foreign long-term bonds ang mga residenteng Hapones (netong pagbili ng 1.1 trilyong yen mula Setyembre 6 hanggang 12), habang noong huling bahagi ng Agosto ay net sellers sila ng 2.8 trilyong yen; samantala, apat na sunod na linggo nang netong bumibili ng Japanese long-term bonds ang mga hindi residents, kung saan 2.2 trilyong yen ang binili noong linggo ng Setyembre 12. Ipinaliwanag ito ni Shoki Omori bilang “pagpasok ng foreign capital sa JGB, muling paglabas ng Japanese capital”—salungat sa lohika ng capital repatriation.
Konsensus sa Gitna ng Hidwaan: Ugat ng Problema ay Japanese Bond Market
Kahit may hindi pagkakaunawaan sa mekanismo ng transmisyon, nagkakasundo ang parehong analysts sa isang bagay: Ang ugat ng pagbebenta ng US bonds ay nakaturo sa Japan, at ang sentro ay ang kaguluhan sa domestic bond market ng Japan.
Sa ulat ni Goldman Sachs strategist Isabella Rosenberg na pinamagatang “Anong Fiscal Risk Signal ang Ipinapadala ng Japanese Yields?”, tinukoy niya na simula Mayo, lumawak ang JGB swap spreads kasabay ng pagtaas ng yield sa kabuuan ng yield curve. Napansin niya na ang pagganap ng JGB laban sa swap ay mas maganda kaysa inaasahan – ibig sabihin, mas malaki ang itinaas ng swap yield kaysa bond yield – kaya mahirap palakasin ang panoorin na “JGB supply at demand issue ang nagtutulak ng pagbebenta,” at kabaligtaran ito ng nangyari matapos alisin ang yield curve control (YCC).
Nakikita ng Goldman Sachs na ang relatibong lakas ng JGB ay maaaring resulta ng maraming factors: pagbaba ng issuance sa long end, optimistikong inaasahan sa domestic demand (lalo na sa sitwasyon ng GPIF at mga patakaran ukol sa NISA), at marginal na pagluwag ng supply pressure sa long end mula sa mga pamamalaan ng Japan, US, UK at iba pang pangunahing ekonomiya.
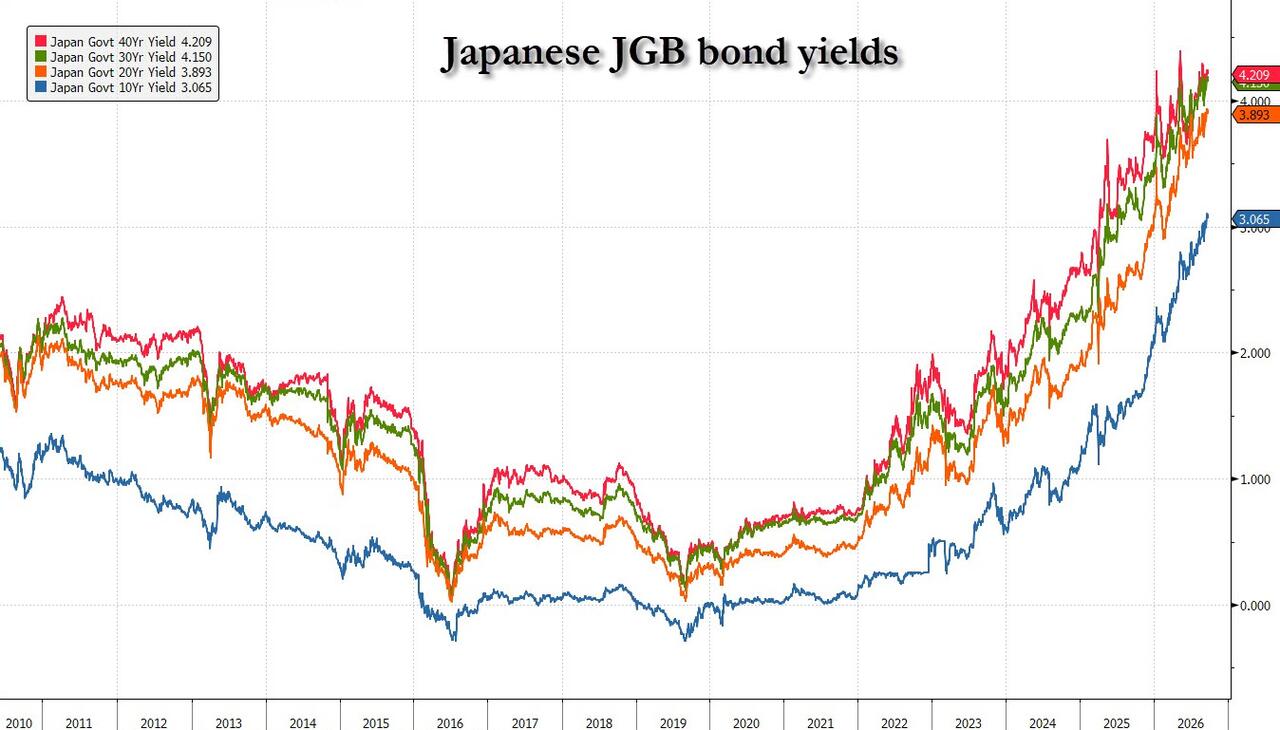
Gayunpaman, nagbabala rin ang Goldman Sachs na panggitnang panahon, dahil inaasahan na tataas ang issuance ng JGB sa susunod na taon at patuloy ang BOJ sa pag-phase out ng balance sheet, dapat magbalik sa mas makitid na antas ang swap spreads. Sa madaling salita, kung hindi magiging matatag ang Japanese bond market, mahirap asahan na hihina ang selling pressure sa US Treasuries, lalo na’t karamihan sa long-term JGB yields ay nasa makasaysayang mataas na antas.
Political Constraints na Nagiging Sagabal sa BOJ
Ang mas nakababahala pa sa merkado ay ang kaluwagan ng patakaran ng Bank of Japan.
Ipinahayag na ni bagong Punong Ministro Sanae Takaichi ang hindi niya pagkakasiya sa kamakailang pagtaas ng rate, at nagpaplanong palitan ang ilang BOJ board members ng mga mas ‘dovish’, na nangangahulugang walang political will ang BOJ na higit pang higpitan ang policy stance nito.
Sa ganitong kalagayan, umakyat na sa bihirang mataas na antas ang 10-taong JGB yield, at malinaw na hinuhusgahan ng merkado na hindi sapat ang lakas ng rate hikes ng BOJ para sugpuin ang patuloy na pagtaas ng inflation sa Japan. Ang kamakailang matinding atensyon ni Secretary of Finance Vincent sa sitwasyon sa Japan ay lalong nagpapatibay sa malalim na epekto ng Japanese bond market sa galaw ng US Treasuries.
Sa kasalukuyan, ang CTA trend-following funds ay may netong short positions sa pandaigdigang bond market na umabot na sa -$170 bilyon, at lingguhan pa ring lumalawak, indikasyon na ang bearish sentiment sa global bond market ay sumagad na sa pinakamataas na antas sa kasaysayan. Gayunpaman, pinapaalala ng Goldman, kapag may senyales ng deflation o kitang-kitang paghina ng ekonomiya, maaaring maranasan ang pinakamalupit na short squeeze sa kasaysayan sa US at Japanese government bonds.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang Bangko Sentral ng Hapon ay lumipat sa "anti-inflation" na mode! Ipinahihiwatig ni Kazuo Ueda na may natitirang puwang para sa pagtaas ng interest rate, at ang aksyon ngayong Disyembre ay tinututukan
Ang Bank Sentral ng Hapon ay nagpapanatili ng kanilang policy rate sa 1.25% ngayong Biyernes, ngunit ang pahayag ng gobernador na si Kazuo Ueda sa press conference pagkatapos ng pagpupulong ay naglabas ng mas mahalagang signal sa polisiya kaysa sa mismong desisyon sa rate ng interes.

Pagsusugal sa AI ay nagsunog ng cash cow, sa pagkakataong ito, hindi na "ginagantimpalaan ng merkado ang pagsusunog ng pera"!
Ang kumpetisyon sa paggastos para sa AI ay nahaharap ngayon sa hamon ng kakayahang kumita: Ang paglago ng Google Search Ads ay bumagsak sa pinakamababang antas sa loob ng limang quarters, habang ang Amazon ay nagkaroon ng pagbagsak ng free cash flow sa isang quarter na umabot sa -$33.5 bilyon. Sa kabila nito, nananatili pa rin ang plano ng dalawang kumpanya na gumastos ng higit sa $400 bilyon sa capital expenditure. Sa pagbaba ng kita mula sa pangunahing negosyo, pagtaas ng utang at pangangailangan sa financing, ang merkado ay lumilipat mula sa pagbibigay gantimpala sa AI investment patungo sa pagtatanong tungkol sa return on investment; ngayon ay muling nire-rebyu ang valuation logic ng mga higanteng teknolohiya.

Nakikita ng Wall Street ang ambisyon ng AWS, ngunit hindi nila makita ang hinaharap ng negosyo ng Amazon Ads
Ang ulat sa Q3 ng Amazon ay nagpapakita ng magkakahalong resulta: Ang backlog ng mga order ng AWS ay tumalon ng 189% hanggang umabot sa $578 bilyon, at bihirang nangako ang CEO na ang bilis ng paglago ay lampas sa 40% pagsapit ng 2027-2028, na may target na umabot sa trilyong dolyar ang kita sa loob ng lima hanggang sampung taon. Gayunpaman, ang paglago ng advertising business ay bumagsak mula 26% hanggang 12%, at ang capital expenditure na $77.3 bilyon ay lampas sa inaasahan, dahilan upang bumaba ng 7% ang presyo ng stock pagkatapos ng trading. Patuloy na inirerekomenda ng mga malalaking bangko ng Wall Street ang pagbili, ngunit inamin nila ang estruktural na panganib na dulot ng AI agents sa ecosystem ng advertising, na hanggang ngayon ay nananatiling hindi pa nalulutas.
Nahulog ang GDP ng France sa ikatlong quarter dahil sa mahinang pamumuhunan at pag-export, mas pinahirapan ang hakbang ng pag-ayos sa pananalapi
Sa kabila ng pagtaas ng gastos sa pagpapautang, marahas na mga protesta, at iba’t ibang hadlang gaya ng pampulitika at hindi tiyak na badyet, ang ekonomiya ng Pransiya ay hindi inaasahang lumiit noong ikatlong quarter.

Mga presyo ng crypto
Higit pa


