
Ang matatag na tunay na interes na sinamahan ng krisis sa reserbang panlabas, ang presyo ng ginto ay maaaring bumaba pa sa maikling panahon

Balita ng HuiTong Oktober 14—— Mataas na presyo ng langis ang nagpapalakas sa sticky inflation, bumababa ang yield ng US Treasuries pero hindi tumataas ang presyo ng ginto, nangangailangan ng dolyar ang mga emerging countries kaya posibleng magbenta ng ginto, ang presyo ng ginto ay posibleng magpatuloy sa paghahanap ng bottom
Pumapasok ang pandaigdigang macro sa yugto ng magkasalungat na kumbinasyon: bumabagal ang pandaigdigang paglago ng ekonomiya, nagsisimulang bumaba ang yield ng US Treasuries—na teoretikal ay positibo sa ginto—ngunit nananatiling mahina ang presyo ng ginto at patuloy pang tumatanggap ng presyon pababa.
Ang pangunahing kontradiksyon ay ang pesimistikong pananaw ng merkado tungkol sa CPI ngayong gabi at PPI bukas bilang indikasyon ng inflation, na posibleng tumulak sa Federal Reserve na pabilisin ang pagtaas ng interest rates. Bukod dito, ang cost-push inflation na dala ng mataas na presyo ng enerhiya ay nagpapatibay sa real interest rates, at dahil dito, ilang emerging countries ay may emergency sa foreign exchange reserves, na posibleng magbenta ng ginto para mapalakas ang liquidity ng dolyar, na magdudulot ng potensyal na supply shock sa merkado ng ginto.
Pagsasanib ng Energy Inflation at AI Worries, Patuloy ang Problema sa Global Economic Growth
Kamakailan ay binigyang-diin ng IMF ang tatlong malalim na kakulangan ng pandaigdigang ekonomiya, at ang mataas na presyo ng langis ay nagpapalubha sa mga istraktural na problemang ito, na nagbababa sa pandaigdigang growth potential.
Patuloy na kinakain ng US fiscal deficit ang pambansang savings, kaya’t umaasa lamang sa pagpapalabas ng utang. Ang Europe naman ay sapat ang savings, pero ang mekanismo ng merkado ay hadlang sa pag-agos ng kapital sa high return projects, kulang pa rin ang epektibong investments.
Sa harap ng external shock na tumaas ang presyo ng enerhiya, mas lalong lumalabas ang mga dating kakulangan ng tatlong pangunahing ekonomiya, kaya lalong napipilitan ang pandaigdigang paglago.
Kasabay nito, ang AI trend na nagsisilbing pundasyon ng pandaigdigang paglago, ay nagsisimula na ring pagdudahan ng merkado. Ang pagharap ng OpenAI sa commercial na paglalatag ay hindi kasing bilis ng inaasahan, at may pangamba na humaba ang return cycle para sa capital expenditures sa compute power;
Nagsimula nang bumagal ang pagtaas ng presyo sa HBM industry chain, kaya nagre-reassess ang merkado sa global ceiling ng demand para sa computing power.
Ang AI ang naging pangunahing tukod ng ekonomiya ng US nitong mga nakaraang taon, at kung bababa ang investment sa AI, bababa ang long-term growth expectation, na lalong magpapahina sa demand para sa global industrial goods at kita ng mga mamamayan.
Pagsama ng Bumababang Kita at Tumataas na Fuel Cost, Nasa Alerto na ang Forex ng mga Turismong Bansa
Ang paghina ng kita ng mga mamamayan kasama ang pataas na nagiging gastos sa fuel ay direktang tumatama sa mga ekonomiyang labis na umaasa sa inbound tourism tulad ng Maldives at Turkey.
Ang foreign exchange income ng ganitong mga bansa ay labis na nakaasa sa overseas tourists, at ang domestic oil ay halos galing lahat sa imports.
Ang pagtaas ng presyo ng langis ay nagpapataas ng presyo ng intl. air tickets, local power generation, at transport, na nagpapababa sa kagustuhan ng tourists na bumiyahe; tuloy-tuloy na bumababa ang kita sa turismo, pero hindi pwedeng bawasan ang gastos sa energy imports. Unti-unting nauubos ang foreign exchange reserves, at nag-aalarm na ang foreign exchange risk.
Noong 2022, naranasan ng Sri Lanka ang sovereign debt crisis—na bunga ng pagbagsak ng kita mula sa turismo at nagmahal na energy bill—na nauwi sa pag-ubos ng foreign exchange reserves.
Kapag naubos ang dollar cash, mapipilitang gamitin ng mga bansang may agarang pangangailangan sa reserves ang ginto bilang last resort for liquidity—kaya mapipilitang magbenta ng ginto para makakuha ng dolyar, at magdadala ito ng potensyal na supply pressure sa presyo ng ginto.
Divergence sa Merkado: Bumababa ang US 10Y Nominal Yield, Pero Nahihirapan Pa Ring Bawiin ang Presyo ng Ginto
Sa mga nakaraang araw, nagkaroon ng pullback ang US 10-year nominal Treasury yield, ngunit hindi bumawi ang presyo ng ginto, dahil napakaliit ng naging pagbaba ng real interest rates.
Ang pagbaba ng nominal long-term yields ay bunga ng pagbaba ng merkado sa US long-term potential growth, at ng paglamig ng AI sentiment—hindi ito bunga ng significant improvement sa expectations ng rate cuts.
Kababay, ang kaguluhan sa Middle East ay nagpapataas ng presyo ng langis, at nagpapalaki ng inflation expectations.
Ayon sa formula: Nominal Yield = Real Rate + Inflation Expectation.
Bumababa ng kaunti ang nominal rates, pero sabay ring tumataas ang inflation expectations, kaya halos walang galaw sa TIPS real rates.
Ang ginto ay isang non-yielding asset, at ang pinakaimportanteng anchor nito ay real interest rate; basta’t matibay ang real interest rate, hindi ramdam ang supposed benefit na dapat ibigay ng pagbaba ng nominal long-term yields, kaya nakikita ang divergence na “bumababa ang long-term bonds, pero hindi tumataas ang ginto”.
Bago Ilabas ang Data, Naipapresyo Na ang Sticky Inflation, Pinipigil ang Golden Rally
Sa ngayon ay nababahala ang merkado na ang cost-push inflation na pinapatakbo ng langis ay stubborn o sticky, kapareho ng pataas na PPI domestically.
Ang pataas na oil prices ay nagtutulak ng pagtaas ng presyo ng upstream industrial goods, at dahan-dahang ipinapasa ang cost down sa value chain.
Kahit mababa ang chance ng US rate hike sa Oktubre, hindi rate hike ang pinampinagbibigyan ng pansin ng market kundi ang kabagalan ng pagbaba ng core CPI na nadadala ng energy inflation, ang extension ng timeline para sa rate cut, at ang posibilidad na manatili ang mataas na rates nang mas matagal.
Bago pa man ilabas ang CPI at PPI data, ipinapresyo na ng market nang maaga ang risk na hindi makokontrol ang inflation gaya ng inaasahan—isa ito sa nagpapatulak pababa ngayon sa presyo ng ginto.
Ikinababahala ng merkado na ang raw oil-driven cost-push PPI uptrend ay hindi madaling maglaho, kaya’t mapipilitan ang Federal Reserve na panatilihin ang mataas na rate nang matagal, na sasalungat sa ginto.
Buod: Sa Ngayon, Walang Bisa ang Positive Factors, Posibleng Magpatuloy ang Paghanap ng Ginto sa Bottom
Ang kasalukuyang presyo ng ginto ay nasa yugto ng matinding labanan ng bears at bulls. Sa mid- to long-term, may pundasyon ang ginto mula sa Middle East geopolitics, global central bank gold buying, at pangamba sa global recession;
Ngunit sa short-term, maraming negative factors ang patuloy na tumutulak pababa: mabagal na pagbaba ng real rates, delayed na expectation sa rate cuts, foreign exchange crisis sa mga bansang nakadepende sa turismo na pwedeng magbenta ng ginto, at profit-taking ng dating bulls.
Nawawala pansamantala ang bisa ng positive logic, kaya posibleng magpatuloy ang paghahanap pa ng ginto sa mas mababang presyo.
Dalawang importanteng signal ang dapat tutukan: una, US PPI at CPI na magpapatunay sa katatagan ng energy inflation; pangalawa, gaano katagal ang high oil prices, at ang bilis ng pag-ubos ng forex reserves ng mga tourism-dependent na bansa tulad ng Maldives. Kapag sabay-sabay na magbenta ng gold reserves ang ganitong mga bansa, posibleng mas lumalim pa ang bagsak ng presyo ng ginto.
Technical analysis: Patuloy na kontrolado ang spot gold ng bearish moving averages at ng neckline ng dating head-and-shoulders pattern. Kung hindi mapatibay ng CPI data ang presyo ng ginto, posibleng magpatuloy ang downtrend.
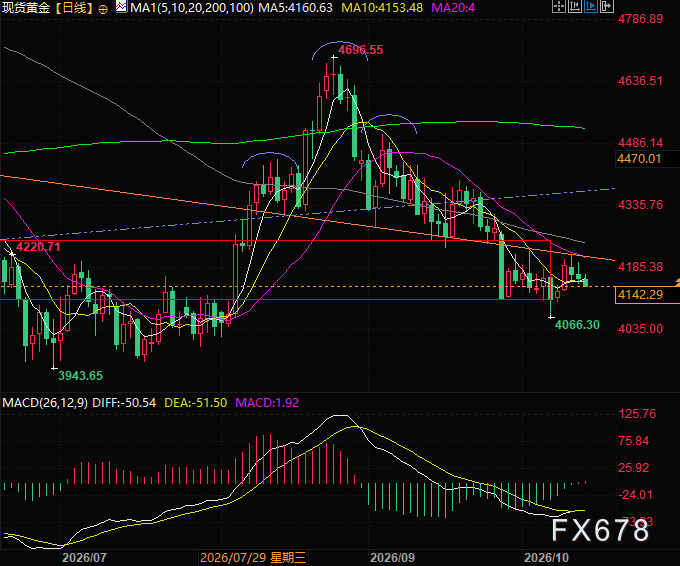
(Spot gold daily chart, source: Yihuitong)
GMT+8 17:39, ang spot gold ay nasa $4142/ounce.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Pagsusuri sa Financial Report | Malapit nang maabot ng TSMC (TSM.US) ang landas patungo sa $3 trilyong market cap?
Mag-aanunsyo ang TSMC ng pinakabagong kabuuang quarterly na kita bago magsimula ang trading sa merkado ng US sa Huwebes.

Mga presyo ng crypto
Higit pa


