
Mga highlight ng ulat sa pananalapi ng Microsoft para sa unang quarter ng fiscal year 2027: Lumampas sa inaasahan ang Azure na may 48% pagtaas sa kita, hindi nagkaroon ng labis na kapital na paggasta, bumubuti ang pagbabalik ng pamumuhunan sa AI
 2026/10/29 04:34
Pangunahing Pananaw
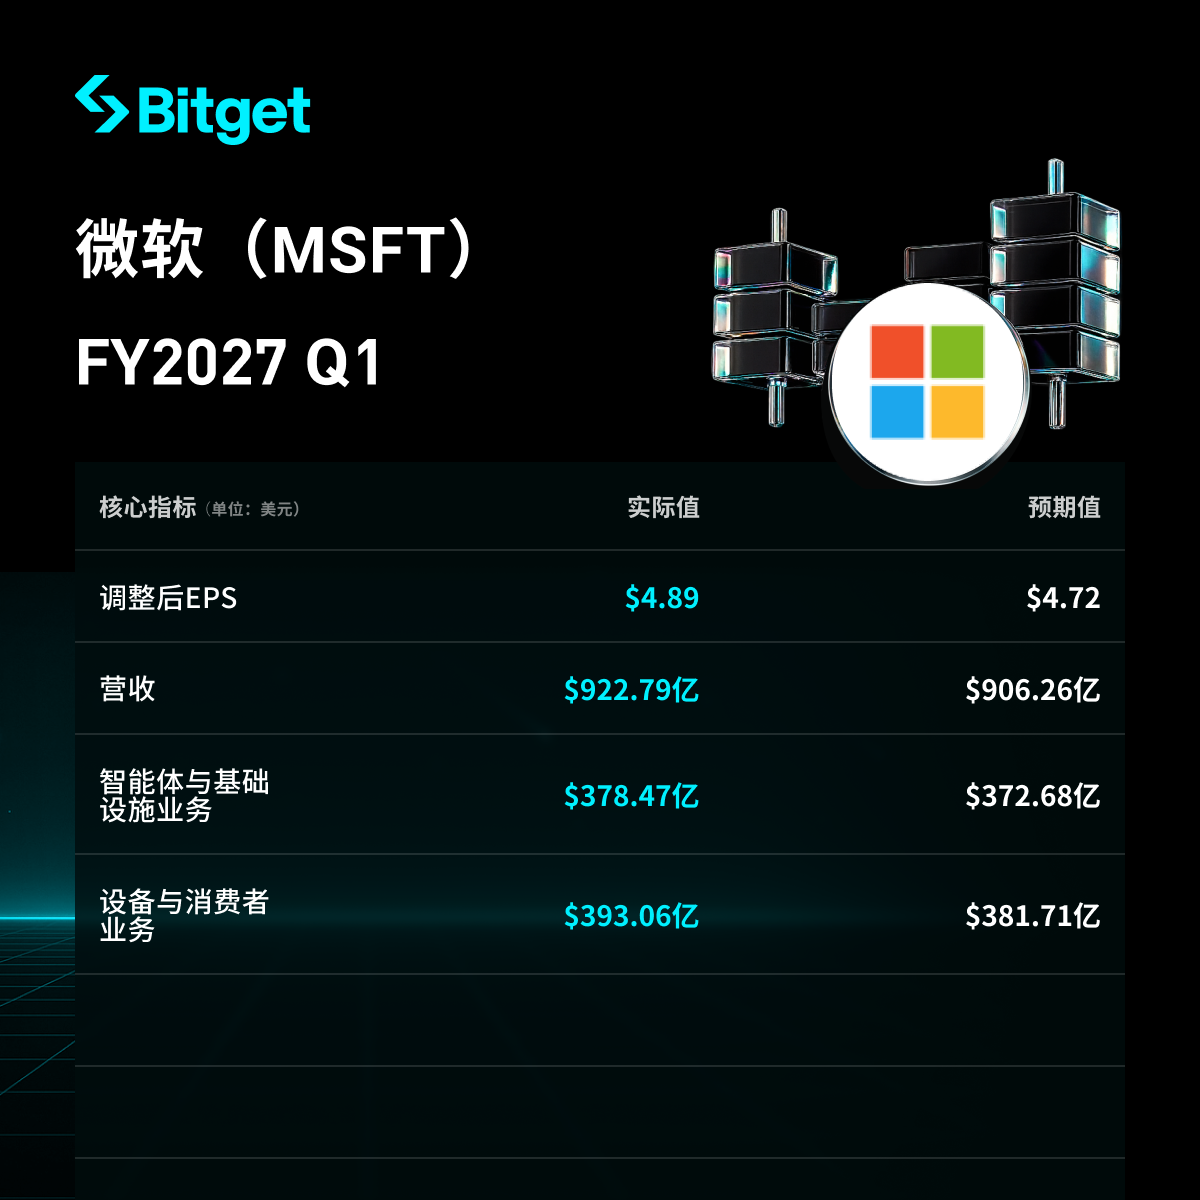
Ang kita ng Microsoft para sa unang quarter ng fiscal year 2027 (nagwakas noong Setyembre 30, 2026) ay lumampas sa lahat ng inaasahan. Ang revenue ay tumaas ng 19% year-on-year (YoY) sa $92.279 bilyon, ang operating profit ay lumago ng 21% YoY sa $45.915 bilyon, at ang non-GAAP adjusted earnings per share (EPS) ay $4.89, tumaas ng 18.4% YoY. Ang Azure cloud revenue ay tumaas ng humigit-kumulang 48% YoY sa $33.165 bilyon, mas mabilis kaysa sa nakaraang quarter at mas mataas kaysa sa mga inaasahan ng merkado, na siyang pinakamalaking highlight. Bagama't ang cash capital expenditure ay nagdoble taon-taon sa $39.367 bilyon, ito ay 14.3% na mas mababa kaysa sa inaasahan ng mga analyst, at ang free cash flow ay bumaba ng 27% YoY sa $18.633 bilyon. Sa after-hours trading, tumaas ang stock price ng halos 5.7%; ipinaliwanag ito ng merkado bilang pagbuti ng return on investment sa AI, at ang capital expenditure ay “hindi napigilang lumobo,” na nagpapagaan sa mga alalahanin sa “gastusan lamang at walang kita.”
Detalyadong Pagsusuri
1. Kabuuang Performance ng Kita at Kita
- Kita: $92.279 bilyon, tumaas ng 19% YoY (18% noong nakaraang quarter), mas mataas kaysa sa inaasahan ng mga analyst na $90.63 bilyon, lampas ng 1.8%.
- Operating profit: $45.915 bilyon, tumaas ng 21% YoY, mas mataas kaysa sa inaasahan ng mga analyst na $43.92 bilyon, lumampas ng 5.4%; operating profit margin ay mga 49.8%, mas mataas kaysa sa inaasahan ng merkado na mga 48.3%.
- Non-GAAP adjusted EPS: $4.89, tumaas ng 18.4%, mas mataas ng mga 3.4% kaysa sa inaasahan.
- GAAP net profit: $36.629 bilyon, tumaas ng 32% YoY; Non-GAAP net profit: $36.422 bilyon, tumaas ng 18% YoY. Ang mataas na paglago ng GAAP ay pangunahing dahil sa netong kita mula sa OpenAI investment na $207 milyon (nag-ambag ng mga $0.03 sa EPS), habang ito ay net loss na $3.086 bilyon sa parehong panahon noong nakaraan.
- Gross profit: $62.559 bilyon.
- Operating cash flow: mga $58 bilyon, tumaas ng mga 29% YoY.
- Free cash flow: $18.633 bilyon, bumaba ng 27% YoY (nakaraang taon ay $25.663 bilyon), pangunahing dulot ng mataas na capital expenditure.
- Cash, cash equivalents, at short-term investments: $64.509 bilyon. Stock buyback $4.379 bilyon, cash dividends $6.757 bilyon, pagbabayad ng utang $4.85 bilyon.
2. Performance ng Azure at Cloud na Negosyo
- Azure revenue: $33.165 bilyon, tumaas ng humigit-kumulang 48% YoY (humigit-kumulang 48% din kung aalisin ang epekto ng exchange rates), at 12.8% na paglago kumpara sa nakaraang quarter; mas mataas kaysa sa inaasahan ng analyst na 44.7%-45.2%, mas mabilis kaysa sa dating 43% nitong nakaraang quarter.
- Ang Azure revenue ay unang lumampas sa $30 bilyon, mga 3% mataas kaysa sa inaasahan ng merkado na $32.2 bilyon.
- Kabuuang kita mula sa Microsoft cloud: $63.9 bilyon, tumaas ng 30% YoY (31% batay sa fixed exchange rate), mas mataas kaysa inaasahang $61.62 bilyon at lumampas ng 3.7%.
- Noong nakaraang fiscal year (FY2026) ang kabuuang kita ng Azure ay $101.94 bilyon, tumaas ng 40.4% YoY; ngayong quarter, sa mataas na base, lalong bumilis, nagpapakita ng malakas na demand para sa AI.
- Microsoft 365 commercial cloud revenue ay tumaas ng 17% YoY (18% kapag fixed exchange rate, 18%/19% pagkatapos ng adjustments); revenue mula sa consumer cloud ay tumaas ng 17% YoY.
- Sabi ni CFO Amy Hood: Ang paglago ng kita mula sa Microsoft cloud ay bumilis, at ang revenue, operating profits, at EPS ay lahat lampas sa inaasahan. Mas mataas pa rin ang demand kaysa supply.
3. Performance ng Iba Pang Business Units
- Agents at Infra division (bagong estruktura, higit 80% ng kabuuang kita): Kita $76.795 bilyon, tumaas ng 25% YoY; operating profit $40.558 bilyon, tumaas ng humigit-kumulang 24%.
- Azure: $33.165 bilyon
- Microsoft 365 cloud: $27.778 bilyon
- Productivity at server licensing: $8.407 bilyon
- Industry solutions: $5.337 bilyon
- Frontier at support services: $2.108 bilyon
- Devices and Consumer division: Kita $15.484 bilyon, bumaba ng 3% YoY; operating profit $5.357 bilyon, bahagyang tumaas YoY.
- Search at ad revenue (hindi kasama ang traffic acquisition costs): tumaas ng 12% YoY
- Xbox content at services revenue: bumaba ng 2% YoY
- Windows OEM at device revenue: bumaba ng 22% YoY
- Ang pagtaas sa bilang ng commercial seats ng Microsoft 365 ay bumagal mula 7% noong nakaraang quarter sa 5%. Ang commercial bookings ay bumaba ng 12% YoY (nakaraang quarter ay tumaas ng 10% YoY).
4. Plano ng Capital Expenditure
- Cash capital expenditure ngayong quarter: $39.367 bilyon, tumaas ng 103% YoY, mas mababa sa inaasahan ng analyst na $45.93 bilyon (mababa ng 14.3%), at mas mababa kaysa sa $41 bilyon noong nakaraang quarter.
- Netong halaga ng property at equipment ay mula $313.076 bilyon noong Hunyo lumago sa $346.844 bilyon noong Setyembre; operating lease right-of-use assets ay mula $24.177 bilyon umakyat sa $30.178 bilyon.
- 2026 annual capital expenditure guidance: mga $170 bilyon, bahagyang mas mababa sa inaasahan ng merkado, nagpapakita na kontrolado ang daloy ng gastos.
- COST STRUCTURE: R&D expenses $9.047 bilyon, tumaas ng humigit-kulang 11% YoY; sales and marketing expenses $5.716 bilyon, halos hindi nagbago; general and administrative expenses $1.881 bilyon, bahagyang tumaas.
| Cash capital expenditure | $39.367 bilyon (+103% YoY) | Inaasahan $45.93 bilyon, mababa ng 14.3% |
| Free cash flow | $18.633 bilyon (-27% YoY) | Nakaraang taon $25.663 bilyon |
| 2026 full-year guidance | Mga $170 bilyon | Bahagyang mas mababa kaysa sa nakaraang inaasahan |
5. Gabay para sa Susunod na Quarter
- Ang kita sa Azure para sa ikalawang fiscal quarter ay inaasahang tataas ng 49%-50% (fixed exchange rate), karagdagang mas mabilis kaysa sa 48% nitong quarter.
- Nananatiling optimistiko ang kumpanya sa paglago ng negosyo sa cloud, binibigyang-diin na mas mataas pa rin ang demand kaysa supply, at malakas ang mga order na may kaugnayan sa AI.
- Commercial remaining performance obligations (RPO): $677 bilyon, tumaas ng 73% YoY, ngunit 4% mas mababa kaysa sa inaasahan ng analyst na $705.6 bilyon, at halos walang pagtaas mula sa nakaraang quarter ($678 bilyon).
6. Kalagayan ng Mercado at Alalahanin ng mga Namumuhunan
- Pangunahing kontradiksyon: Ang mataas na gastos ng AI capital expenditure ay maaari bang magresulta sa tuloy-tuloy na mataas na paglago at pagpapabuti ng kita? Ang mas mabilis na paglago ng Azure ngayong quarter + mas mababa sa inaasahang capital expenditure + profit margin na halos 50% ay ipinaliwanag ng merkado na “tinapos na ang debate sa gastusin sa AI.”
- Alalahanin ng mga namumuhunan: Ang free cash flow ay bumaba ng 27%, ang commercial bookings ay naging negatibo (-12%), ang RPO ay halos hindi gumalaw mula sa nakaraang quarter, at ang seat growth ay bumagal sa 5% — ipinapakita nito na bumagal ang ilang order conversion.
- Reaksyon ng stock price: Matapos ilabas ang financial report, tumaas ang presyo ng stock ng halos 5.7%-6%, sumasalamin sa positibong pananaw ng merkado sa AI returns. Sabi ng World Trade Securities CIO Nicholas Mugalli: “Nakamit ng Microsoft sa parehong quarter ang mas mabilis na paglago, mas mataas na kita, at mas mababang capital expenditure kaysa inaasahan.”
- OpenAI investment: Ang netong kita sa quarter na ito ay $207 milyon (contribution sa EPS +$0.03), malaking pagbuti mula sa malalaking pagkalugi noong nakaraang taon, higit pang nagpapalakas sa positibong ambag ng AI ecosystem.
Disclaimer
Ang nilalaman ng artikulong ito ay para lamang sa sanggunian at hindi dapat ituring na payo sa pamumuhunan. Ang datos ay batay sa publikong financial reports at ulat ng media, mangyaring sumangguni sa opisyal na impormasyon ng kumpanya.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sinuri ng Citi ang resulta ng KLAC.US sa Q1: Itinaas ang forecast ng kita ngunit ibinaba ang target na presyo sa $275 upang ipakita ang pagbaba ng kabuuang market valuation
Naglabas ng ulat ang Citi at pinanatili ang “buy” rating para sa KLA, ngunit ibinaba ang target na presyo sa $275.
Mga presyo ng crypto
Higit pa


