
Amazon (AMZN) Q3 ulat sa kita na preview: Ang pagpapabilis ng AWS at ang relasyon sa Anthropic ay naging sentro ng atensyon
 2026/10/29 06:18
1. Mahalagang Punto sa Pamumuhunan
Ang Amazon ay mag-aanunsyo ng kanilang fiscal year 2026 ikatlong quarter na kita pagkatapos ng pagsasara ng US stock market sa Oktubre 29, 2026. Ang Wall Street consensus ay inaasahang kabuuang revenue na humigit-kumulang $202.2 bilyon (+12.2% YoY), at kita kada share na mga $1.96. Ang sariling guidance ng kompanya ay nasa pagitan ng $197 bilyon hanggang $202 bilyon. Ang pangunahing pokus ng ulat na ito ay kung ang AWS growth rate ay maaaring mapabilis mula 36.8% noong nakaraang quarter papuntang halos 38.4%, pati na rin ang relasyon ng Anthropic bilang pinakamalaking external investor at pangunahing cloud customer (karagdagang detalye mula sa IPO prospectus), kasabay ng epekto ng mataas na capital expenditure at volatility ng fair value sa profit.
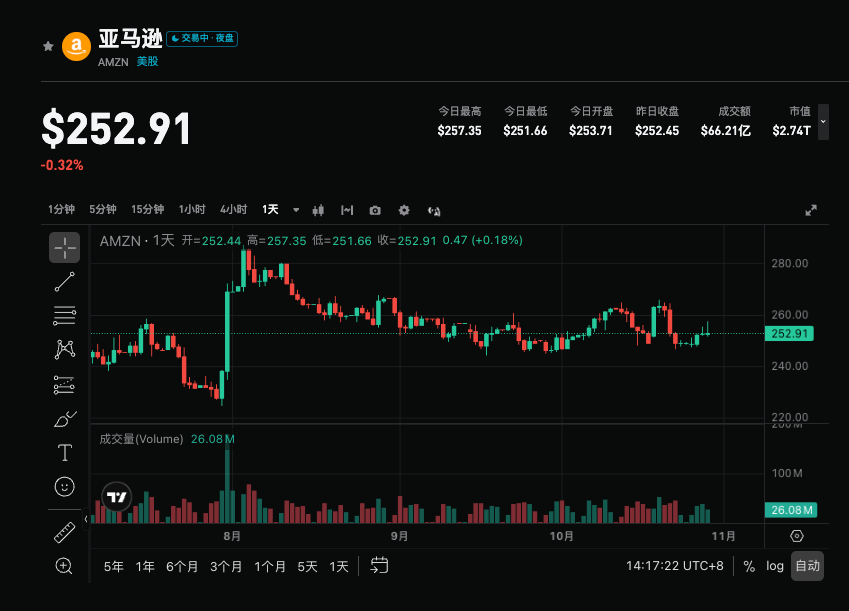
2. Apat na Pangunahing Pansin
Pansin 1: Pagbilis ng AWS Growth at Kapasidad na Constraints
Inaasahan ng merkado ang cloud business growth na tumaas mula 36.8% noong nakaraang quarter papuntang 38.4%. Noong Oktubre 23, sinabi ni CEO Andy Jassy na karamihan sa kakayahan ng AWS ay nakareserba na hanggang 2027, at ang ilang kontrata ay umaabot hanggang 2028, napakalakas ng demand mula sa AI laboratories at enterprise customers, at nahihirapan ang kompanya na matugunan ang karagdagang demand. Gayunpaman, ang ilang GPU devices (tulad ng Nvidia GB300 racks na na-procure nang maaga) ay nakakaranas ng power constraints, na nagdudulot ng time lag sa pagitan ng capital expenditure at revenue recognition, at maaaring makaapekto sa asset turnover at free cash flow. Kung ang paglago ay lalampas sa inaasahan, lalakas ang posisyon ng kompanya bilang lider sa AI infrastructure; kung hindi, maaaring lumitaw ang pagdududa sa pace ng monetization.
Pansin 2: Relasyon ng Anthropic at Trainium Ecosystem
Ang Anthropic ay pinaka-importanteng reference customer ng AWS para sa Trainium chips, at ang long-term commitment nito ay nagbibigay ng tuloy-tuloy na suporta sa Trainium ecosystem. Ayon sa kanilang prospectus, ang karamihan sa hinaharap na computing at infrastructure investments ay gagawin sa anyo ng CAPEX o lease, na nangangailangan ng malaking paunang gastos bago maging available ang kapasidad, na makakatulong sa pagpapabuti ng cash flow cycle ng Amazon at bahagyang magpapagaan sa mabigat na CAPEX burden ng AWS. Susubaybayan ng merkado ang progreso ng kooperasyon ng dalawa, ang pagbabago sa fair value ng investment (humigit-kumulang $53.4 bilyon sa Q2 other income ay mula sa Anthropic), at ang pagkakaiba ng core operational profit.
Pansin 3: Katatagan ng Retail Business at Optimization ng Profit Structure
Ayon sa Bloomberg consensus, inaasahan na ang online store sales ay aabot sa $69.61 bilyon (+3.3% YoY), third-party seller services sa $45.83 bilyon (+7.9% YoY), kabuuang $115.44 bilyon, na nananatiling pinakamalaking source ng revenue. Ang Prime Day ay nailipat mula Q3 noong nakaraan papuntang Q2 ngayong taon, kaya naapektuhan ang year-on-year comparison; tinatayang ng kompanya na mas mabilis ang reported growth ng halos 4 percentage points kung tatanggalin ang effect na ito. Ang improvement ng profit ay nakasalalay sa optimization ng logistics network, pagpapataas ng delivery density, at pagtaas ng fulfillment efficiency; ang mas mataas na kontribusyon ng third party service, advertising, at subscription ay nakakatulong sa pagbuti ng profit structure ng retail segment.
Pansin 4: Advertising Bilang High-Profit Engine at CAPEX Pressure
Inaasahang aabot ang advertising revenue sa $20.91 bilyon (+18.1% YoY, +5.6% QoQ, mula sa $19.81 bilyon noong Q2). Maaaring bumagal ang paglago, ngunit nananatili itong isa sa mga high-profit growth engine, na pinalakas ng malapit na integration ng consumer behavior data mula sa e-commerce platform at search-to-purchase conversion. Patuloy na tumataas ang capital expenditure, at sa pagtatapos ng Q2, ang rolling 12 months free cash flow ay naging negative sa halos -$7.6 bilyon; Deutsche Bank ay tinaasan ang CAPEX forecast para 2027 sa $330 bilyon (mas mataas kaysa sa consensus na $290 bilyon). Kailangang mahigpit na pag-ibahin ang epekto ng fluctuation sa investment fair value at ang performance ng core business.
3. Mga Panganib at Oportunidad
Mga Positibong Catalysts:
- AWS growth rate na lampas sa consensus (malapit o higit sa 40%), na nagpapatunay ng malakas na demand sa AI at pagpapalaya ng kapasidad.
- Mas mataas na ad pricing o mas maganda kaysa inaasahang retail profit margin, dagdag pa ang positibong interpretasyon ng cash flow dala ng relasyon kay Anthropic.
- Positibong signal mula sa management tungkol sa visibility ng demand para 2027 at lampas pa, at pag-usad ng Trainium.
Negatibong Risks:
- AWS na tumaas lamang o bahagyang mas mababa sa expectation, kung saan nauurong ang revenue recognition dahil sa power constraints.
- Patuloy na pagtaas ng capital expenditure guidance, na nagpapabigat pa sa negatibong free cash flow.
- Paghina ng makroekonomiya na nakakaapekto sa retail at advertising, o paggalaw ng fair value ng Anthropic investment na bumabawas ng GAAP profit.
4. Mga Rekomendasyon sa Estratehiya sa Trading
Long (Bullish) Logic: Kung ang AWS ay may malinaw na acceleration, at matatag ang kita mula sa advertising at retail, at ang management ay nagpapakita ng kumpiyansa sa visibility ng demand at pagbuti ng cash flow, maaaring mas lalakas ang posisyon ng Amazon bilang core na AI cloud infrastructure candidate, na sumusuporta sa pag-recover ng valuation (current price-earnings ratio ay nasa 20.4x, mababa sa range sa huling tatlong taon).
Short (Bearish) Risk: Kung mahina ang core growth, patuloy na tumataas ang CAPEX o natatabunan ng volatility ng investment returns ang quality ng operations, maaaring maging sanhi ito ng profit-taking, lalo na sa highly volatile tech stocks environment.
Key Data:
- Kabuuang revenue at AWS year-on-year growth rate
- Pagganap ng advertising at retail profit margin
- Guidance para sa capital expenditure at free cash flow
- Kita mula sa Anthropic-related investment at pagkakaiba mula sa core operating profit
Rekomendasyon sa Operasyon: Kung mas mataas sa inaasahan ang kita at positibo ang demand visibility, maaaring paghandaan ang entry pagkatapos ng pullback; kung sapat lang ang data o sobra ang CAPEX pressure, mag-ingat sa panandaliang volatility, at iwasan ang paghahabol sa mataas na presyo. Ang position size at stop loss ay dapat igamay ayon sa personal na apetite sa panganib.
Disclaimer: Ang lahat ng nilalaman ay para sa sanggunian lamang at hindi dapat ituring na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sinuri ng Citi ang resulta ng KLAC.US sa Q1: Itinaas ang forecast ng kita ngunit ibinaba ang target na presyo sa $275 upang ipakita ang pagbaba ng kabuuang market valuation
Naglabas ng ulat ang Citi at pinanatili ang “buy” rating para sa KLA, ngunit ibinaba ang target na presyo sa $275.
Mga presyo ng crypto
Higit pa


