
Tatlong Malaking Hadlang ay Unti-unting Nawawala! Narating na ba ni Xiaomi ang "Turning Point"?

Sa nakaraang 12 buwan, may tatlong bagay na patuloy na nagpapababa sa presyo ng stock ng Xiaomi: ang matinding pagtaas ng presyo ng memorya na pumipinsala sa kita ng smartphones, ang tuloy-tuloy na paghina ng IoT business sa loob ng ilang quarter, at mabagal na paglago ng delivery ng electric vehicles.
Ngayon, ang tatlong problemang ito ay sabay na nagpapakita ng positibong pagbabago.
Ayon sa Trading Desk ng Hangin, inilabas ng Barclays Capital noong Nobyembre 2 ang kanilang quarter 3 earnings preview report para sa Xiaomi, pinanatili ang “Outperform” rating at $30 target price. Malinaw na sinabi ng ulat: “Lahat ng tatlong pangunahing dahilan na nagpapababa sa presyo ng stock ay alinman sa malapit nang bumaba o nagsimula nang bumalik sa positibo.”
Smartphone: Bumaba ang shipment, pero matibay ang kakayahang kumita
Sa ikatlong quarter, ang shipment ng Xiaomi smartphones ay humigit-kumulang 30.7 milyong yunit, bumaba ng halos 29% year-on-year.
Mukhang hindi maganda ang mga numero, pero hindi ito ibig sabihin na negatibo ang sitwasyon. Batay sa channel research ng Barclays, ang pagbaba ay may kusa mula sa pamunuan — sa konteksto ng halos 5 beses na pagtaas ng presyo ng memorya taon-taon, sadyang binawasan ng Xiaomi ang supply ng low-end models, at lumipat sa mid- to high-end products, pati na rin nagtaas ng presyo para i-offset ang pressure sa cost.
Ang resulta: Ang average selling price (ASP) ng Xiaomi smartphones sa Q3 ay posibleng naabot ang pinakamataas sa kasaysayan.
Bagaman bumagsak ang shipment, tinatayang ng Barclays na ang smartphone revenue ng Xiaomi ay bumaba lamang ng mid-single digit percent year-on-year sa Q3, mas kaunti kumpara sa second quarter. Sa gross margin, inaasahang bahagyang nag-improve sa Q3 at “mas maganda kaysa sa naunang inaasahan.”
IoT: Lumipas na ang pinakamahirap na panahon
Ang IoT business ay bumaba ng higit sa 20% year-on-year sa loob ng tatlong magkasunod na quarter.
Ang dahilan: Ang malakihang stimulus policy ng China para sa consumer spending mula sa pagtatapos ng 2024 hanggang simula ng 2025. Nagdulot ito ng malakas na pagtaas sa IoT sales at napakataas na base effect para sa parehong panahon ng 2026.
Ang “matinding base effect” na ito ay nagsisimula nang humina.
Tinantiya ng Barclays na ang pagbaba ng IoT revenue sa Q3 ay lumapit na sa low-single digit percent year-on-year. Habang nauubos ang epekto ng stimulus sa base, “maaaring magsimulang bumalik sa paglago ang IoT business sa ikaapat na quarter ng taon na ito.”
Samantala, mas mababa ang market share ng Xiaomi sa international IoT market kaysa domestic — na nagiging dagdag na oportunidad para sa paglawak. Ayon sa ulat, ang paglago ng Xiaomi international IoT business ay mas mabilis pa rin kaysa domestic sa Q3, tulad ng nakasanayan sa karamihan ng mga nakaraang quarter.
Electric Vehicle: 50,000 units, isang mahalagang senyales
Ang datos sa electric vehicle business ay ang pinakatuwirang positibong punto ng ulat na ito.
Noong Setyembre, umabot ng mahigit 40,000 units ang monthly delivery ng Xiaomi; noong Oktubre, umabot pa ito sa 50,000 units — unang beses simula noong katapusan ng 2025 na lagpas 50,000 units ang na-deliver sa isang buwan.
Iniuugnay ng Barclays ang rebound na ito sa bagong modelo na inilabas noong Setyembre na tinatawag na Skynomad EREV SUV (extended-range SUV). Naniniwala ang ulat na ang gross margin ng modelong ito ay kapantay ng naunang sedan models, “Ang gross margin ng Skynomad series ay hindi naman mas mababa kaysa mga sedan models,” at nanatiling halos pareho ang overall gross margin sa electric vehicles sa Q3.
Sa hinaharap, plano ng Xiaomi na simulan ang pag-export ng electric vehicles sa Europa mula ikalawang kalahati ng 2027, na inaasahang magpapabilis pa ng paglago at magpapalawak ng profit margin ng EV business ayon sa Barclays.
Gayunpaman, dahil sa tumataas na gastos sa R&D at sales kasabay ng pagtaas ng volume, tinataya ng Barclays na lalago ang loss ng electric vehicle at AI business segment kumpara sa naunang quarter, lumalagpas ng 3 bilyong RMB.
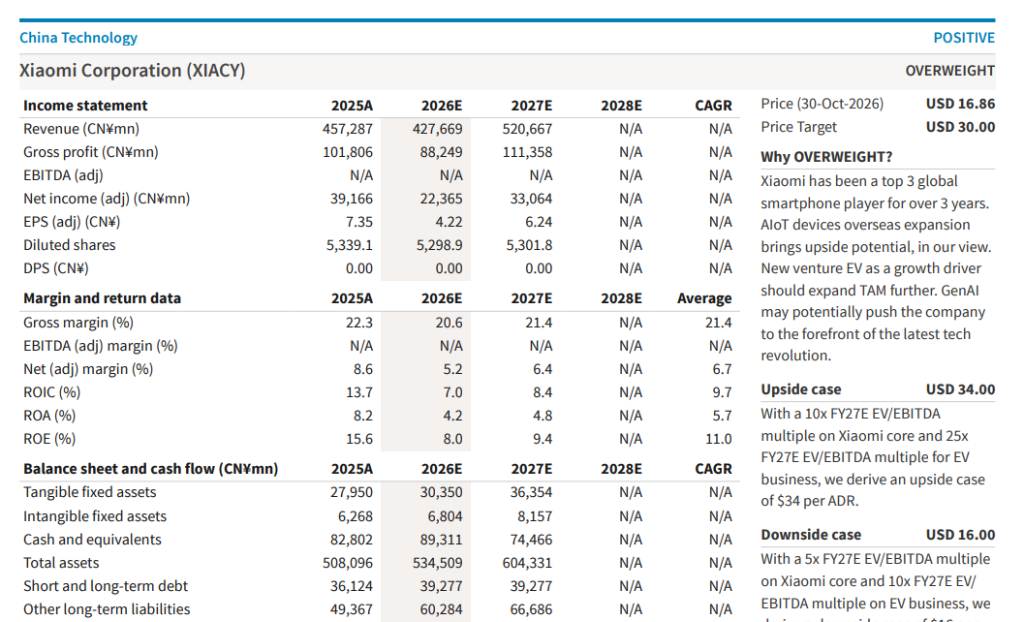
Valuation: Target price na $30, kasalukuyang stock price $16.86
Sa earnings forecast, bahagyang binaba ng Barclays ang Q3 at buong taong projection.
Ang adjusted earnings per share (EPS) para sa Q3 ay ibinaba mula sa dating forecast na 1.13 yuan RMB papuntang 0.89 yuan RMB, pagbaba ng halos 21%; tinapyasan din para sa buong taon ng 2026 ang EPS forecast mula 4.57 yuan RMB pababa sa 4.22 yuan RMB, pagbaba ng halos 8%.
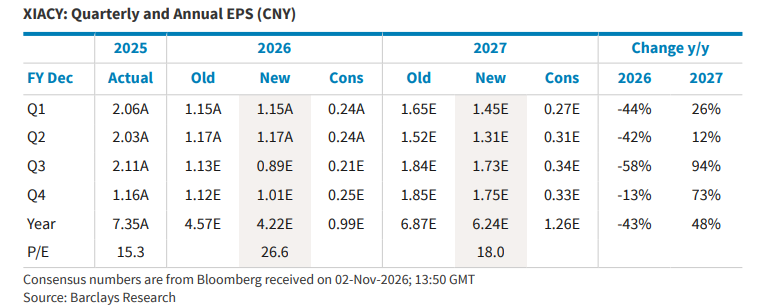
Walang malaking pagbabago para sa 2027 forecast, na may buong taong EPS expectation na 6.24 yuan RMB, o pagtaas ng halos 48% year-on-year.
Sa valuation method, gumamit ang Barclays ng 10x 2027 expected EV/EBITDA multiple para sa core business ng Xiaomi (hindi kasama ang electric vehicle), at 20x para sa electric vehicle at AI business. Kaya, lumabas ang $30 na ADR target price per share.
Gamit ang closing price noong Oktubre 30 na $16.86, ang target price ay may potensyal na upside na humigit-kumulang 78%.
Nagbigay din ang Barclays ng scenario analysis: sa optimistic case, bibigyan ng 10x at 25x na multiple ang core at electric vehicle business, at ang target price ay $34; sa pessimistic case, 5x at 10x multiple, at ang target price ay $16 lamang.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
JPMorgan: Matatag pa rin ang mga pundasyong pang-imbakan, nananatiling positibo sa SK hynix (SKHY.US), Samsung at Kioxia
Naniniwala ang JPMorgan na matatag ang batayang kalagayan ng storage, at posibleng manatili sa mataas na presyo hanggang 2027, ngunit kulang ito sa mga panandaliang salik na magpapasigla.

Arista Networks(ANET.US) Q3 tawag sa kita: Sinabi ng CEO na higit sa 100 AI customer ng Ethernet ang pumasok sa AI super cycle, unang tinukoy ang kita sa 2027 na $18.5 bilyon
Arista Networks ay naglabas ng financial results para sa ikatlong quarter ng 2026 na nagtapos noong Setyembre 30, at nagsagawa ng conference call pagkatapos ng trading sa parehong araw.

Ang Demokratikong Partido ay namamayagpag sa mid-term election, bumagsak ang futures ng stock sa US, bumaba ang halaga ng dolyar, tumaas ang US Treasury Bonds, at nahirapan ang mga stock market sa Asya.
Ang paunang resulta ng bilangan para sa midterm election ng Estados Unidos sa 2026 ay nagpapakita ng malakas na momentum ng Demokratiko, at ang merkado ay biglang lumakas ang pagtaya sa "blue wave" na sasakop sa dalawang kapulungan ng Kongreso.

Mga presyo ng crypto
Higit pa


