
UBS ostrzega: jen może spaść do poziomu 175, a interwencje tylko “wyczerpią rezerwy walutowe bez skutku”

Źródło: Jintian Data
Strategowie UBS Group AG uważają, że nawet jeśli japońscy urzędnicy zintensyfikują interwencje werbalne, spadek wartości jena będzie kontynuowany. Przewidują, że w scenariuszu "długotrwałej niestabilności" kurs USD/JPY (159.46, 0.6700, 0.42%) osiągnie poziom 175 do końca roku.
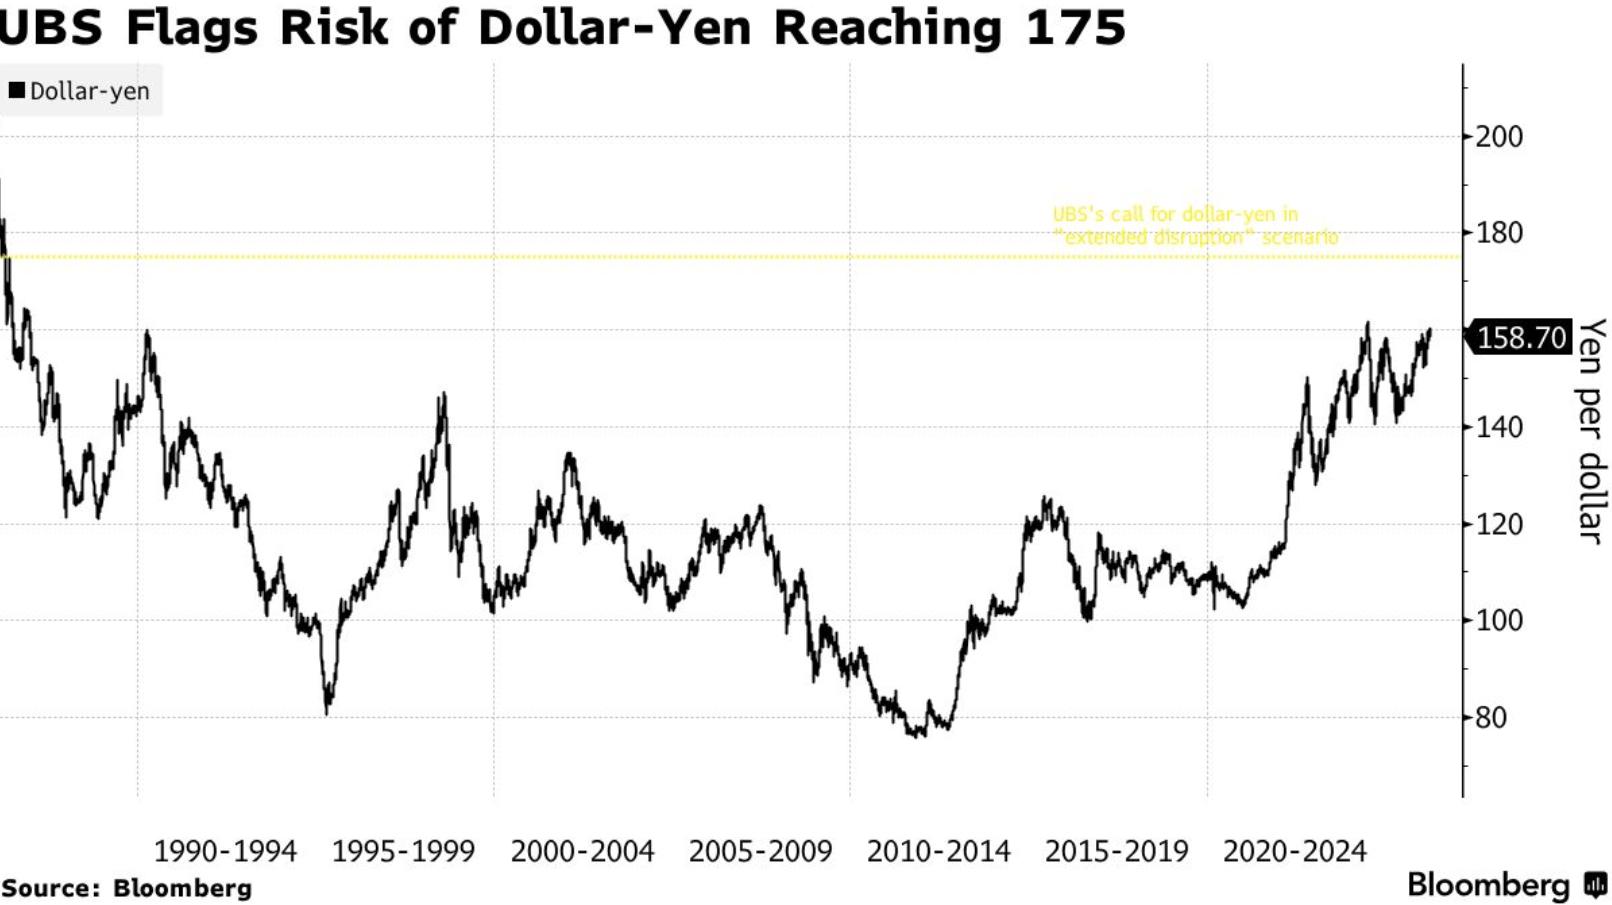
Strategowie tacy jak Shahab Jalinoos z tej grupy opublikowali w środę raport, w którym stwierdzili, że jeśli ceny ropy wzrosną do 150 dolarów za baryłkę, "próby kontrolowania inflacji poprzez interwencje na rynku walutowym mogą w rzeczywistości zapewnić rynkowi wyższy poziom sprzedaży jena, co w efekcie doprowadzi do wyczerpania rezerw walutowych, niekoniecznie zmieniając trend kursowy."
Dodali, że wysiłki na rzecz ograniczenia inflacji mogą w większym stopniu polegać na środkach fiskalnych, takich jak dopłaty do energii.
W takim scenariuszu rynek może uznać, że w globalnym otoczeniu stagflacji japońscy decydenci nie chcą powstrzymać dalszego osłabienia jena, a wynikający z tego szok warunków handlowych popchnie kurs USD/JPY znacząco w górę.
Prognoza ta pojawia się w momencie, gdy kurs USD/JPY po raz pierwszy od 2024 roku przekroczył barierę 160 w zeszły piątek, wywołując coraz ostrzejsze ostrzeżenia ze strony decydentów politycznych. Najwyższy urzędnik ds. walutowych Japonii, Jun Shimura, sygnalizował możliwość podjęcia "śmiałych działań", a prezes Banku Japonii, Kazuo Ueda, potwierdził, że zmiany kursów walutowych są czynnikiem wpływającym na politykę. Minister finansów Kaori Katayama również zadeklarowała gotowość do podjęcia działań, podkreślając wysoką czujność Japonii wobec dalszego osłabienia jena.
Wojna między USA a Iranem wywiera dodatkową presję na jena. Japonia prawie w całości polega na imporcie energii, z czego ponad 95% importu ropy pochodzi z Bliskiego Wschodu, co czyni ją szczególnie podatną na zakłócenia w tym regionie. Wzrost cen ropy oznacza, że Japonia musi płacić więcej za import energii, zwiększając tym samym popyt na waluty obce i powodując deprecjację jena.
Czynniki strukturalne nadal odgrywają rolę. Ultraniskie stopy procentowe Japonii są znacznie niższe niż w USA i innych głównych gospodarkach, co zachęca inwestorów do taniego pożyczania jena i inwestowania za granicą w aktywa o wyższych stopach zwrotu, wywierając ciągłą presję na sprzedaż jena. Chociaż Bank Japonii podniósł stopy procentowe w grudniu zeszłego roku do najwyższego poziomu od 30 lat, w globalnych standardach są one nadal niskie.
Przez ostatnią dekadę deprecjacja jena pomogła Japonii stać się przystępnym celem podróży dla milionów zagranicznych turystów oraz zwiększyła zyski największych eksporterów w kraju. Jednak w gospodarce silnie uzależnionej od importu energii i surowców słaby jen podniósł koszty, napędził inflację w gospodarstwach domowych i zmniejszył marże zysku krajowych firm. Spowodowane tym napięcia dotyczące kosztów życia doprowadziły do rezygnacji dwóch premierów przed objęciem urzędu przez Sanae Takai.
Poza sytuacją krajową japoński rząd może mieć jeszcze jeden powód do podjęcia działań. Prezydent USA Donald Trump wielokrotnie krytykował słabą walutę Japonii, uznając, że daje ona japońskim producentom niesprawiedliwą przewagę handlową. Ten problem został poruszony podczas negocjacji handlowych między obiema krajami. Władze USA są bardzo wrażliwe na nadmierne osłabienie jena. W styczniu przedstawiciele New York Fed w imieniu Departamentu Skarbu USA skontaktowali się z instytucjami finansowymi, pytając o kurs USD/JPY, co wkrótce potem spowodowało silne odbicie jena.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Bańka AI, szok diesla, gwałtowny wzrost rentowności! Hartnett z Bank of America ostrzega przed zbliżającym się jesiennym ryzykiem stagflacji
Główny strateg Bank of America, Hartnett, wydał potrójne ostrzeżenie: spread cenowy diesla osiągnął rekordowy poziom 102 dolarów za baryłkę, rentowność trzydziestoletnich amerykańskich obligacji skarbowych wzrosła do najwyższego poziomu od 2007 roku, a całkowita produktywność czynników produkcji (TFP) w dobie gorączki AI spadła poniżej długoterminowego trendu. Ryzyko stagflacji jesienią się nasila. Hartnett ostrzega, że „spokojny rynek oraz twarda polityka tworzą warunki do zwiększonej zmienności” i dodaje wprost: „Jeszcze nie jest za późno, aby zabezpieczyć się przed bańką AI”.
Trzej giganci nawołują do "zwolnienia tempa": wiara w AI słabnie, ceny ropy przebijają 100 dolarów, Fed szykuje podwyżkę – amerykański rynek akcji może czekać najbardziej niebezpieczny tydzień tego roku
Fed może podnieść stopy procentowe, spowolnienie AI uderza w akcje chipów, atak na rurociągi w Arabii Saudyjskiej podnosi ceny ropy – amerykański rynek akcji w tym tygodniu czeka podwójny test presji inflacyjnej i apetytu na ryzyko.

Spowolnienie rozwoju AI w połączeniu ze wzrostem cen ropy najmocniej uderza w akcje producentów chipów z Japonii i Korei; SK Hynix spadł o ponad 5%, SoftBank zaliczył spadek o 11%.
Giganci AI rzadko wspólnie apelują o spowolnienie rozwoju zaawansowanych modeli; giełdy w Korei i Japonii spadają, indeks główny w Seulu traci ponad 3%, Nikkei 225 spada ponad 2%, SoftBank notuje jednodniowy spadek o 11%, a SK Hynix ponad 5%. Jednocześnie zamknięcie rurociągu przez Arabię Saudyjską spowodowało wzrost ceny ropy Brent do 107 dolarów, a wyższy od oczekiwań wskaźnik CPI w USA sprawił, że prawdopodobieństwo podwyżki stóp przez Fed w środę przekroczyło 90%. Podwójne niekorzystne czynniki wywołują rezonans, azjatyckie rynki rozpoczynają tydzień w niestabilnej atmosferze.
Ceny krypto
Więcej


