
Akcje amerykańskie SK Hynix gwałtownie rosną i osiągają nowe maksima, cały sektor pamięci masowej silnie się umacnia! Goldman Sachs ogłasza: Najgorsze dni już minęły

Goldman Sachs stało się pozytywne wobec sektora chipów pamięciowych, co spowodowało w środę wzrosty wszystkich akcji powiązanych z pamięcią. SK Hynix prowadził wzrosty na rynku amerykańskim, bijąc rynek.
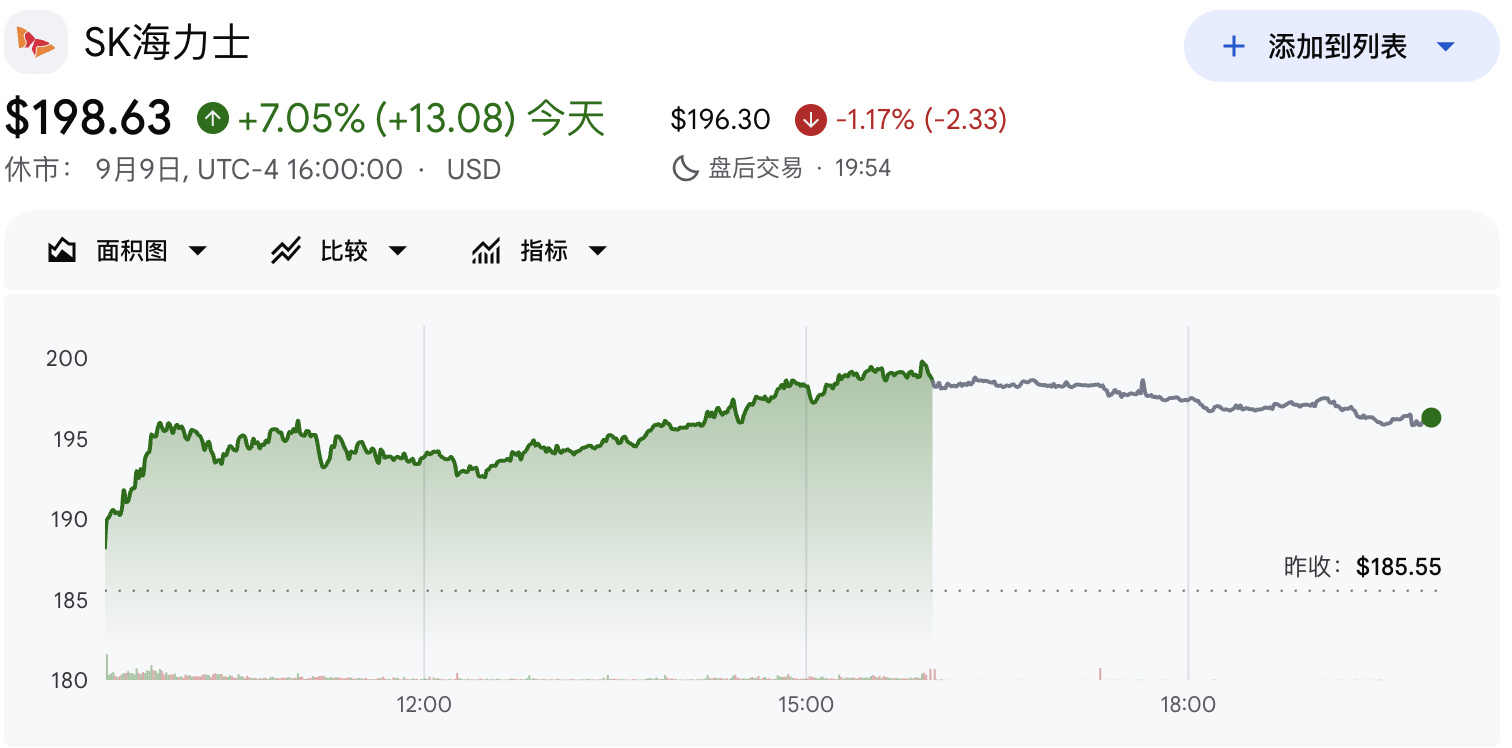
Akcje SK Hynix na amerykańskiej giełdzie wzrosły w handlu wczesnym o około 4% do 193.53 USD, podczas sesji osiągając historyczne maksimum, na zamknięciu wzrost rozszerzył się do 7%, przewodząc całemu sektorowi pamięci. Micron Technology zyskał około 2% przy cenie 1027.77 USD, SanDisk wzrósł o około 1.51% do 1764.17 USD, kontynuując swoją silną tendencję z ostatniego miesiąca.
Jednocześnie Roundhill Memory ETF, śledzący sektor pamięci, wzrósł o około 1% do 61.65 USD, podczas gdy S&P 500 ETF spadł tego dnia o około 0.5% do 761.87 USD, podkreślając znaczące nadwykonanie sektora pamięci wobec szerokiego rynku.
Ten wzrost został bezpośrednio wywołany przez najnowszy raport analityczny Goldman Sachs. Goldman Sachs zauważył, że Micron i SanDisk przełamały spadkowy trend, który utrzymywał się przez całe lato; fundusze hedgingowe nadal posiadają niskie pozycje w tym sektorze, co daje przestrzeń dla nowego kapitału. Jednakże, CEO Kioxia Hiroo Ota tego samego dnia oświadczył, że ceny NAND wzrosły już wystarczająco, ostrzegając branżę, że zbyt agresywne podwyżki mogą im zaszkodzić, dodając do wzrostów nutę niepewności.
Zwrot Goldman Sachs: Przełamanie techniczne oraz niskie pozycje, formuje się argument do wzrostów
Goldman Sachs w raporcie określił obecny wzrost akcji sektora pamięci jako sygnał powrotu wczesnych inwestorów. Bank podkreślił, że zmienność sektora półprzewodników po szczycie w lipcu zaczęła się zawężać, Micron i SanDisk przez cały sierpień utrzymywały ruch boczny, co Goldman Sachs interpretuje jako wczesny etap akumulacji kapitału w miejscach o niskim zaangażowaniu.
Pod względem pozycji, fundusze hedgingowe podczas letniej wyprzedaży znacznie ograniczyły ekspozycję na sektor pamięci, co oznacza, że przy poprawie technicznej jest dużo miejsca na odbudowę portfeli. Goldman Sachs uważa, że obecnie rynek pozostaje ostrożny wobec cykliczności półprzewodników, a dla funduszy nieposiadających wystarczających udziałów w tym sektorze, "bolesna transakcja" przesuwa się w kierunku wzrostów.
Goldman Sachs jednocześnie zwraca uwagę na ryzyka cykliczne: ceny pamięci, ekspansja zdolności produkcyjnych i wydatki konsumenckie mogą się szybko odwrócić, a przełamanie techniczne musi zostać potwierdzone przez wyniki fundamentalne. Micron ogłosi wyniki za IV kwartał finansowy 2026 po sesji 30 września, co będzie kluczowym testem dla argumentu wzrostowego.
CEO Kioxia studzi nastroje: Ceny NAND już wystarczająco wzrosły
Właśnie w tym samym dniu, gdy Goldman Sachs opublikował sygnał wzrostowy, CEO Kioxia Hiroo Ota stwierdził, że polecił swojemu zespołowi sprzedaży, aby nie forsowali dalszych podwyżek cen wobec klientów z centrów danych, dodając "ceny już wystarczająco wzrosły", ostrzegając branżę, że zbyt intensywny rajd może zaszkodzić wzrostowi.
Według danych Bloomberg, średnia cena NAND Kioxia wzrosła o 70% w kwartale zakończonym w czerwcu w porównaniu do poprzedniego kwartału. Deklaracja Oty została przez rynek odebrana jako próba ochrony popytu przez dużych dostawców NAND i dotyka bezpośrednio mechanizmu cenowego stojącego za obecnym wzrostem akcji sektora pamięci.
Ota wykluczył również możliwość połączenia produkcji z SK Hynix, powołując się na bariery antymonopolowe oraz wspólne własności tego typu obiektów z SanDisk. To stanowisko dodatkowo klaruje podziały konkurencyjne w branży pamięci.
Wsparcie fundamentalne: Rekordowe wskazania wyników Micron i SanDisk
Pomimo powyższych obaw dotyczących wyceny, ostatnie wskazania wyników ze strony poszczególnych firm stanowią solidne wsparcie dla strony wzrostowej.
Micron w najnowszej prognozie ustawił medianę przychodów na IV kwartał finansowy 2026 na 50 miliardów USD, co oznacza rekord, wskazanie zysku na akcję (non-GAAP) to 31 USD, a marża brutto wynosi 86%. Zarząd wskazuje, że napięcia podażowo-popytowe w DRAM i NAND mogą się utrzymać nawet do roku kalendarzowego 2027 i dalej.
SanDisk podczas sierpniowej rozmowy wynikowej przekazał podobne informacje, ustawiając przedział przychodów na I kwartał gospodarczy 2027 na 10.3–10.8 miliarda USD i przewidując, że rynek NAND w 2026 roku przekroczy 300 miliardów USD, co oznacza około trzykrotny wzrost rok do roku. CEO David Goeckeler powiedział: "Wzrost popytu klientów przewyższa naszą podaż", spodziewając się kontynuacji alokacji zamówień poza rok 2027.
SK Hynix: Pozycja lidera HBM jako niezależny katalizator wzrostu
Spośród tych trzech firm, SK Hynix posiada względnie niezależny katalizator wzrostowy. Jako główny dostawca pamięci o wysokiej przepustowości (HBM) dla akceleratorów AI, SK Hynix pod koniec sierpnia zorganizował uroczystość położenia kamienia węgielnego pod bazę produkcyjną HBM w stanie Indiana, USA, wzmacniając swoją produkcję na rynku amerykańskim.
Analitycy wskazują, że każda dalsza deklaracja dotycząca HBM w nadchodzących tygodniach może wzmocnić narrację sektorową popartą przez Goldman Sachs.
Inwestorzy powinni zwrócić uwagę na aktualizację wyników Micron zaplanowaną na 30 września, aby potwierdzić, czy zwiększenie produkcji HBM oraz trwałość wyceny zgadzają się z oczekiwaniami z raportu Goldman Sachs. W międzyczasie, ze względu na cykliczność sektora pamięci, traderzy powinni racjonalnie zarządzać pozycjami, szczególnie ostrożnie przed i po publikacji wyników, zwłaszcza jeśli pojawią się zmiany w perspektywie cenowej na 2027 rok.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
CoreWeave odnotowuje najsilniejszy raport kwartalny w historii, ale Bernstein i HSBC nadal utrzymują rekomendację "sprzedaj"
Kluczowe wątpliwości skupiają się na trzech głównych problemach: zarząd deklaruje cenę 20–25 mln dolarów za megawat rocznie, podczas gdy rzeczywiste dane finansowe pokazują jedynie 9,2 mln dolarów; dwie niezależne instytucje obliczyły, że istnieje luka finansowa na około 33 mld dolarów; do 2028 roku na rynek wejdzie dodatkowe 55 gigawatów mocy obliczeniowej, co stanowi dwudziestokrotność obecnej skali CoreWeave. Obecne zadłużenie wynosi 46,9 mld dolarów, kapitał własny to jedynie 4 mld dolarów, a w obecnej dekadzie nie ma wolnych przepływów pieniężnych – czy rzadkie zasoby wystarczą, by spłacić kredyt, jest pytaniem, na które nawet silne raporty kwartalne nie potrafią odpowiedzieć.

Fala AI może podążać śladami bańki kolejowej z XIX wieku – budowniczowie niekoniecznie zostaną ostatecznymi zwycięzcami
Analityk Goldman Sachs, Bobby Molavi, porównał obecną gorączkę wokół AI do XIX-wiecznego brytyjskiego boomu kolejowego: 500 firm wydało więcej niż roczne PKB kraju na budowę 8000 mil linii kolejowych, a pierwsi inwestorzy niemal całkowicie stracili swoje majątki, podczas gdy prawdziwymi beneficjentami byli późniejsi „pasażerowie”. Zwrócił uwagę, że obecny entuzjazm wokół AI napędzany jest przez dług i moment pędu, a wskaźnik cena/zysk prognozowany dla S&P 500 na poziomie 18 jest tylko „nieco tańszy”. Pytanie, czy budowniczowie zdołają zatrzymać wartość, pozostaje według historii mało optymistyczne.

Jeśli debiut Anthropic w przyszłym tygodniu przebiegnie pomyślnie i cena akcji wzrośnie, to w AI „wszystko pozostanie po staremu”, w przeciwnym razie „niektóre firmy upadną”.
Dwie gigantyczne firmy doświadczyły spadku wyceny, co wywołało efekt domina — inwestorzy zaczęli stosować bardziej konserwatywne mnożniki przychodu wobec startupów AI, a finansowanie wysoko wycenianych firm bez przychodu zostało wstrzymane. Wiele funduszy venture capital już doradziło swoim spółkom portfelowym, aby obniżyły oczekiwania co do wyceny i jak najszybciej zgromadziły zapasy gotówki. Analitycy rynku ostrzegają, że wyniki debiutu Anthropic na giełdzie będą wyznacznikiem trendów w branży: sukces oznaczałby dalszy rozkwit, porażka zaś może spowodować wyeliminowanie części firm z rynku.
Po wyborach w Brazylii premia polityczna się pogłębia, jednak Morgan Stanley pozostaje optymistyczny wobec Petrobras (PBR.US), koncentrując się na cenach paliw i dywidendach
Morgan Stanley nadal utrzymuje najbardziej optymistyczną ocenę "przeważaj", jednak obniżył cenę docelową na koniec 2027 roku z 31 do 25 dolarów.

Ceny krypto
Więcej


