
Złoto nie zapomniało starych zasad: za nietypowym spadkiem kryje się zmiana sposobu handlu na rynku

Zachowanie złota w ostatnich tygodniach wprawiło makroekonomicznych traderów w zakłopotanie. Zwykle kilka czynników wspierających ceny złota rozwija się w korzystnym kierunku, jednak złoto cały czas traci na wartości.
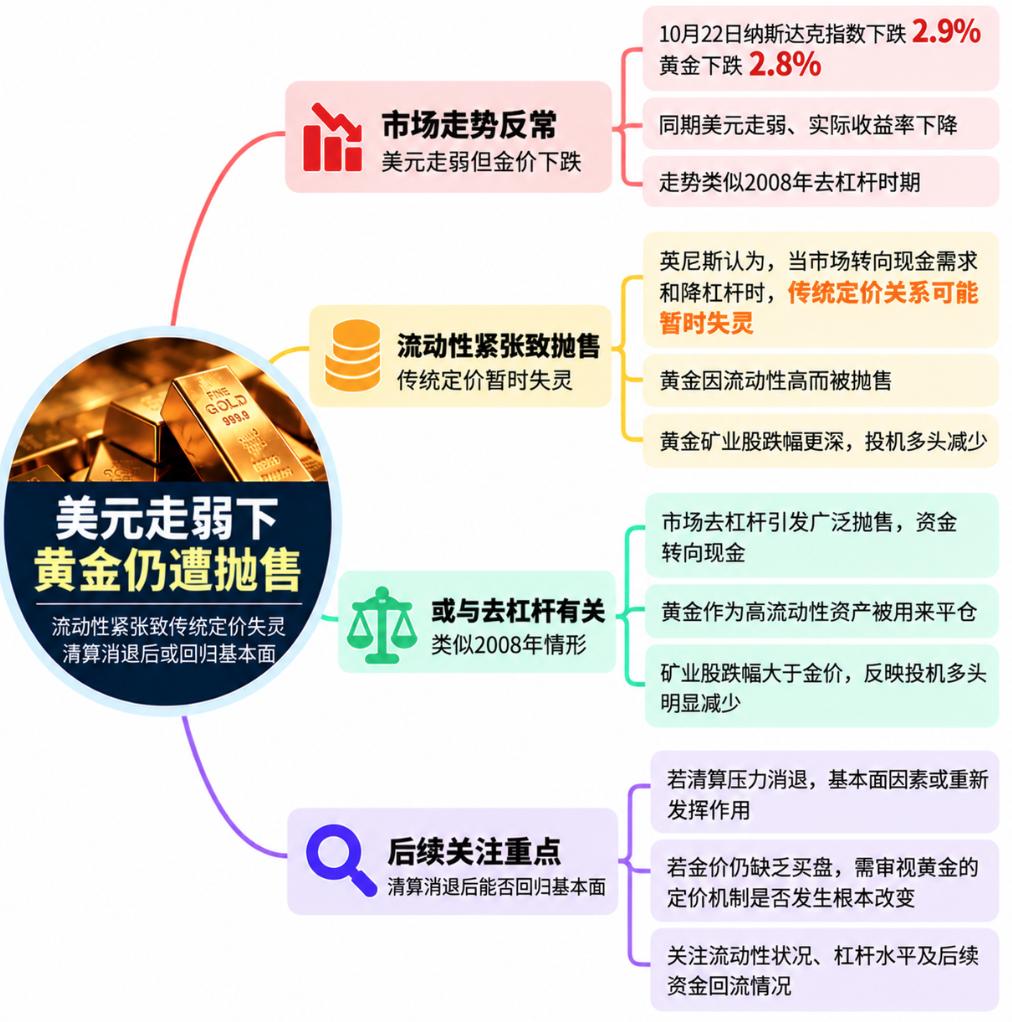
22 października ta rozbieżność była szczególnie widoczna: indeks Nasdaq spadł o 2,9%, dolar osłabił się, nominalna rentowność 10-letnich obligacji USA obniżyła się o około 17 punktów bazowych, a realna rentowność spadła o około 14 punktów bazowych. Mimo to złoto nie uzyskało oczekiwanego popytu na bezpieczną przystań, lecz spadło o kolejne 2,8%.
Nie jest to wyłącznie niezrozumiały ruch, lecz również zjawisko dość rzadkie w historii. Poprzednio porównywalna sytuacja miała miejsce w okresie delewarowania około roku 2008.
Znany na świecie makroekonomiczny strateg rynkowy, ekspert ds. rynku walutowego i surowców, Stephen Innes, w swoim artykule podkreślił, że nie oznacza to powrotu na rynki kryzysu finansowego, lecz przypomina inwestorom, że: kiedy uwaga rynku przesuwa się z czynników makroekonomicznych na bilanse, dźwignię i zapotrzebowanie na gotówkę, tradycyjne relacje wyceny aktywów mogą tymczasowo ulec zniekształceniu.
Delewarowanie uderza w płynność – złoto również może być obiektem wyprzedaży
W standardowej sytuacji rynkowej obniżka realnych stóp zwrotu, osłabienie dolara i presja na rynku akcji sprzyjają złotu. Jednak, gdy rynek przechodzi przez fazę zbiorowego delewarowania, priorytetem inwestorów jest już nie szukanie najlepszego aktywa bezpiecznego, lecz pozyskanie gotówki, ograniczenie ogólnej ekspozycji oraz spełnienie wymogów depozytowych.
W takim środowisku płynność rynku często staje się ważniejsza niż czynniki fundamentalne.
Wysoka płynność rynku złota jest zwykle jedną z jego głównych zalet w oczach inwestorów. Jednak, kiedy na rynku brakuje gotówki, ta zaleta może obrócić się przeciw złotu, czyniąc je aktywem, które stosunkowo łatwo można upłynnić i wykorzystać do uzupełnienia braków w portfelu.
Dlatego też spadek cen złota równocześnie z indeksem akcji niekoniecznie oznacza utratę przez nie właściwości „bezpiecznej przystani”. Obawy o inflację, niższe realne stopy zwrotu oraz ryzyka geopolityczne wciąż mogą podtrzymywać złoto; ale jeśli podstawową presją na rynku jest wymuszone delewarowanie, inwestorzy mogą wyprzedawać nawet aktywa, które wcześniej pozytywnie oceniali.
W ciągu ostatnich 20 lat relacja między złotem a rentownościami amerykańskich obligacji skarbowych już się wyraźnie zmieniła. Korelacje pomiędzy aktywami nie są stałe – gdy płynność i presja na pozycje dominują, dotychczasowe rynkowe prawa mogą tymczasowo zawieść.
Akcje spółek wydobywczych złota tracą jeszcze więcej – kapitał krótkoterminowy się wycofuje
Zachowanie akcji spółek wydobywczych złota dodatkowo wskazuje, że obecny szok to nie tylko kwestia zmian cen złota.
W ostatnim miesiącu akcje tych spółek spadły o około 16,5%, podczas gdy ETF Nasdaq 100 (QQQ) stracił około 5,75%. Jednak w ostatnich trzech miesiącach spółki wydobywcze radziły sobie o około 6% lepiej niż Nasdaq.
Na akcje spółek wydobywczych wpływa nie tylko cena złota, lecz także ryzyko rynku akcji, koszty pracy, energii, finansowania i realizacji projektów. Kiedy spadek cen złota nakłada się na ograniczanie ekspozycji akcjonariuszy, notowania spółek wydobywczych ulegają podwójnemu uderzeniu.
W porównaniu do samego kruszcu, akcje spółek wydobywczych mogą być jeszcze łatwiejsze do redukcji w portfelu. Gdy priorytetem uczestników rynku staje się ograniczenie dźwigni i zabezpieczenie depozytu, decyzje sprzedażowe nie zawsze wynikają wyłącznie z długoterminowych analiz inwestycyjnych.
Dlatego spadki cen akcji górniczych o 20%, a nawet 30% nie muszą pozostawać w sprzeczności z długoterminową, wzrostową logiką rynku złota. Bardziej prawdopodobnym jest, że w fazie masowych likwidacji aktywów akcje te są mocniej dotknięte niż samo złoto, jako wyrażające poglądy na temat rynku kruszcu przez rynek akcji.
Dane o pozycjonowaniu dają jeszcze jeden trop. Wraz ze spadkiem ceny złota ubywa spekulacyjnych pozycji długich, co sugeruje wycofanie się części krótkoterminowych inwestorów. Z drugiej strony, szeroko rozumiany popyt długoterminowy nie znikł w podobnym stopniu.
Nie oznacza to jednak, że rynek osiągnął już dno. Innes pisze, że wyprzedaż o charakterze likwidacyjnym może ciągnąć się długo, a spadki mogą wykraczać poza zakres uzasadniony przez modele wyceny i relacje makroekonomiczne. Sama długoterminowa logika nie powinna być pretekstem do pochopnego „łapania dołków”, gdyż może to kosztować bardzo dużo w krótkim okresie.
Lekcja z 2008 roku: logika fundamentalna może czasowo ustąpić miejsca popytowi na gotówkę
Na początku kryzysu finansowego w 2008 roku złoto również zostało poddane wyprzedaży. Wówczas inwestorzy potrzebowali gotówki, a złoto – dzięki wysokiej płynności – stało się jednym z głównych źródeł pozyskania środków. Następnie to polityka monetarna oraz silniejsze reakcje ceny złota pojawiły się w dalszej kolejności.
To doświadczenie nie przesądza, że rynek w 2026 roku podąży identyczną ścieżką. Kluczowe jest jednak dostrzeżenie, iż po wystąpieniu presji rynkowej tradycyjne aktywa safe haven mogą odzyskać swoje znaczenie, choć może to zająć pewien budzący niepokój okres.
Obecnie notowania złota rzeczywiście wysyłają sygnał wart uwagi: nominalne i realne stopy zwrotu spadają, dolar się osłabia, giełdy są pod presją, a cena złota nie rośnie; akcje spółek wydobywczych są jeszcze mocniej wyprzedawane, a pozycje spekulacyjne się kurczą.
Nie wiadomo jednak, czy obserwowane zjawiska świadczą o fundamentalnej zmianie na rynku złota, czy o tymczasowym, silnym wpływie czynników płynnościowych nad tradycyjnymi mechanizmami wyceny.
Gdyby inwestorzy wycofywali się w wyniku zaniku długoterminowej logiki inwestycyjnej, słabość powinna być widoczna szeroko we wszystkich segmentach popytu. Zdaniem Innesa, w chwili obecnej bardziej prawdopodobne jest jednak, że to lewarowane i spekulacyjne pozycje przechodzą przez gwałtowną korektę, a spółki górnicze cierpią podwójnie, będąc uzależnione zarówno od ceny złota, jak i od rynku akcji.
To zupełnie inna sytuacja niż całkowite podważenie fundamentalnej logiki inwestowania w złoto.
Czy złoto wróci do tradycyjnej logiki wyceny po ustąpieniu wymuszonej wyprzedaży?
Innes skłania się ku przekonaniu, że w końcu rynek odzyska normalny porządek wyceny.
Kiedy dźwignia finansowa zostanie zredukowana, a presja depozytowa złagodnieje, inwestorzy przestaną wymuszenie wyprzedawać aktywa, a czynniki fundamentalne powrócą na pierwszy plan. Spadek realnych stóp, osłabienie dolara, niepewność makroekonomiczna i geopolityczna – wszystko to może ponownie wesprzeć złoto.
Taki scenariusz wymaga jednak ostatecznej weryfikacji przez rynek.
Jeśli po zakończeniu dostosowań pozycji realne stopy będą nadal spadały, dolar pozostanie słaby, a popyt na złoto dalej nie wróci, wówczas inwestorzy powinni poważnie rozważyć, czy nie mamy do czynienia z głębszą zmianą mechanizmu wyceny złota.
Z drugiej strony, jeżeli po ustąpieniu presji depresiacyjnej złoto zacznie znów reagować na realne stopy, dolara i popyt safe haven, to ostatnie gwałtowne spadki będą raczej efektem czasowej przewagi płynności nad fundamentami, a nie końca długoterminowej logiki inwestowania w złoto. Innes stwierdza:
„W krótkim terminie nie postawię na złoto wyłącznie dlatego, że otoczenie makro wydaje się dla niego korzystne, ale jednocześnie nie uznam, że rynkowe zależności zostały na stałe unieważnione, tylko dlatego, że nie działają przez kilka tygodni”.
Być może złoto nie zapomniało o dawnych prawidłach – zmieniły się tylko aktualne priorytety rynku: inwestorzy obecnie bardziej potrzebują gotówki niż aktywów zabezpieczających. Kluczowe pozostaje, czy po ustąpieniu presji depozytowej i masowej likwidacji, złoto znów będzie wyceniane według tradycyjnych mechanizmów makroekonomicznych – to będzie decydować, czy długoterminowa logika inwestowania w złoto wciąż obowiązuje.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jedynie 27% wydatków, a aż 72% spalania tokenów — kluczowy temat sporu AI byków i niedźwiedzi
Dane z OpenRouter pokazują, że popyt na tokeny wzrósł 250-krotnie w ciągu 20 miesięcy, jednak 72% ruchu kieruje się do otwartych modeli z najniższymi opłatami, przyczyniając się tylko do 27% wydatków. Cena tokenów spada kwartalnie o 47%, podczas gdy koszt wynajmu GPU jednocześnie wzrósł o 160%. Pieniądze trafiają do posiadaczy GPU, a rachunki przerzucane są na akcjonariuszy. Goldman Sachs uważa, że przy braku realnych korzyści produktywności poza sektorem technologicznym, ten cykl kapitałowy jest bardzo zagrożony, a narracja niedźwiedzi zyskuje przewagę.


Dokument IPO Anthropic niespodziewanie stał się katalizatorem odbicia akcji optycznych, Lumentum wzrosło o 8,2%, prowadząc wzrosty w indeksie S&P.
Za gwałtownymi wzrostami stoją trzy czynniki korzystne: 1. Prospekt emisyjny Anthropic oraz łączne finansowanie Meta i SpaceX na kwotę 40 miliardów dolarów rozwiewają obawy dotyczące szczytu wydatków kapitałowych w branży AI; 2. Amerykańska FCC może ograniczyć import modułów optycznych, tworząc dla krajowych firm przestrzeń rynkową o wartości 3,2T; 3. Następuje zagrożenie niedoborem kluczowego materiału – fosforku indu. Wybuch popytu, wykluczające przepisy oraz napięte dostawy współgrają ze sobą, rozpoczynając supercykl lokalnych producentów.
Podczas gdy sektor półprzewodników został poważnie dotknięty, techniczni inwestorzy skupiają się na aplikacjach AI! ServiceNow (NOW.US) odnotowuje wzrost cen akcji wbrew trendowi, a Morgan Stanley koncentruje się na "konsumpcji agentów inteligentnych + ulepszeniu przepływów pracy"
Od 19 do 23 października cena akcji firmy rosła przez pięć kolejnych dni, a łączny wzrost wyniósł aż 11,97%. W tym samym okresie indeks Philadelphia Semiconductor spadł o 3,21%. 22 października indeks Philadelphia Semiconductor gwałtownie spadł o 6,72%, Nasdaq Composite spadł o 2,60%, natomiast ServiceNow wzrosło o 2,53%.
Ceny krypto
Więcej


