
Strategzy: Cena złota krótkoterminowo nie ma siły do wzrostu, długoterminowa wartość pozostaje

Huitong Network 27 października—— Na początku roku cena spot złota zbliżała się do poziomu 5600 USD za uncję, jednak w drugiej połowie roku nastroje na rynku zostały przytłumione przez napiętą sytuację na Bliskim Wschodzie. Rob Haworth, starszy strateg inwestycyjny ds. zarządzania majątkiem w Bank of America, uważa, że kontynuacja konfliktu sprawia, iż banki centralne skupiają się na bezpieczeństwie energetycznym, spowalniając tempo zakupów złota. Dodatkowo stopniowe podwyżki stóp przez Fed, silny dolar oraz osłabiony popyt na złoto w dwóch największych krajach Azji sprawiają, że w krótkim terminie złoto nie ma siły do wzrostu. Dopiero zakończenie konfliktów, ustabilizowanie rynku energii i wznowienie zakupów przez banki centralne mogą przynieść złotu trwałe odbicie.
Na początku tego roku, ciągłe zakupy złota przez banki centralne doprowadziły do niemal rekordowej ceny spot złota — blisko 5600 USD za uncję i uczyniły złoto głównym kierunkiem inwestycji na rynku. Jednak od drugiej połowy 2026 roku sytuacja na Bliskim Wschodzie pozostaje nierozwiązana, co powoduje wyraźną ostrożność na rynku złota. Rob Haworth, starszy strateg inwestycyjny ds. zarządzania majątkiem w Bank of America, przeanalizował obecne czynniki ograniczające złoto oraz warunki konieczne do odwrócenia tej tendencji.
Priorytety banków centralnych się zmieniają, złoto traci kluczowe wsparcie popytowe
Haworth wskazuje, że aby złoto ponownie przekroczyło 5000 USD za uncję, niezbędne jest zakończenie konfliktu z Iranem oraz powrót globalnego rynku energii do normy, by banki centralne mogły znowu skoncentrować się na dywersyfikacji rezerw. Długoterminowa wartość inwestycyjna złota nie zniknęła, jednak obecnie banki centralne w pierwszej kolejności dbają o stabilność gospodarczą i bezpieczeństwo energetyczne, nie kontynuując zakupów złota.
Powiedział: „Tak długo jak konflikt trwa, rynek złota będzie prawdopodobnie pozostawał pod presją”. Fala zakupów złota przez banki centralne, która wcześniej pobudzała wzrost cen, już wygasła; poszczególne kraje zostały dotknięte wysokimi kosztami energii i żywności, więc fundusze są alokowane na walkę z ryzykiem związanym z dostawami energii, co wyhamowało tempo dywersyfikacji rezerw. Już pod koniec marca podkreślał, że zwiększanie rezerw złota przez banki centralne nie jest już priorytetem dla wielu krajów.
Tradycyjne czynniki negatywne utrzymują presję, zmiana w logice bezpiecznej przystani
Obecnie na cenę złota ponownie dominują czynniki fundamentalne, takie jak realne stopy procentowe i dolar. Wzrost rentowności amerykańskich obligacji, silny dolar i popyt na płynność ciągle osłabiają tradycyjny status złota jako bezpiecznej przystani.
Zgodnie z jego oceną, stopniowy cykl zacieśniania przez Fed nie sprzyja złotu jako aktywu nieprzynoszącemu odsetek. Fed pozostaje stanowczy w walce z inflacją, ale nie planuje agresywnych podwyżek stóp. Ekonomiści spodziewają się kolejnej podwyżki w grudniu, a potencjalnie także w marcu przyszłego roku. Ta łagodna ścieżka zacieśniania będzie wspierać silnego dolara, co dalej wywiera presję na złoto. Nawet jeśli rentowność obligacji USA spadnie z obecnych poziomów, nie wywoła to masowych zakupów złota, a środki inwestorów płyną do spółek technologicznych i sektora energii, korzystających z zakłóceń po stronie podaży.
Popyt fizyczny nie przejmuje pałeczki, azjatycki konsument słabnie
Dwa największe kraje Azji są największymi na świecie rynkami konsumpcji fizycznej złota, jednak Haworth uważa, że w krótkim czasie nie należy oczekiwać znaczącego ożywienia popytu na fizyczne złoto w tych krajach. Napięte warunki gospodarcze oraz ograniczona siła nabywcza konsumentów uniemożliwiają zwiększenie konsumpcji złota. Spowolnienie zakupów przez banki centralne, osłabiony popyt fizyczny w połączeniu z polityką Fed, sprawia, że w krótkim terminie trudno znaleźć katalizatory mogące wywołać gwałtowny wzrost cen złota.
Wskazał na pewną anomalię: zawirowania geopolityczne powinny tradycyjnie sprzyjać złotu, lecz obecny konflikt prowadzi głównie do wzrostu cen energii, nasilając inflację i wymuszając alokację środków na pilne potrzeby gospodarcze zamiast na zakup złota. Powiedział: „Na razie nie ma logicznych przesłanek, by być byczo nastawionym do złota, co jest szczególnie zaskakujące w środowisku pełnym konfliktów i niepewności”.
Długoterminowa wartość pozostaje, oczekiwanie na zbieg sygnałów
Chociaż w krótkim terminie perspektywa jest ostrożna, Haworth nie uważa, by złoto utraciło znaczenie jako aktywo strategiczne. Dążenie do odejścia od zależności od jednej waluty i dywersyfikacja rezerw pozostają kluczowe w długiej perspektywie, zaś wznowienie zakupów przez banki centralne będzie kluczowym czynnikiem umożliwiającym wzrost cen złota — przykładem mogą być kraje azjatyckie, które konsekwentnie dążą do zmniejszenia uzależnienia od dolara i euro.
Jednak zmienność w handlu międzynarodowym i niepewność co do kondycji gospodarczej utrudniają przewidzenie, kiedy banki centralne ponownie nasiliłyby zakupy złota. Silny trend wzrostowy wymagałby stabilizacji na Bliskim Wschodzie, unormowania się sytuacji w handlu światowym oraz wyraźnych sygnałów powrotu banków do zakupów.
Podsumowanie
Aktualnie złoto znajduje się w szczególnie złożonej sytuacji — konflikty geopolityczne nie wywołują tradycyjnej fali zakupów, za to pojawiają się nowe czynniki negatywne, takie jak inflacja i wysokie stopy procentowe. Złoto pozostaje wartościową długoterminową rezerwą, lecz odwrócenie krótkoterminowego trendu wymaga złagodzenia kryzysu energetycznego i ponownego zaangażowania banków centralnych w rezerwy złota.
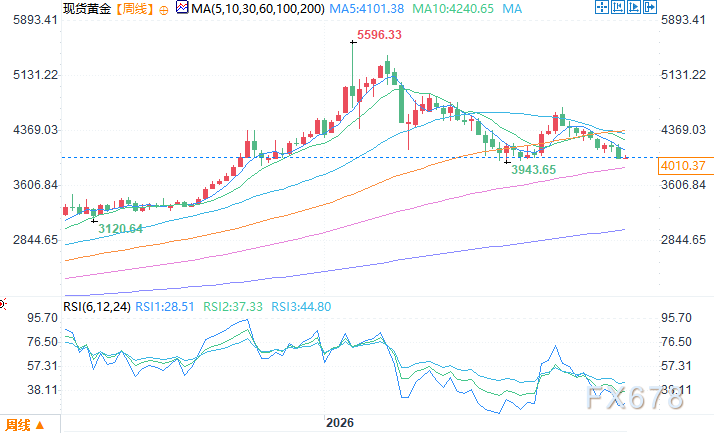
Tygodniowy wykres złota spot Źródło: Yihuixun
Strefa czasu UTC+8, 27 października, 10:56, złoto spot 4009.32 USD/uncja
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
JPMorgan utrzymuje neutralną ocenę BioNTech (BNTX.US): pozytywnie ocenia potencjał pumitamig z połączeniem B7-H3 ADC, ale na kluczowe dane trzeba poczekać do 2028 roku lub później
JP Morgan utrzymuje neutralną ocenę BioNTech, cel cenowy 92 USD.
Preferencje ryzyka poniżej zera, czy czas na zwiększenie udziału akcji jest w końcu otwarty? W obliczu trendu odbicia w sektorze półprzewodników Goldman Sachs konsekwentnie utrzymuje "nadważenie" aktywów akcyjnych
Globalny kapitał wykazuje wyraźne napięcie: akcje szukają odbudowy, podczas gdy kredyt nadal się segmentuje. Wskaźnik skłonności do ryzyka Goldman Sachs spadł do -0,5, jeszcze nie osiągnął historycznego, silnego kontrariańskiego poziomu kupna, ale odporność oczekiwań dotyczących zysków technologicznych, spadek wycen i malejąca presja portfeli już poprawiły oczekiwane zwroty z akcji.
Azjatyckie giełdy odbijają się w górę, koreańskie akcje zakończyły wzrostem o 3,1%, SK hynix wzrósł o ponad 5%, ceny ropy nadal spadają, ceny złota ponownie poniżej 4000.
Anthropic złożyło wniosek o IPO, co wywołało szeroki wzrost technologicznych akcji w regionie Azji i Pacyfiku. Indeks Nikkei 225 zamknął się ze wzrostem o 1,7%, osiągając 63 268,37 punktów. Indeks Tokyo Stock Exchange zanotował wzrost o 0,6%, z wynikiem 3 997,37 punktów. Koreański indeks KOSPI zakończył dzień wzrostem o 3,1%, osiągając 5 638,35 punktów. Globalna referencyjna cena ropy Brent spadła o około 1%, do około 114,70 USD za baryłkę. Spotowa cena złota spadła poniżej 4000 USD za uncję, tracąc 0,4% w ciągu dnia.
Decyzja Fed zbliża się, złoto walczy o poziom 4000 dolarów
Potrójna presja działa jednocześnie: zamykanie pozycji przez AI prowadzi do gwałtownej wyprzedaży płynności, złagodzenie napięć dyplomatycznych między Iranem a USA powoduje spadek cen ropy i osłabia argumenty przeciwko inflacji, a wysokie ceny energii wzmacniają oczekiwania na kolejną podwyżkę stóp procentowych w tym roku. Standard Chartered Bank ostrzega, że poziom 3886 dolarów to kluczowa granica techniczna - jej przebicie może szybko otworzyć przestrzeń do dalszych spadków.
Ceny krypto
Więcej


