
Raport finansowy z Q3 2026 Google (Alphabet): gwałtowny spadek po wynikach -9%! Przychody wyniosły 127,6 miliarda dolarów, wzrost o 25% rok do roku, ale nie osiągnęły oczekiwań, biznes chmurowy podwoił się, jednak gotówka zaczyna być "przepalana", a zwrot z inwestycji w AI wzbudza wątpliwości!
 2026/10/29 02:46
Kluczowe wnioski
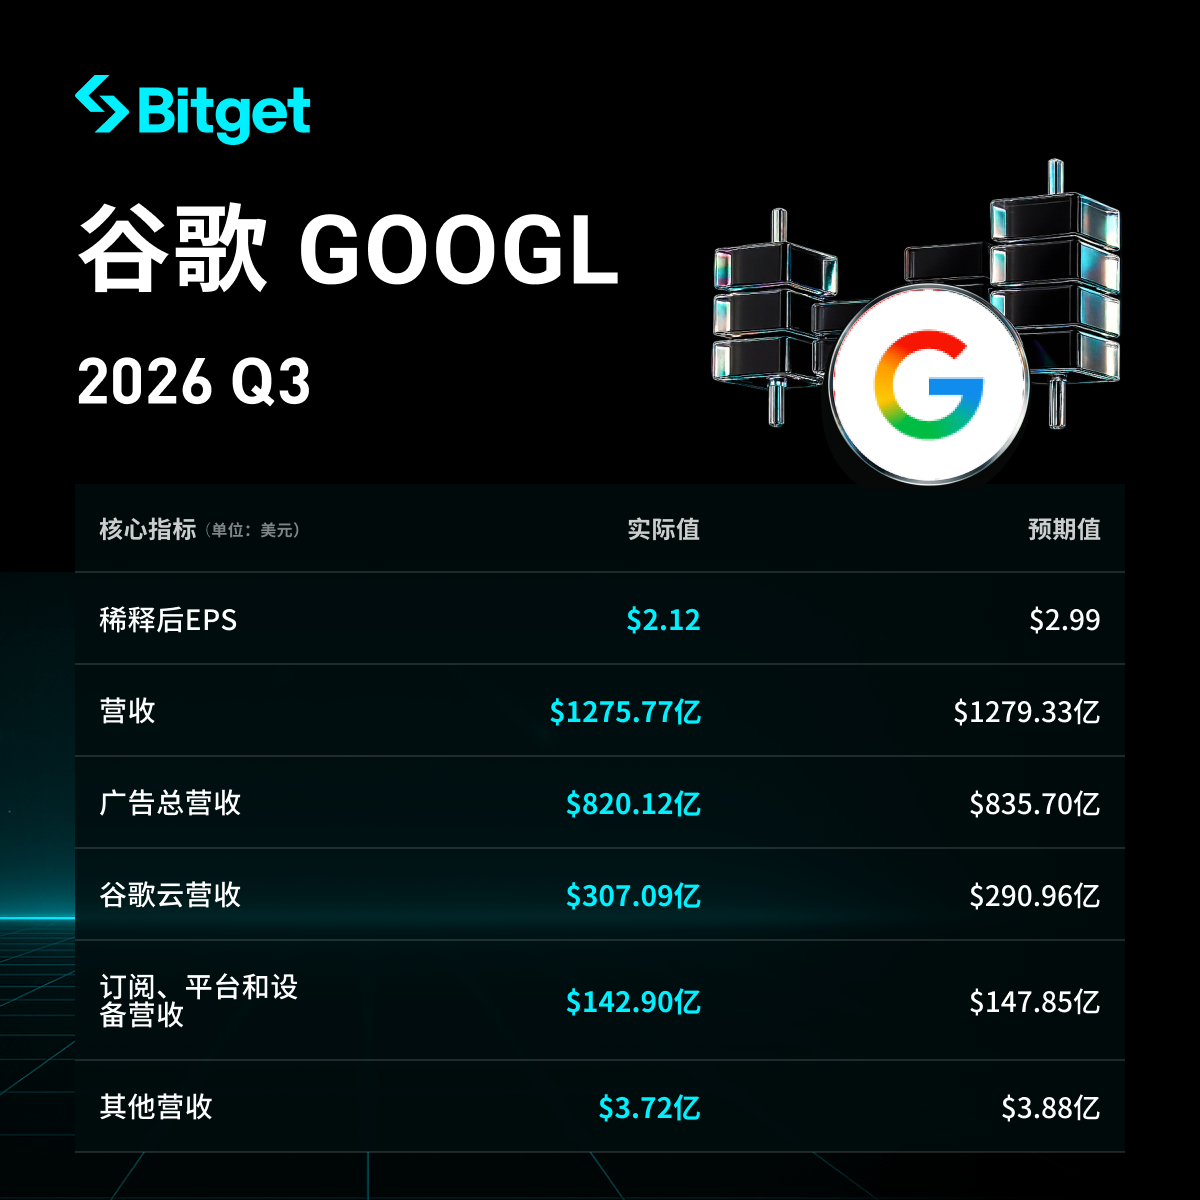
Google Alphabet w trzecim kwartale tego roku (lipiec-wrzesień) zarobił ok. 127,6 mld dolarów, co stanowi wzrost o 25% w porównaniu do tego samego okresu zeszłego roku – to już trzynasty kwartał z rzędu z dwucyfrowym wzrostem. Roczna wartość przychodów przekroczyła już 500 miliardów dolarów. Jednak ta kwota jest nieco niższa niż oczekiwali analitycy, którzy spodziewali się ok. 128,2 miliarda dolarów.
W kwestii zysków sytuacja nie prezentuje się najlepiej: zysk netto wyniósł ok. 26,17 mld dolarów, czyli o około 25% mniej niż rok temu, zaś zysk na akcję to tylko 2,12 dolara (po korekcie ok. 2,67 dolara) – oba wyniki sporo poniżej prognoz. Główny powód to strata na inwestycjach kapitałowych, która wyniosła ok. 8,7 mld dolarów (kwartał wcześniej były duże zyski). Zysk operacyjny to ok. 40,6 mld dolarów, wzrost o 30%, marża operacyjna 31,8%.
Najlepiej radzi sobie Google Cloud – przychody uległy ponad dwukrotnemu wzrostowi (+103%). Jednak dynamika wzrostu segmentu wyszukiwarki oraz reklam znacząco spadła i jest poniżej oczekiwań. Co istotniejsze, wolne przepływy pieniężne były ujemne drugi kwartał z rzędu – firma inwestuje ogromne kwoty w AI i centra danych. Efekt: po sesji kurs akcji spadł o 8-10%, a inwestorzy zaczęli się martwić: kiedy te wielkie inwestycje zaczną faktycznie przynosić zyski?
Szczegółowa analiza
1. Wyniki ogólne przychodów i zysków
- Przychody ogółem: 127,577 mld dolarów (rok temu 102,3 mld dolarów), wzrost o 25% r/r, ale nie osiągnęły prognoz rynkowych ok. 128,2 mld dolarów. To pierwszy raz od czterech lat, gdy zarówno przychody, jak i zyski nie spełniły oczekiwań.
- Zysk netto: 26,17 mld dolarów (spadek o ok. 25% r/r), zysk na akcję 2,12 dolara (rok temu 2,87 dolarów). Po wyłączeniu strat z inwestycji kapitałowych, zysk na akcję po korekcie to ok. 2,67 dolara – nadal poniżej prognoz (ok. 3,02 dolara).
- Zysk operacyjny (rzeczywista rentowność głównej działalności): 40,576 mld dolarów, wzrost o 30%, marża operacyjna 31,8% (nieco wyższa niż rok temu).
- Przepływy z działalności operacyjnej: 42,29 mld dolarów, o 13% mniej niż rok temu.
- Wolne przepływy pieniężne (pieniądze rzeczywiście do swobodnej dyspozycji): minus 9,065 mld dolarów (drugi kwartał z rzędu na minusie). Łącznie za ostatnie 12 miesięcy tylko ok. 19,7 mld dolarów, o 73% mniej niż rok temu.
- Pozostałe: liczba pracowników wzrosła do ok. 205 tys. (o prawie 8% więcej r/r), nakłady na badania i rozwój wzrosły o 36%, wydatki rosną szybciej niż przychody.
2. Wyniki Google Cloud
- Przychody: 30,709 mld dolarów, wzrost o 103% r/r (ponad dwukrotnie), znacznie powyżej prognoz.
- Zysk operacyjny: 11,121 mld dolarów, marża zysku skoczyła z 23,7% do 36,2% w rok.
- Powód szybkiego wzrostu: bardzo duży popyt klientów korporacyjnych na AI i infrastrukturę cloud (w tym cyberbezpieczeństwo, handel detaliczny, finanse - długoterminowe kontrakty). Znaczący wkład we wzrost miała także sprzedaż własnych układów TPU. Google Cloud odbiera udziały rynkowe Amazonowi AWS i Microsoftowi Azure. Portfel zamówień (backlog) jest bardzo pokaźny.
3. Wyniki pozostałych segmentów działalności
- Przychody Google Services: 96,3 mld dolarów, wzrost o 11% r/r, poniżej oczekiwań.
- Wyszukiwarka i powiązane serwisy: 63,35 mld dolarów, wzrost o 12% r/r (poniżej oczekiwań i znacznie niższy wzrost niż 17% kwartał wcześniej). Firma podkreśla jednak, że liczba wyszukiwań rośnie najszybciej od pięciu lat, a AI napędza większą aktywność użytkowników.
- Reklamy YouTube: 11,2 mld dolarów, wzrost o ok. 9% r/r (niżej niż prognozowane co najmniej 10%). Liczba użytkowników YouTube Music i Premium (wraz z trialami) przekroczyła 150 mln.
- Przychody z reklam ogółem: ok. 82 mld dolarów, wzrost o 11% r/r, poniżej prognoz.
- Pozostałe (subskrypcje, urządzenia itd.): ok. 14,3 mld dolarów, wzrost o 11% r/r.
- Pozostałe drobne biznesy (Other Bets) miały niewielkie przychody, a straty się pogłębiły.
4. Plany wydatków kapitałowych (wielkie inwestycje w AI i centra danych)
- Capex za ten kwartał: 51,355 mld dolarów, wzrost o 114% r/r (rok temu tylko ok. 24 mld dolarów), pieniądze głównie na centra danych, serwery i infrastrukturę sieciową.
- Prognoza wydatków kapitałowych na cały 2026 rok: pozostaje na poziomie 195-205 mld dolarów (wcześniej została już podniesiona), spodziewany przekroczenie 200 mld dolarów rocznie.
- W 2027 roku: spółka już oficjalnie zakomunikowała, że wydatki inwestycyjne znów „znacząco wzrosną”, rynek przewiduje nawet ponad 300 mld dolarów.
- Podsumowując: inwestycje w infrastrukturę AI rosną coraz szybciej, już przekroczyły wartość przepływów operacyjnych, przez co wolne przepływy pieniężne są ujemne.
| Wydatki kapitałowe | ok. 51,4 mld dolarów | +114% |
| Wolny przepływ pieniężny | ok. -9,1 mld dolarów | z dodatniego na ujemny |
5. Prognoza na kolejny kwartał
Firma nie podała szczegółowych prognoz przychodów na IV kwartał. Zarząd wspomniał: kursy walut mogą wywierać pewną presję, działalność wyszukiwarki będzie musiała się zmierzyć z wysoką bazą z zeszłego roku; rozpoczęto korzystanie z części zewnętrznych usług chmurowych, co krótkoterminowo może nieco obniżyć marżę. Prognozy rocznych wydatków kapitałowych nie uległy zmianie. CEO podkreślił, że AI rozwija się dobrze – np. Gemini ma już 1 mld aktywnych użytkowników miesięcznie, to najszybciej rosnący produkt w historii firmy.
6. Tło rynkowe i obawy inwestorów
Podstawowa sprzeczność jest jasna: cloud computing i popyt na AI dynamicznie rosną, zarówno przychody jak i marże są bardzo dobre; jednak tradycyjny biznes wyszukiwarki i reklam spowalnia, a część ruchu przejęła sama AI. Jednocześnie spółka ma już drugi kwartał z rzędu ujemne wolne przepływy pieniężne – inwestycje w AI są gigantyczne, więc inwestorzy pytają: kiedy ten wydatek zacznie się przekładać na wyższe zyski i gotówkę?
Efekt: kurs spadł po sesji o 8-10%, oddając znaczną część zwyżek z ostatniego półrocza. Rynek teraz bardziej interesuje się szybkim zwrotem z inwestycji w AI, a nie samym prostym wzrostem przychodów.
Zastrzeżenie: Treści w tym artykule służą wyłącznie celom informacyjnym i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Obietnice przyszłych wydatków na 883 miliardy dolarów wywierają presję, Amazon otwiera kolejne źródło finansowania o wartości aż 80 miliardów dolarów, by wspierać ekspansję AI
Amazon uzyskał linię kredytową o maksymalnej wartości 80 miliardów dolarów na zakup aktywów z zakresu infrastruktury technologicznej, z możliwością wykorzystania tego narzędzia kredytowego od pierwszego kwartału przyszłego roku do trzeciego kwartału roku kolejnego. Na koniec września tego roku całkowite zobowiązania wydatkowe Amazon wyniosły 883 miliardy dolarów, co stanowi wzrost o 36% w porównaniu z trzema miesiącami wcześniej i ponad dwukrotność wartości sprzed roku.
Intel: najpierw upada rynek PC, produkcja kontraktowa „jeszcze poczeka”
Zamówienia na serwery wciąż czekają w kolejce, popyt na AI nie załamał się, zmieniło się tylko wycenianie: komputery PC są ograniczane przez koszty pamięci, prognozy marży brutto idą w dół, zewnętrzna produkcja na zlecenie nadal nie jest uwzględniana w modelu, a w przyszłym roku przepływ wolnych środków pieniężnych ponownie ma duże szanse być ujemny. Rynek nie chce już płacić za niedotrzymane jeszcze harmonogramy outsourcingu produkcji ani za tempo ożywienia PC.
Ceny krypto
Więcej


