
Najważniejsze punkty raportu finansowego Palantir za Q3 2026: przychody podwoiły się do 2,313 mld USD, amerykańskie przychody komercyjne po raz pierwszy przewyższyły rządowe, prognoza całoroczna znacznie podwyższona.
 2026/11/03 04:34
🔥 Radar gorących tematów na rynku akcji USA już dostępny! 3 główne trendy na rynku akcji USA + 6 starannie wyselekcjonowanych spółek + 7 kalendarz ważnych wydarzeń – gdzie leżą szanse na tym tygodniu w USA? Kliknij link, aby zobaczyć 22 możliwości inwestycyjne→
Kluczowe wnioski
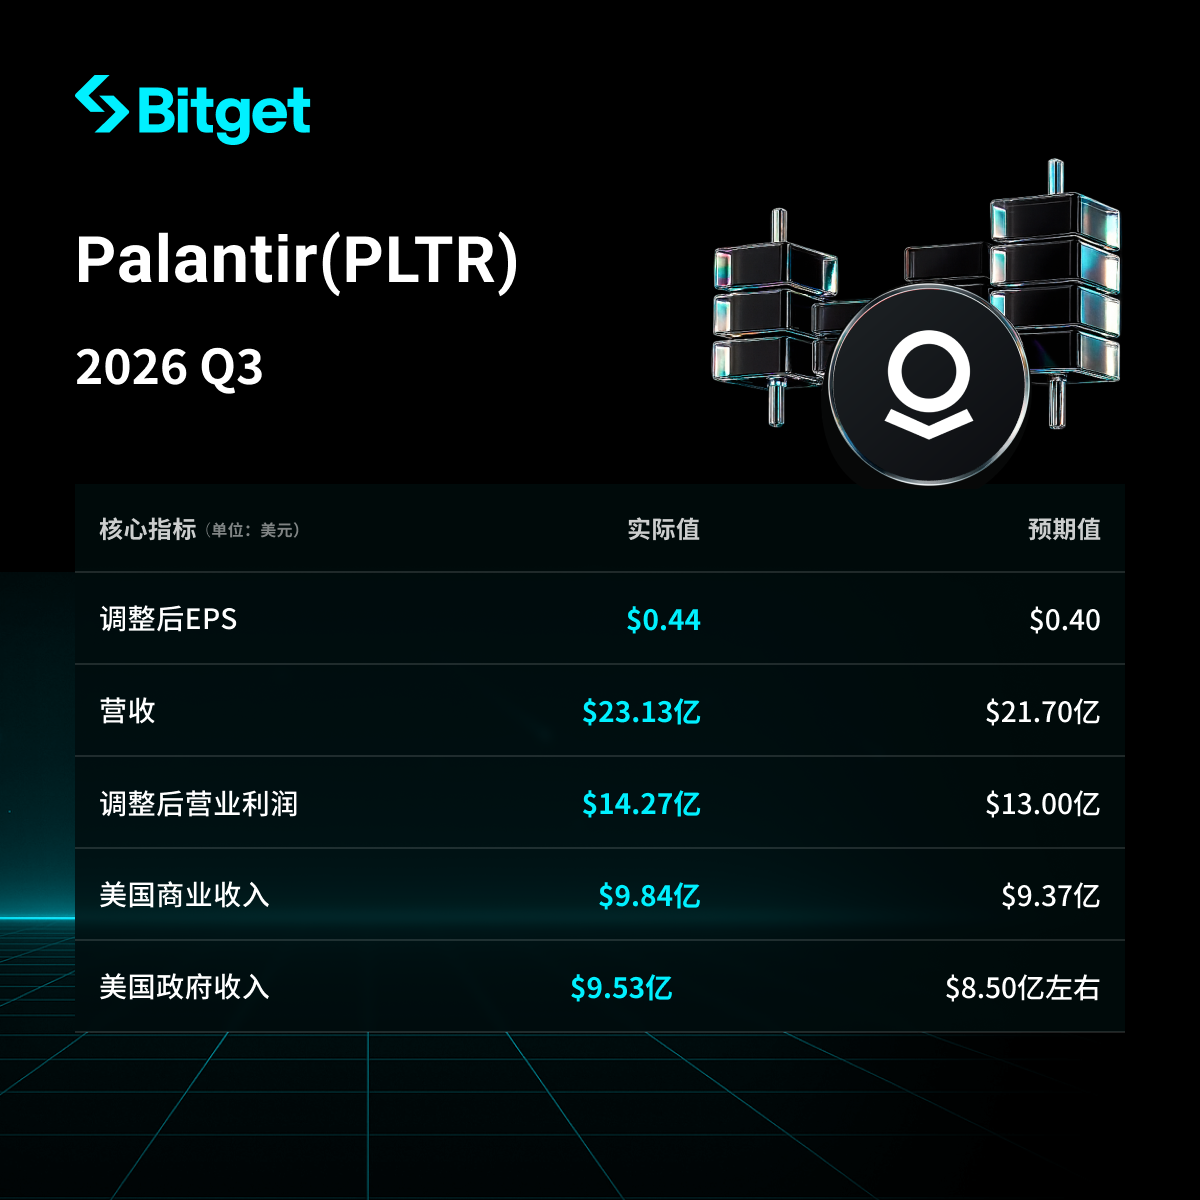
Palantir w trzecim kwartale 2026 roku (do 30 września 2026) osiągnął przychody na poziomie 2,313 mld USD, wzrost o 96% rdr, pierwszy raz przekraczając 2 mld USD, co znacząco przewyższyło prognozy rynkowe (ok. 2,18 mld USD); skorygowany EPS wyniósł 0,44 USD i również pokonał konsensus (0,41 USD). Przychody sektora komercyjnego w USA osiągnęły 984 mln USD (+148% rdr), po raz pierwszy w historii przekraczając przychody z sektora rządowego (953 mln USD), co wyznacza istotny punkt zwrotny w strukturze biznesowej firmy. Rentowność pozostaje bardzo wysoka – marża operacyjna według GAAP wyniosła 47%, skorygowana marża operacyjna: 62%, wskaźnik Rule of 40 aż 158%. Spółka znacząco podniosła prognozy na cały rok, ale kurs akcji po sesji spadł o ok. 3%, co odzwierciedla ostrożne podejście rynku do wyceny i trwałości wysokiego wzrostu.
Szczegółowa analiza
1. Ogólne wyniki przychodowe i zyskowność
- Przychody kwartalne: 2,313 mld USD, wzrost o 96% rdr, 20% kw/kw; pierwszy raz powyżej 2 mld USD, powyżej oczekiwań rynkowych (ok. 2,18 mld USD).
- Skorygowany EPS: 0,44 USD, powyżej konsensusu 0,41 USD; EPS według GAAP również 0,44 USD.
- Dochód operacyjny GAAP: 1,085 mld USD, marża operacyjna: 47%.
- Skorygowany dochód operacyjny: 1,427 mld USD, skorygowana marża operacyjna: 62%.
- Zysk netto GAAP: 1,128 mld USD, marża netto: 49%, wzrost o 137% rdr (rok wcześniej: ok. 476 mln USD).
- Przepływy pieniężne z działalności operacyjnej: 1,205 mld USD; skorygowany wolny przepływ pieniężny: 1,216 mld USD.
- Środki pieniężne, ekwiwalenty i amerykańskie obligacje skarbowe na koniec okresu: 10,4 mld USD.
- Wynik Rule of 40: 158%.
2. Wyniki biznesu komercyjnego w USA (kluczowy motor)
- Przychód z działalności komercyjnej w USA: 984 mln USD, wzrost o 148% rdr, 29% kw/kw, przewyższając prognozy (ok. 937 mln USD).
- To pierwszy raz w historii, gdy przychody komercyjne w USA przekroczyły przychody z amerykańskiego sektora rządowego (953 mln USD) – zarząd uważa to za kluczowy moment zwrotny.
- Czynniki wzrostu: silny popyt na platformę AI (AIP) oraz rozwiązania Sovereign AI; znaczące skrócenie cykli sprzedaży; wzrost wydatków u obecnych klientów (wspomniano o wskaźniku retencji dolarowej w niektórych relacjach).
- Wartość pozostałych transakcji komercyjnych w USA (RDV): 6,517 mld USD, wzrost o 79% rdr, 4% kw/kw.
- Całkowita wartość kontraktów komercyjnych w USA (TCV): 1,463 mld USD, wzrost o 11% rdr.
3. Wyniki pozostałych segmentów działalności
- Całkowite przychody USA: 1,937 mld USD, wzrost o 119% rdr, 23% kw/kw.
- Przychody rządowe USA: 953 mln USD, wzrost o 96% rdr, 18% kw/kw, wciąż wysoka dynamika, ale niższa niż w biznesie komercyjnym.
- Działalność poza USA: ok. 376 mln USD (obliczone poprzez odjęcie od przychodów łącznych USA); udział stosunkowo niewielki.
- Podpisane kontrakty: w kwartale 212 umów wartości co najmniej 1 mln USD, 107 umów co najmniej 5 mln USD, 64 umowy co najmniej 10 mln USD.
- Całkowita wartość kontraktów (TCV): 2,918 mld USD, wzrost o 6% rdr.
| Biznes komercyjny USA | 0,984 | +148% | +29% | Pierwszy raz wyższy od przychodów rządowych |
| Rząd USA | 0,953 | +96% | +18% | Utrzymuje wysoki wzrost |
| Razem USA | 1,937 | +119% | +23% | — |
| Spółka ogółem | 2,313 | +96% | +20% | Pierwszy raz powyżej 2 mld USD |
4. Wartość kontraktów i potencjał przyszłego wzrostu
- Wartość TCV w kwartale: 2,918 mld USD (+6% rdr), TCV biznesu komercyjnego USA: 1,463 mld USD (+11% rdr).
- RDV biznesu komercyjnego USA: 6,517 mld USD (+79% rdr), co daje solidną bazę do dalszego wzrostu przychodów.
- CEO Alex Karp w liście do akcjonariuszy podkreślił, że skala działalności firmy jest zasadniczo dwa razy większa niż rok temu, co jest efektem "ruchu suwerennej AI", zmuszającego rządy i firmy do wyboru między autonomią technologiczną a zależnością od zewnętrznych źródeł. Ten trend jest "idealnie dopasowany" do Palantir. Popyt komercyjny jest "niezwykle silny", cykle sprzedaży skróciły się z miesięcy/lat do dni/tygodni.
5. Prognozy na Q4 2026 i cały rok
- Prognoza przychodów Q4: 2,649–2,653 mld USD, znacznie powyżej konsensusu (ok. 2,46 mld USD).
- Prognoza skorygowanego dochodu operacyjnego Q4: 1,640–1,644 mld USD.
- Prognoza roczna przychodów podwyższona do 8,53–8,534 mld USD (wcześniej 8,15–8,158 mld USD), co oznacza wzrost o ok. 91% rdr i przewyższa oczekiwania rynku (ok. 8,2 mld USD).
- Prognoza roczna skorygowanego dochodu operacyjnego: 5,245–5,249 mld USD.
- Prognoza rocznego skorygowanego wolnego przepływu pieniężnego: 4,8–5 mld USD.
- Prognoza rocznych przychodów biznesu komercyjnego w USA: powyżej 3,56 mld USD (wzrost co najmniej o 143% rdr).
6. Otoczenie rynkowe i obawy inwestorów
- Główna oś sporów: zarówno wzrost, jak i rentowność spółki znacznie przewyższają oczekiwania, a biznes komercyjny osiągnął historyczny punkt zwrotny; mimo to po sesji kurs spadł o ok. 3,1%, co pokazuje wrażliwość rynku na wysoką wycenę oraz troskę o trwałość wzrostu i skalę tzw. "beat-and-raise".
- Wyzwania rynkowe: silny popyt na oprogramowanie AI, ale rośnie konkurencja; choć dynamika biznesu rządowego słabnie, to nadal jest to ważny filar; wycena już uwzględnia oczekiwania wysokiego wzrostu w przyszłości.
- Reakcja inwestorów: po publikacji sprawozdania kurs akcji był zmienny, początkowo wzrósł, potem spadł – typowe dla zasady "kupowanie plotek, sprzedawanie faktów". CEO Karp podkreślił, że wyniki są "wyjątkowe" i celem spółki jest "zdominowanie całego rynku".
Zastrzeżenie
Zawartość tego artykułu służy wyłącznie do celów informacyjnych i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Za produktywnością mogą kryć się ryzyka związane z zarządzaniem! Goldman Sachs (GS.US) ogranicza wykorzystanie zaawansowanych narzędzi AI do programowania przez pracowników nietechnicznych
Według doniesień, Goldman Sachs po ocenie obaw związanych z produktywnością i ryzykiem, zakazał części pracowników korzystania z zaawansowanych narzędzi sztucznej inteligencji (AI) przeznaczonych do programowania.

Na rynku jednocześnie istnieją dwa zupełnie przeciwstawne niedźwiedzie scenariusze: "niewystarczająca moc obliczeniowa" oraz "nadmiar mocy obliczeniowej".
Goldman Sachs wskazuje na dwa sprzeczne, lecz jednocześnie będące powodem sprzedaży transakcji związanych z AI, podejścia na rynku AI: niedobór energii elektrycznej kontra nadmiar mocy obliczeniowej. Zapotrzebowanie ze strony dostawców chmury wciąż pozostaje silne, jednak nakłady inwestycyjne mają osiągnąć 1,2 biliona dolarów, przepływy pieniężne są na minusie, a lewar finansowy wysoki. Pod koniec roku może dojść do krótkoterminowego odbicia wywołanego zamykaniem pozycji krótkich, jednak to odbicie może również stać się okazją do sprzedaży.

Wyniki za III kwartał przekroczyły oczekiwania + podniesienie prognozy na cały rok! Grab(GRAB.US) po publikacji wyników otrzymał pozytywną rekomendację od Citi: cena akcji może wzrosnąć o ponad 92%.
Citi przyznał Grab rekomendację „kupuj” z ceną docelową 5,50 USD. Ta cena docelowa daje ponad 92% potencjalnego wzrostu w porównaniu do ceny zamknięcia z poniedziałku, która wynosiła 2,86 USD.
Ceny krypto
Więcej


