
Raport Światowego Banku o towarach: złoto i srebro będą stopniowo spadać, ale trudno będzie wrócić do historycznie niskich poziomów

Waluty.pl, 6 listopada—— Raport Światowego Banku dotyczący surowców z października prognozuje, że po dużych wzrostach cen złota i srebra w 2026 roku, w kolejnych latach nastąpi stopniowa korekta, choć ceny nadal pozostaną na historycznie wysokim poziomie. Złoto wspierane jest przez zakupy banków centralnych i popyt inwestycyjny, wykazuje większą odporność; srebro natomiast znajduje się pod większą presją spadkową ze względu na czynniki negatywne po stronie przemysłu, takie jak zastępowanie srebra materiałami fotowoltaicznymi. Raport wskazuje na równowagę ryzyka wzrostu i spadku, przy czym polityka Fed i sytuacja geopolityczna są kluczowymi zmiennymi, a cały rynek surowców stoi w obliczu zakłóceń inflacyjnych spowodowanych geopolityką oraz klimatem.
Światowy Bank opublikował najnowszy raport „Perspektywy rynku surowców” z października, w którym przewiduje, że ceny złota i srebra w latach 2027-2028 będą stopniowo się korygować, jednak ogólnie pozostaną na historycznie wysokim poziomie i trudno będzie powtórzyć dynamiczne wzrosty i duże wahania z roku 2026. Fundamenty złota i srebra wyraźnie się różnią: złoto wspierane jest przez zakupy banków centralnych, natomiast srebro cierpi z powodu zmieniającego się popytu przemysłowego.
Obniżenie prognoz cen – czas świetności wzrostów złota i srebra dobiega końca
Ta prognoza jest nieco bardziej pesymistyczna od wersji z kwietnia. Raport przewiduje, że średnia cena złota w 2026 roku wyniesie 4600 USD za uncję, co oznacza wzrost o 33,6% względem 2025 roku; w 2027 roku cena złota ma spaść o 7,6% do 4250 USD, a w 2028 roku kontynuować spadek o 5,9% do poziomu 4000 USD.
Srebro w tym roku radzi sobie lepiej niż złoto, średnia roczna cena jest przewidywana na poziomie 70 USD, co oznacza wzrost o prawie 76%; korekta będzie jednak większa – w 2027 roku cena spadnie do 62 USD, a w 2028 roku do 58 USD.
Ogólny indeks metali szlachetnych wzrósł w tym roku o prawie 40%, w kolejnych dwóch latach czeka go ciągła korekta, ale mimo spadków ceny pozostaną znacznie wyższe niż średnie z lat 2015-2019. Cena złota spadła w trzecim kwartale o 5%, wzrost rentowności amerykańskich obligacji, oczekiwania na zacieśnianie polityki i umacniający się dolar ograniczyły wzrosty metali szlachetnych.
Solidne fundamenty złota, presja na popyt przemysłowy srebra
Podstawą wspierającą ceny złota są popyt inwestycyjny oraz zakupy banków centralnych. W pierwszej połowie 2026 roku popyt inwestycyjny i zakupy banków centralnych będą stanowić połowę globalnego popytu na złoto, mimo że w kolejnych dwóch latach tempo wzrostu popytu zwolni, nadal zapewni solidną podstawę. Zakupy złota przez banki centralne, po ochłodzeniu na początku roku, znów wzrosły, dając cenom złota dodatkowe wsparcie. Jednak wysokie ceny ograniczają konsumpcję biżuterii ze złota, a popyt na biżuterię konsekwentnie słabnie od 2023 roku. Po stronie podaży przyrost złota z kopalń jest ograniczony, wysokie ceny będą sprzyjać wzrostowi recyklingu złota.
Sytuacja na rynku srebra jest bardziej złożona, popyt przemysłowy jest kluczową zmienną. Branża fotowoltaiczna próbuje zastępować srebro miedzią oraz poprawiać efektywność procesów, co ogranicza konsumpcję srebra; popyt na biżuterię i wyroby ze srebra także ucierpi wskutek wysokich cen. Popyt na srebro w elektronice, centrach obliczeniowych, motoryzacji i infrastrukturze energetycznej rośnie, lecz daje tylko ograniczone wsparcie. Produkcja srebra z kopalń nieznacznie rośnie, recykling także się nasila, napięcia po stronie podaży i popytu będą stopniowo łagodnieć.
Zrównoważone ryzyko wzrostu i spadku – czynniki zewnętrzne kształtują rynek
Światowy Bank uważa, że ryzyka wzrostu i spadku cen złota oraz srebra są zasadniczo zrównoważone. Nasilenie napięć geopolitycznych, zwiększenie zmienności rynkowej czy zakupy banków centralnych większe niż oczekiwano – wszystko to może podnieść ceny powyżej prognoz bazowych. Największym ryzykiem spadkowym jest kontynuacja zacieśniania polityki pieniężnej przez Fed i inne główne banki centralne — wysokie stopy i silny dolar będą nadal osłabiać atrakcyjność aktywów niegenerujących odsetek.
Ponadto osłabienie światowej gospodarki uderzy w popyt przemysłowy na srebro, a realizacja zysków i delewarowanie mogą dodatkowo wzmocnić presję sprzedaży.
Ogólna perspektywa dla surowców, ryzyko presji inflacyjnej wciąż istnieje
Patrząc całościowo na rynek surowców, zakłócenia w dostawach energii oraz geopolityczna niepewność sprawią, że w tym roku ceny surowców wzrosną o 23%, a w 2027 roku spadną o 7%. Konflikt na Bliskim Wschodzie i zjawisko El Niño, wpływające na produkcję rolną, to dwa kluczowe czynniki zakłócające rynek; ryzyka te mogą się wzajemnie wzmacniać, podnosząc ceny energii i żywności oraz stwarzając wyzwania dla globalnej inflacji i polityki pieniężnej.
Zakończenie
Wzrosty na rynku złota i srebra w 2026 roku najprawdopodobniej dobiegną końca, a w kolejnych dwóch latach czeka nas umiarkowana korekta cen. Złoto dzięki wsparciu ze strony banków centralnych wykazuje większą odporność, srebro zaś znajduje się pod większą presją, m.in. ze względu na zastępowanie go w branży fotowoltaicznej; sytuacja geopolityczna oraz polityka Fed nadal pozostają kluczowymi czynnikami określającymi czy metale szlachetne mogą ponownie zyskać na sile.
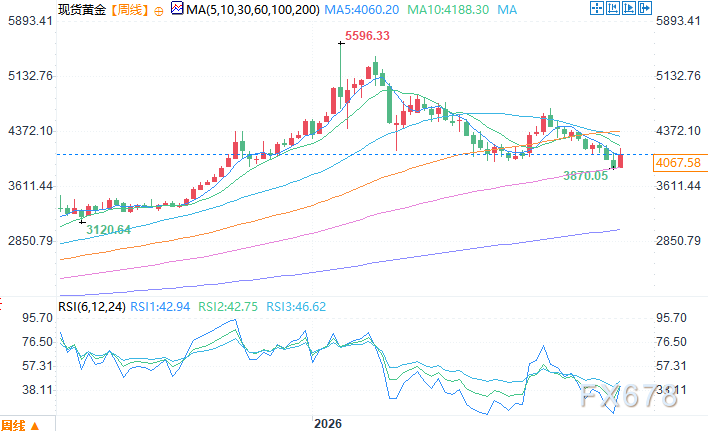
Tygodniowy wykres ceny złota spot Źródło: EasyFX
Strefa czasowa UTC+8, 6 listopada, godz. 10:43: złoto spot wyceniane na 4064,58 USD/uncja
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Załamanie się amerykańskich giełd z poprzedniej nocy: burza refleksyjności wywołana przez „wyścig o 100 miliardów dolarów”
Seria mechanicznych zleceń sprzedaży o wartości setek miliardów dolarów wywołała na Wall Street falę „wyprzedzania rynku”, jednak te sprytne pieniądze same stały się katalizatorem paniki: indeks Nasdaq spadł w ciągu jednego dnia o 6,4%, sektor półprzewodników runął o 12%, a „najlepsze w roku” transakcje na AI i energii załamały się w ciągu 48 godzin. Jeszcze bardziej niebezpieczne jest to, że opóźniona presja sprzedażowa dopiero nadchodzi. Ta zwrotna burza polega na tym, że jeśli wszyscy znają ten sam scenariusz i działają według niego jednocześnie, sam scenariusz przestaje działać.
Silne spadki na amerykańskiej giełdzie w związku z zakłóceniami wyborów w połowie kadencji! Optymistyczne oczekiwania Wall Street obalone, presja sprzedażowa prawdopodobnie nie zniknie w krótkim okresie
Od wielu tygodni wiodące instytucje handlowe Wall Street twierdziły, że po zakończeniu wyborów śródterminowych w USA wzrost na rynku akcji zostanie wznowiony. Jednak czwartkowy przebieg rynku dramatycznie odwrócił tę prognozę.
Bernstein ocenia Datadog (DDOG.US) za III kwartał: wyniki są mocne, ale prognozy "nie zaskakują", obniża oczekiwania dotyczące przychodów z działalności AI
Bernstein obniżył cenę docelową Datadog z 350 USD do 273 USD, ale utrzymał rekomendację „przewyższający rynek”.
S&P zniknęło 2,8 biliona dolarów w jeden dzień, BTIG ostrzega: to nie jest dno, prawdziwa wyprzedaż dopiero się zaczyna
Główny strateg techniczny BTIG, Krinsky, ostrzega, że wczorajszy gwałtowny spadek na amerykańskiej giełdzie to nie jest dno, lecz dopiero początek. Prawie 70% spółek wchodzących w skład S&P 500 wciąż utrzymuje się powyżej średniej z 200 dni, a wysoki poziom szerokości rynku oznacza, że wyprzedaż jest daleka od zakończenia. Jeśli sektory defensywne, takie jak opieka zdrowotna czy dobra podstawowe, zaczną również spadać, zapanuje prawdziwy "upadek generałów i żołnierzy", a S&P może zmierzać w kierunku 7000 punktów.
Ceny krypto
Więcej


