
CRVW raport finansowy przekroczył oczekiwania, akcje wzrosły o 7% po zamknięciu handlu! Przychody w III kwartale wzrosły o 168% do 3,661 mld USD, skorygowana marża operacyjna wzrosła do 10%, roczna prognoza przychodów podniesiona do 13–13,3 mld USD
 2026/11/11 03:40
CoreWeave (CRWV) raport za trzeci kwartał tymczasowo złagodził obawy rynku dotyczące spowolnienia popytu na infrastrukturę AI. Przychody wzrosły o 168% rok do roku, marże przekroczyły oczekiwania, a spółka podniosła prognozę rocznego przychodu oraz skorygowanej operacyjnej marży. Po spotkaniu telefonicznym kurs akcji wzrósł o około 5% (po sesji chwilowo wzrost nawet o 10%). Jednak zobowiązania długu również dynamicznie rosną: na koniec kwartału dług osiągnął około 46,9 miliarda USD, a wydatki odsetkowe w Q4 mają pozostać znacząco wyższe od operacyjnego zysku. Narracja o wzroście trwa dalej, podobnie jak finansowa presja lewarowania.
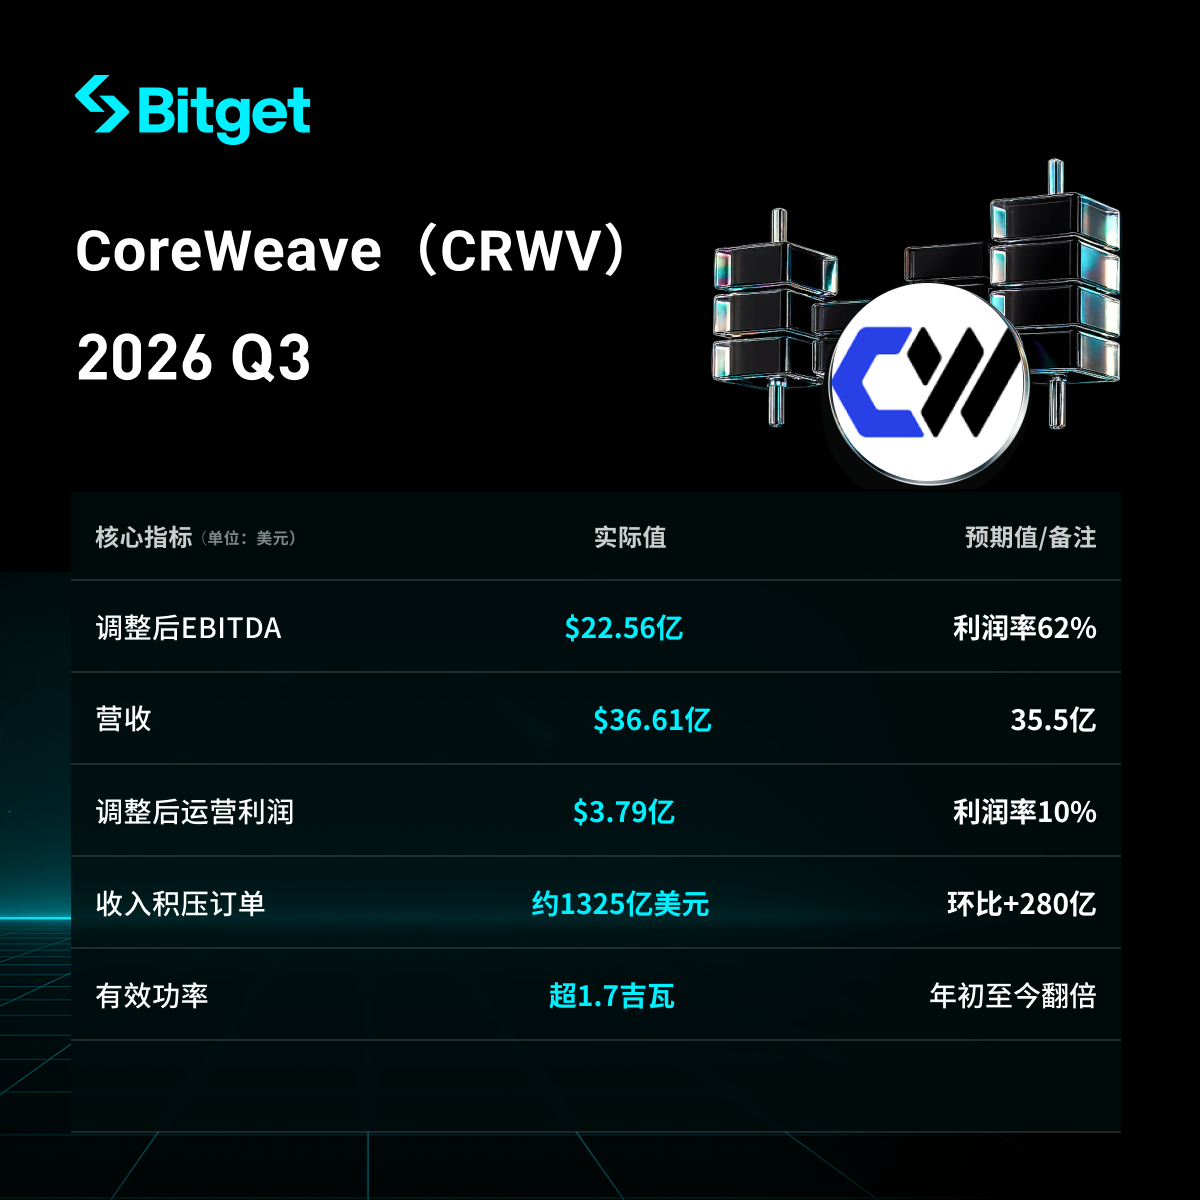
Kluczowe informacje
- Przychody Q3: 3,661 mld USD (+168% r/r, +42% q/q), wyraźnie powyżej oczekiwań rynku (3,55-3,56 mld USD), przekraczając również górną granicę własnych prognoz. Pierwszy raz kwartalny przyrost przychodów przekroczył 1 mld USD.
- Skorygowany EBITDA: 2,256 mld USD, marża 62%; skorygowany operacyjny zysk: 379 mln USD, marża operacyjna wzrosła do 10% (Q2: 5%, Q1: 1%), osiągnięto dwucyfrową wartość kwartał wcześniej niż zakładano.
- Zaległe zamówienia: ok. 132,5 mld USD (+28 mld USD q/q), podpisana całkowita moc ponad 4,6 GW, efektywna moc powyżej 1,7 GW (dwukrotny wzrost od początku roku).
- Prognoza przychodów na rok 2026 podniesiona do 13-13,3 mld USD (wcześniej 12,4-13,2 mld), prognoza skorygowanego operacyjnego zysku podniesiona do 1,275-1,375 mld USD (środek zakresu wzrost o ok. 26%), roczny wskaźnik przychodów pod koniec roku podniesiony do 20-21 mld USD.
- Nowy dług w kwartale: +11,8 mld USD, łącznie 46,9 mld USD, Q3 wydatki odsetkowe netto: 846 mln USD; w Q4 szacowane wydatki odsetkowe: 1,05-1,15 mld USD, czyli ok. 1,4 razy więcej niż skorygowany operacyjny zysk w tym samym okresie. CEO podkreślił, że nie będą emitować nieskarbowe długi matki w obecnym środowisku wysokich rentowności, głównie korzystając z finansowania zabezpieczonego kontraktami, zaliczek od klientów i przepływów operacyjnych.
1. Ogólne wyniki przychodów i zysków
| Przychody | 3,661 mld USD | +168% | Wyraźnie powyżej oczekiwań (3,55-3,56 mld USD), powyżej górnej granicy prognoz spółki |
| Skorygowany EBITDA | 2,256 mld USD | Znaczący wzrost | Marża 62%, powyżej oczekiwań (57,6%) |
| Skorygowany operacyjny zysk | 379 mln USD | Znaczący wzrost | Marża 10% (Q2: 5%) |
| Strata netto | 709 mln USD | Powiększa się | Strata netto na akcję: 1,27 USD, lepsza niż oczekiwana strata |
| Wydatki odsetkowe netto | 846 mln USD | Znaczący wzrost | Stanowi ok. 23% przychodów |
Kwartalny wzrost przychodów po raz pierwszy przekroczył 1 mld USD, głównie dzięki przyspieszeniu dostaw i korzystnemu otoczeniu cenowemu. Amortyzacja wyniosła 1,89 mld USD (ok. 52% przychodów), operacyjne przepływy pieniężne: ok. 1,98 mld USD, ale wydatki na nieruchomości i sprzęt sięgnęły 9,44 mld USD, co spowodowało znaczące zużycie gotówki. Nieograniczona gotówka: około 4,1 mld USD.
2. Zaległe zamówienia, moce i popyt
- Zaległe zamówienia: ok. 132,5 mld USD (wzrost z 104,2 mld USD na koniec czerwca, +2,4x r/r). W ciągu najbliższych trzech miesięcy spółka przewiduje otrzymanie około 9 mld USD zaliczek i depozytów od klientów.
- W tym kwartale przybyło ponad 200 MW efektywnej mocy, łącznie powyżej 1,7 GW, dwukrotny wzrost od początku roku. Podpisana całkowita moc ponad 4,6 GW (ponad 900 MW dodanych w tym kwartale), z czego międzynarodowa ekspansja (Indie, Indonezja, Hiszpania i inne) odpowiada za ponad 1,3 GW.
- Tylko ok. 37% podpisanej mocy jest aktywna. Cel na koniec roku: efektywna moc powyżej 1,85 GW pozostaje bez zmian.
- CEO Michael Intrator podkreślił, że zdolności firmy na 2027 są już praktycznie wyprzedane, a kwalifikowany popyt przewyższa dostępne moce ok. 10-krotnie; również w 2028 popyt jest silny. W tym kwartale ceny starszych GPU (Ampere, Hopper itd.) wzrosły o 30%-50%, a przedłużenia kontraktów na GPU zaplanowane na 2027-2028 mogą wygenerować do 10 mld USD rocznych przychodów bez dodatkowych nakładów kapitałowych.
Zarząd podkreślił politykę "kontrakt klienta najpierw, inwestycja potem", a inwestycje są powiązane z wcześniej zadeklarowanym popytem, zaliczki od klientów pomagają finansować budowę.
3. Prognozy roczne i nakłady kapitałowe
- Podniesiona prognoza przychodów na rok 2026: 13-13,3 mld USD (w Q4 przychody ok. 4,7-5 mld USD).
- Prognoza skorygowanego operacyjnego zysku podniesiona do 1,275-1,375 mld USD, środek zakresu o ok. 26% wyżej niż wcześniej, w Q4 przybliżony skorygowany operacyjny zysk ok. 800 mln USD (ponad dwa razy większy niż w bieżącym kwartale).
- Podniesiony cel na roczny wskaźnik przychodów pod koniec roku: 20-21 mld USD.
- Dolna granica rocznych nakładów kapitałowych podniesiona do 37-39 mld USD (wcześniej 35-39 mld USD). Q3 nakłady kapitałowe: ok. 14,5 mld USD, powyżej górnej granicy własnych prognoz. W Q4 przestrzeń wydatkowa ograniczona, część wydatków prawdopodobnie już zaliczona.
- Strategia finansowania: głównie oparta na opóźnionych kredytach powiązanych z poszczególnymi kontraktami klientów (DDTL), zaliczkach od klientów i przepływach operacyjnych, ograniczone nowe kapitały na poziomie spółki matki. CEO jasno zadeklarował, że spółka nie będzie emitować nieskarbowe długi matki w obecnym środowisku wysokiej rentowności.
4. Dług i presja finansowa
Na koniec kwartału zadłużenie wzrosło do ok. 46,9 mld USD (koniec czerwca: ok. 35,1 mld USD, początek roku: ok. 21,4 mld USD), w kwartale przybyło ok. 11,8 mld USD. Całkowite zobowiązania są wyższe (wraz z leasingami operacyjnymi itd.), kapitał własny akcjonariuszy: ok. 4 mld USD, ekstremalny poziom lewarowania. Wydatki odsetkowe netto w Q3 (846 mln USD) już przewyższają skorygowany operacyjny zysk za ten sam okres; w Q4 wydatki odsetkowe szacowane na ok. 1,1 mld USD, wciąż ok. 1,4 razy więcej niż operacyjny zysk.
Skumulowane zużycie gotówki netto w trzech pierwszych kwartałach roku jest znaczące. Spółka spłaciła część zadłużenia dzięki mechanizmowi powiązania kontraktu i podkreśliła, że "po spłaceniu długu infrastruktura stanie się ważnym źródłem przepływów gotówkowych". Analitycy wskazują jednak na strukturalne wyzwania: wysokie koszty odsetek, ciągłe nakłady kapitałowe wymagają dodatkowego finansowania oraz niepewność w polityce dotyczącej centrów danych (w niektórych miejscach głosowania ograniczają budowę nowych).
5. Reakcja rynku i perspektywy
Po publikacji raportu kurs akcji po sesji wzrósł o ok. 10% do okolic 54 USD, po rozmowie telefonicznej spadł do ok. 5%. W tym roku spółka zanotowała spadek ok. 32%, w porównaniu do szczytu z czerwca 2025 (ok. 183 USD), wcześniejsze raporty finansowe często powodowały presję na kurs. Obecne wyniki tymczasowo załagodziły obawy o "spowolnienie budowy AI", jednak wielkość długu, obciążenie odsetkami i tempo nakładów kapitałowych pozostają kluczowymi punktami rozbieżności.
CEO określił raport za ten kwartał jako "sygnał zwrotny": firma działa właściwie i wciąż zdobywa wybór klientów. Popyt (zaległe zamówienia, ceny, wyprzedanie mocy) jest silny, podaż (dostawy, ekspansja międzynarodowa) postępuje, ale koszty finansowania i ryzyko wykonania w modelu wysoko lewarowanym pozostają do dalszego monitorowania.
Ostrzeżenie o ryzyku: Powyższa treść ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Handel akcjami, kontraktami terminowymi oraz na lewarze wiąże się z wysokim ryzykiem – podejmuj decyzje ostrożnie zgodnie ze swoją sytuacją.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Usługa Microsoft (MSFT.US) 365 po raz drugi w tym roku doświadczyła dużej przerwy, dotykając liczne instytucje rządowe i przedsiębiorstwa na całym świecie
Pomimo "częściowego przywrócenia", najnowsza przerwa w usługach Microsoft nadal trwa w godzinach pracy regionu Azji i Pacyfiku.
Lista kandydatów na nowego CEO Nvidia (NVDA.US) oraz przegląd prognoz rynkowych: Trump wskazuje Cooka jako następcę
Podczas gdy następca nie został jeszcze wyłoniony, zewnętrzne głosy już zaczęły "wybierać" za Nvidia.
Czy aura bezpiecznego schronienia zawodzi? Wyprzedaż amerykańskich obligacji powraca, Wall Street ledwie odetchnęło, a już zostało ponownie przestraszone
W momencie, gdy globalni inwestorzy obligacji zaczęli wierzyć, że najgorszy etap tegorocznej wyprzedaży już minął, gwałtowny wzrost rentowności amerykańskich obligacji skarbowych zmusił ich do ponownego przemyślenia tego osądu.
Przed wybuchem skandalu z Huang Renxunem, król kwantów precyzyjnie wyprzedał wszystkie akcje Nvidia!
Najnowsze dokumenty 13F pokazują, że gigant inwestycji ilościowych Renaissance Technologies w trzecim kwartale niemal całkowicie wyprzedał swoje udziały w Nvidia (zredukował o 99,7%), Meta (zredukował o 99,9%) oraz innych gigantach technologicznych, takich jak Apple i Amazon, a także znacząco zmniejszył swoje udziały w Palantir. Jednocześnie znacznie zwiększył inwestycje w Micron Technology (wzrost o 618,7%), AMD oraz SanDisk i inne spółki z branży przechowywania danych oraz chipów.

Ceny krypto
Więcej


