Ouro preso abaixo do nível de 4400: após a decisão de aumento de juros do Fed, quem está reprecificando a taxa de desconto
Notícias Huítong, 18 de setembro—— Na sexta-feira, 18 de setembro, o ouro à vista é negociado em meio a uma forte precificação após o primeiro aumento de juros do Federal Reserve em três anos, oscilando atualmente próximo a 4.370 dólares, com alta diária de cerca de 0,6%, ainda a alguma distância da marca psicológica de 4.400 dólares. O rendimento dos títulos do Tesouro americano de 10 anos permanece em torno de 4,96%, após ter atingido 5,04% como máximo da semana. O petróleo bruto americano recuou de sua máxima e está sendo negociado próximo a 97 dólares. O caminho dos juros, o prêmio energético e o custo de posse de ativos sem rendimento foram todos reescritos nesta semana, compondo o dilema central da precificação do ouro atual.
Na sexta-feira, 18 de setembro, o ouro à vista é negociado em meio a uma forte precificação após o primeiro aumento de juros do Federal Reserve em três anos, oscilando atualmente próximo a 4.370 dólares, com alta diária de cerca de 0,6%, ainda a alguma distância da marca psicológica de 4.400 dólares. O rendimento dos títulos do Tesouro americano de 10 anos permanece em torno de 4,96%, tendo tocado 5,04% como máximo da semana. O petróleo bruto americano recuou do topo, sendo negociado próximo a 97 dólares. O caminho dos juros, o prêmio energético e o custo de manter ativos sem rendimento foram simultaneamente revisados nesta semana, formando a contradição central da precificação do ouro atualmente.
A mediana da política após o aumento do Fed é mais dura que a decisão em si
Recentemente, o Comitê Federal de Mercado Aberto votou por 12 a 0 para elevar a meta da taxa dos fundos federais em 25 pontos-base, para o intervalo entre 3,75% e 4,00%, sendo este o primeiro aumento de juros desde 2023. A decisão estava amplamente precificada pelo mercado, mas o que realmente mudou a curva foi o resumo das previsões econômicas. O gráfico de pontos mostra que, dos 18 dirigentes que submeteram previsões, 16 esperam pelo menos mais um aumento de juros este ano, com a taxa de juros mediana da política ficando em 4,1% no fim de 2026 e também em 2027. Isso significa que o caminho oficial deixa de tratar 2027 como um ano de corte de juros e prolonga o período com juros em patamar elevado.
O presidente do Fed, Walsh, foi claro na coletiva pós-reunião. Ele disse que a inflação está muito alta e persiste por muito tempo; os dados deste verão não mostraram melhora substancial na tendência subjacente. Com base nas últimas leituras de inflação ao consumidor e ao produtor, estima-se que o índice de preços PCE geral de agosto pode ficar em torno de 3,6% ao ano; o comitê prevê que o índice fique em 3,7% em todo o ano e caia para 2,3% no ano seguinte, com taxa de desemprego estável em torno de 4,1% e crescimento real do PIB projetado em 2,3% este ano e 2,4% no próximo. Walsh também afirmou que é difícil descrever o atual quadro financeiro amplo como restritivo, de modo que esta ação foi apenas a retirada de algum estímulo. O mercado leu essa fala como: o comitê não acredita que a política já esteja suficientemente apertada.
Os futuros de juros oscilam em torno de 50% na precificação para uma nova alta na reunião do Fed em outubro, enquanto a probabilidade de outra alta acumulada até dezembro é claramente maior do que uma única em outubro. Para o ouro, o ponto-chave não é se haverá ou não um aumento na próxima reunião, mas sim por quanto tempo a taxa livre de risco permanecerá acima de 4%. O ouro não paga juros; o custo de mantê-lo sobe em sincronia com os juros reais e nominais. O índice do dólar subiu para o maior nível em sete semanas, refletindo o mesmo padrão observado através do câmbio, não sendo uma história separada.
A queda do petróleo abre janela de alta do ouro, mas prêmio energético persiste
O ouro conseguiu se recuperar da faixa dos 4.235 dólares nesta semana não devido à súbita suavização das expectativas de juros, mas pelo recuo do preço do petróleo do topo, o que fez os rendimentos dos Treasuries americanos cederem suas máximas semanais. O oleoduto leste-oeste da Arábia Saudita foi atacado e ficou fora de operação, interrompendo o envio de petróleo para o lado do Mar Vermelho, reduzindo a dependência do Estreito de Ormuz. Na sequência, soube-se que os reparos avançavam, parte das exportações foi redirecionada e suprimentos adicionais estavam sendo enviados para refinarias asiáticas perto de Sohar, Omã, em operação ship-to-ship. Como resultado, o petróleo devolveu parte dos ganhos, e o rendimento dos Treasuries de 10 anos caiu de 5,04% para perto de 4,96%.
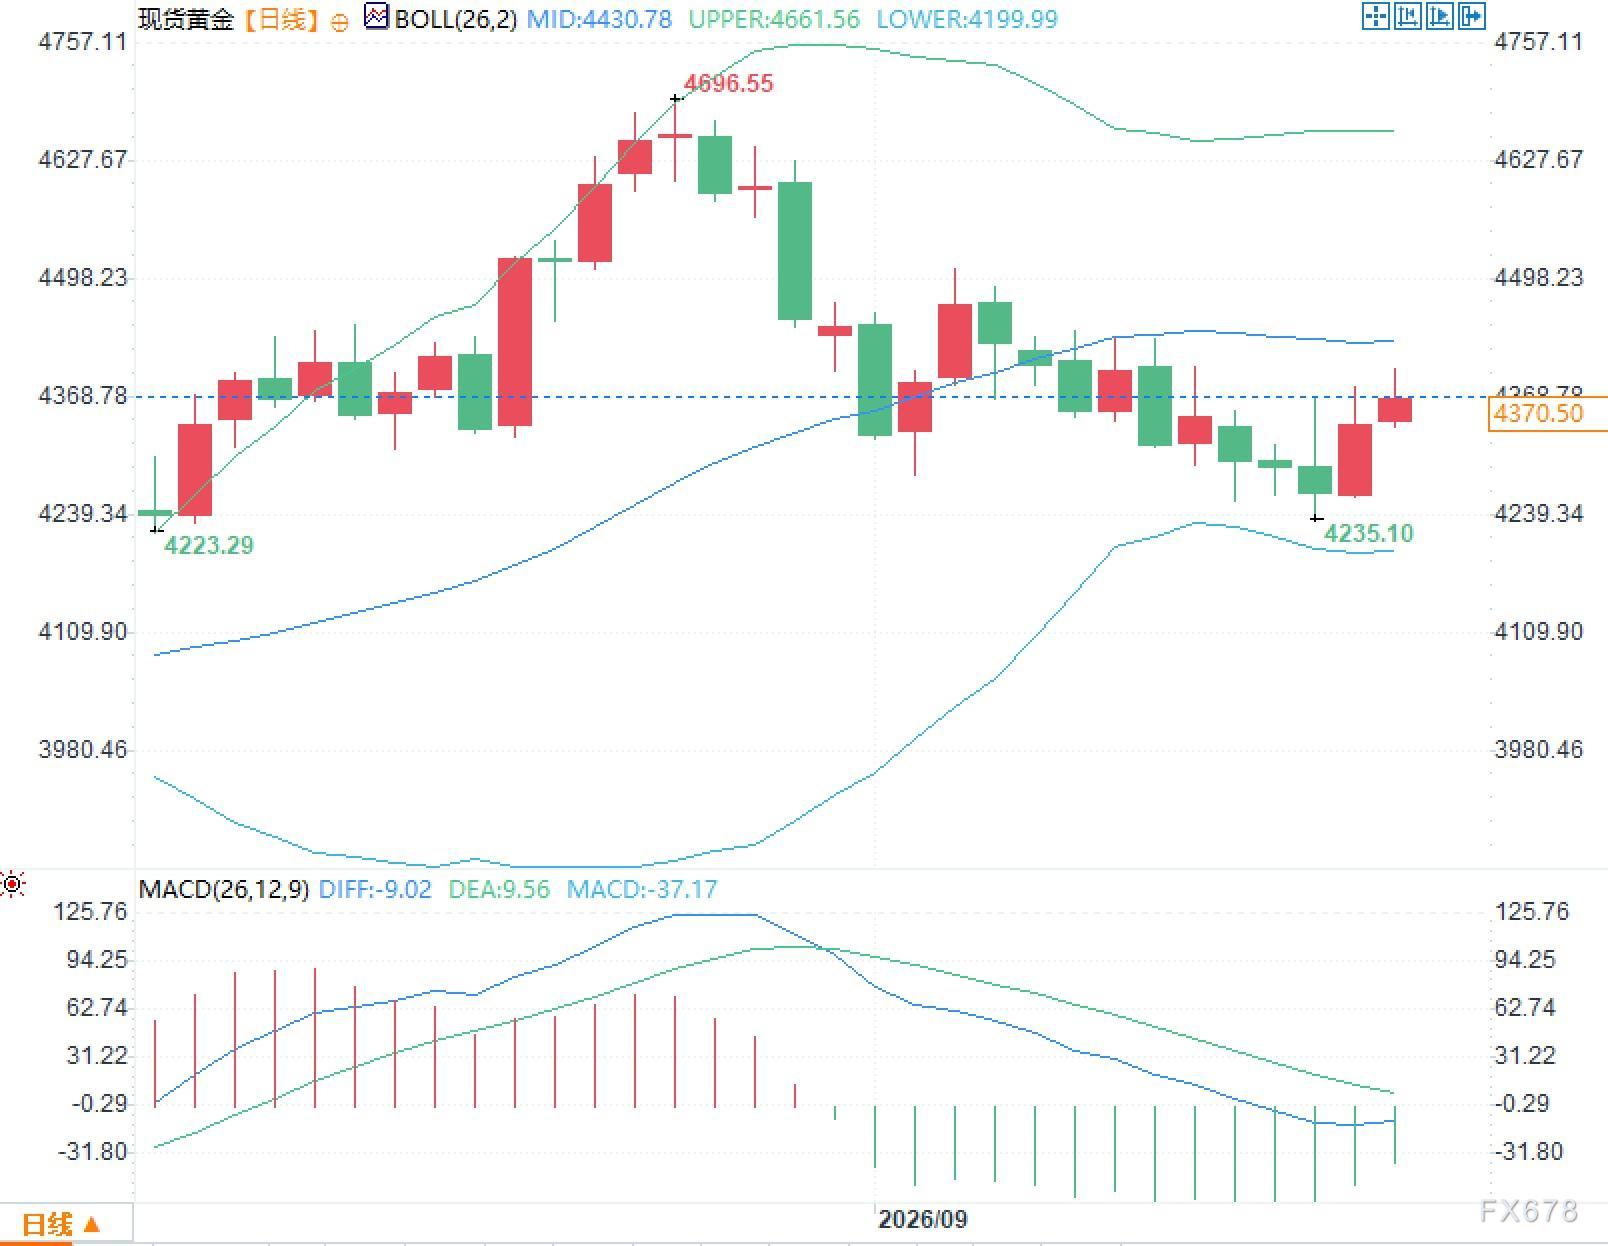
A amplitude da queda ainda é limitada. O tráfego no Estreito de Ormuz não foi completamente normalizado, e o número de navios transitando ainda está abaixo da média recente; o risco inflacionário ligado à energia não foi removido das equações de precificação. Enquanto o petróleo permanecer em patamar elevado, é difícil reduzir sistematicamente as expectativas de inflação, e os juros longos dos Treasuries não terão espaço para quedas sustentadas. Esta alta do ouro parece mais uma correção ao excesso de reação ao aumento de juros, somada ao alívio nos rendimentos devido ao recuo do petróleo, do que ao relaxamento da restrição de custos de posse.
A agenda geopolítica continuará influenciando o prêmio energético na próxima semana. Durante a Assembleia Geral da ONU, o presidente dos Estados Unidos deverá se reunir em 22 de setembro com líderes ou chanceleres de países-membros do Conselho de Cooperação do Golfo para discutir os desdobramentos do conflito no Oriente Médio. O presidente americano afirmou recentemente que o Irã demonstra interesse em contato. Essas declarações não mudam por si só estoques ou capacidade de transporte, mas podem alterar o ritmo do prêmio de risco do petróleo, impactando as expectativas de inflação e os juros reais e, por consequência, o ouro. Se o arrefecimento diplomático resultar em queda mais acentuada do preço do petróleo, os rendimentos terão condição de cair; caso o trânsito pelo estreito ou a reparação do oleoduto enfrentem problemas, o prêmio energético embutirá novamente os juros longos.
Custo de posse e demanda oficial andam em paralelo
Os fundamentos atuam em ambos os extremos. De um lado está o custo de posse: a taxa de política monetária do Fed, com mediana ancorada em 4,1%, rendimento do Treasury de 10 anos perto de 5%, e o custo de oportunidade dos ativos sem rendimento em nível elevado. Do outro lado está a demanda física e de alocação. No segundo trimestre, os bancos centrais globais compraram, líquidos, cerca de 289 toneladas de ouro, totalizando cerca de 345 toneladas no primeiro semestre, com bancos centrais como o da Polônia ampliando as reservas. Os fundos de índices de ouro registraram forte captação em agosto, com entradas mensais na América do Norte de cerca de 7,7 bilhões de dólares e, globalmente, de 18 bilhões de dólares, elevando o patrimônio sob gestão para aproximadamente 615 bilhões de dólares, com posição de 4.189 toneladas. O ritmo de compra pelos bancos centrais e os fluxos de fundos oscilam conforme preço e juros, mas ambos constituem a base de estoques e alocação de médio prazo, proporcionando liquidez para o ouro manter o retorno mesmo após o choque de juros.
O Banco do Japão elevou hoje sua taxa de política monetária em 25 pontos base para 1,25%, alegando riscos de alta da inflação devido ao preço do petróleo. As principais economias estão apertando simultaneamente as condições financeiras, elevando a taxa real global, de modo que o apelo relativo do ouro depende mais de uma possível queda dos juros reais do que de oscilações nominais do preço do ouro.
A janela de observação da próxima semana está nos discursos oficiais e na revisão de dados
A agenda econômica dos Estados Unidos é relativamente tranquila na próxima semana, sendo mais intensos os discursos públicos dos membros do Fed. O mercado precisa identificar duas questões nessas falas: se o aumento de juros de outubro é apresentado como caminho básico ou depende de dados futuros; se a queda do preço da energia será interpretada como alívio do risco inflacionário ou caso contrário. Walsh já definiu o padrão: é preciso ter certeza de que a inflação subjacente está caminhando suficientemente rápido para 2%. Caso repitam esse critério, a probabilidade da alta de outubro nos futuros continuará perto de 50%; se a queda do petróleo for lida como melhora das condições inflacionárias, os rendimentos terão espaço para cair mais.
Os dados também são cruciais. Com as posições e expectativas de política já no limite, mesmo pequenas divergências nos dados podem redistribuir a probabilidade do caminho dos juros. Se dados futuros de preços e demanda forem mais fracos que a trajetória inflacionária prevista de 3,7% pelo Comitê, o mercado reduzirá o peso de um segundo aumento neste ano; caso os dados venham em linha ou acima das previsões, a mediana de 4,1% migrará do gráfico de pontos para a curva futura. A reação do ouro a esse processo normalmente aparece primeiro nos rendimentos reais e no índice do dólar, para depois se refletir na volatilidade do próprio metal.
No médio e longo prazo, compras oficiais, demanda de investimento e fluxos de fundos de ouro fornecem estoques e profundidade de alocação; no curto prazo, taxa política mediana, rendimento de Treasuries e o índice do dólar determinam a taxa de desconto. A presença dessas duas forças ao mesmo tempo explica porque o ouro conseguiu se recuperar após o aumento do Fed nesta semana, mas ainda encontra dificuldade para romper firmemente a marca dos 4.400 dólares.





