
As vendas do quarto trimestre de 2025 da Amplitude (NASDAQ:AMPL) superam as estimativas, perspectiva para o próximo ano é otimista

A plataforma de análise digital Amplitude (NASDAQ:AMPL)
Agora é o momento de comprar Amplitude?
Destaques do Q4 CY2025 da Amplitude (AMPL):
- Receita: US$ 91,43 milhões vs estimativa dos analistas de US$ 90,35 milhões (crescimento de 17% ano a ano, superando em 1,2%)
- EPS Ajustado: US$ 0,04 vs estimativa dos analistas de US$ 0,05 (em linha)
- Lucro Operacional Ajustado: US$ 4,18 milhões vs estimativa dos analistas de US$ 4,59 milhões (margem de 4,6%, relativamente em linha)
- Orientação de Receita para o Q1 CY2026 é de US$ 92,7 milhões no ponto médio, aproximadamente em linha com o que os analistas esperavam
- Orientação de EPS Ajustado para o próximo ano fiscal de 2026 é de US$ 0,11 no ponto médio, ficando 9,8% abaixo das estimativas dos analistas
- Margem Operacional: -20,8%, acima dos -45,4% do mesmo trimestre do ano passado
- Margem de Fluxo de Caixa Livre: 12,2%, acima dos 3,8% do trimestre anterior
- Clientes: 4.700, acima dos 4.500 do trimestre anterior
- Taxa de Retenção de Receita Líquida: 104%, acima dos 102% do trimestre anterior
- Receita Recorrente Anual: US$ 366 milhões (crescimento de 17,3% ano a ano, superando expectativas)
- Capitalização de Mercado: US$ 847,6 milhões
Visão Geral da Empresa
Nascida a partir da percepção de que as empresas estavam atuando no escuro quando se tratava de entender o comportamento dos usuários em seus produtos digitais, a Amplitude (NASDAQ:AMPL) oferece uma plataforma de análise digital que ajuda empresas a entender como as pessoas utilizam seus produtos digitais para aprimorar a experiência do usuário e impulsionar o crescimento da receita.
Crescimento de Receita
O desempenho de vendas a longo prazo de uma empresa pode indicar sua qualidade geral. Qualquer negócio pode ter um ou dois bons trimestres, mas os melhores crescem consistentemente ao longo do tempo. Felizmente, o crescimento anualizado de receita da Amplitude de 27,3% nos últimos cinco anos foi impressionante. Seu crescimento superou a média das empresas de software e mostra que suas soluções têm aderência junto aos clientes.
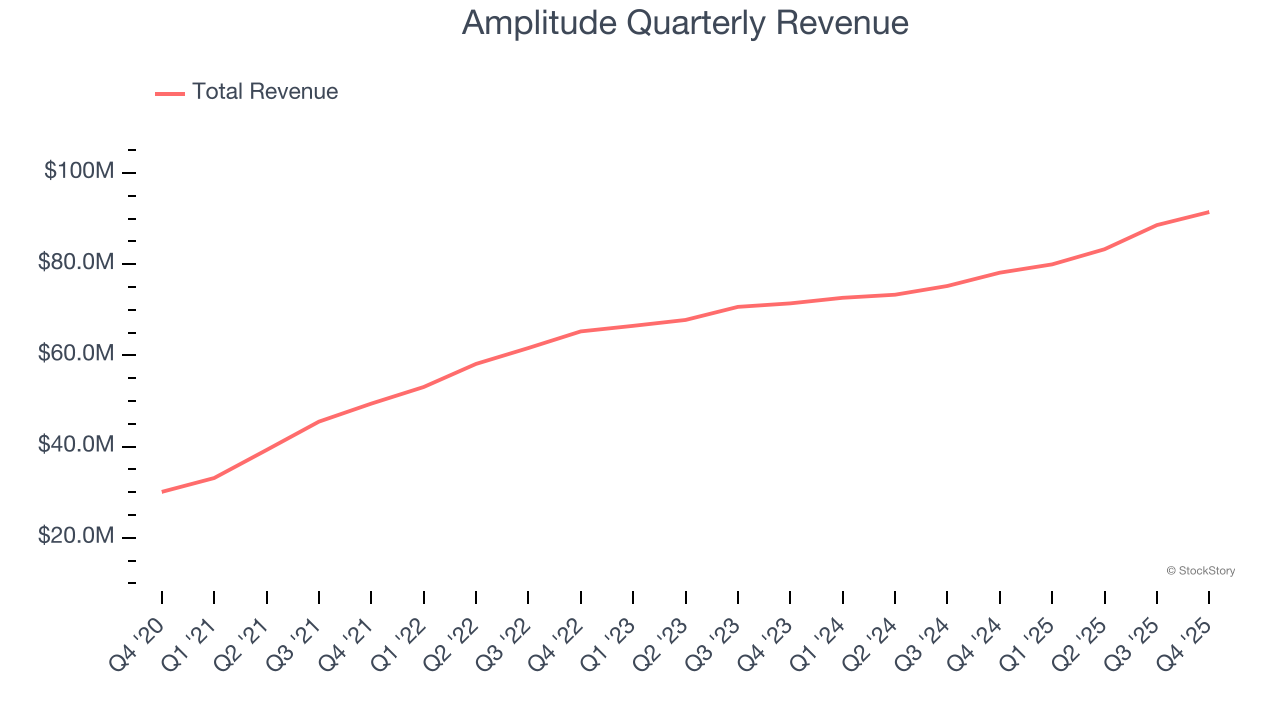
Nós, da StockStory, damos maior ênfase ao crescimento de longo prazo, mas, no setor de software, uma visão histórica de cinco anos pode deixar de captar inovações recentes ou tendências disruptivas da indústria. O desempenho recente da Amplitude mostra que sua demanda desacelerou significativamente, já que o crescimento anualizado de receita de 11,5% nos últimos dois anos ficou bem abaixo da tendência de cinco anos.
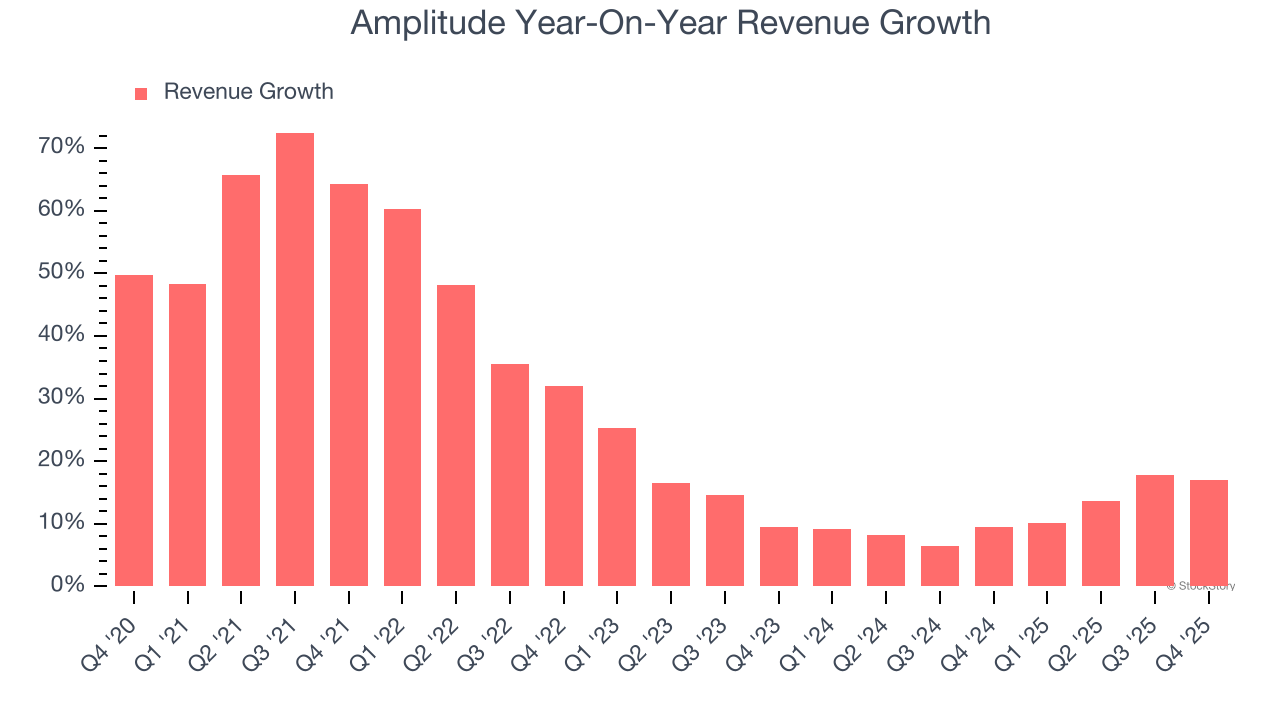
Neste trimestre, a Amplitude reportou crescimento de receita de 17% ano a ano, e seus US$ 91,43 milhões em receita superaram as estimativas de Wall Street em 1,2%. A administração da empresa está atualmente prevendo um aumento de 15,9% ano a ano nas vendas para o próximo trimestre.
Olhando mais adiante, analistas do sell-side esperam que a receita cresça 13,7% nos próximos 12 meses. Embora essa projeção implique que seus produtos e serviços mais recentes impulsionarão um melhor desempenho de receita, ainda está abaixo da média do setor.
Enquanto Wall Street persegue a Nvidia em máximas históricas, um fornecedor de semicondutores pouco conhecido está dominando um componente crítico de IA que esses gigantes não podem construir sem ele.
Receita Recorrente Anual
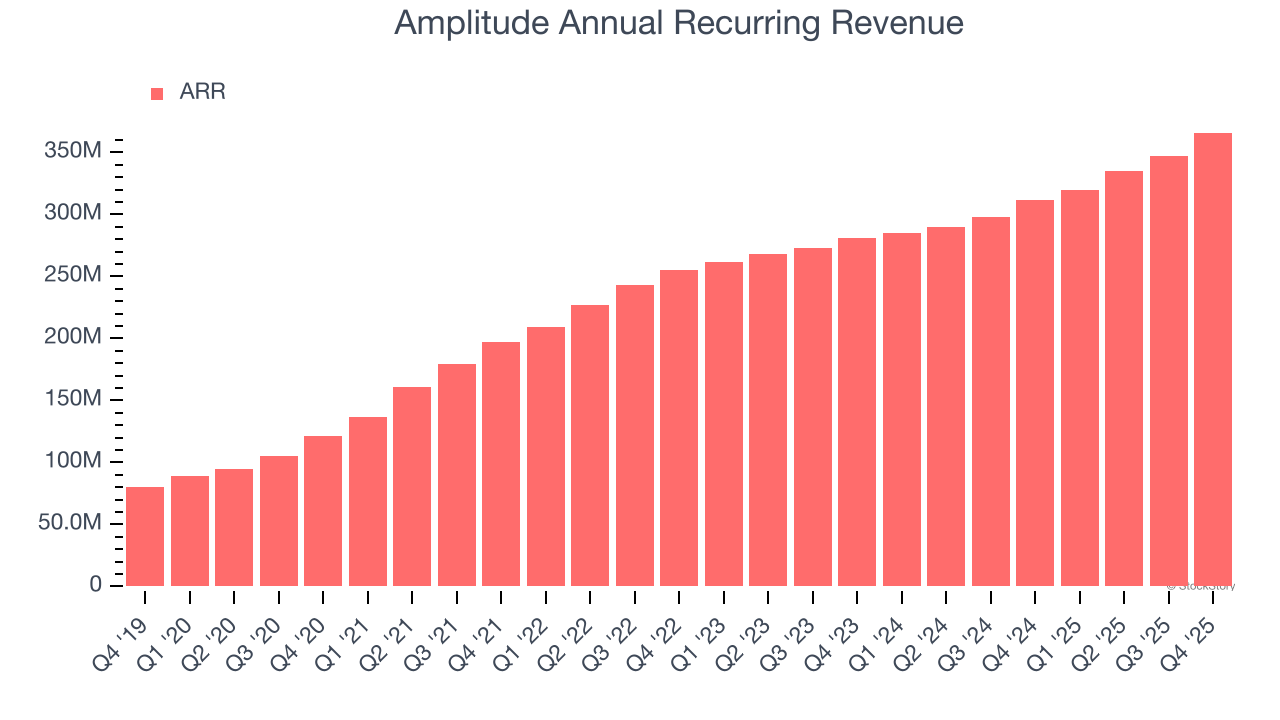
Enquanto a receita reportada de uma empresa de software pode incluir itens de baixa margem como taxas de implementação, a receita recorrente anual (ARR) é a soma dos próximos 12 meses de receita contratada apenas de assinaturas de software, ou seja, as receitas previsíveis e de alta margem que tornam os negócios SaaS tão valiosos.
A ARR da Amplitude atingiu US$ 366 milhões no Q4, e nos últimos quatro trimestres, seu crescimento superou ligeiramente o setor, com média de 15,4% de aumento ano a ano. Esse desempenho está alinhado com o crescimento total de vendas e mostra que a empresa está conquistando compromissos de longo prazo. Seu crescimento também contribui positivamente para a previsibilidade de receita da Amplitude, uma característica geralmente preferida por investidores de longo prazo.
Retenção de Clientes
Uma das melhores partes do modelo de negócios software como serviço (e uma das razões pelas quais eles negociam com múltiplos de avaliação elevados) é que os clientes normalmente gastam mais nos produtos e serviços de uma empresa ao longo do tempo.
A taxa de retenção líquida de receita da Amplitude, uma métrica de desempenho chave que mede quanto os clientes existentes de um ano atrás estão gastando hoje, foi de 102% no Q4. Isso significa que a Amplitude teria crescido sua receita em 1,5%, mesmo que não tivesse conquistado nenhum novo cliente nos últimos 12 meses.
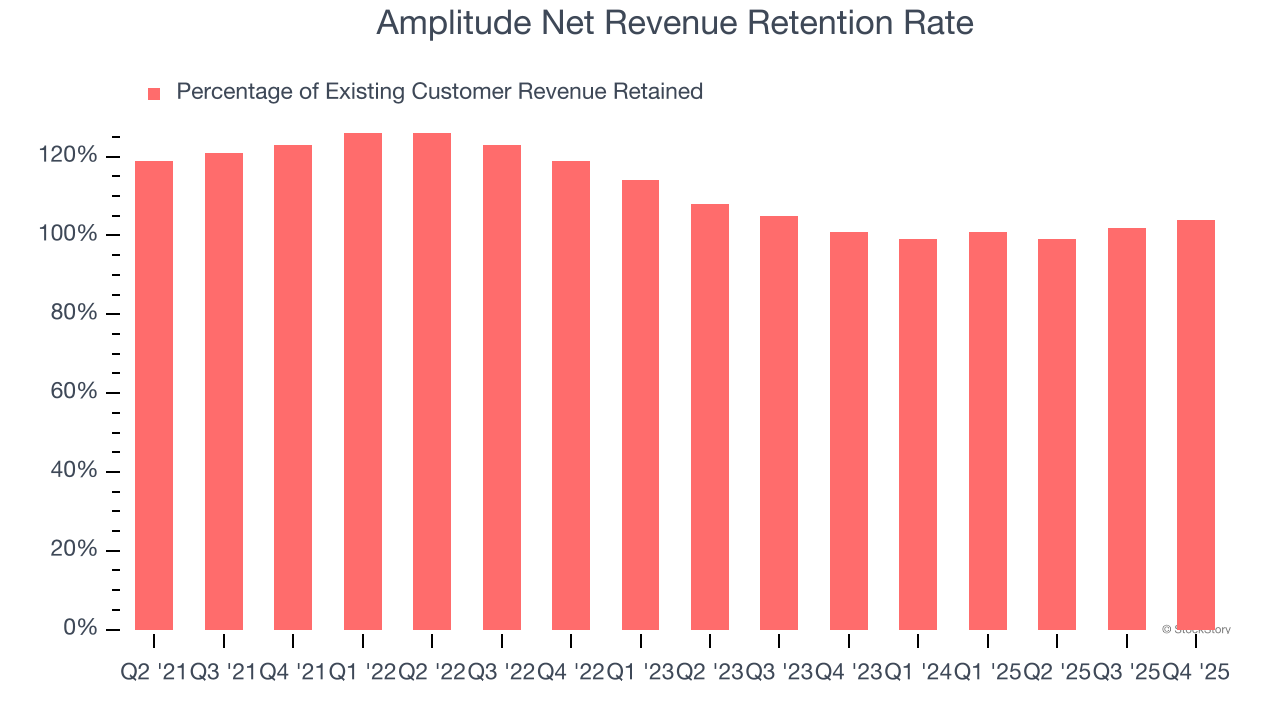
A Amplitude possui uma taxa de retenção líquida adequada, mostrando que geralmente mantém seus clientes, mas fica atrás das melhores empresas SaaS, que rotineiramente apresentam taxas de retenção líquida acima de 120%.
Principais conclusões dos resultados do Q4 da Amplitude
Foi positivo ver que a Amplitude espera que o crescimento da receita continue no próximo ano. Também ficamos satisfeitos ao ver o aumento da retenção líquida de receita. Por outro lado, a orientação de EPS para o ano inteiro ficou abaixo do esperado e a orientação de EPS para o próximo trimestre também ficou aquém das estimativas de Wall Street. No geral, este trimestre poderia ter sido melhor. As ações subiram 2,6%, para US$ 7,37, imediatamente após o relatório.
Então, achamos que a Amplitude é uma compra atraente ao preço atual? Acreditamos que o último trimestre é apenas uma peça do quebra-cabeça da qualidade de negócios a longo prazo. Qualidade, quando combinada com avaliação, pode ajudar a determinar se a ação é uma boa compra.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Ações de tecnologia dos EUA despencam; petróleo bruto e títulos do Tesouro dos EUA se tornam refúgios: Brent atinge máxima de seis meses e prêmio de curto prazo se aproxima de nível recorde em dez anos
Na sexta-feira, o Nasdaq fechou em queda de quase 3%, e o S&P registrou sua maior queda em cinco meses, enquanto o petróleo registrou um salto superior a 2%. O Brent subiu por seis semanas consecutivas, com o contrato de vencimento mais próximo apresentando um prêmio de US$ 2 em relação ao contrato de vencimento mais distante, próximo do nível mais alto em pelo menos dez anos. O rendimento dos títulos do Tesouro dos EUA de 10 anos atingiu a mínima de mais de um mês durante a sessão.

Previsão de resultados muito abaixo do esperado faz Intel (INTC.US) despencar 29%, maior queda diária desde os anos 1970
As ações da Intel caíram 29% na sexta-feira, registrando a maior queda diária desde a década de 1970.
Ações dos EUA durante a noite | "Sexta-feira negra" atinge ativos de risco, Nasdaq tem pior desempenho diário desde junho; valor de mercado da Apple (AAPL.US) supera Nvidia (NVDA.US) e volta ao topo mundial
No fechamento, o índice Dow Jones caiu 572,25 pontos, uma queda de 1,09%, para 51.770,31 pontos; o índice S&P 500 caiu 140,30 pontos, uma queda de 1,82%, para 7.580,09 pontos; o índice Nasdaq Composite caiu 747,73 pontos, uma queda de 2,86%, para 25.437,00 pontos.
Relatos indicam que o Google (GOOGL.US) está em negociações com o Departamento de Defesa dos EUA para fornecer suporte de segurança de dados ao programa de defesa antimísseis "Domo de Ouro" no valor de US$185 bilhões
O Google, subsidiária da Alphabet, está em negociações com o Departamento de Defesa dos Estados Unidos para participar de um novo projeto de segurança de dados, oferecendo suporte técnico ao Plano de Defesa de Mísseis “Cúpula de Ferro” do governo Trump, que conta com um investimento total de 185 bilhões de dólares.
Preços de criptomoedas
Mais


