
As taxas de juros de longo prazo ultrapassam silenciosamente os limites, e desta vez o FED talvez esteja impotente.

Os rendimentos dos títulos de longo prazo dos EUA estão silenciosamente se aproximando de um importante ponto técnico, mas desta vez o principal motor pode não ser uma política monetária mal conduzida, e sim um excesso estrutural de oferta – a dupla expansão da dívida soberana e dos gastos de capital com IA está criando uma pressão sem precedentes no mercado de títulos.
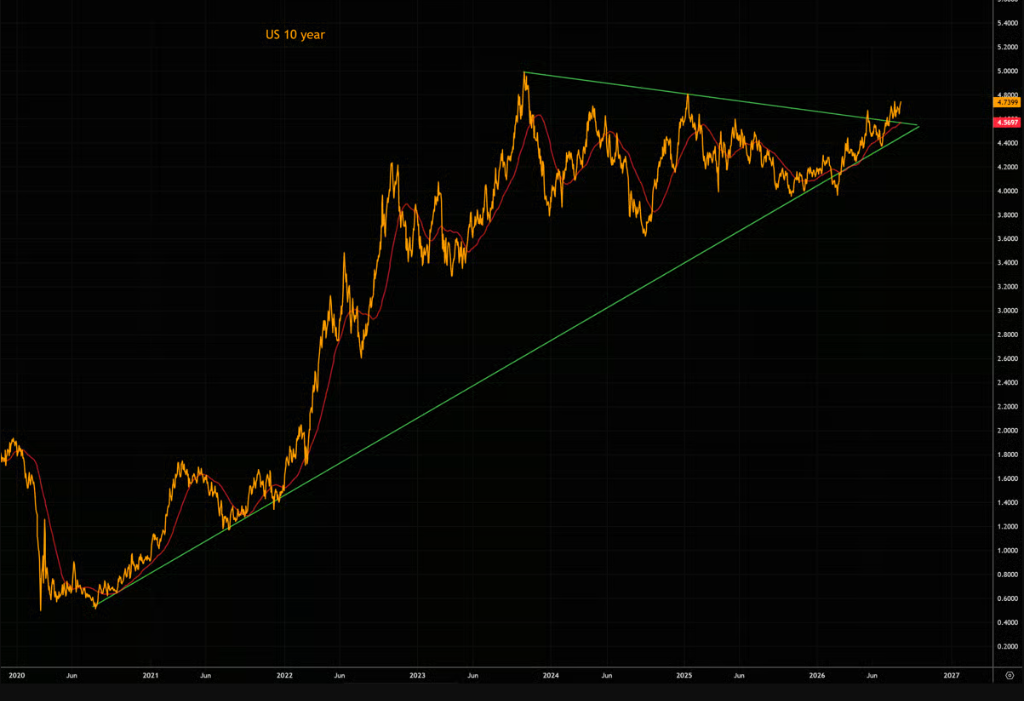
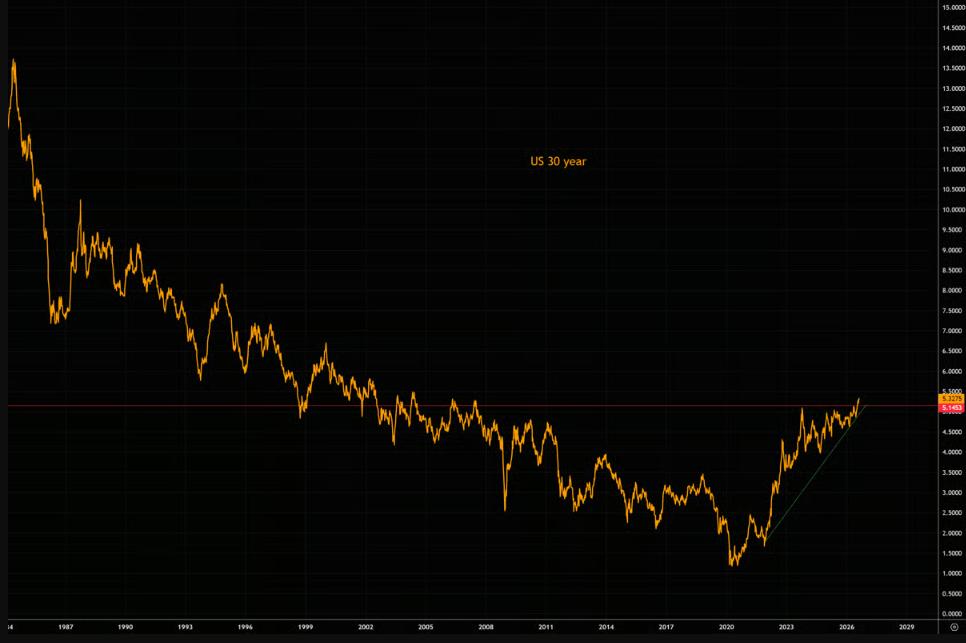
O rendimento dos títulos de 10 anos dos EUA ameaça ultrapassar o importante patamar de resistência de 4,8%, enquanto os rendimentos dos títulos de 30 anos já romperam a faixa de pressão técnica de longo prazo.
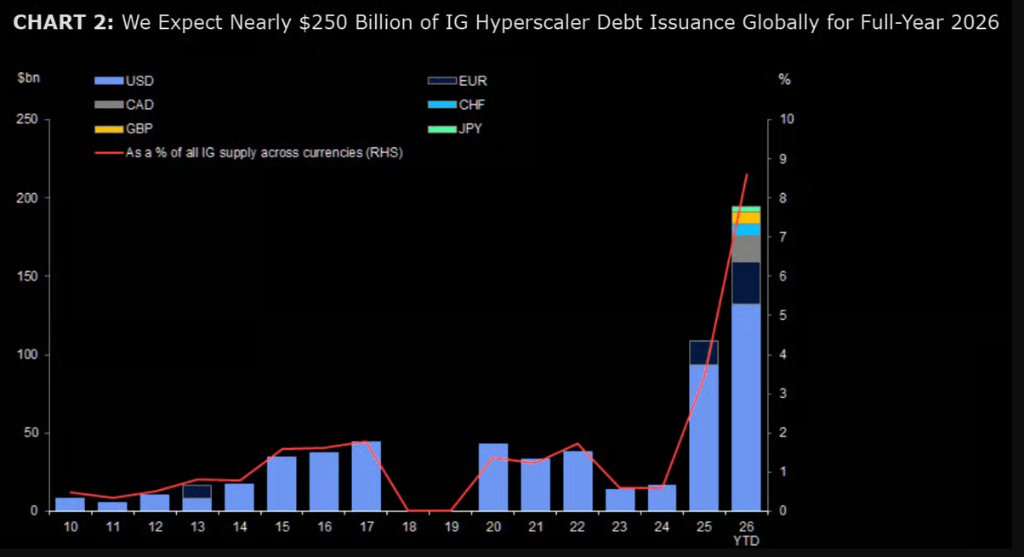
O chefe da mesa de negociações Delta-one do Goldman Sachs, Rich Privorotsky, fez um alerta que merece atenção: a alta dos juros de longo prazo está cada vez mais sendo um problema de oferta, não de disciplina do banco central — déficits soberanos massivos, somados a gastos anuais com IA que podem superar US$ 1 trilhão, estão sendo amplamente financiados pelo mercado de dívida, sobrecarregando o mercado com 'papel' demais para ser absorvido.
Atualmente, a volatilidade das taxas de juros permanece relativamente controlada e o mercado de ações ainda não reagiu plenamente à alta dos juros. Contudo, analistas alertam que, caso a volatilidade realmente dispare, a correção das bolsas pode ser muito maior do que o previsto pelos preços atuais de mercado. Ao mesmo tempo, a volatilidade implícita das opções do S&P 500 está em seu nível mais baixo desde janeiro, tornando o custo de hedge relativamente barato – mas essa janela pode não durar muito.
Rendimento de longo prazo próximo de um ponto crucial
Do ponto de vista técnico, o rendimento dos títulos de 10 anos dos EUA está em um ponto crítico. Se o preço de fechamento se mantiver acima de 4,8%, o mercado pode encarar um verdadeiro short squeeze.
Segundo análise da The Market Ear, o mercado, após longo período de consolidação, desenvolveu uma estrutura psicológica complexa, e depois de tal consolidação, uma grande quebra normalmente cria uma "zona de vácuo", elevando consideravelmente o risco de movimentos acelerados nos preços.
O movimento dos títulos de 30 anos é ainda mais direto.
Gráficos de longo prazo mostram que o rendimento de 30 anos já rompeu diversas resistências importantes. A The Market Ear destaca que, embora não se trate de uma batalha de curto prazo, se a ruptura se confirmar e persistir, o cenário futuro pode se tornar 'bastante feio'.
A onda de dívida IA e a dupla pressão do déficit soberano
O ponto central de Privorotsky é que a atual alta dos juros de longo prazo tem origem em um desequilíbrio estrutural do lado da oferta e não na reprecificação da política do Federal Reserve.
Em termos de dados, a emissão de dívidas relacionadas à IA já apresenta crescimento explosivo. Segundo dados do Goldman Sachs, desde o início do ano empresas de IA arrecadaram cerca de US$ 489 bilhões em mercados globais de dívida corporativa de grau de investimento, alto rendimento e empréstimos alavancados, ultrapassando com folga o total de US$ 322 bilhões de todo o ano de 2025. Em uma ótica mais ampla, a emissão de títulos de grau de investimento em dólar já ultrapassou US$ 1,5 trilhão este ano e pode bater recordes históricos em 2026, superando o período da pandemia.
Ao mesmo tempo, o déficit soberano segue em patamares elevados.
Privorotsky aponta que, embora alguns dados econômicos estejam perdendo força e os rendimentos de curto prazo tenham superado, a restrição permanece: Déficits soberanos massivos e gastos anuais com IA potencialmente superiores a US$ 1 trilhão mantêm a pressão de oferta no mercado de dívida. Nesse cenário, mesmo com dados econômicos fracos, o Federal Reserve pode ser forçado a elevar juros em um ambiente de desaceleração para reancorar os rendimentos de longo prazo e achatar a curva de juros.
Pressão sobre avaliação: a “imunidade” das techs pode durar?
Embora o yield dos títulos de 10 anos dos EUA tenha subido do patamar abaixo de 4% no fim de fevereiro para o atual, as ações de tecnologia mostraram resiliência fora do comum, com a divergência entre o índice Nasdaq 100 e o yield de 10 anos crescendo de forma bastante significativa.
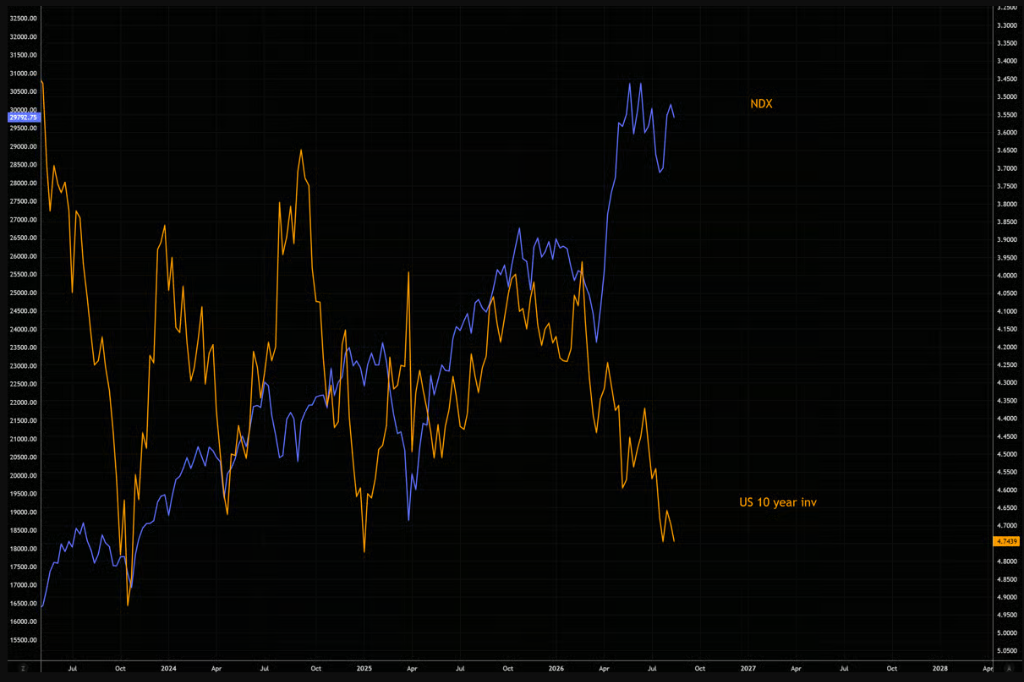
Na visão de Privorotsky, essa divergência será corrigida por uma compressão dos múltiplos de avaliação.
A lógica dele é: Se o mercado exigir cortes de gastos do setor público ou privado, o ajuste tende a recair sobre o setor privado, pois o governo raramente optará por um aperto fiscal. Juros reais mais elevados e a grande demanda dos setores público e de IA implicam um certo grau de "efeito crowding out" em outras áreas. Esse efeito já pode estar refletido em avaliações mais amplas do mercado – os preços das ações começaram a ficar aquém do ritmo de crescimento dos lucros por ação.
Dados do Goldman Sachs também mostram que, quando o rendimento de 10 anos sobe mais de dois desvios padrão, há uma pressão clara sobre o mercado acionário.
O verdadeiro gatilho de risco
A The Market Ear enfatiza que, para o mercado acionário, a velocidade das mudanças nas taxas de juros é mais importante, ao menos no curto e médio prazo, do que a direção dos movimentos. Atualmente, a divergência entre o índice MOVE (que mede a volatilidade das taxas de juros) e o S&P 500 está cada vez mais evidente, mas a volatilidade das taxas ainda não apresentou uma disparada real.
Analistas recomendam atenção redobrada à evolução da volatilidade dos juros – um eventual rompimento desse indicador será um importante sinal para reprecificação do risco no mercado de ações.
A volatilidade implícita nas opções do S&P 500 está hoje no nível mais baixo desde janeiro, o que torna os custos de hedge relativamente baratos. A The Market Ear sugere que investidores aproveitem essa janela de oportunidade.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A trajetória das taxas de juros nos EUA e na Europa pode se diferenciar! Castle Securities: Choque energético e altas taxas de juros podem aumentar a pressão para a queda econômica da Europa
Castle Securities acredita que o choque nos preços de energia e o aperto da política monetária pelo Banco Central Europeu, embora impulsionem o aumento contínuo dos rendimentos dos títulos europeus, essas duas forças também podem eventualmente se tornar fatores que limitam uma nova alta dos rendimentos.

As ações do Bank of America (BAC.US) chegaram a cair 6%. O CEO sinalizou cautela: a receita de negociação do terceiro trimestre deve permanecer estável em relação ao ano anterior e a receita de taxas da área de banco de investimento pode ficar abaixo do esperado.
O CEO do Bank of America, Brian Moynihan, afirmou que a receita das operações de trading do banco no terceiro trimestre deve ficar “basicamente estável” em relação ao mesmo período do ano passado, o que indica que, após um forte crescimento no primeiro semestre, o ritmo de expansão das atividades de trading em Wall Street está desacelerando.

Mercados dos EUA durante a noite | Os três principais índices fecharam em baixa. Gigantes da IA pedem coletivamente para desacelerar o ritmo de desenvolvimento. Todas as ações conceituais despencaram.
No fechamento do mercado, o índice Dow Jones caiu 152,01 pontos, uma queda de 0,29%, para 52.421,28 pontos; o índice S&P 500 caiu 37,03 pontos, uma queda de 0,48%, para 7.619,95 pontos; o índice Nasdaq Composite caiu 146,62 pontos, uma queda de 0,56%, para 26.186,41 pontos.

Após o fechamento de um importante oleoduto de desvio, Arábia Saudita estaria buscando aumentar exportações de petróleo pelo Estreito de Ormuz
Após o ataque na Arábia Saudita na semana passada, o oleoduto leste-oeste, que anteriormente transportava até 5 milhões de barris de petróleo por dia, foi fechado. O Ministro de Energia dos EUA afirmou que espera que o oleoduto retome as operações em breve, mas autoridades locais dizem que a recuperação pode levar semanas. As exportações de petróleo da Arábia Saudita em agosto diminuíram para 3 milhões de barris por dia, o menor nível em pelo menos nove anos, com aumento registrado em setembro. O Irã informou que, a pedido da Arábia Saudita, foi adiada a reunião sobre transporte marítimo em Ormuz, planejada para esta segunda-feira entre países do Golfo. Trump declarou que o Irã está ansioso e precisa urgentemente de um acordo, e que decidirá se os Estados Unidos participarão, mantendo uma atitude aberta.
Preços de criptomoedas
Mais


