
De veterano em comunicação óptica a “vendedor de água multitarefa”, o que faz a Lumentum se destacar?

Ao analisar a indústria de conexão óptica, “Senhor Golfinho” ressaltou que, independentemente da posição do módulo óptico, o motor óptico de alto valor agregado (com alto valor e certas barreiras de entrada) mantém uma posição sólida.
Desta vez, “Senhor Golfinho” começa analisando uma das empresas tradicionais do setor — Lumentum (LITE.O). As ações da empresa dispararam quase 10 vezes em um ano, elevando seu valor de mercado para mais de 70 bilhões de dólares, além de atrair a NVIDIA, que investiu diretamente 2 bilhões de dólares em março de 2026.
Desmembrando uma cadeia de conexão óptica: a transmissão de dados em data centers exige conversão eletro-óptica, na qual o sinal elétrico precisa ser “traduzido” para sinal óptico, passa pela fibra óptica e, depois, é “traduzido” de volta para sinal elétrico.
O componente responsável por essa “tradução” é chamado módulo óptico e, dentro do módulo óptico, a peça mais essencial, mais difícil de fabricar e também mais cara é o chip laser emissor de luz — que pode ser entendido como a “lâmpada” de toda a cadeia óptica. Lumentum vende esta “lâmpada” e é uma das poucas empresas globais capazes de produzir desde o wafer de fosfeto de índio.
No entanto, apenas “vender chips de fonte de luz” não explica totalmente a reavaliação atual do setor. A verdadeira mudança reside no fato do superciclo de IA ter reposicionado a lógica de precificação dos dispositivos ópticos:
Tradicionalmente, dispositivos ópticos eram um negócio cíclico: a demanda acompanhava os ciclos de capex de provedores de nuvem e construção de data centers tradicionais, com oferta e demanda equilibradas, competição acirrada e preços em queda constante. O avanço na construção de clusters de IA mudou essa estrutura — o surgimento exponencial de demanda por conexão óptica de alta velocidade entre GPUs, junto com a evolução de 800G para 1.6T, elevou ainda mais o consumo de chips laser de alta capacidade por equipamento.
Por outro lado, a oferta — chips laser de alta velocidade (acima de 200G) — tem barreiras de produção muito elevadas, com pouquíssimas empresas globais capazes de expandir, dependentes apenas de fabs próprias, tornando a oferta rígida no curto prazo e lenta no médio/longo prazo.
Com a explosão da demanda e pouca expansão da oferta, o antigo ciclo de flutuação se dilui e o setor entra num mercado de vendedores pautado por oferta restrita — as empresas líderes passam a lucrar com prêmio de produto, contratos de longo prazo e aumento de margens.
Esse é o motivo de o “Senhor Golfinho” considerar Lumentum como principal objeto de estudo no setor de interconexão óptica para IA. Neste artigo, ele faz uma análise das áreas de negócio da Lumentum e responde a duas perguntas:
1. Em um módulo óptico de 800G/1.6T, por que o laser é o gargalo tanto em valor quanto em rendimento?
2. Como as cinco linhas de produtos da Lumentum (EML, CW, dispositivos ópticos de telecomunicação, módulos ópticos, OCS) se posicionam dentro do ecossistema de IA e qual o quadro competitivo? (Devido ao espaço, este artigo foca principalmente nas duas primeiras linhas de produto)
Análise detalhada a seguir
I. De dispositivo óptico individual a plataforma fotônica integrada
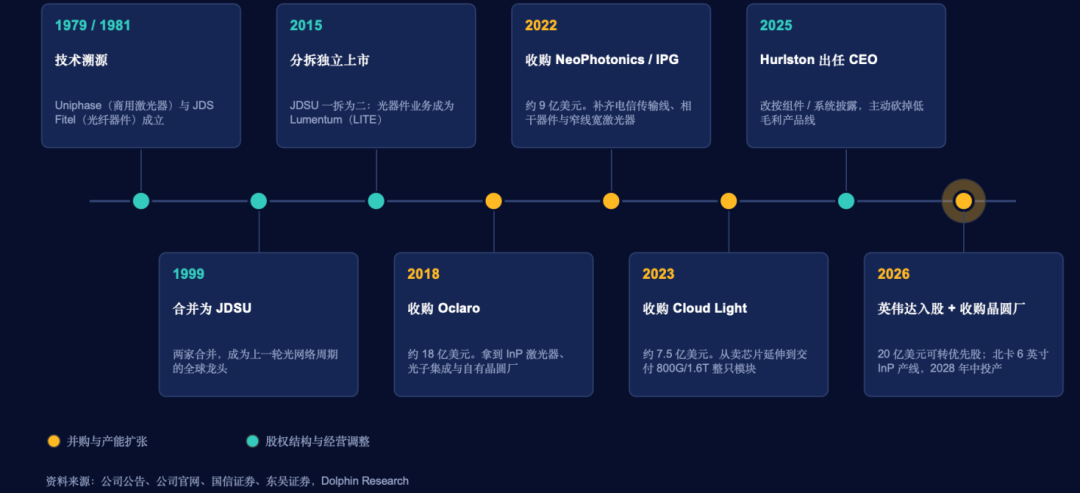
“Yi Zhong Tian” é um apelido usado pelos investidores chineses para se referirem ao trio de fornecedores de módulos ópticos do país (InnoLight, Accelink e TFC). Mas, na indústria de comunicação óptica, o verdadeiro “veterano” é a Lumentum. Começou em 1979 com a Uniphase (lasers comerciais) e em 1981 com a JDS Fitel (dispositivos de fibra óptica), que em 1999 se fundiram para formar a JDSU, estrela na área de redes ópticas durante a bolha da Internet.
Em 2015, a JDSU foi dividida em duas: os negócios focados em comunicação e data centers (dispositivos ópticos) passaram a ser Lumentum; enquanto os instrumentos de teste de rede e óptica especial ficaram com a Viavi (VIAV).
Depois de abrir capital, a expansão da Lumentum se apoiou em fusões e aquisições:
a: Em 2018, adquiriu a Oclaro por cerca de US$ 1,8 bilhão, obtendo tecnologia e linha de produção de lasers de fosfeto de índio e integração de circuitos fotônicos, a base para sua atual narrativa em chips ópticos para IA de alta velocidade;
b: Em 2022, realizou duas aquisições seguidas: comprou a NeoPhotonics (completando seu portfólio de lasers ajustáveis de linha estreita ITLA, PICs coerentes de alta velocidade e transceptores ópticos coerentes TROSA) e adquiriu a divisão de telecomunicação da IPG, obtendo capacidade própria para associar DSP e ASICs com módulos coerentes para operadoras.
Com isso, a Lumentum completou a cadeia da transmissão coerente, podendo oferecer soluções completas para interconexão entre data centers (DCI), redes metropolitanas e de longa distância.
c: Em novembro de 2023, adquiriu a Cloud Light por cerca de US$ 750 mi, empresa que fornece módulos ópticos de alta velocidade para gigantes da nuvem, marcando a transição da Lumentum para fornecimento completo de módulos ópticos, indo além de componentes/componentes ópticos.
Em resumo, uma série de aquisições transformou a Lumentum de fornecedora de dispositivos ópticos individuais em uma plataforma fotônica integrada que cobre interconexão IA short-reach, transmissão coerente long-reach e módulos ópticos de alta velocidade.
II. Desmembrando matriz de produtos e negócios
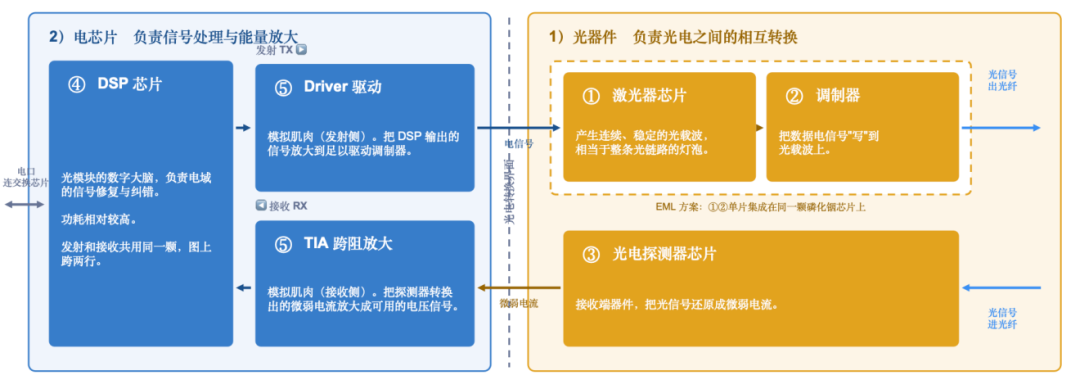
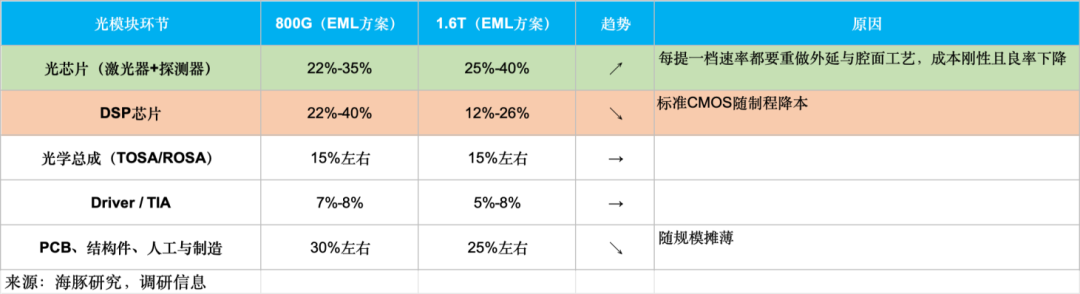
Para entender a linha de produtos da Lumentum, é preciso falar de tecnologia: um módulo óptico pluggable tradicional de alta velocidade (800G/1.6T) possui duas categorias principais de hardware internos, segundo a cadeia de conversão eletro-óptica: 1) dispositivos ópticos, 2) chips eletrônicos.
1) Dispositivos ópticos: fazem a conversão eletro-óptica
① Chip de laser — fonte “luminosa” responsável por gerar portadora óptica contínua e estável, é a “lâmpada” da cadeia óptica.
② Modulador — “escreve” o sinal de dados no portador óptico, gerando o sinal óptico.
③ Chip fotodetector — componente do lado receptor que converte sinal óptico em corrente elétrica fraca.
2) Chips eletrônicos: processamento e amplificação de sinais
④ Chip DSP — o “cérebro digital” do módulo óptico, responsável por correção de sinais elétricos, com consumo elevado.
⑤ Driver e TIA — “músculos analógicos” do módulo. O Driver amplifica o sinal do DSP para atuar no modulador; o TIA amplifica a corrente gerada pelo detector em sinal elétrico utilizável.
É importante destacar aqui que há diferenças essenciais entre dispositivos ópticos e chips eletrônicos no modelo de fabricação e flexibilidade de produção:
Chips eletrônicos como DSP usam tecnologia de silício CMOS, geralmente desenhados por empresas Fabless e fabricados em foundries como TSMC. Apesar de restrições de cotas em processos avançados, após alocação a produção é flexível e não exige fábricas próprias das empresas.
Já no caso dos dispositivos ópticos, como o silício não emite luz de forma eficiente, lasers de altíssima velocidade precisam de semicondutores de fosfeto de índio, segmento no qual não existe um ecossistema maduro terceirizado e padronizado como a TSMC para chips ópticos compostos.
Portanto, os principais fabricantes globais adotam o modelo IDM verticalizado — fab própria, epitaxia, processamento e revestimento de wafers.
A expansão de capacidade exige construção, comissionamento e crescimento do rendimento, com ciclo de 2-3 anos, elasticidade muito menor que em chips eletrônicos. Existem poucos foundries de semicondutores de fosfeto de índio, que servem apenas fluxos de pequena escala, não suportando produção em massa e estável de chips ópticos de alta qualidade.
Compreendendo essa diferença entre chip óptico e eletrônico, vejamos o posicionamento da Lumentum: a principal linha de produtos é de dispositivos ópticos, sua capacidade está atrelada a fabs próprias de wafer de fosfeto de índio, o que significa que, mesmo com o boom de IA, a Lumentum não consegue expandir rapidamente a produção — sua elasticidade de oferta é limitada.
Com base nesse contexto, vejamos a linha de produtos da Lumentum.
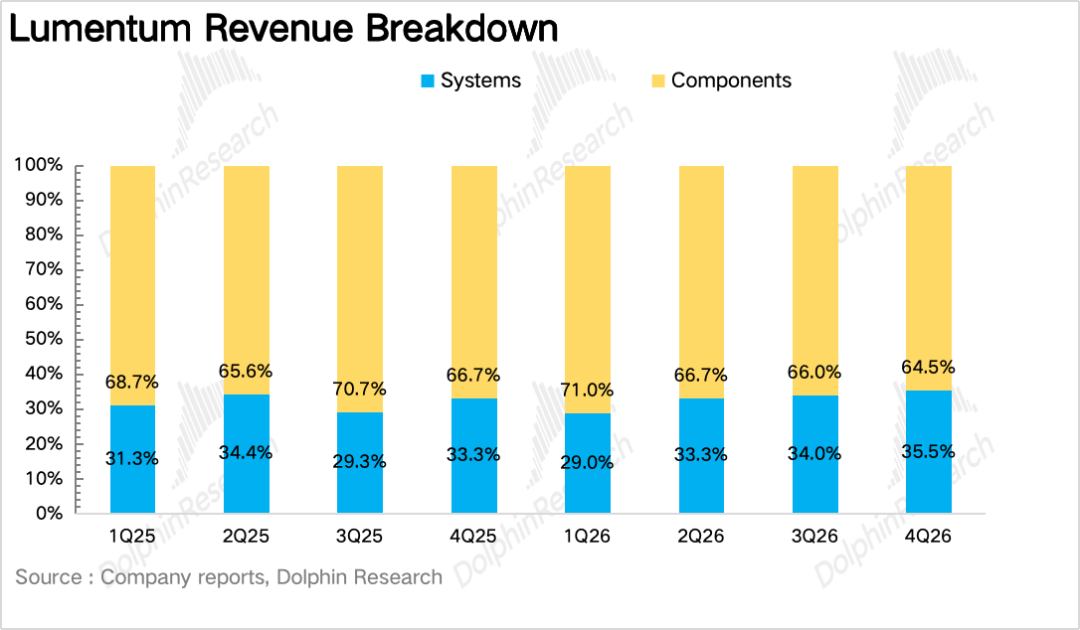
Segundo os relatórios, a receita da Lumentum compreende dois grandes segmentos:
1) Componentes: principal inclui chips laser EML de alta velocidade, chips laser CW contínuos e diversos dispositivos ópticos tradicionais de telecom.
2) Sistemas: inclui módulos ópticos de alta velocidade pós-aquisição da Cloud Light e switch óptico OCS. Além disso, há lasers industriais, mas estes representam pouco da receita.
No gráfico abaixo, nota-se que, com o aumento nas vendas de módulos ópticos, a participação do segmento de sistemas vem crescendo trimestre a trimestre.
Entretanto, como cada segmento contempla tanto negócios de IA quanto tradicionais, torna-se difícil destrinchar a lógica de negócios apenas por essa divisão contábil.
A seguir, o “Senhor Golfinho” reclassifica pela perspectiva das cinco linhas principais — EML, CW, dispositivos ópticos de telecom (estas três compondo componentes), módulos ópticos e OCS (as duas últimas em sistemas). Cada linha será debatida por: tecnologia, competitividade e potencial de crescimento.
Primeiro, vejamos o carro-chefe da Lumentum — chips laser de alta velocidade. Estes são divididos em três rotas tecnológicas principais, de acordo com integração das funções de emissão e modulação:
a. EML (Laser Emissor com Modulação por Absorção Elétrica) — (integrado, de emissão lateral): integra emissão e modulação em um único chip de fosfeto de índio, gerando sinal óptico de alta velocidade, sendo a solução principal hoje em módulos pluggables de alta velocidade.
b. CW (Laser Contínuo) — (separado, de emissão lateral): foca apenas na emissão contínua de luz estável de alta potência, deixando a modulação para chips SiPh externos, sendo a fonte óptica chave para pacotes SiPh e arquiteturas CPO.
c. VCSEL (Laser de Emissão de Superfície de Cavidade Vertical) — (baixo custo, emissão vertical): Tecnologia de baixo custo, adequada para aplicações como sensores de 3D em eletrônicos de consumo ou LIDAR de curta distância, mas não é foco para IA ou telecom de alta velocidade.
É importante notar que tanto EML quanto CW pertencem aos lasers de emissão lateral (EEL), exigindo processos complexos como clivagem de wafer e revestimento de extremidades, com dificuldade significativamente maior que VCSEL.
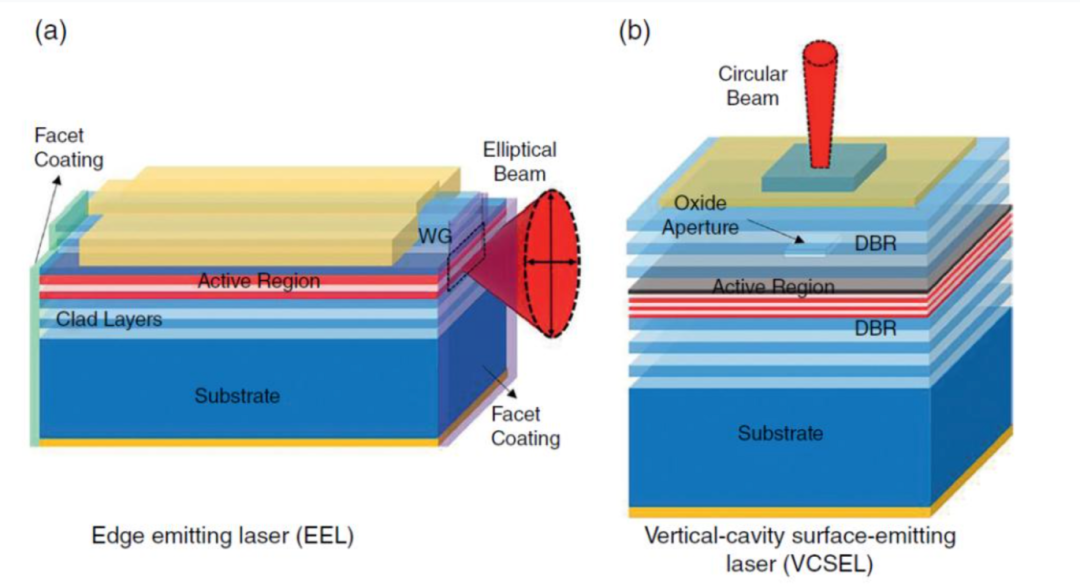
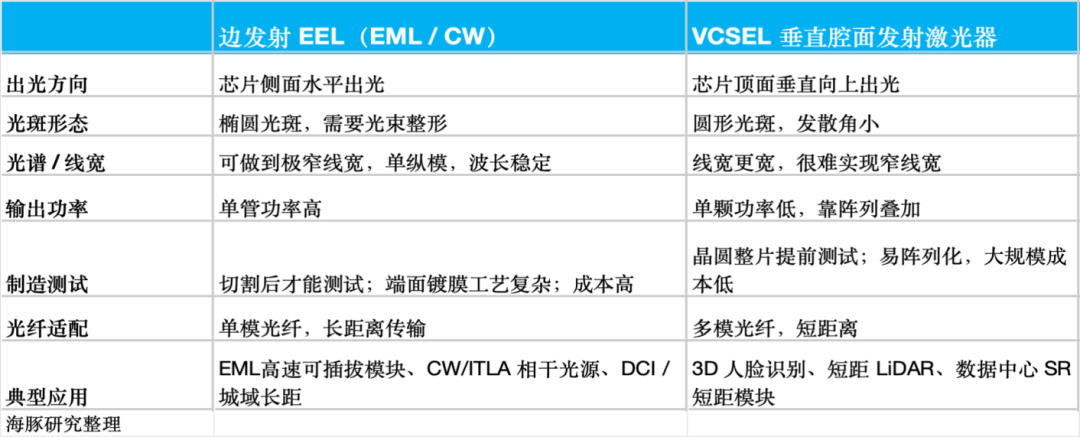
Essas rotas determinam grande diferença em dificuldade de fabricação, preço unitário, margem e cenário competitivo, detalhados no quadro abaixo.
(Já que VCSEL é voltado para consumo/indústria, representando hoje menos de 10% da receita da Lumentum e não sendo núcleo de competição para IA, não entraremos em detalhes; foco fica em EML e CW).
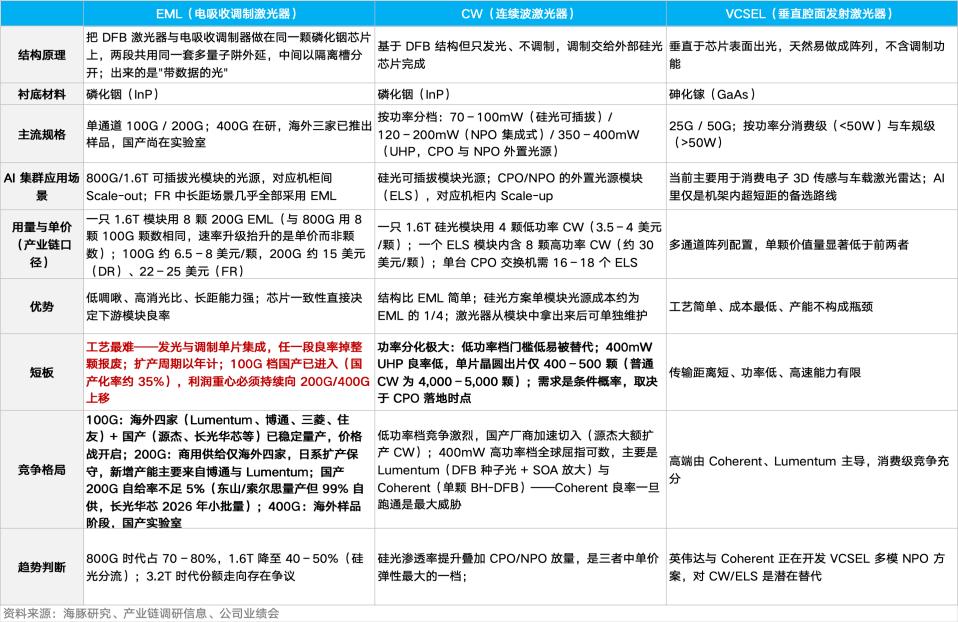
1. Chip laser EML: fundamento da camada scale-out
O EML é a principal solução para módulos ópticos pluggables de 800G/1.6T. Um módulo de 1.6T geralmente necessita de 8 EMLs de 200G cada.
Em termos de cenário de uso, o EML é voltado para interconexão scale-out (entre racks) em clusters de IA, fazendo ligações entre GPUs e switches Leaf, assim como entre Leaf e Spine, com distâncias de dezenas a até 500 metros.
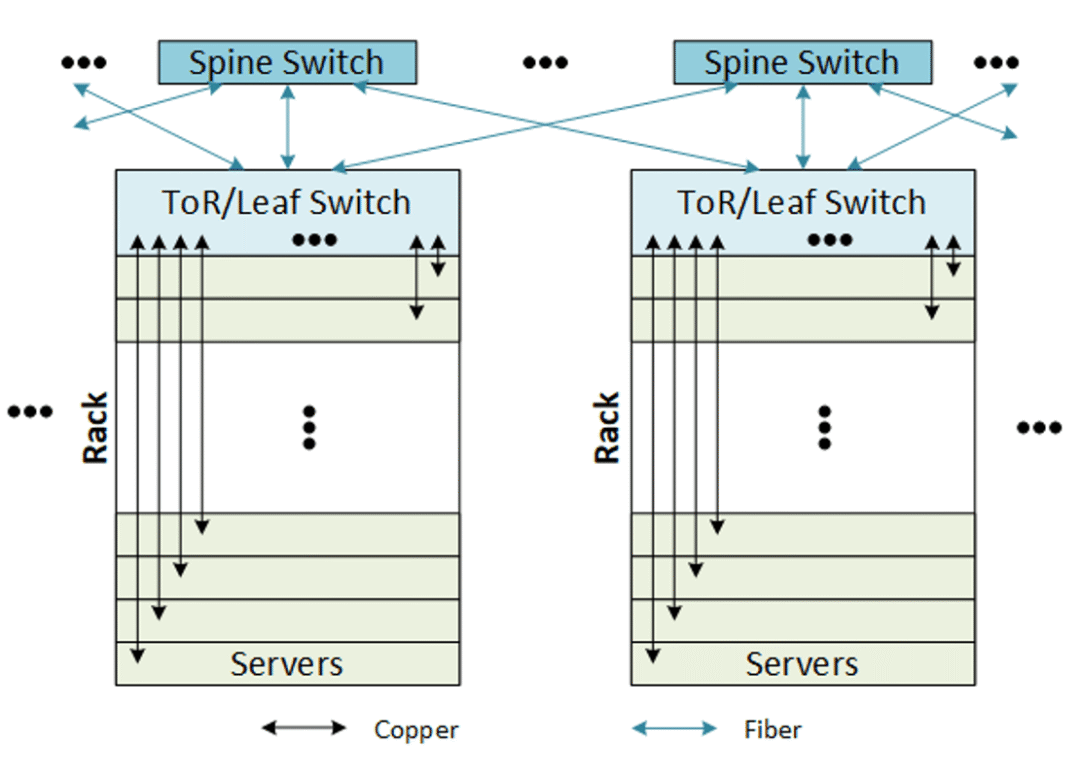
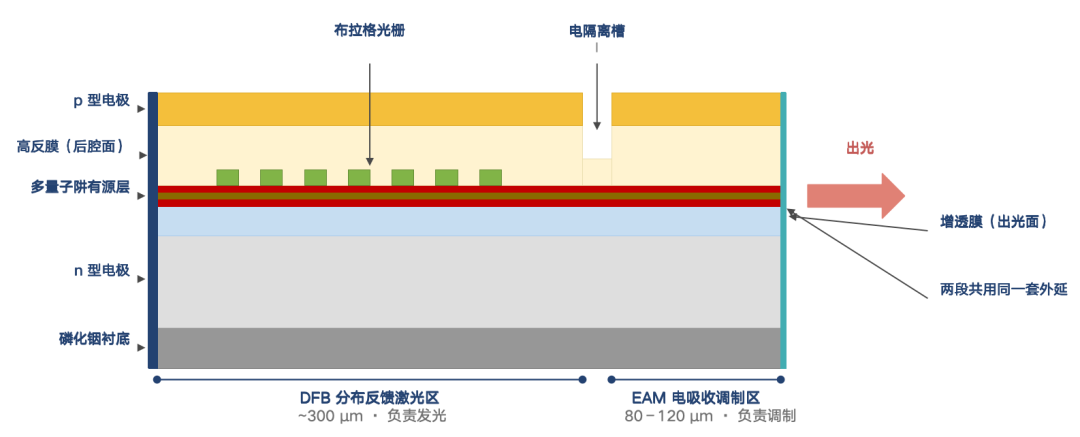
Os clientes são fabricantes de módulos ópticos de ponta como Accelink, Innolight, Coherent, que atendem as gigantes da nuvem norte-americana; esta é a principal base do negócio de chips ópticos da Lumentum.
Pesquisas de mercado mostram que a integração monolítica da região de emissão DFB com a região de modulação EAM no substrato de fosfeto de índio possui processos epitaxiais de extrema complexidade, com elevadas barreiras e dificuldade em rendimento.
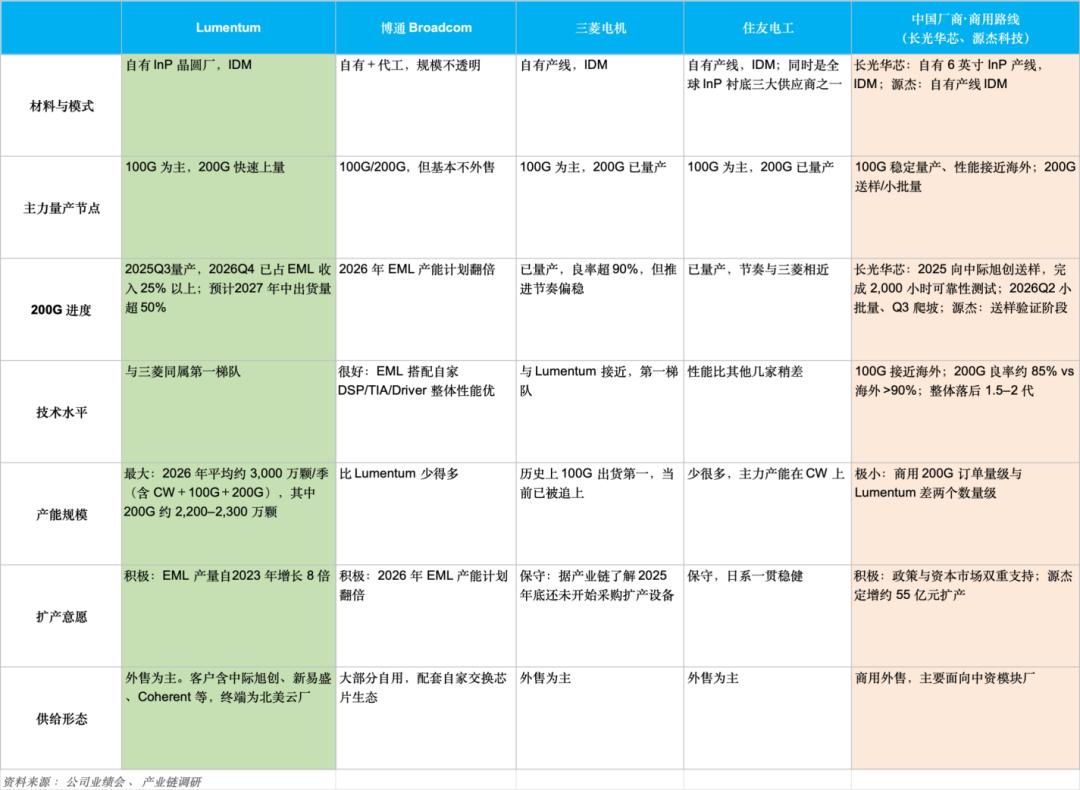
Atualmente, apenas quatro empresas (Lumentum, Mitsubishi Electric, Sumitomo Electric e Broadcom) conseguem fornecer EML de 200G em volume, rendimento e estabilidade às principais montadoras, somando mais de 80% do mercado, sendo Lumentum líder em capacidade.
O quadro abaixo resume o cenário de fornecedores de EML: em 100G, fabricantes chineses alcançaram produção estável (Yuanjie, CGN, etc.), com taxa de nacionalização perto de 35% e início de guerra de preços; já em EML de 200G, a participação chinesa é inferior a 5%, ainda na fase de amostras e produção piloto.
Adicionalmente, os dois fornecedores japoneses (Mitsubishi e Sumitomo) adotaram políticas prudentes de expansão por conta do impacto dos excessos da bolha 5G, com pouca nova capacidade de 200G EML. O aumento relevante vem da Lumentum e da Broadcom.
Por isso, a Lumentum está realocando sua produção em favor do EML de 200G de maior valor; segundo declarações da empresa, até meados de 2027, mais de 50% de seus EMLs serão de 200G.
Segundo pesquisas, atualmente o faturamento com chips EML da Lumentum é de cerca de 640 milhões de dólares (20% da receita total), com cenário favorável de aumento de volume e preço.
Por um lado, a expansão de clusters de IA puxa a demanda de módulos ópticos de 800G/1.6T, impulsionando as vendas de EML; por outro, a migração de EML de 100G para 200G praticamente dobra o valor unitário dos chips, potencializando a margem de crescimento.
Quanto à lucratividade, a margem bruta do EML ultrapassa 60%, sendo o produto de maior peso na receita e com mais poder de precificação na empresa.
2. Laser CW/UHP: maior potencial na camada scale-up
Diferente do EML que integra emissão e modulação, o laser CW se dedica apenas a emitir luz contínua de alta potência, com a modulação feita por chip de silício externo.
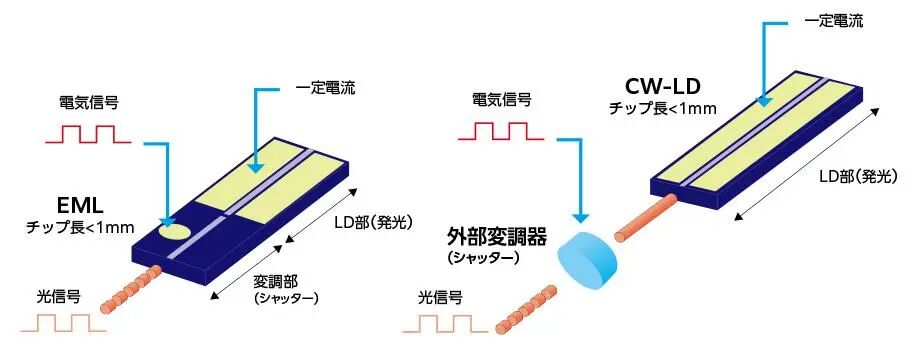
Em geral, quanto mais longe o laser está do chip SiPh, maior a perda ótica da ligação e, portanto, maior a exigência de potência do laser CW, elevando a complexidade tecnológica e valor do chip (necessita superar ruído e aquecimento). As categorias de potência do laser CW e seus principais usos são:
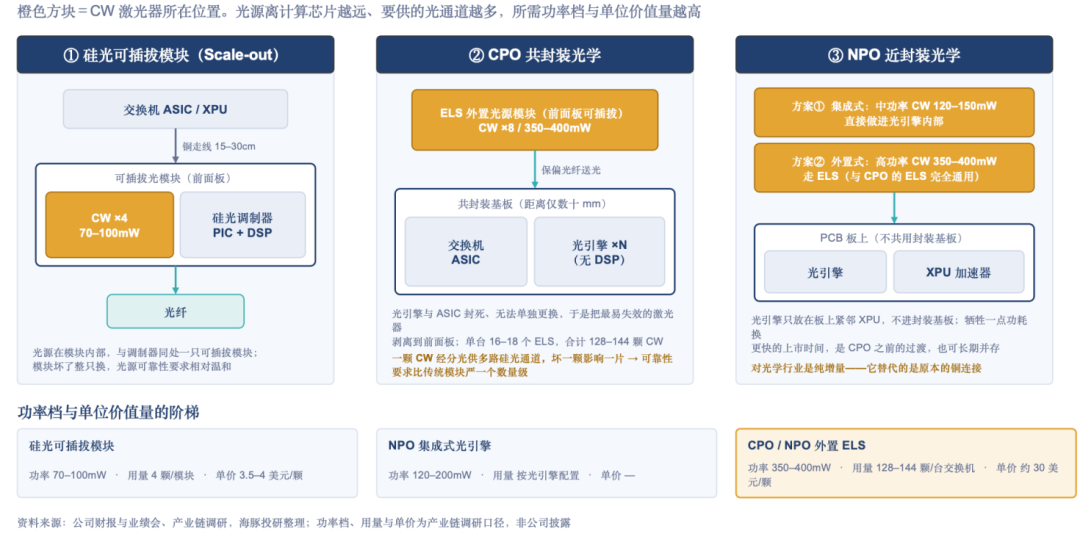
a. 70-100mW — módulos pluggables SiPh para scale-out
Segundo a Yole, a penetração SiPh em módulos ópticos de data center é de cerca de 30%, podendo superar 60% em 2030.
Para Lumentum, trata-se de substituição de tecnologia em um mercado existente (soluções SiPh de 800G deslocam parte da demanda por EML de 100G e as de 1.6T deslocam a de EML de 200G)
No entanto, o valor do laser diminui: para módulo de 1.6T, solução EML demanda 8x200G EML (~US$15-25 cada), SiPh usa só 4 CW (~US$3.5-4 cada).
Ou seja, ao mudar para SiPh, o valor total da fonte óptica por módulo cai, e a empresa deixa claro não ser foco — embora o volume cresça, o valor por módulo e potencial de lucro ainda são menores que o EML.
b. 120-200mW — para motores ópticos integrados NPO (scale-up)
Considerado o estágio de transição dos módulos pluggables para CPO, o NPO consiste em mover o módulo óptico para a placa PCB, acelerando a conexão entre switch e módulo óptico.
Esta faixa exige padrões superiores de potência, ruído e confiabilidade em alta temperatura, sendo pista de crescimento puro, sem substituir pedidos existentes de EML.
c. 350-400mW (UHP) — para módulos externos de fonte óptica CPO/NPO (scale-up)
ELS (External Laser Source) é a solução mainstream para CPO, conectando diretamente GPUs ao nível de gabinete para interconexão scale-up.
No CPO, o motor óptico SiPh e o chip switch compartilham o mesmo substrato por advanced packaging. Como o laser é o componente com maior risco de falha na cadeia (e é muito sensível a calor), se fosse empacotado junto, uma falha derruba todo o motor óptico.
Assim, o setor adota a solução ELS — os lasers CW são módulos plugáveis no painel frontal do gabinete, e a luz é guiada para o motor SiPh interno via fibra óptica polarizada.
Em termos de valor, num gabinete scale-up, um switch CPO geralmente precisa de 16-18 módulos ELS, cada contendo 8 CW UHPs — isso dá de 128 a 144 chips de CW por switch.
Cada módulo ELS custa em torno de US$500-600, com os 8 chips CW em torno de US$240 — cerca de 40-50% do valor. Ou seja, um ELS gera para o fabricante de laser CW o equivalente ao valor de 15 módulos ópticos SiPh tradicionais.
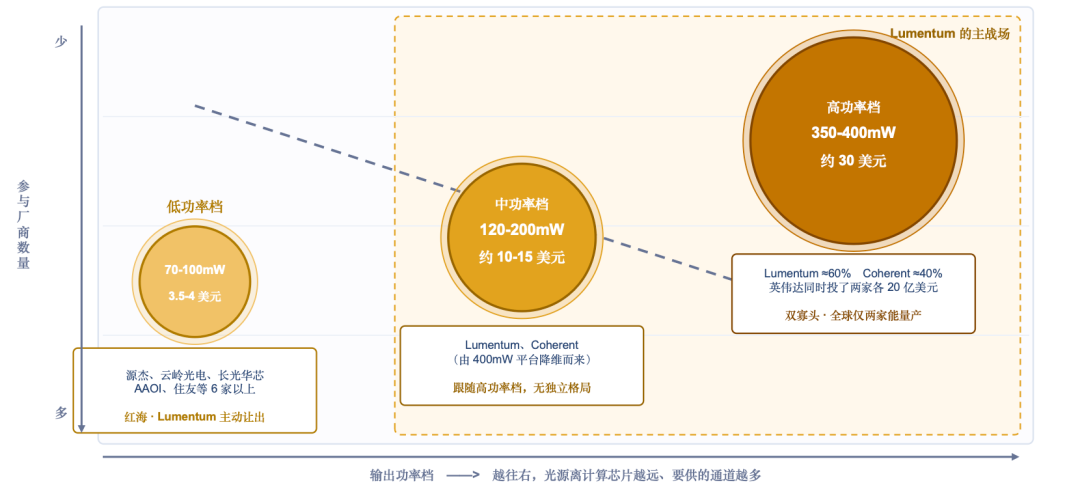
No geral, comparando as três faixas de CW, o CW UHP tem as maiores barreiras técnicas e é um segmento de mercado puramente incremental puxado pela IA, não canibalizando pedidos de EML — é a principal aposta da Lumentum para crescimento no médio prazo.
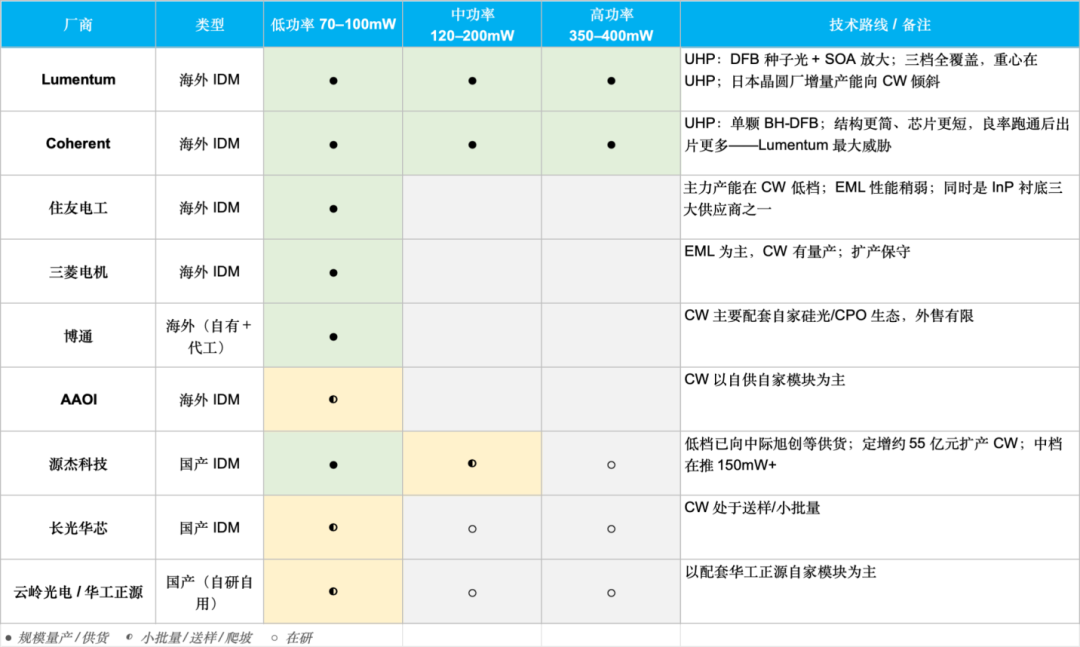
Competitivamente, na faixa de baixa potência o processo de epitaxia e design do chip já está maduro, então o principal desafio é entregar com baixo custo e alto rendimento — é um mercado disputado.
Fabricantes chineses (Yuanjie, CGN, Yunling, etc.) e IDMs globais de baixo custo (AAOI, por exemplo) expandem rapidamente, testados e aprovados por clientes downstream como Accelink e InnoLight, que adotam multiplos fornecedores para pressionar preço.
Já na faixa de alta potência (350-400mW UHP), apenas Lumentum e Coherent conseguem produzir em escala estável; cada uma adota uma estratégia tecnológica diferente:
Coherent: abordagem de chip único (linha BH-DFB): reúne em um só chip um laser de heteroestrutura enterrada (BH-DFB) para entregar 400mW de potência.
A vantagem é estrutura compacta e alto rendimento de chips por wafer; porém, o desafio está em resfriamento, largura de linha e confiabilidade, com curva lenta de aprendizado e rendimento inicial mais baixo.
Lumentum: abordagem em dois estágios (DFB + SOA): usa um DFB maduro e “limpo” como “semente óptica” e, em seguida, um amplificador óptico semicondutor (SOA) no mesmo chip para ampliar a potência até 400mW.
Neste caminho, ambas partes funcionam em janelas de processo maduras, com excelente confiabilidade e mesma plataforma serve também faixas intermediárias, otimizando P&D;
Todavia, isso traz a desvantagem de, ao integrar SOA, a extensão física do chip reduz drasticamente o número de chips por wafer — de 4-5 mil na CW comum para só 400-500 nas UHP, quase 10 vezes menos.
No cômputo geral, as estratégias são opostas: Coherent aposta em reduzir custo com chip compacto quando alcançar bom rendimento; Lumentum prefere sacrificar rendimento por wafer para ganhar robustez e confiabilidade.
Ou seja, neste momento de oferta restrita, as gigantes de nuvem priorizam entrega e robustez, com menor sensibilidade ao custo — daí a preferência pela solução da Lumentum (que, segundo levantamentos, detém cerca de 60% do mercado atual em módulos externos, contra 40% da Coherent).
Mas, a médio-longo prazo, quando a Coherent superar a curva de rendimento, seu diferencial de custo vai pesar contra a Lumentum.
Já na faixa intermediária, como quem faz UHP consegue fazer 150-200mW, vira “subproduto ampliado” das líderes.
Por outro lado, para as chinesas ou players de segunda linha que buscam subir de segmento, 150-200mW é passagem obrigatória, mas, sem chegar na faixa UHP, não aproveitam a economia de escala do wafer e têm custo superior em relação às gigantes.
Segundo pesquisas, atualmente a receita anual da empresa com laseres CW é de cerca de US$50 milhões, apenas 2% da receita total, ainda pequena, focada em demandas iniciais para módulos SiPh e amostras de CPO.
Contudo, nossa análise mostra que o real potencial dos lasers CW depende da velocidade de adoção das arquiteturas NPO/CPO; na medida em que a indústria migrar de módulos pluggables para CPO, a demanda por CW vai crescer exponencialmente. (No próximo artigo, faremos esta estimativa quantitativa)
- FIM -
Se gostou do artigo, clique em “compartilhar” para dar uma força!~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Três autoridades do Federal Reserve adotaram uma postura hawkish no mesmo dia, aumentando a probabilidade de alta de juros em outubro para 69% segundo o mercado.
Na quinta-feira, o presidente do Federal Reserve da Filadélfia afirmou que pode ser necessário apertar ainda mais a política monetária; o presidente do Federal Reserve de Nova York declarou que é razoável um novo aumento de juros ainda este ano; a presidente do Federal Reserve de Cleveland disse que o risco de as expectativas de inflação se desancorarem aumentou significativamente. Anteriormente, na quarta-feira, o diretor do Federal Reserve, Michael Barr, afirmou que pode ser necessário ajustar ainda mais a política; na terça-feira, o presidente do Federal Reserve de Richmond declarou que o risco de inflação persistente está aumentando. Impulsionadas pelas declarações agressivas das autoridades e por dados econômicos fortes, as expectativas do mercado para um aumento de juros em outubro subiram de 53% no último final de semana para 69%.
A venda de títulos do Tesouro dos EUA se intensifica! O leilão de títulos do Tesouro dos EUA com prazo de 7 anos teve baixa demanda, o Departamento do Tesouro voltou a comprar menos do que o limite, e o rendimento dos títulos municipais atingiu o maior nível em 15 anos.
Quinta-feira, o rendimento da emissão de títulos de dívida pública dos EUA com prazo de 7 anos chegou a 5,085%, atingindo um recorde histórico para esse prazo, enquanto a participação de investidores estrangeiros caiu para o menor nível em quase dois anos. A ampliação das operações de recompra pelo Tesouro dos EUA alcançou apenas 68% do limite máximo, abaixo dos 86% da última vez, indicando que o apoio à liquidez ficou abaixo do esperado. A pressão se espalhou para o mercado de títulos municipais dos EUA, com o rendimento dos títulos de 30 anos ultrapassando 5%, o maior valor desde 2011, e o volume de vendas atingindo o máximo desde o início da pandemia. Na quinta-feira, o rendimento dos títulos de 10 anos ultrapassou 5,2%, pela primeira vez desde 2007.
Macron: França enviará ajuda militar à Arábia Saudita para proteger as instalações de petróleo no porto de Yanbu, no Mar Vermelho
Macron afirmou que a França enviará tropas para Yanbu, além de fornecer sistemas de radar e de defesa. Ele enfatizou que a missão da operação é proteger as instalações de Yanbu, e não intervir no conflito regional. Na última sexta-feira, ele disse que, após a obstrução no Estreito de Hormuz, o oleoduto leste-oeste da Arábia Saudita se tornou uma importante rota alternativa de transporte, mas o envio de petróleo por esse oleoduto foi drasticamente reduzido devido ao ataque das forças Houthi do Iêmen em Yanbu.
O crescimento mais lento dos modelos de IA não é necessariamente negativo: três ventos favoráveis estruturais dos data centers tradicionais superam a alta das taxas de juros
O HSBC considera que a lógica de crescimento dos centros de dados tradicionais está passando de iterações de modelos avançados para a difusão comercial da IA. O aumento da demanda por inferência, a expansão dos investimentos de capital das provedoras de nuvem, juntamente com restrições cada vez maiores de eletricidade e regulamentação, sugerem que a situação de oferta e demanda apertada deve persistir até 2028. Mesmo com a alta das taxas de juros, espera-se que o crescimento composto do AFFO por ação entre 2025 e 2028 permaneça em 11% a 12%, demonstrando forte resiliência dos lucros.
Preços de criptomoedas
Mais


