
Prévia do relatório financeiro do terceiro trimestre da JPMorgan (JPM): Verificação da resiliência das operações de investment banking em meio a uma base elevada
 2026/10/12 06:57
🔥 Radar de Ações em Destaque dos EUA já está online! 3 principais temas de ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário, onde estão as oportunidades nas ações americanas nesta semana? Clique no link para ver os 22 direcionamentos de trade em uma imagem→
1. Pontos de destaque de investimento
JPMorgan Chase divulgará os resultados do terceiro trimestre do ano fiscal de 2026 antes da abertura do pregão dos EUA em 13 de outubro de 2026. A estimativa consensual de Wall Street espera uma receita de aproximadamente US$ 5,119 bilhões (+10,3% YoY) e um lucro ajustado por ação de cerca de US$ 5,90 (+16,4% YoY). No mesmo período do ano passado, a receita foi de US$ 4,643 bilhões e o EPS foi de US$ 5,07. A empresa já havia dado orientação de que as taxas de Investment Banking e a receita de Markets devem apresentar crescimento de dois dígitos, de médio a alto, na base anual. Este balanço chega em um ambiente de alta volatilidade nos bancos, e o mercado está focado em saber se os principais negócios conseguirão continuar superando as expectativas após uma base alta, a estabilidade da receita líquida de juros e o desempenho no controle de crédito e despesas.
2. Quatro principais pontos de atenção
Ponto 1: Receita total e EPS conseguirão manter a tradição de superar expectativas?
JPMorgan sempre mostrou forte capacidade de superar expectativas. No segundo trimestre, já superou amplamente (receita de US$ 5,735 bilhões, EPS de US$ 7,70), e a expectativa deste trimestre está mais moderada. Caso os dados reais fiquem significativamente acima da mediana do consenso, acompanhados de uma perspectiva positiva, isso confirmaria ainda mais a resiliência do lucro da empresa diante do cenário de juros e de mercado, sustentando a recuperação da sua avaliação.
Ponto 2: Crescimento de dois dígitos no Investment Banking e no negócio de Markets será atingido?
A administração já havia indicado que, no terceiro trimestre, as taxas de Investment Banking e a receita de Markets devem crescer dois dígitos comparado ao ano anterior. No segundo trimestre, a receita de Markets chegou a US$ 1,21 bilhão (+35% YoY). Embora as atividades globais de M&A tenham desacelerado, a empresa enfatiza que o pipeline segue forte, com crescimento diversificado em produtos e regiões. O desempenho deste segmento determinará diretamente a qualidade da receita não relacionada a juros e a confiança do mercado na sustentação dos negócios de Wall Street.
Ponto 3: Estabilidade da receita líquida de juros (NII) e orientação anual
No segundo trimestre o NII foi de US$ 2,56 bilhões (+10% YoY), excluindo Markets ficou em US$ 2,37 bilhões (+4% YoY). O mercado acompanhará o custo dos depósitos, o crescimento dos empréstimos e o impacto do ambiente de juros sobre o spread. Se a NII se mantiver sólida e houver uma revisão positiva da perspectiva anual, isso reforça a base de lucro do banco como principal motor; se mostrar pressão visível, pode acionar preocupações com desaceleração do crescimento.
Ponto 4: Qualidade do crédito e controle de despesas
As provisões para crédito e a tendência de inadimplência são pontos chave para ações de bancos. O custo do crédito no segundo trimestre foi controlável, mas o mercado segue atento a qualquer deterioração marginal em crédito ao consumidor e comercial. Além disso, se as despesas (especialmente folhas de pagamento relacionadas a trading) estiverem sob controle em ambiente de alta receita, isso influencia as margens e a expectativa de retorno de capital.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- Receita total e EPS bem acima do consenso, acompanhados de revisão positiva da NII anual ou da orientação dos principais negócios.
- Taxas de Investment Banking e receita de Markets atingindo ou superando crescimento de dois dígitos, comprovando a resiliência das atividades de trading e M&A.
- Custo do crédito menor que o previsto, NII estável, e bom controle das despesas.
Riscos de baixa:
- Resultados apenas em linha ou um pouco abaixo do consenso, indicando desaceleração após período de forte crescimento.
- Receita de Markets ou de Investment Banking abaixo da faixa indicada, ou sinais de enfraquecimento no pipeline.
- Aumento nas provisões de crédito ou pressão no NII, combinado com crescimento das despesas acima do previsto.
4. Sugestão de estratégia de negociação
Lógica de alta: Se os principais números superarem expectativas e a administração emitir perspectivas positivas sobre NII, Investment Banking e negócio de trading, isso fortalecerá a confiança do mercado na qualidade dos lucros e no retorno de capital do JPMorgan, sustentando a valorização das ações.
Riscos de baixa: Se os dados forem mornos, as perspectivas cautelosas ou houver aumento significativo do custo de crédito, pode haver realização de lucro de curto prazo, principalmente em um cenário de maior volatilidade no setor bancário.
Dados-chave:
- Receita total e crescimento anual
- Desempenho de taxas de Investment Banking e receita de Markets
- Receita líquida de juros (incluindo/excluindo Markets) e orientação anual
- Tendência das provisões para crédito e índice de inadimplência
Notas táticas (fechamento de 9 de outubro: $332,99):
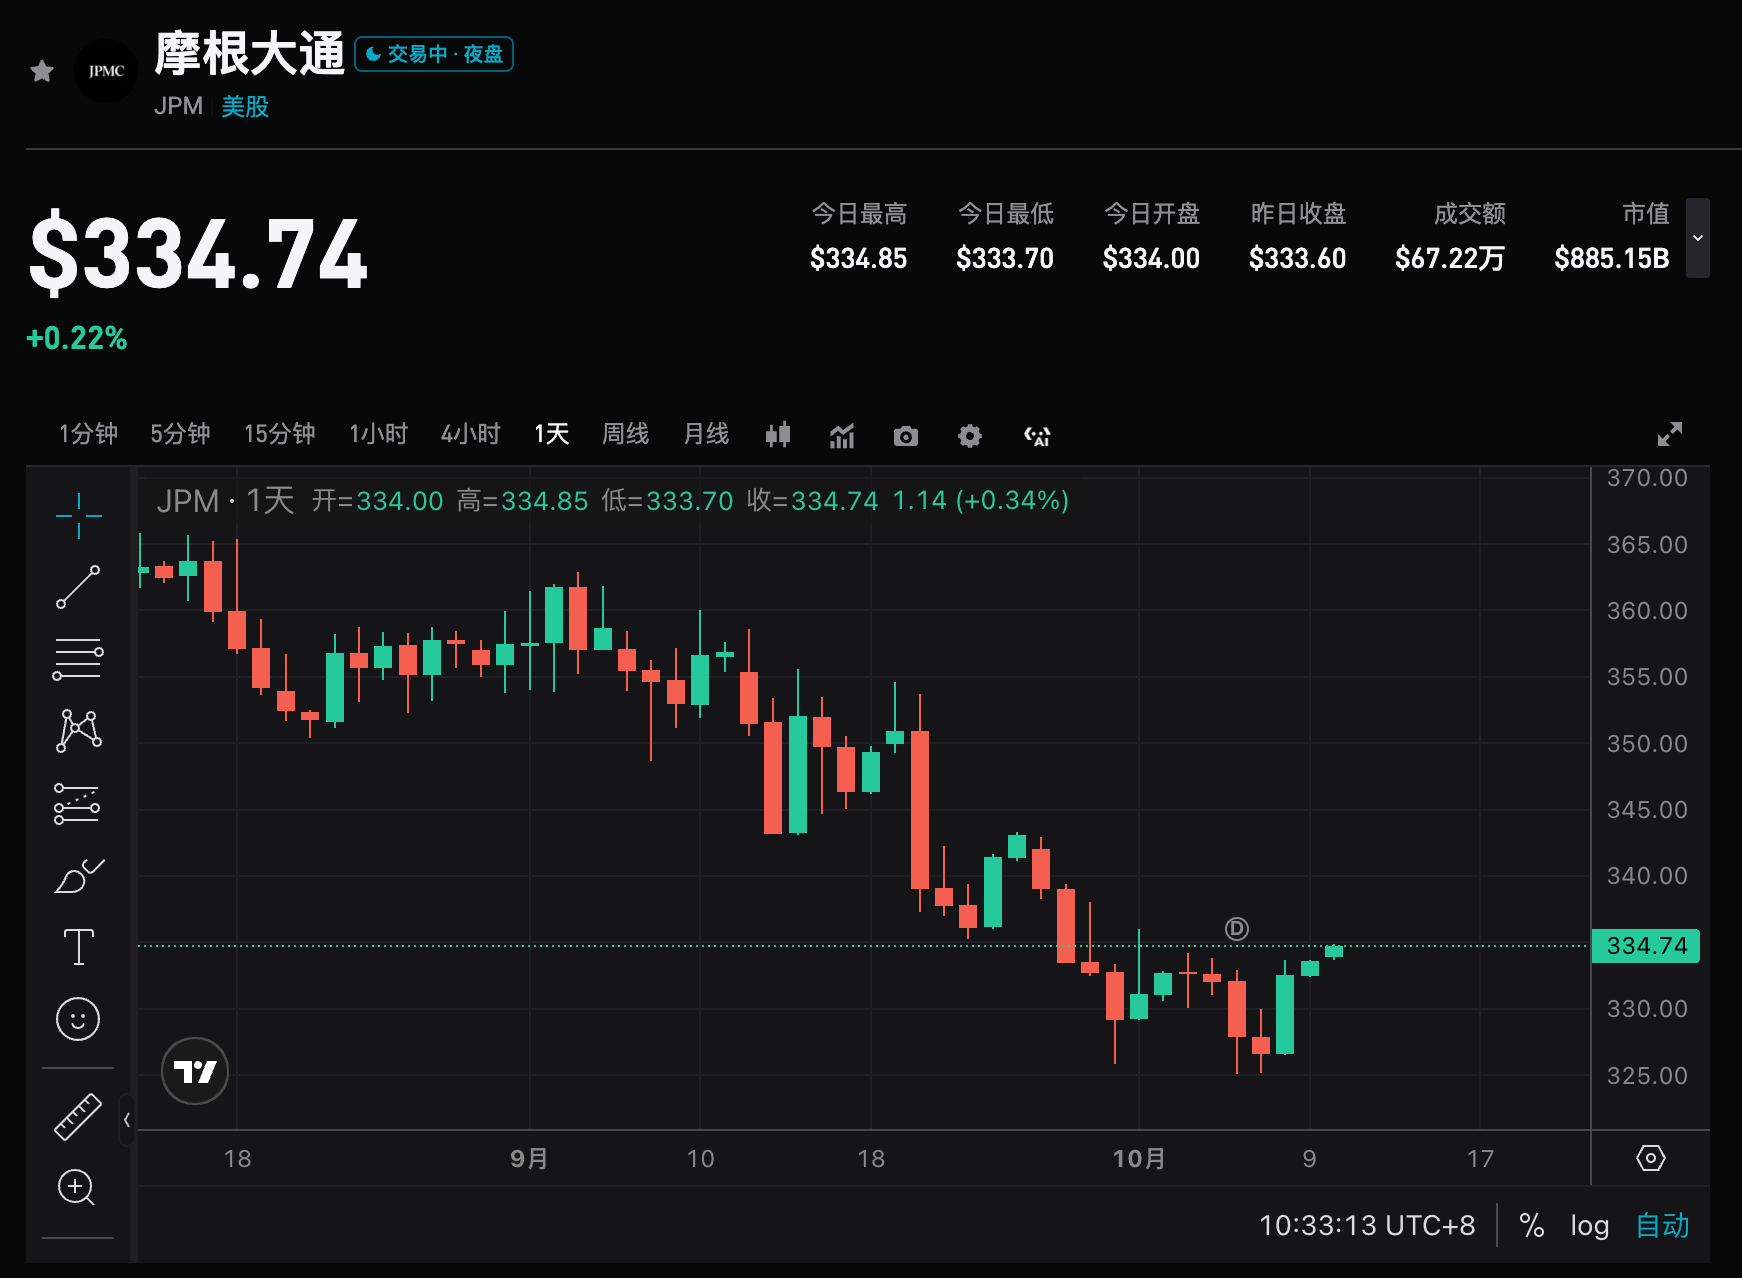
- Antes do balanço: A ação recuou da máxima de setembro (na faixa de 355–360) e recentemente oscilou entre 325–334, fechando em 332,99 no dia 9 de outubro. A média móvel de 50 dias está por volta de 350, servindo de forte resistência; a média de 200 dias, por volta de 322, é suporte relevante. O risco-retorno antes do evento é neutro, com volatilidade implícita das opções do evento em cerca de ±3,1%–±3,6% (faixa 321–345). Recomenda-se manter posição leve e evitar alavancar compras abaixo de 325.
- Estrutura de alta: Fechamento acima de 340–345, com pullback sustentando 330–332. Resistências em 350 / 360. Stop loss pode estar em 325, ou mais abaixo em 320 (região da média de 200 dias), conforme capacidade de assumir risco.
- Estrutura de venda / hedge: Não recuperar 330–332 após gap, ou falhar no ataque a 340. Suportes em 325 / 320 / 310.
Recomendação operacional: Se os resultados superarem expectativas e a orientação for positiva, pode-se buscar posicionamento após correção; caso os dados fiquem apenas em linha ou a orientação seja fraca, atenção para riscos de volatilidade e evite perseguir preços em alta. Posição e stop-alvo devem ser ajustados conforme tolerância ao risco individual.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Elon Musk mostra ambições em IA com produção de chips e frota autônoma: Terafab testará 10 designs de chips por ano, Cybercab aumentará capacidade em 8 vezes por mês visando Dallas
Elon Musk acaba de dar um novo sinal sobre IA: está apostando fortemente tanto na fabricação de chips quanto em frotas de carros autônomos.

Prévia de resultados | ASML (ASML.US) enfrenta o teste dos resultados do terceiro trimestre com prêmio de IA; pedidos de EUV e orientações de desempenho podem definir o rumo das ações
O gigante das máquinas de litografia ASML divulgará os resultados do terceiro trimestre antes da abertura do mercado americano em 14 de outubro (quarta-feira). Atualmente, o mercado espera que a receita do terceiro trimestre seja de aproximadamente 11,66 bilhões de euros, o que equivale a cerca de 13,2 bilhões de dólares; o lucro por ação deverá ser de cerca de 12,47 dólares.
Novo iPhone tem produção cortada em 15%, valor de mercado da Apple (AAPL.US) chega a evaporar 100 bilhões! JPMorgan tranquiliza o mercado: Isso é uma reordenação sazonal, não um colapso na demanda.
O JPMorgan mantém a classificação "overweight" para Apple e o preço-alvo de 340 dólares.
Preços de criptomoedas
Mais


