
Elevação do depósito de reservas cambiais: como interpretar essa medida

Morning FX
Em 3 de novembro, o banco central anunciou o aumento da taxa de reserva obrigatória sobre depósitos em moeda estrangeira das instituições financeiras em 2 pontos percentuais, para 6%. Após o anúncio, a rápida valorização do RMB, que já durava meia mês, desacelerou; o USDCNY recuou 300 pontos em um único dia, e o gráfico técnico voltou para uma trajetória de valorização ordenada.
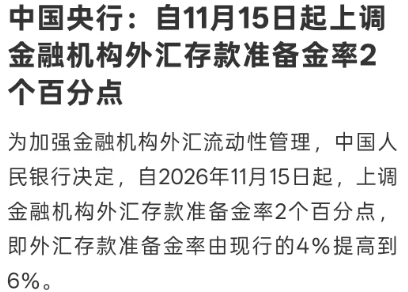
Imagem: Banco central reduz taxa de reserva de depósitos em moeda estrangeira
Historicamente, o banco central ajustou diversas vezes a taxa de reserva obrigatória, principalmente para regular a liquidez de moedas estrangeiras no país.Como uma medida anticíclica, também influencia as expectativas de valorização ou desvalorização do RMB.
1. Mecanismo e histórico do ajuste da taxa de reserva de depósitos em moeda estrangeira
Tal como acontece com a taxa de reserva dos depósitos em RMB,a taxa de reserva de depósitos em moeda estrangeira refere-se à parcela dos depósitos em moeda estrangeira recolhida pelos bancos ao banco central e bloqueada, não podendo circular no mercado. A taxa de reservadetermina a quantidade de liquidez monetária.
A diferença é que, como o RMB é a moeda base legal, tem maior efeito multiplicador e impacta diretamente o M2, oferta monetária total na sociedade. Já a moeda estrangeira tem circulação restrita entre empresas, residentes e instituições financeiras, tendo efeito derivado limitado, enquantoa taxa de reserva influencia majoritariamente de forma estática o saldo disponível das instituições financeiras.
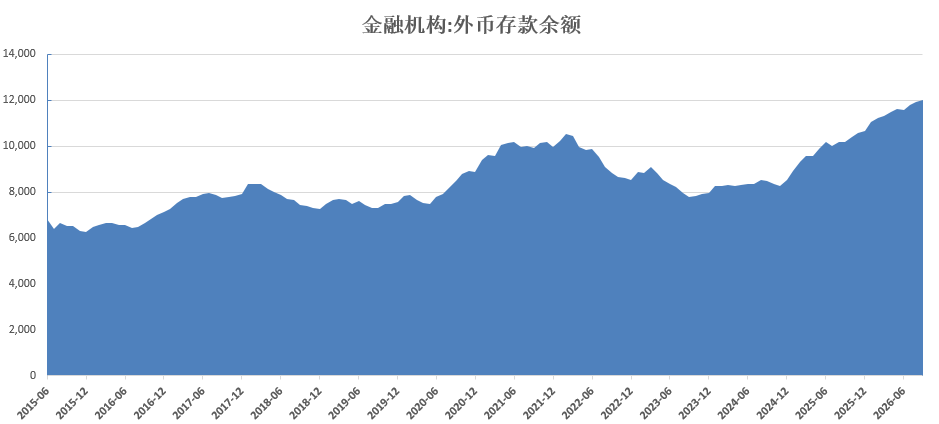
Imagem: Saldo de depósitos em moeda estrangeira domésticos excede 1 trilhão de dólares
Este ano, as empresas acumularam grandes volumes de moeda estrangeira oriundos das exportações. Após pagamentos comerciais e despesas de dívida, o restante das receitas formou depósitos em moeda estrangeira em larga escala.Apenas nos primeiros nove meses, os depósitos em moeda estrangeira aumentaram em 100 bilhões de dólares, levando o saldo total ao recorde histórico de 1,2 trilhão.
O aumento de 2% da taxa de reserva pode absorver mais de 20 bilhões de dólares em liquidez, elevando o custo de financiamento em dólares.Historicamente, em 2021, durante a valorização unilateral do RMB, o banco central também aumentou a taxa de reserva duas vezes; em 2022, sob pressão de desvalorização, o banco central reduziu duas vezes a taxa de reserva, sempre para corrigir expectativas assimétricas do câmbio.
2. Como isso influencia as expectativas do câmbio do RMB
O contexto dessa vez é a aceleração da valorização do RMB desde o final de outubro. Com a concentração das conversões cambiais empresariais no fim de ano, o USDCNY caiu rapidamente, com o spread em relação ao fixo aproximando-se de 700 pontos.Ao mesmo tempo, o índice do RMB subiu para 104, atingindo máxima histórica frente a uma cesta de moedas, intensificando expectativas de movimento unilateral.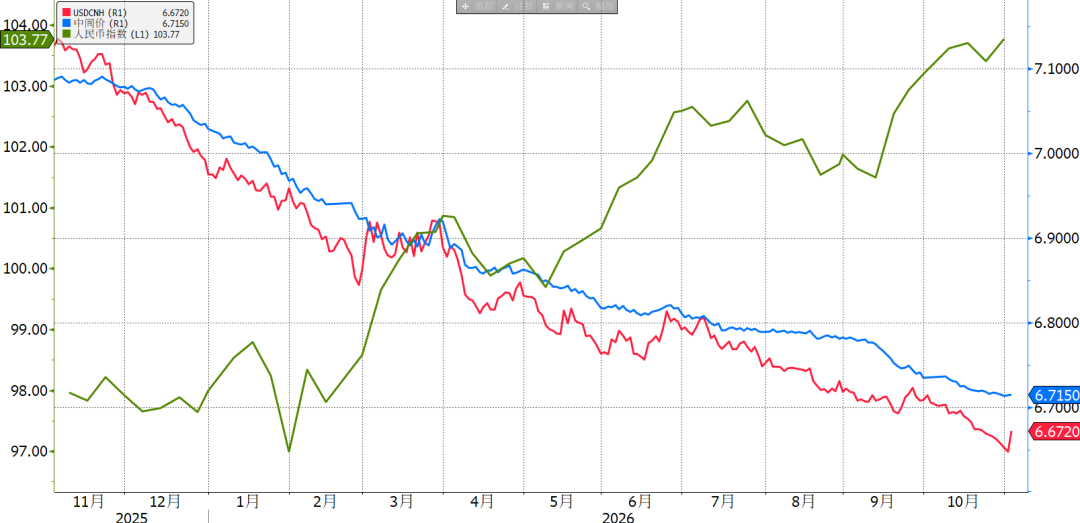
Imagem: Índice do RMB atinge nível elevado
Embora, historicamente, esse tipo de ajuste seja apenas um distúrbio de curto prazo, já chegou a sinalizar topo de fase para o câmbio.No final de 2021, o USDCNY atingiu 6,344 , valorizando-se independentemente do índice do dólar. A taxa de reserva aumentou de 7% para 9% e o USDCNY subiu 350 pontos em poucas horas. Porém, sustentado pela conversão cambial de fim de ano, o USDCNY chegou ao máximo de 6,385 encontrando resistência, mas sem alterar o perfil forte do RMB.Contudo, posteriormente, com o aumento dos juros pelo Fed em 2022, o índice do dólar disparou e houve desvalorização do RMB.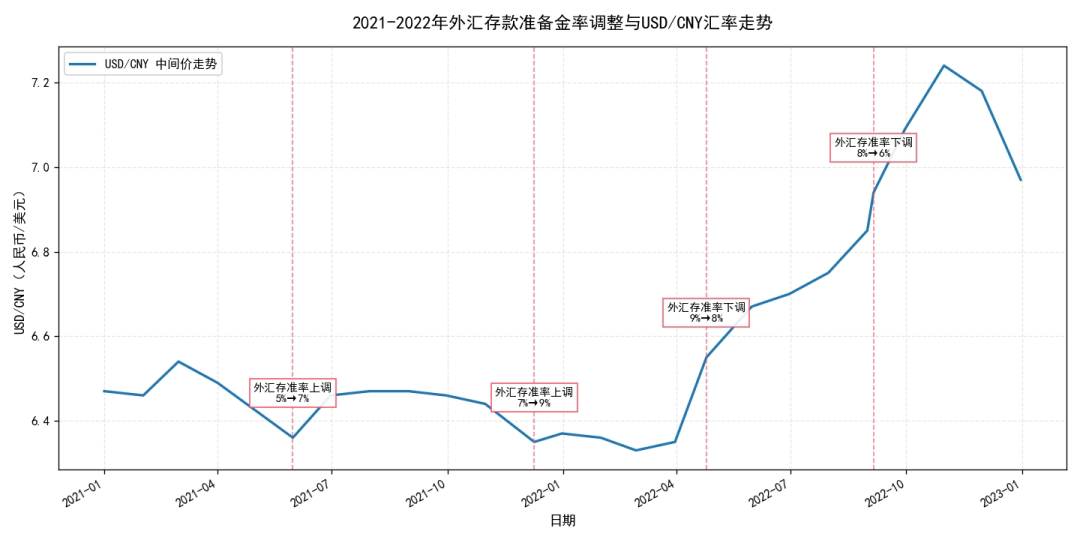
Imagem: Histórico dos quatro ajustes da taxa de reserva
3. Resumo
1. O aumento da taxa de reserva de depósitos em moeda estrangeira pelo banco central restringe a liquidez do dólar, sendo uma medida de gestão anticíclica para controlar as expectativas do câmbio, desacelerando a tendência de valorização do RMB.
2. Historicamente, tais ajustes não inverteram diretamente as tendências, mas já funcionaram como sinalização de topo do câmbio. Empresas devem reforçar a gestão de hedge e atentar ao risco de volatilidade bidirecional do RMB diante de mudanças de oferta, demanda e ambiente externo.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preços de criptomoedas
Mais


