
Правительственный шатдаун и стагнация занятости: сможет ли крипторынок вновь взлететь на волне ликвидности?

Coinbase считает, что ослабление доллара, увеличение глобальной ликвидности и осторожная политика снижения ставок со стороны Федеральной резервной системы будут способствовать росту рынка криптовалют, и BTC, возможно, возглавит этот рост до ноября. Из-за приостановки работы правительства экономика предоставляет данные с задержкой, поэтому рынок ориентируется на частные индикаторы, что усиливает ожидания смягчения политики Федеральной резервной системы. После исчезновения факторов дефицита ликвидности это может привести к росту цен.
Влияние приостановки работы правительства США
Coinbase рассматривает перспективы крипторынка на октябрь как бычьи с тактической точки зрения: мы считаем, что ослабление доллара, краткосрочный рост глобальной ликвидности и склонность Федеральной резервной системы к осторожному снижению ставок создадут благоприятные условия для рынка криптовалют. Если не произойдет неожиданно жестких заявлений, мы полагаем, что эти факторы увеличат вероятность роста BTC вплоть до ноября, когда встречный ветер ликвидности может начать оказывать влияние.
Что означает приостановка работы правительства США для криптовалют? В настоящее время США находятся в состоянии частичной приостановки работы правительства, что может привести к задержке публикации некоторых ключевых экономических статистических данных, на которые опирается ФРС при формировании политики. Из-за нехватки финансирования такие учреждения, как Бюро трудовой статистики США (BLS) и Бюро экономического анализа (BEA), приостановят сбор данных и отложат публикацию основных показателей — включая ежемесячный отчет по занятости и индекс потребительских цен (CPI) — до восстановления финансирования.
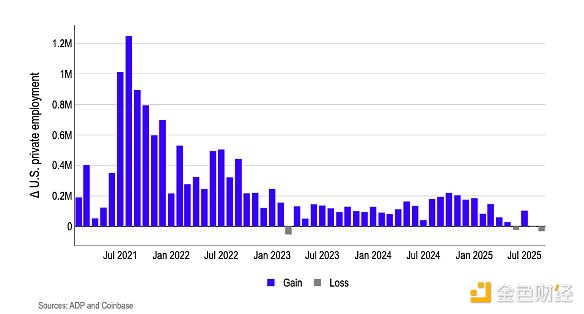
В отсутствие официальных данных, мы считаем, что рынок будет полагаться на частные индикаторы, такие как данные по занятости в частном секторе от ADP, чтобы оценить ожидания по снижению ставок в будущем. Согласно данным ADP, после многолетнего замедления (по сравнению с более чем миллионом новых рабочих мест в месяц в 2021 году), текущий чистый прирост рабочих мест практически равен нулю (рисунок 1). Мы считаем, что логика кривой Филлипса подразумевает, что текущая слабость на рынке труда сократит лаг инфляции в секторе услуг, обусловленной ростом заработной платы, примерно до 10 месяцев, что снижает стоимость преждевременного смягчения политики относительно риска нелинейного спада на рынке труда.
Наша точка зрения: неопределенность данных, вызванная приостановкой работы правительства, в сочетании с застоем найма в частном секторе, делает ожидания рынка относительно менее жесткой политики ФРС еще более оптимистичными. Также стоит отметить, что в последнее время ряд факторов привел к временному дефициту ликвидности на крипторынке, в частности: (1) пополнение общего счета Министерства финансов США (текущий баланс уже близок к целевому уровню, превышая 800 миллиардов долларов); (2) перетоки средств в конце квартала и месяца; (3) "эффект конференции" от TOKEN 2049 в Сингапуре. По мере ослабления этих факторов в краткосрочной перспективе ожидается положительное влияние на динамику цен на рынке.
Рисунок 1. Месячное изменение занятости в частном секторе США находится на самом низком уровне с 2023 года
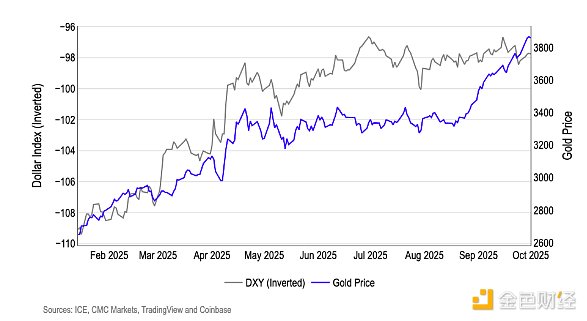
Мы считаем, что рынок процентных ставок уже учел этот сдвиг — 30-дневные фьючерсы на федеральные фонды сейчас отражают вероятность 87% двух снижений ставки на 25 базисных пунктов до конца года — кросс-активные сигналы также подтверждают механизм снижения реальных ставок и ослабления доллара, что благоприятно для криптовалют (рисунок 2). В настоящее время ценообразование на каждом последующем заседании FOMC сосредоточено в целевом диапазоне 3,75-4,00% к концу октября, а к декабрю — к 3,50-3,75%. Тем временем доллар слабеет, а цены на золото достигают исторических максимумов — это указывает на смягчение ожиданий по реальным ставкам и рост более широкого спроса на "сохранение стоимости" (рисунок 3). Мы считаем, что такая комбинация смягчит финансовые условия в долларах и снизит конкурентоспособность наличных доходов по рисковым активам, что должно быть благоприятно для криптовалют.
Рисунок 2. Вероятность двух снижений ставки на 25 базисных пунктов до конца года достигает 87%.
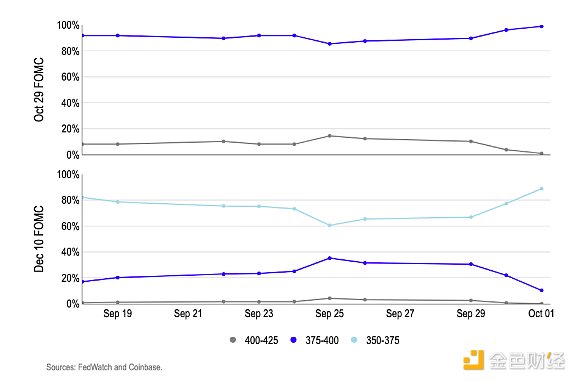
Рисунок 3. Ослабление доллара, золото достигает исторических максимумов
Можем ли мы больше не говорить о золоте?
Кратко говоря, ответ — нет, но рынок, похоже, с трудом объясняет, почему золото в сентябре обновило исторический максимум, в то время как цена bitcoin в прошлом месяце оставалась вялой. Частично это связано с тем, что, несмотря на нестабильную динамику bitcoin в периоды высокой инфляции, многие участники рынка и комментаторы по-прежнему рассматривают bitcoin как инструмент хеджирования инфляции, аналогичный золоту. На самом деле bitcoin чаще служит защитой от чрезмерной денежной эмиссии, что не совсем то же самое, что инфляция. Это также объясняет, почему bitcoin часто выигрывает от вливания глобальной ликвидности.
В сентябре, на фоне снижения ставок несколькими центральными банками мира и опасений рынка по поводу (1) приостановки работы правительства США и (2) возможной утраты независимости ФРС, цены на золото резко выросли. (Тем не менее, несмотря на приток 4,2 миллиарда долларов в SPDR Gold ETF в прошлом месяце, американские спотовые bitcoin ETF все же привлекли 3,5 миллиарда долларов чистого притока.) Однако мы считаем, что различие в динамике объясняется не разницей в настроениях институциональных инвесторов, а тем, что bitcoin в июле и августе опережал рынок по динамике цен. Поэтому bitcoin сталкивался с давлением продаж во время технического отскока, а ликвидность, по вышеуказанным причинам, вытекала с рынка.
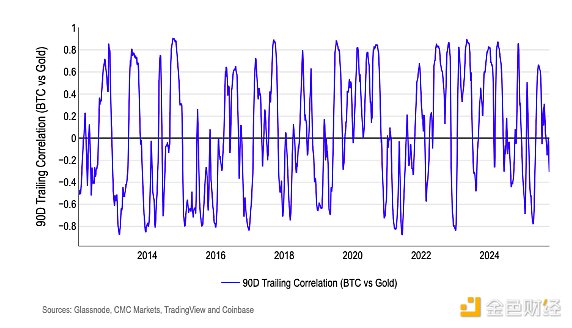
С точки зрения данных, мы считаем, что одного только индикатора золота недостаточно, чтобы служить надежным индикатором для bitcoin. С 2013 года 90-дневная скользящая корреляция между BTC и золотом колебалась между двумя крайностями (от -0,8 до +0,8) десятки раз, наблюдались краткосрочные кластеры, но отсутствовала долгосрочная устойчивость, что указывает на крайне слабую среднюю взаимосвязь (рисунок 4). Мы считаем, что общим драйвером положительной корреляции является рост ликвидности: когда реальные ставки снижаются и доллар слабеет, оба актива, как правило, поглощают избыточную рыночную ликвидность. Напротив, когда золото растет из-за спроса на защиту, а доллар укрепляется и ликвидность сжимается (как это было в последние недели), BTC как высокобета-рисковый актив обычно теряет связь или даже движется в противоположном направлении.
Наша точка зрения: на самом деле мы считаем, что ликвидность — самый надежный макроиндикатор для bitcoin, что подтверждается корреляцией около 0,9 между нашим индивидуальным глобальным индексом ликвидности M2 и bitcoin за последние три года.
Рисунок 4. Корреляция между bitcoin и золотом за последние 90 дней
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
«Новый Федеральный резервный коммуникационный центр»: повышение ставки Вашем «без обратного пути», доверие Трампа подвергнется испытанию
Ник Тимирас считает, что после превышения ожиданий по CPI в августе вероятность повышения ставки Федеральной резервной системой на этой неделе резко возросла, а жёсткая позиция Уоша по инфляции практически не оставляет ему «отступных». Если повышение ставки произойдёт за семь недель до выборов, решение Уоша станет непосредственной проверкой того, как долго Трамп может сохранять «доверие» к нему. Ранее Уош поддерживал баланс между Белым домом и Федеральной резервной системой, применяя тактику «меньше говорить, избегать провокаций», но после этого заседания молчание больше не будет его защитой.
Цены на крипто
Далее


