
Кто стал режиссёром сегодняшнего обвала? Не письмо об отставке Пауэлла, а повышение ставки от Казуо Уэды.

1 декабря криптовалютный рынок резко упал, bitcoin за сутки снизился более чем на 5%. Поводом стали слухи об отставке председателя ФРС Пауэлла, однако основной причиной стало возможное завершение политики нулевых ставок Банком Японии, что спровоцировало глобальное снижение уровня заемных средств.
1 декабря последний месяц года, на который возлагались большие надежды крипторынком, начался с жестокого падения.
Вечером воскресенья по восточноазиатскому времени bitcoin без сопротивления обвалился с отметки выше 90,000 долларов, достигнув 85,600 долларов, что составило более 5% падения за день. Рынок альткоинов оказался в еще большем упадке, индекс страха мгновенно взлетел.
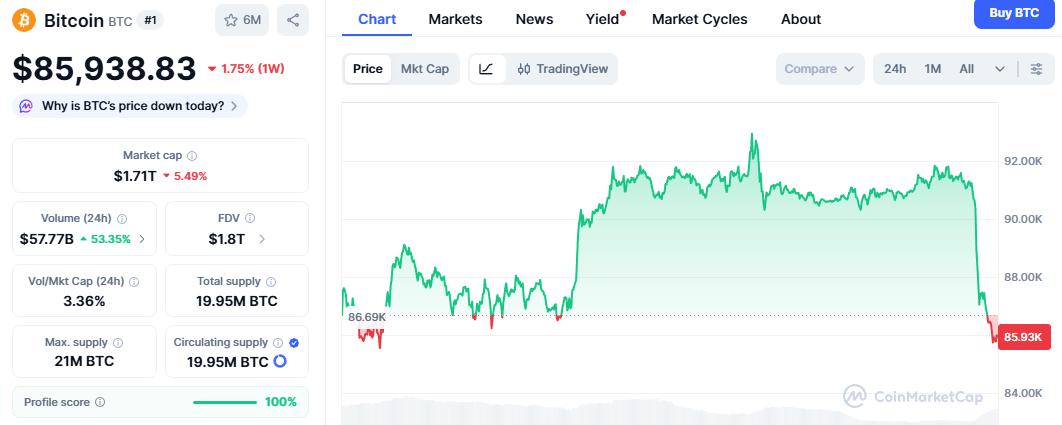
Внешней причиной послужил шокирующий слух, который стремительно распространился в социальных сетях: председатель Федеральной резервной системы Powell якобы объявит о своей отставке в понедельник вечером.
Но это только видимая часть.
В этом информационном пузыре трейдеры были напуганы политическими слухами из Вашингтона, но проигнорировали действительно смертельный сигнал, который поступал из Токио. Это не просто эмоциональная реакция на слухи, а учебник по глобальному макроэкономическому снижению кредитного плеча.
Истинная сила для шортов пришла от Банка Японии, который тихо закрывает двери самого крупного в мире бесплатного банкомата.
Дымовая завеса Вашингтона: нервозность на хрупком рынке
Для начала разберёмся с непосредственным катализатором обвала рынка.
Новость о том, что Powell уйдёт в отставку в понедельник вечером, на данный момент является типичным FUD-слухом. Срок полномочий Powell истекает только в 2026 году, и согласно официальному расписанию, он действительно должен выступить с публичной речью во вторник. Вероятность внезапной отставки председателя, который собирается выступать с обычной речью, крайне мала.

Но почему рынок поверил?
Потому что почва для слухов реальна. Это почва политических игр центрального банка в эпоху Trump 2.0.
Сегодня утром избранный президент Trump публично заявил, что вскоре объявит кандидата на пост следующего председателя Федеральной резервной системы. Наиболее вероятным кандидатом считается бывший экономический советник Белого дома, известный голубь Kevin Hassett.
Это вызвало глубокую тревогу на Уолл-стрит: нарратив о "теневом председателе ФРС" становится реальностью.
Рынок боится не столько добровольной отставки Powell, сколько того, что его могут отстранить или вынудить уйти под политическим давлением. Если Hassett или другой приближённый к Trump будет заранее назначен преемником, влияние Powell на политику в оставшийся срок резко снизится.
Этот страх перед вакуумом власти, наложившись на низкую ликвидность выходных, превратил неуклюжий слух в ядерное оружие для медведей.
Настоящая бомба из Токио: суперсжатие, невиданное за 17 лет
Если слухи из Вашингтона — это ветер, то рынок государственных облигаций Токио — это настоящее движение флага.
Пока мы следили за новостями о Powell в Twitter, на финансовом рынке Японии происходило тихое цунами: доходность 10-летних государственных облигаций Японии взлетела до 1.1%, что является максимумом с 2008 года.
Это не просто цифра, это конец целой эпохи.
1. Инфляция вышла из-под контроля Данные, опубликованные в выходные, показали, что базовый индекс потребительских цен (CPI) Токио в ноябре вырос на 2.8% по сравнению с прошлым годом, что значительно превысило ожидания рынка. Это ведущий индикатор, на который ориентируется Банк Японии. Данные показывают, что инфляция в Японии перешла от импортируемой к внутренней, и у центрального банка больше нет причин сохранять мягкую политику.
2. Последнее предупреждение ястребов Несмотря на то, что такие голуби, как Toyoaki Nakamura, призывают к осторожности, рынок уже слышит более громкие ястребиные голоса. Сейчас вероятность повышения ставки Банком Японии 18-19 декабря превышает 60%.
Это означает, что Япония — единственная страна в мире, десятилетиями придерживавшаяся отрицательных и нулевых ставок — вынуждена двигаться к нормализации.
Глубокий разбор: конец yen carry trade
Многие криптоинвесторы не понимают, почему изменение ставок в далёком Токио может привести к падению bitcoin на 5000 долларов всего за час (UTC+8)?
Это связано с фундаментальной структурой глобальных финансовых рынков — yen carry trade.
Чтобы объяснить этот механизм, воспользуемся аналогией с DeFi, знакомой криптосообществу.
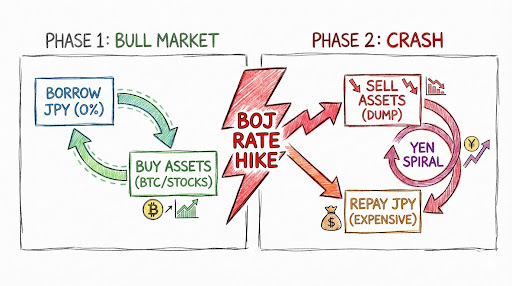
1. Йена — крупнейший в мире пул для кредитования стейблкоинов Представьте себе протокол DeFi под названием Банк Японии. Десятилетиями его процентные ставки по займам были практически нулевыми. Для управляющих хедж-фондами с Уолл-стрит оптимальная стратегия — максимизировать заимствования. Они берут огромные суммы йен практически бесплатно и продают их за доллары США.
2. Кредитное плечо для глобальных активов Получив доллары, эти киты устремляются в высокодоходные активы:
- Покупают американские облигации, получая 5% безрисковой доходности.
- Покупают акции Nvidia, пользуясь преимуществами AI-пузыря.
- Покупают bitcoin, рассчитывая на высокую волатильность и высокий бета-доход.
Вот двигатель глобального бычьего рынка последних двух лет: брать дешёвые деньги в Японии и покупать рисковые активы в США. Это структура с кредитным плечом на триллионы долларов, и bitcoin — лишь часть этого огромного портфеля.
3. Текущий кризис: протокол повысил ставку Теперь администратор этого протокола — Банк Японии — внезапно подаёт сигнал: инфляция слишком высока, ставка по займам вырастет с 0% до 0.25% и выше.
Это запускает цепную реакцию:
- Рост издержек: Стоимость заимствования увеличивается, а прежняя прибыль от разницы ставок сокращается.
- Валютный риск: Поскольку все спешат купить йену для возврата долгов, курс йены начинает расти. Когда брали кредит, курс был 150, а возвращают при 145 — убыток по основному долгу из-за курсовой разницы.
- Принудительное закрытие позиций: Чтобы собрать деньги для возврата йены, институционалы вынуждены продавать свои активы — американские облигации, акции технологических компаний и самый ликвидный, торгуемый 24/7 bitcoin.
Вот суть сегодняшнего обвала: глобальные капиталы вынужденно снижают кредитное плечо. Bitcoin, как индикатор риска, всегда первым реагирует на сокращение ликвидности.
Может ли снижение ставки ФРС спасти ситуацию? 87.6% оптимизма и разрыв с реальностью
Столкнувшись с ударом со стороны Японии, рынок возлагает последние надежды на Уолл-стрит.
Данные, кажется, поддерживают этот оптимизм. Согласно последнему инструменту FedWatch от CME, вероятность снижения ставки ФРС на 25 базисных пунктов 10 декабря уже достигла 87.6%. Уолл-стрит практически поставила всё на то, что Powell снизит ставку и спасёт рынок, считая, что это компенсирует ужесточение политики Японии.

Но такой взгляд может быть чрезмерно оптимистичным и даже фатально ошибочным.
1. Структурные силы сильнее циклических Снижение ставки ФРС — это циклическая мера, а повышение ставки в Японии — структурный исторический разворот. Когда японские пенсионные и страховые компании увидят, что доходность местных облигаций приближается к 1.1%, они предпочтут вернуть капитал в Японию. Эта сила возврата капитала — как цунами, и снижение ставки ФРС на 25 базисных пунктов не сможет этому помешать.
2. Двойное сжатие спреда Суть арбитража — разница между ставками США и Японии.
- Если ФРС снизит ставку (вероятность 87.6%), доходность доллара упадёт.
- Если Япония повысит ставку, стоимость йены возрастёт.
В результате спред сжимается с обеих сторон. Это не только не спасёт арбитраж, но и ускорит процесс закрытия позиций, потому что возможности для безрискового арбитража быстро исчезают.
Поэтому даже если ФРС действительно снизит ставку, это сможет лишь временно успокоить рынок, но не изменит долгосрочного, структурного оттока капитала в йену.
Заключение: макро-двойной удар декабря
На пороге декабря мы должны ясно понимать, что этот месяц — это не просто рождественское ралли, а суровый макроэкономический стресс-тест.
Перед нами два главных испытания:
- 10 декабря: Сможет ли ФРС выполнить ожидания по снижению ставки на 87.6% и сохранить независимость на фоне политической тени Trump?
- 19 декабря: Нажмёт ли Банк Японии на ядерную кнопку, положив конец эпохе нулевых ставок?
Сегодняшнее падение — лишь репетиция перед этими двумя экзаменами.
Для криптоинвесторов сейчас стратегия не должна заключаться в ставках на слухи об отставке Powell, а в пристальном наблюдении за курсом доллар/йена и доходностью 10-летних японских облигаций.
Пока йена укрепляется и доходность японских облигаций обновляет максимумы, процесс глобального снижения кредитного плеча не завершён. На фоне этого огромного макроэкономического мясорубки любые технические анализы выглядят бессильными.
Не ловите падающие ножи. Ждите, пока ветер в Токио утихнет, а затем смотрите на облака в Вашингтоне.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Отчет DAL.US раскрывает, как энергетика поглощает прибыль авиасектора! Доходы за третий квартал достигли рекордного уровня, но высокая цена на нефть уменьшает перспективы прибыли
Скорректированные расходы на топливо Delta Air Lines в третьем квартале выросли на 62% по сравнению с прошлым годом, а скорректированная операционная маржа снизилась с 11,1% до 9,4%. Таким образом, этот отчет о прибыли и перспективах демонстрирует устойчивость управления этого авиационного гиганта в условиях высоких цен на нефть, но пока не дает сигнала о повторном расширении маржи.
Morgan Stanley позитивно оценивает SpaceX: потенциал "Tera’Merica" недооценен, корпоративный искусственный интеллект и расширение вычислительных мощностей открывают возможности для роста
Morgan Stanley считает, что логика роста SpaceX сейчас выходит за рамки космических технологий и спутниковой связи и распространяется на корпоративный AI и инфраструктуру вычислительных мощностей. Восстановление передовой американской производственной отрасли также может открыть более широкие долгосрочные перспективы. Коммерциализация корпоративного AI и расширение вычислительных мощностей обеспечивают прямую поддержку роста, а производственные возможности, обозначаемые как “Tera’Merica”, предоставляют компании дополнительный долгосрочный потенциал развития.
Delta Airlines снизила прогноз прибыли из-за роста стоимости топлива, который превысил рост стоимости билетов
Delta Airlines снизила прогноз годовой прибыли почти на четверть из-за роста затрат на топливо, которые увеличились на 6 миллиардов долларов, несмотря на высокий спрос на авиаперелёты и повышение цен на билеты. Это подчёркивает проблемы авиакомпаний США: если стоимость топлива останется высокой, будут ли пассажиры готовы платить ещё больше за билеты? В этом году компании уже значительно подняли цены, и аналитики предупреждают, что дальнейший рост может ослабить желание пассажиров летать. Delta прогнозирует расходы на топливо в 2023 году примерно на 6 миллиардов долларов выше, чем в прошлом году. В третьем квартале затраты выросли на 62% и достигли 4,1 миллиарда долларов, что более чем на 500 миллионов долларов превышает июльские ожидания. Главный финансовый директор Delta Airlines Эрик Снелл заявил, что «всё дело в топливе», отмечая рост цен на сырье и авиационный керосин с лета. Теперь ожидается скорректированная годовая прибыль в диапазоне 5,10–5,60 долларов на акцию против июльского прогноза 6,50–7,50 долларов. По данным LSEG, новый медианный прогноз — 5,35 доллара против среднего ожидания аналитиков — 5,46 доллара. Компания планирует получить скорректированную прибыль до налогообложения в 2026 году — 4,5 миллиарда долларов. В третьем квартале скорректированная прибыль на акцию составила 1,72 доллара, немного меньше ожидаемых 1,76 доллара. Операционная маржа снизилась с 11,1% до 9,4%. Delta стала первой крупной американской авиакомпанией, опубликовавшей отчет за третий квартал. Её конкуренты — United Airlines, American Airlines и Southwest Airlines — отчитаются позже в этом месяце. Рост цен на билеты По данным Бюро транспортной статистики США, в первые восемь месяцев 2026 года расходы американских авиакомпаний на топливо для регулярных рейсов составили 42,9 миллиарда долларов, что почти на 13,2 миллиарда долларов больше, чем годом ранее, хотя объёмы потребления немного снизились. Сильный спрос и ограниченный рост количества мест позволили авиакомпаниям компенсировать рост затрат на топливо за счёт пассажиров. Согласно индексу потребительских цен Бюро трудовой статистики США, за пять месяцев до августа средняя цена авиабилета выросла примерно на 25% по сравнению с аналогичным периодом прошлого года. Аналитики внимательно следят за тем, смогут ли авиакомпании, включая Delta, и дальше повышать цены, не снижая спрос, поскольку стоимость топлива остаётся высокой, а планы по увеличению провозных мощностей ускоряются в четвёртом квартале. Аналитики Deutsche Bank ожидают, что в четвёртом квартале доля компенсированных расходов на топливо снизится и полностью восстановится только к началу 2027 года. Delta Airlines заявляет, что спрос остаётся сильным. По словам Снелла, предзаказ билетов на четвёртый квартал достиг почти 60%, и компания ожидает рост выручки примерно на 20% по сравнению с прошлым годом. По прогнозу LSEG, скорректированная прибыль на акцию в четвёртом квартале составит 1,15–1,65 доллара, медианное значение — 1,40 доллара, что примерно соответствует ожиданиям аналитиков — 1,39 доллара. Преимущество работы в нефтепереработке Delta Airlines имеет преимущество перед другими крупными американскими авиакомпаниями: в её собственности находится нефтеперерабатывающий завод в пригороде Филадельфии, который, как ожидает Снелл, принесёт прибыль 700 миллионов долларов в этом году. «Наш завод даёт нам частичное хеджирование топливных цен — такого преимущества нет ни у одной другой авиакомпании», — отметил он. Monroe Energy Refinery был приобретён в 2012 году и перерабатывает нефть в авиационный керосин и другие продукты. Хотя Delta всё равно платит рыночную цену за топливо своему авиационному подразделению, прибыль от переработки остаётся внутри компании. Если разница между ценой сырой нефти и готового топлива увеличивается, это помогает снизить издержки на закупку топлива у внешних поставщиков. Однако такой эффект зависит от маржи переработки, и при её снижении завод может приносить убытки. Тем не менее, нефтеперерабатывающий завод способен лишь частично компенсировать снижение прибыли из-за роста цен на топливо. Даже если ожидается прибыль в 40 центов на галлон, Delta прогнозирует повышение стоимости топлива с 3,61 доллара за галлон в третьем квартале до 4,25 доллара в четвёртом квартале. Снелл отметил, что топливные затраты останутся высокими в ближайшее время. «В конечном итоге цены снизятся, но когда это произойдёт — неизвестно», — сказал он.
Цены на крипто
Далее


