
Новый ICO тест
В этой статье подробно рассматривается, как выпуск TROVE и RNGR отражает тенденции развития криптофинансирования и механизмы доверия инвесторов в процессе распределения.
Автор: Prathik Desai
Перевод: Block unicorn
В начале этого года криптовалютная сфера уже столкнулась с рядом значимых событий. Новая волна торговых пошлин между США и Европой вновь вывела неопределённость на первый план. Вслед за этим на прошлой неделе произошла волна ликвидаций, не имеющая аналогов по масштабу.
Пошлины были не единственной негативной новостью в начале года. Несколько событий в области криптофинансирования за последнюю неделю также дают нам веские основания переосмыслить актуальные ещё десять лет назад вопросы, обсуждавшиеся криптосообществом.
Те, кто знаком с историей криптовалют, возможно, полагали, что индустрия уже прошла эпоху фондрайзинга 2017 года. Хотя с тех пор многое изменилось, две сделки по привлечению средств за прошлую неделю подняли множество важных вопросов — некоторые из них давно известны, а некоторые появились впервые.
Фандрайзы Trove и Ranger сопровождались переподпиской, но не сопровождались масштабным Telegram-объявлениями с обратным отсчётом, как это было в 2017 году. Тем не менее, эти события напомнили сообществу, что справедливость процесса распределения крайне важна.
В сегодняшней статье я подробно анализирую, как выпуск TROVE и RNGR отражает тенденции криптофинансирования и механизмы доверия инвесторов в процессе распределения.
Давайте перейдём к сути.
Фандрайз Trove проходил недавно — с 8 по 11 января, и в итоге было собрано более 11,5 млн долларов, что в 4,5 раза превышает изначальную цель в 2,5 млн долларов. Переподписка чётко свидетельствует о поддержке и доверии инвесторов к проекту, который позиционируется как бессрочная биржа.
Изначально Trove планировался к запуску на Hyperliquid, чтобы воспользоваться инфраструктурой и преимуществами сообщества этой экосистемы. Однако всего через несколько дней после завершения фандрайза, перед началом токен-генерирующего события (TGE), Trove внезапно изменил решение и объявил, что проект будет запущен на Solana, а не на Hyperliquid. Это разочаровало инвесторов, которые доверяли Trove благодаря репутации Hyperliquid.
Этот шаг встревожил инвесторов и вызвал хаос. Когда в поле зрения инвесторов попала ещё одна деталь, ситуация ещё больше запуталась. Официально Trove сообщил, что около 9,4 млн долларов из собранных средств будет оставлено для реализации новой схемы, а возвращена будет только оставшаяся часть. Это стало очередным тревожным сигналом.
В итоге Trove был вынужден отреагировать.
«Мы не собираемся скрываться с деньгами», — заявили они в X.
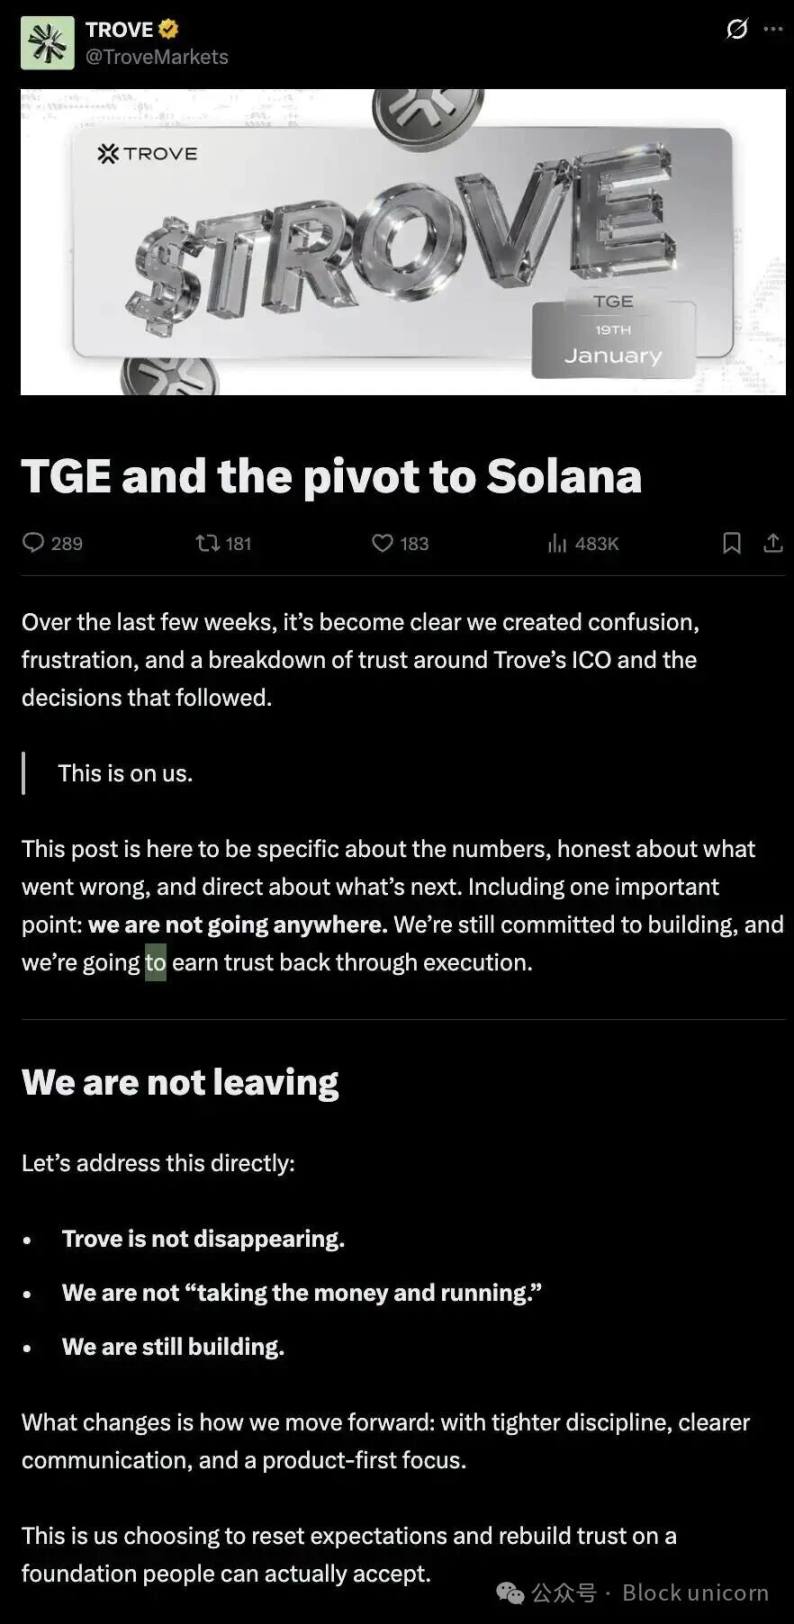
Команда настаивала, что проект по-прежнему ориентирован на развитие, просто изменился способ реализации.
Даже без каких-либо предположений очевидна одна вещь: трудно представить, что инвесторы не были поставлены в невыгодное положение задним числом. Хотя средства изначально были обещаны для одной экосистемы — Hyperliquid, одной технологической дорожки и определённого набора рисков, новая схема требовала принятия других условий без повторного открытия условий участия.
Это похоже на внезапную смену правил игры для одного из игроков уже после начала партии.
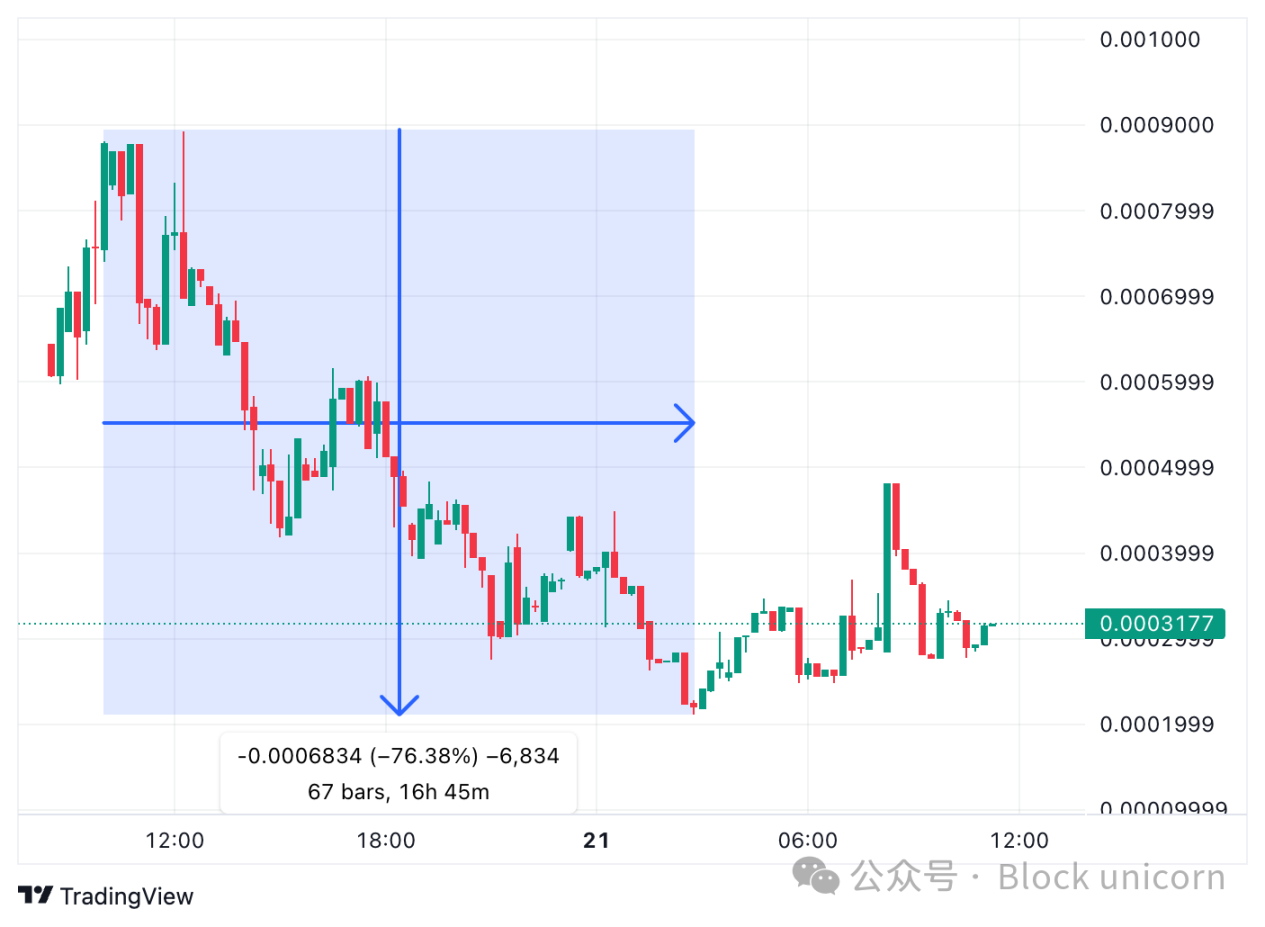
Но к этому моменту ущерб уже был нанесён, и рынок наказал за потерю доверия. В течение 24 часов после выхода на биржу токен TROVE упал в цене более чем на 75%, практически обнулив всю свою подразумеваемую оценку.
Некоторые участники сообщества перестали действовать по интуиции и начали анализировать ончейн-движения средств. Крипто-детектив ZachXBT обнаружил, что примерно 45 000 долларов USDC из раунда ангельских инвестиций оказались на платформах типа предсказательных рынков и даже попали на адрес, связанный с казино.
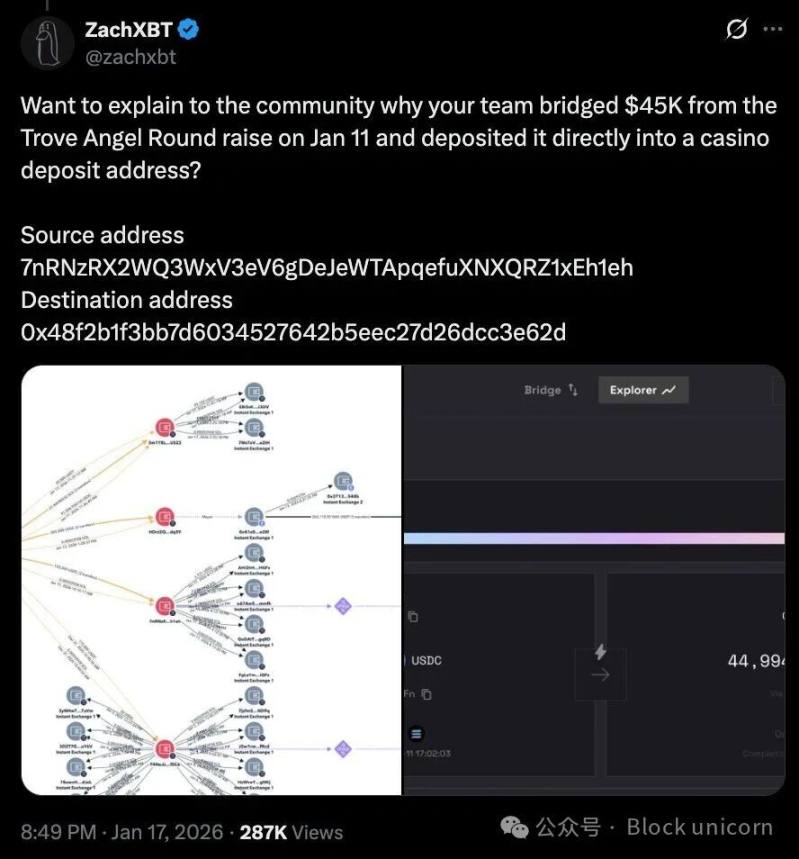
Пока неизвестно, была ли это бухгалтерская ошибка, неэффективное управление средствами или настоящая угроза безопасности. Многие пользователи критиковали процесс возврата средств, отмечая, что только небольшая часть пользователей получила возврат вовремя.
Во всей этой истории заявление Trove не смогло успокоить инвесторов, почувствовавших себя преданными. Несмотря на уверения, что проект продолжит работу — то есть создание бессрочной биржи на Solana — финансовые опасения, вызванные сменой курса, не были должным образом рассмотрены. Заявление не содержало обновлённой информации о том, как будут распределяться и использоваться оставшиеся средства, а также не давало ясности относительно дальнейшей процедуры возврата.
Хотя нет прямых доказательств того, что смена курса связана с недобросовестными действиями команды, этот эпизод показывает: как только доверие к процессу сбора средств падает, все последующие действия вызывают подозрения.
Ситуацию усугубило и то, как команда отреагировала после завершения сбора средств.
Переподписка фактически передала контроль над средствами и процессами в руки разработчиков. После смены курса у инвесторов почти не осталось вариантов, кроме как продать на вторичном рынке или оказать публичное давление.
В некотором смысле, способ сбора средств Trove напоминает прежние схемы криптофинансирования. Хотя механизмы стали прозрачнее, а инфраструктура — зрелее, обе фазы объединяет одна проблема: проблема доверия. Инвесторы по-прежнему вынуждены полагаться на суждения команды без чётко прописанных процессов.
Фандрайз Ranger, проведённый несколько дней назад, стал ярким контрастом.
Выпуск токена Ranger проходил с 6 по 10 января на платформе MetaDAO. Платформа требует от команды заранее определить ключевые правила сбора и распределения средств до старта продаж. После запуска изменить эти правила невозможно.
Ranger стремился собрать минимум 6 млн долларов и продал около 39% общего объёма токенов через публичное размещение. Как и в случае с Trove, здесь также была переподписка. Но, в отличие от Trove, благодаря ограничениям MetaDAO команда заранее подготовилась к возможной переподписке.
В случае переподписки средства от продажи токенов помещаются в казну, которой управляют держатели токенов. По правилам MetaDAO, команда может ежемесячно использовать фиксированную сумму из казны — 250 000 долларов.
Даже структура распределения прописана гораздо чётче. Участники публичной продажи получают полную ликвидность токенов при TGE, а инвесторы пресейла сталкиваются с линейным вестингом в течение 24 месяцев. Большинство токенов для команды разблокируются только при достижении RNGR определённых ценовых уровней. Эти уровни, например, 2x, 4x, 8x, 16x и 32x от цены размещения, рассчитываются на основе трёхмесячной взвешенной средней цены, причём до разблокировки должно пройти не менее 18 месяцев.
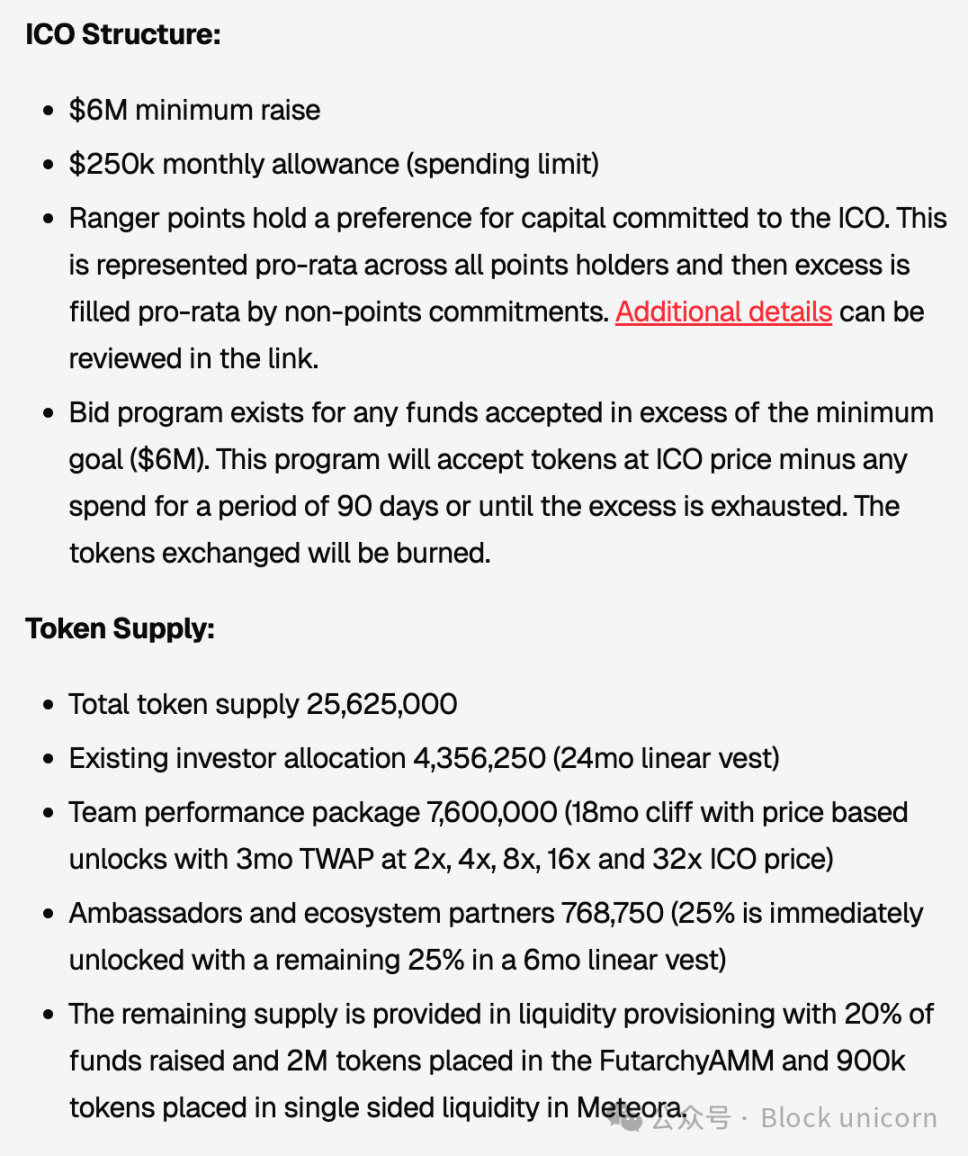
Эти меры показывают, что команда вводит ограничения уже на этапе структуры финансирования, а не рассчитывает на дискрецию инвесторов после сбора средств. Контроль над капиталом частично передан корпоративным правилам управления, а доходы команды связаны с долгосрочной рыночной динамикой, что защищает инвесторов от риска вывода средств в самом начале.
Тем не менее, вопросы справедливости остаются.
Как и множество современных криптофинансовых проектов, при переподписке Ranger использовал пропорциональное распределение токенов. Это означает, что каждый участник должен получить токены пропорционально своему вкладу. Теоретически так. Однако исследование Blockworks показало, что такая модель обычно выгоднее тем, кто может внести значительную сумму. Мелкие инвесторы зачастую получают непропорционально малую долю.
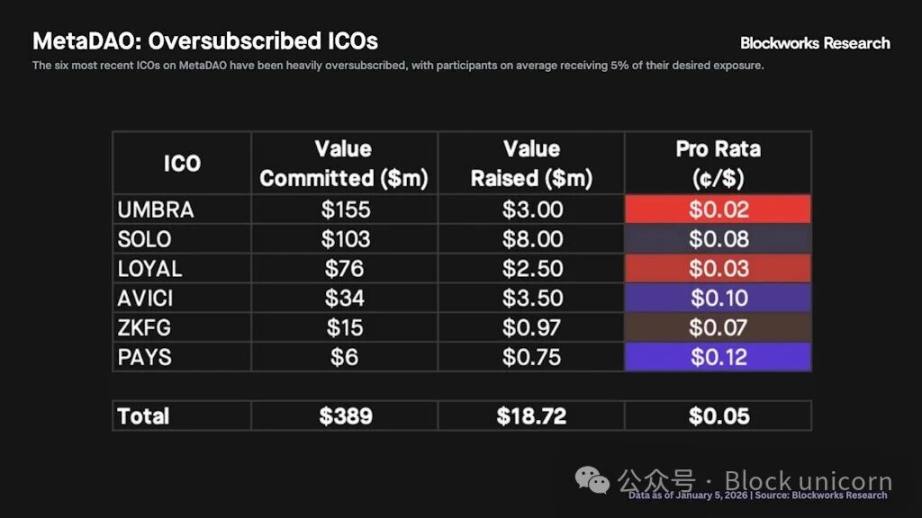
Однако простого решения этой проблемы нет.
Ranger попытался смягчить ситуацию, выделив отдельный пул распределения для пользователей, участвовавших в экосистеме до продажи. Это снизило напряжённость, но не устранило полностью дилемму между широкой доступностью токенов и их реальным получением.
Данные Trove и Ranger вместе показывают: даже спустя почти десять лет после появления криптофинансирование сталкивается с массой ограничений. Ранние модели сильно зависели от анонсов в Telegram, историй и рыночного хайпа.
Более новые подходы используют структурированные механизмы — вестинг, системы управления, правила управления капиталом и формулы распределения. Подобные инструменты часто требуются платформами вроде MetaDAO и позволяют ограничить дискрецию команды, выпускающей токен. Но эти инструменты лишь снижают риск, а не устраняют его полностью.
Эти события поднимают ключевые вопросы, на которые каждой команде криптопроекта придётся отвечать в будущем: «Кто определяет, когда команда может менять курс?» «Кто контролирует капитал после фандрайза?» «Какие механизмы есть у участников при несоответствии ожиданий?»
Эти события вызывают ряд важных вопросов, которые в будущем стоит решить каждой команде криптопроекта: «Кто принимает решение о возможности смены курса?» «Кто контролирует собранные средства после завершения фандрайза?» «Какие механизмы компенсации доступны для участников, если ожидания не оправдались?»
Тем не менее, случай Trove действительно требует исправления. Решение сменить блокчейн для запуска проекта не может быть принято за одну ночь. Лучший способ компенсировать убытки — Trove должен корректно выстроить отношения с инвесторами. В этом случае это, возможно, означает полный возврат средств и проведение новой продажи на новых условиях.
Хотя это оптимальное решение, реализовать его Trove будет крайне сложно. Часть средств уже могла быть потрачена, операционные издержки понесены, а часть возвратов — осуществлена. Отмена операций на этом этапе может вызвать юридические, логистические и репутационные сложности. Но именно это — цена исправления сложившейся ситуации.
Следующий шаг Trove может стать прецедентом для финансирования криптопроектов в этом году. Рынок возвращается в более осторожную фазу, где участники больше не путают переподписку с консенсусом, а участие — с защитой интересов инвесторов. Только хорошо продуманные системы могут обеспечить доверие (хотя и не абсолютную гарантию) к процессу коллективного финансирования.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


