
Объем держимых Индией казначейских облигаций США достиг пятилетнего минимума, к глобальному "золотому альянсу" центральных банков присоединился новый крупный игрок
Объем американских государственных облигаций, находящихся во владении Индии, упал до пятилетнего минимума: страна стремится поддержать курс национальной валюты и диверсифицировать валютные резервы, вследствие чего присоединилась к более широкому тренду ведущих экономик по сокращению вложений в крупнейший долговой рынок мира — рынок государственных облигаций США.
Согласно данным правительства США, опубликованным на прошлой неделе, долгосрочные американские гособлигации во владении Индии сократились до 174 млрд долларов, что на 26% ниже пика 2023 года. По данным Центрального банка Индии, сейчас доля американских госбондов в валютных активах Индии составляет треть, тогда как год назад этот показатель был на уровне 40%.
По мере того как золото и другие альтернативные активы занимают все большую долю в резервах Индии, этот сдвиг отражает действия более крупных держателей, снова вызывая вопросы о "американском исключении" и роли госбондов США как резервного актива. Новые торговые угрозы Трампа по вопросу Гренландии лишь усилили эти опасения и повысили вероятность того, что правительства европейских стран также начнут сокращать свои вложения в американский долг.
По словам главного экономиста банка Nassau 1982 Вина Тина, имеющего почти сорокалетний опыт работы на рынках, этот сдвиг во многом отражает стремление (разных стран) снизить санкционные риски путем сокращения долларовых активов. "У Индии еще есть пространство для дальнейшего сокращения позиций по американским гособлигациям."
Центральный банк Индии не дал комментариев по поводу сокращения вложений в американские гособлигации. Министр финансов Индии Нирмала Ситхараман в сентябре прошлого года заявила, что центробанк принимает "очень взвешенные решения" для диверсификации резервов.
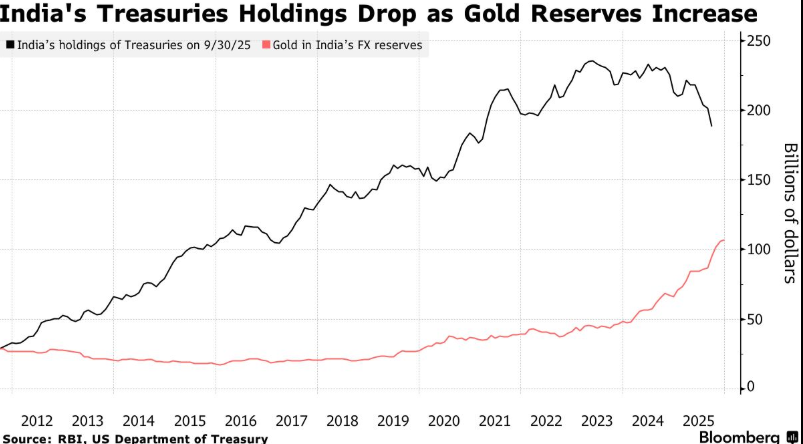 Индия сокращает вложения в американские гособлигации и наращивает золотой запас
Для Мумбаи (финансовых рынков) и других участников уроком стало замораживание валютных резервов России США после начала российско-украинского конфликта в феврале 2022 года. С тех пор Индия продолжила закупать российскую нефть, что стало спорным вопросом в отношениях с президентом США Трампом и привело к введению высоких пошлин на товары из этой азиатской страны.
"Скорость ухудшения американо-индийских отношений в прошлом году стала неожиданностью для многих и подтолкнула политиков к сокращению уязвимости," — отметил Шилан Шах из Capital Economics, который, согласно рейтингу Bloomberg, был самым точным аналитиком по прогнозу курса рупии в прошлом квартале.
Частично это решение обусловлено усилиями Центрального банка Индии по защите ослабевшего курса рупии. Из-за того, что США ввели 50%-ные (самые высокие в Азии) тарифы на индийский экспорт, подписание торгового соглашения между странами откладывается, а рупия упала до рекордных минимумов. Продавая американские гособлигации, Центробанк Индии может использовать вырученные средства для покупки рупии и поддержки ее курса.
В инвестиционном сообществе торговые тарифы Трампа и использование санкций как инструмента давления вызывают сомнения по поводу того, остаются ли американские гособлигации оптимальным выбором. Недавние действия США против Венесуэлы лишь усилили эти опасения.
По данным на ноябрь прошлого года, Центральный банк Индии не является крупнейшим держателем американских гособлигаций: его портфель составляет лишь четверть по сравнению с объемом Китая (почти 683 млрд долларов) и намного меньше, чем у Японии (1,2 трлн долларов). Кроме того, общий объем иностранных вложений в американские гособлигации все еще близок к историческому максимуму. Тем не менее, продажи со стороны Индии усиливают дебаты о роли американских суверенных облигаций в глобальных инвестиционных портфелях.
Покупка золота
Центральные банки по всему миру теперь вынуждены маневрировать в условиях все более сложной политической среды, что оказывает дополнительное давление на распределение резервов. Несмотря на то, что доллар (а вместе с ним и американские гособлигации) остается главным мировым резервным активом, интерес к альтернативным активам, безусловно, растет.
Продажи американских гособлигаций со стороны Центрального банка Индии совпали с продолжающимися покупками золота этим регулятором. В октябре прошлого года Бразилия сократила свои долгосрочные вложения в американский долг до минимума с 2011 года. На этой неделе крупнейший раскрытый покупатель золота в мире — Центральный банк Польши — одобрил план покупки еще 150 тонн золота.
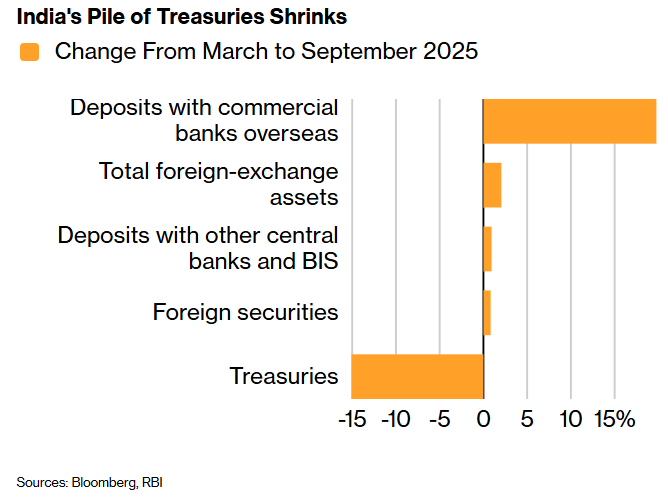 Резервы Индии в американских гособлигациях сокращаются
Есть основания полагать, что темпы сокращения вложений Индии в американские гособлигации могут замедлиться, например, если курс рупии стабилизируется и необходимость в интервенциях снизится, либо если наконец будет подписано приостановленное торговое соглашение и напряженность уменьшится.
Кришна Бхимаварапу, экономист компании State Street Global Advisors по Азиатско-Тихоокеанскому региону, считает: "Если торговое соглашение будет достигнуто, необходимость активно защищать валюту может сократиться."
Тем не менее, все больше рыночных наблюдателей отмечают, что переход к другим активам уже начался. Согласно исследованию аналитического центра OMFIF, проведенному в ноябре прошлого года, подавляющее большинство центробанков по-прежнему держит долларовые резервы, но почти 60% из них планируют искать альтернативы в ближайшие год-два.
"Этот тренд уже совершенно очевиден," — заявил старший стратег-исследователь лондонской компании Pepperstone Майкл Браун, комментируя продажи Индией американских гособлигаций. Торговое соглашение "лишь стабилизирует уровень владения (госбондами) Индии, но не приведет к какому-то массовому новому покупательскому буму."
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Передается, что Банк Англии планирует приостановить продажу долгосрочных облигаций, самый радикальный "сокращатель баланса" в глобальной долговой буре нажал на тормоз.
Продавая один раз, теряешь половину. Банк Англии нажал на тормоз по количественному ужесточению.

Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Цены на крипто
Далее


