
CNY: Резкое падение своп-пунктов – что стоит за этим?

Morning FX
В январе спот-рынок юаня был очень активен, и рынок свопов также не отставал: вся кривая USDCNY SWAP с начала года значительно снизилась с высоких уровней, 1Y USDCNY SWAP упал на 200 пунктов — с -1120 до вчерашнего дня, особенно за 4 дня с февраля снижение составило почти 100 пунктов.
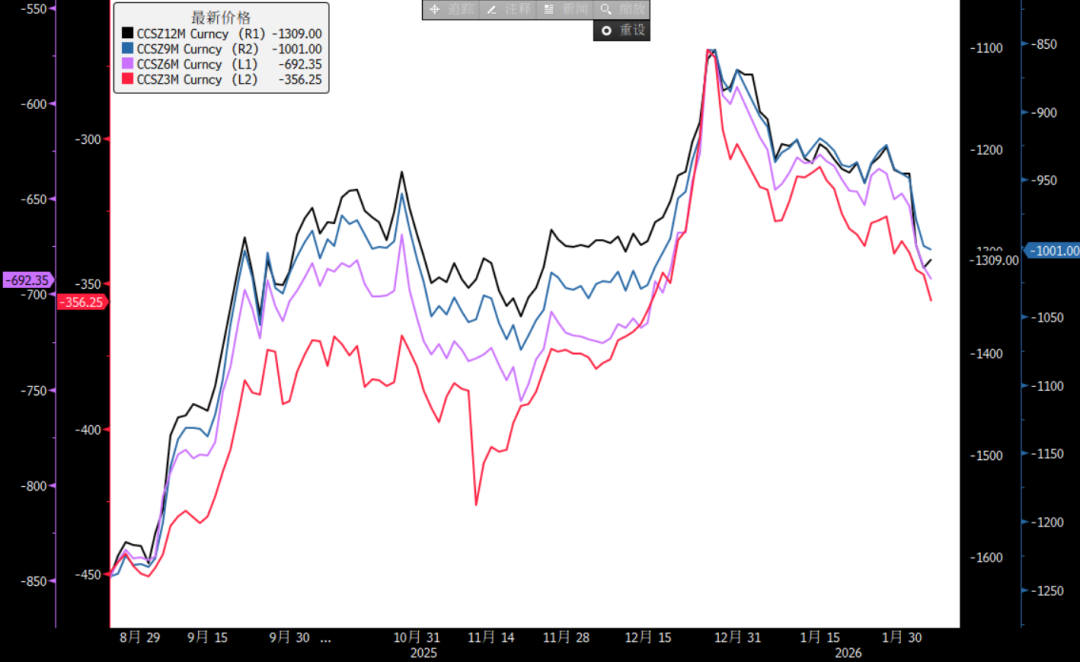
Однако если взглянуть на дифференциал процентных ставок между Китаем и США, становится ясно, что паритет процентных ставок по свопам с начала года снизился примерно на 50 пунктов, что в основном связано с ростом SOFR. Оставшиеся 150 пунктов — это возвращение реальной стоимости свопа к уровню паритета процентных ставок.
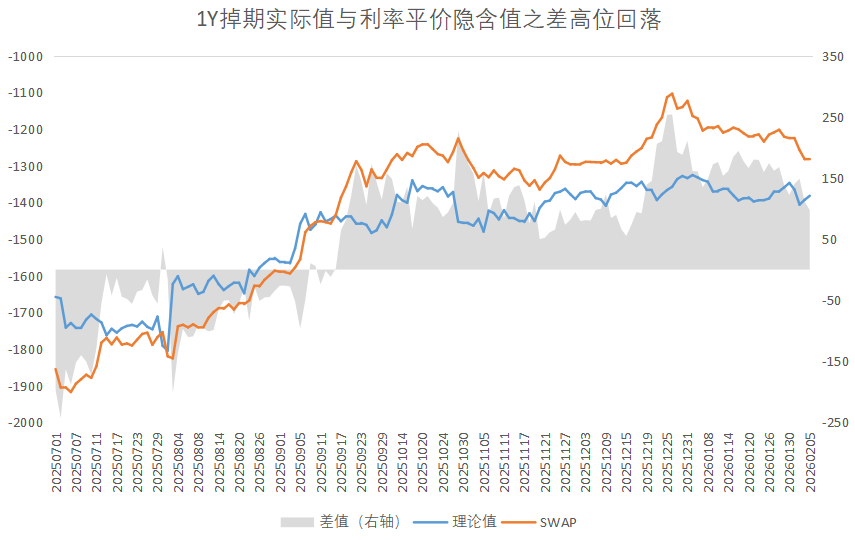
Так что же стало причиной столь быстрого возвращения реальной стоимости свопа к теоретической? Автор выдвигает несколько предположений и приглашает всех к дальнейшему обсуждению возможных причин:
1. Форвардная продажа валюты клиентами
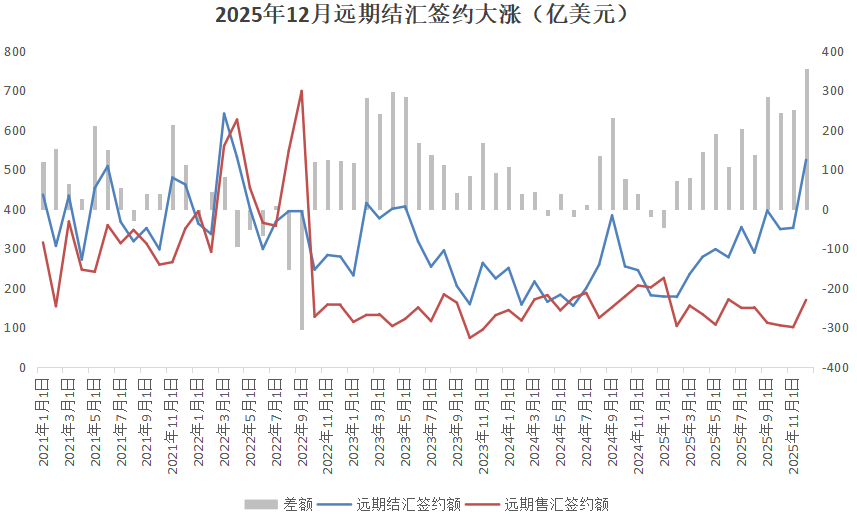
Если рассматривать ситуацию до декабря прошлого года, то из-за того что темпы укрепления USDCNY на споте и стоимость пунктов свопа были примерно одинаковыми, форвардная продажа валюты не имела особого смысла для компаний. Но с декабря прошлого года юань начал укрепляться быстрее, а стоимость свопа росла, что снизило издержки по закрытию позиций, и ценность форвардной продажи валюты снова стала очевидной — в декабре разница между объемом заключённых контрактов на форвардную покупку и продажу валюты банками в долларовом выражении составила 35,5 млрд долларов, что стало рекордом с 2010 года. На рынке в январе наблюдался рост активности по продаже валюты компаниями, причём доля форвардных сделок была довольно высокой, что вызвало реальный спрос на операции b/s по свопам.
2. Дефицит долларовой ликвидности внутри страны
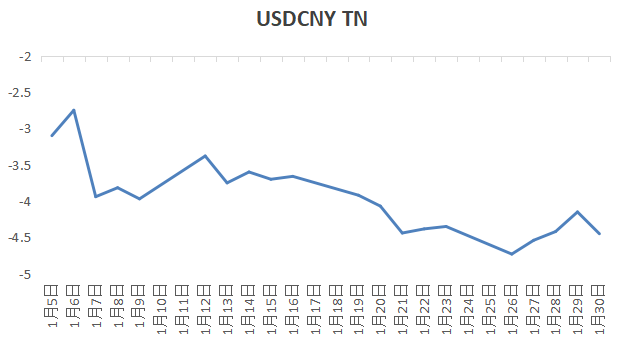
В последнее время долларовая ликвидность внутри страны стала более напряжённой: овернайт свопы опускались до -5 пунктов в день, что было связано с несколькими факторами:
Ранее мы отмечали в статье о росте юаня и скачке пунктов свопа, что в конце прошлого года из-за ограничений по регуляторным нормативам банки предоставляли избыточную долларовую ликвидность, а также из-за относительного дефицита юаня стоимость свопа выросла выше обычного уровня. После окончания сезонных факторов, связанных с переходом на новый год, стоимость свопа возвращается к норме.
В начале года банки ускорили инвестиции в активы, но доходность внутренних активов была не столь привлекательной, поэтому внимание переключилось на зарубежные активы: банки получали доллары через операции b/s по свопам и инвестировали в американские облигации, что вызвало продажи по длинным свопам.
С февраля, под влиянием высокой волатильности на рынке драгоценных металлов, в случае необходимости поддержания маржи или внесения долларовых средств за рубеж внутри страны, спрос на доллары становится ещё более напряжённым.
Что касается дальнейших перспектив, автор считает, что 1Y USDCNY SWAP по-прежнему будет поддерживаться в диапазоне от -1350 до -1300: с одной стороны, 1Y SOFR в последнее время колеблется около 3,5%, потенциал для роста ограничен, а вероятность значительного снижения ставок по юаню также невелика, поэтому пространство для дальнейшего сжатия спрэда невелико. С другой стороны, вчера SN уже начал восстанавливаться, и если ситуация с дефицитом долларовой ликвидности продолжит улучшаться, то отскок краткосрочных свопов может подтолкнуть вверх и долгосрочные свопы.
【Февральская тематическая акция!】
В феврале приглашаем всех активнонажимать «♡ Рекомендуем»,за 1 место — участие в закрытой онлайн-стратегической сессии, за 2~3 места — книга «Погружение в торговлю на валютном рынке». Присоединяйтесь скорее~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?
Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.
Цены на крипто
Далее


