
юань: косвенное воздействие

В последнее время курс доллара демонстрирует небольшое восстановление на низких уровнях. Это движение доллара практически не связано ни с американскими акциями, ни с облигациями, это в большей степени разворот прежних сделок на ослабление доллара, то есть часть глобального разворота популярных трейдов, чисто движение капитала.
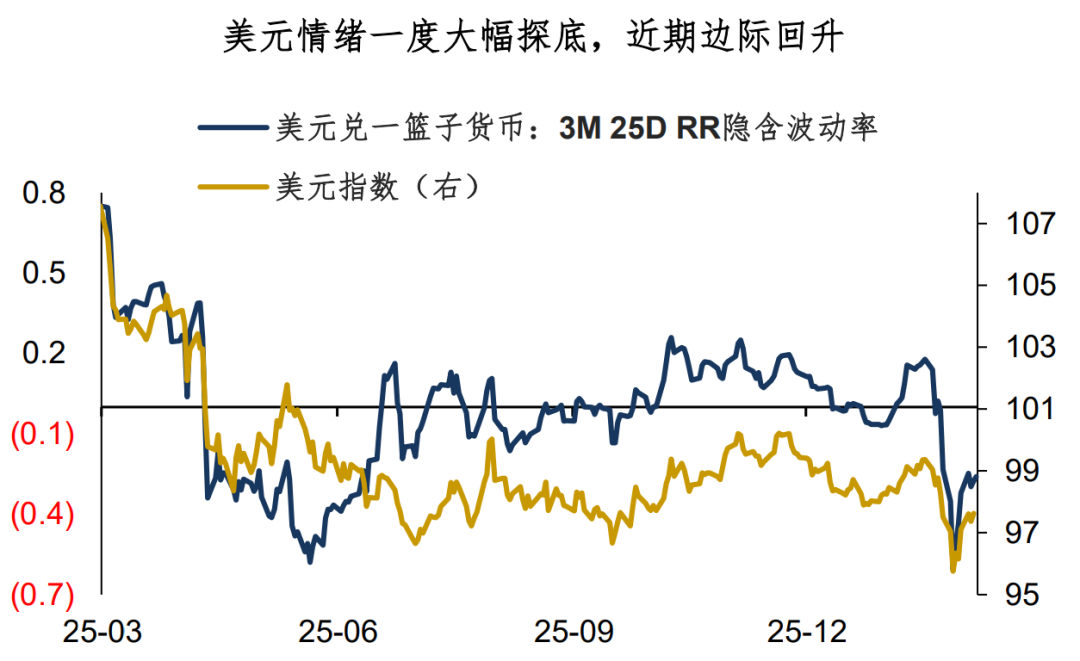
Хотя доллар немного укрепился, курс юаня оказался еще сильнее. В то время как USDX отскочил с минимума 95,5 до выше 97, USDCNY практически не подвергался сколько-нибудь значимой коррекции: средний курс укрепился с 6,98 до 6,95, а спот — до примерно 6,93. И это на фоне двойного регулирования ("контрциклический фактор + спотовые потоки"); если бы все политические инструменты были убраны, USDCNY мог бы достичь и 6,80…
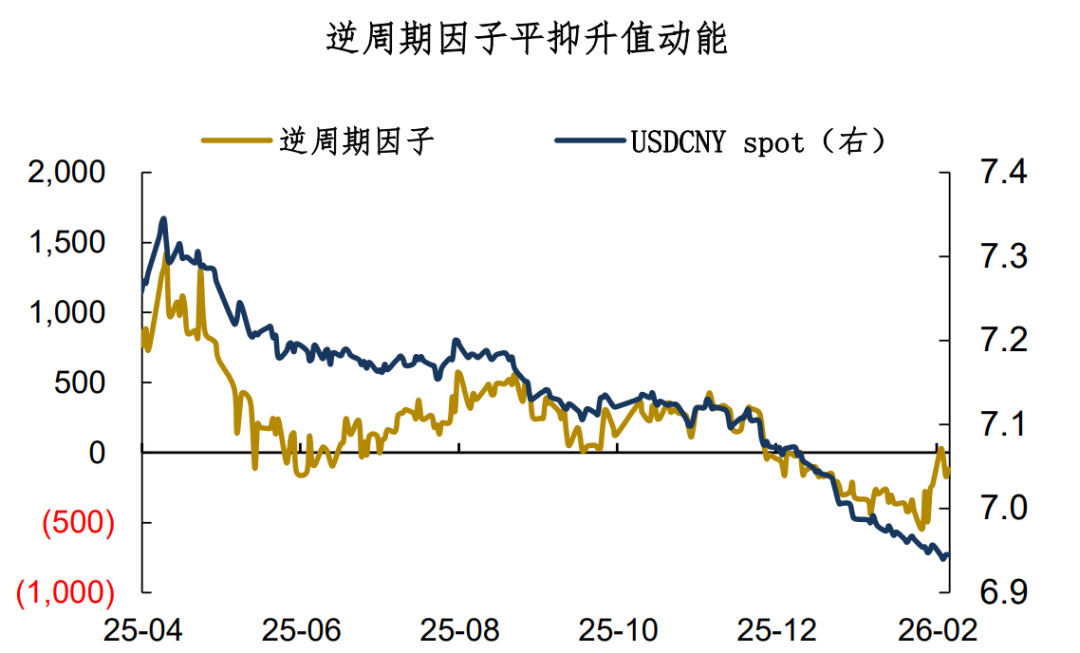
Для текущего рынка валютного курса юаня характерно то, что до китайского Нового года наблюдается очень сильный поток продажи валютной выручки, и это видно всем участникам отрасли. Но есть фундаментальный вопрос: как будет вести себя этот поток после праздников? Говоря иначе, считаете ли вы, что этот пик продажи валюты временный или устойчивый?
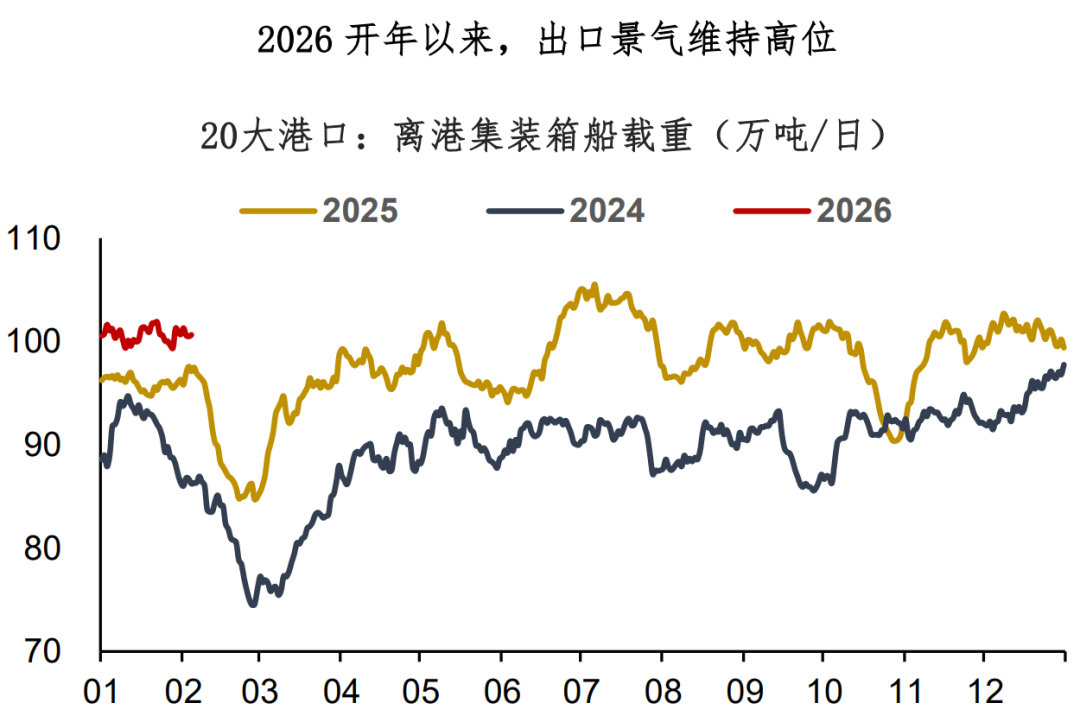
Я склоняюсь к мнению, что спрос на продажу валюты может быть устойчивым. По данным портов, с начала 2026 года грузооборот портов очень высокий, аналогичные показатели демонстрируют и порты третьих стран (например, Вьетнам, Индонезия и др.). На фоне сохраняющейся высокой активности экспорта достаточно даже нейтральных ожиданий по продаже валютной выручки (например, продажи по мере поступления), чтобы высокий спрос на продажу валюты сохранялся.
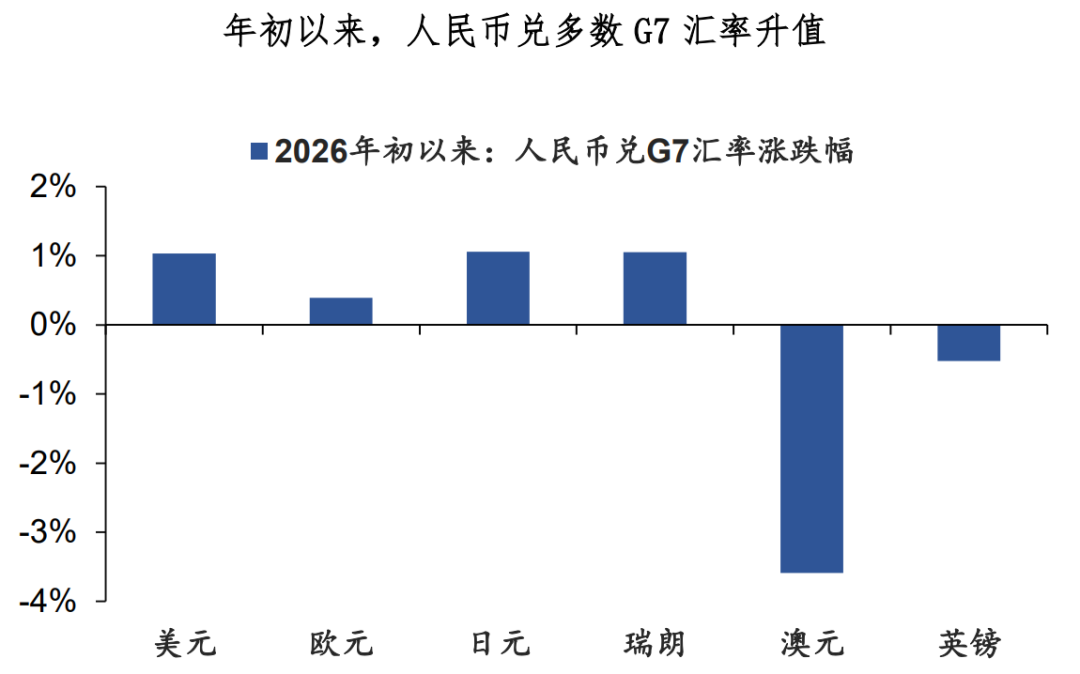
Еще один вопрос по рынку курса юаня в начале года: тренд на укрепление очевиден, но реализовать его сложно. Из-за низкой волатильности, отрицательного кэрри и других причин заработать на лонге по юаню не так просто — это очень противоречивый цикл укрепления. На мой взгляд, можно сформировать лонг по юаню через кросс-курсы, такие как EURCNY или JPYCNY, и выражать бычий взгляд через эффективный валютный курс.
По сравнению с прямым лонгом по юаню к доллару, такой "обходной" подход позволяет снизить давление отрицательного кэрри, а кривая чистой стоимости будет стабильнее…
Резюмируя сегодняшнее обсуждение:
1. В последнее время доллар немного отскочил, но курс юаня еще сильнее. Движение доллара, скорее всего, связано с оттоком капитала (разворот популярных трейдов), а внутри страны перед Новым годом сильные потоки продажи валютной выручки — драйвер укрепления юаня очевиден.
2. Фундаментальный вопрос: как будет вести себя спрос на продажу валюты после праздников? На мой взгляд, на фоне устойчивого роста экспорта, при даже нейтральных ожиданиях по продаже валюты, высокий спрос будет сохраняться.
3. Еще один момент: этот цикл укрепления юаня довольно противоречив. На мой взгляд, вместо прямого лонга по юаню к доллару эффективнее сформировать лонговую корзину через кросс-курсы. "Бык" укрепления здесь, но косвенный подход может оказаться эффективнее прямой атаки.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?
Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.
Цены на крипто
Далее


