Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K?

Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K?

CoinpediaCoinpedia2026/02/06 01:33
Показать оригинал
Автор:Coinpedia
Основные моменты истории
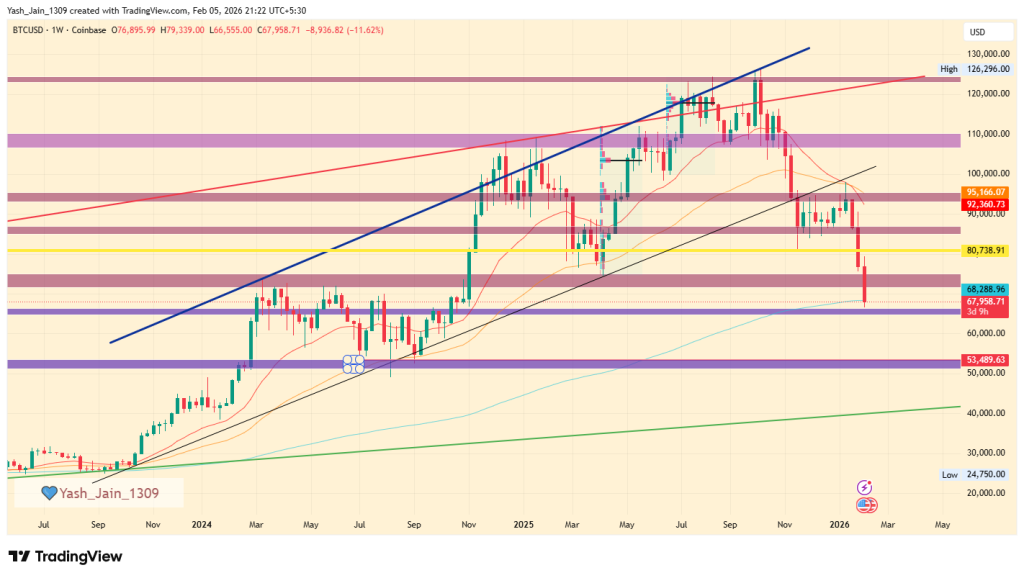
  • BTC приближается к отметке $65 000, ему необходимо удержаться на этом уровне, чтобы избежать более глубокого падения к зоне спроса $53 000.

  • Мега-киты продают, но институциональные киты (1k-10k BTC) скупают просадку.

  • Масштабные оттоки из spot ETF испытывают на прочность структурную устойчивость рынка.

Пробой восходящего клина на графике цены Bitcoin и падение ниже психологической отметки $70 000 сместили краткосрочный рыночный настрой в медвежью сторону. На фоне массовых чистых оттоков из spot BTC ETF за последние недели институциональный "щит", защищавший более высокие ценовые уровни, сейчас испытывает давление. 

В настоящее время скорректированный показатель Net Unrealized Profit/Loss (NUPL) для Bitcoin составляет примерно 26–29%, что ниже максимумов января. Это еще не зона "капитуляции", наблюдавшаяся в 2022 году, но показатель движется к нейтральной территории, которая последний раз фиксировалась во время коррекции в сентябре 2023 года.

Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K? image 1

Сейчас BTC движется к поддержке на уровне $65 000. Если не удастся восстановить этот уровень, вероятно начнутся дальнейшие ликвидации в диапазоне $53 000–$56 000, что соответствует реализованной цене сети (средней цене приобретения). Хотя отметка $41 000 остается теоретической целью на макрографике, наличие институционального спроса на более низких уровнях и недавняя смена поведения китов указывают на то, что "жесткое дно" может сформироваться значительно выше.

На цену Bitcoin влияет перераспределение китов: кто продает, а кто накапливает?

Данные о распределении предложения показывают увлекательную "смену караула" среди крупнейших держателей Bitcoin за последние 48 часов:

Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K? image 2

Адреса, держащие от 10 000 до 100 000 BTC, выступили значительными продавцами, способствуя недавнему пробою ниже $70 000.

Наоборот, группа с 1 000 до 10 000 BTC, ранее сокращавшая позиции, за последние 48 часов начала агрессивно накапливать монеты. Это говорит о том, что, несмотря на фиксацию прибыли "мега-китами", институциональные "умные деньги" активно скупают просадку.

Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K? image 3

Несмотря на эффектные заголовки об оттоках, общий чистый объем активов в американских spot ETF на Bitcoin остается значительным — более $93,5 млрд, что свидетельствует о спокойствии многих долгосрочных институциональных держателей.

На что обратить внимание в феврале 2026 года

Анализ цены Bitcoin подчеркивает важность критической зоны поддержки. Это означает, что если цена Bitcoin не удержится выше $65 000, следующая крупная зона спроса находится на $53 000–$56 000, что соответствует текущей реализованной цене сети.
Испытание на выживание цены Bitcoin: неизбежен ли возврат к $53K? image 4

Дивергенция настроений китов: мега-киты сбрасывают предложение, но киты институционального уровня (1k–10k BTC) агрессивно накапливают, формируя потенциальную структуру дна.

Предупреждение о волатильности: при рекордном уровне кредитного плеча и снижении открытого интереса рынок готов к резким колебаниям цен; для отмены текущего медвежьего тренда необходимо возвращение к $78 000.

0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер

Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка

路透社•2026/10/06 13:11

Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?

Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.

智通财经•2026/10/06 13:07