
Самый страшный для Уолл-стрит «ложный актив-убежище» — золото! Что скрывается за тремя повышениями маржинальных требований на CME за две недели?

汇通网 6 февраля—— В пятницу (6 февраля) продолжающаяся распродажа на мировых фондовых рынках обеспечила поддерживающий спрос на традиционный актив-убежище — золото. Чикагская товарная биржа (CME) в третий раз менее чем за две недели повысила требования по марже для торговли фьючерсами на золото и серебро, что указывает на одну ключевую тему: рынок переживает болезненную структурную перестройку, переходя от сверхвысокой волатильности к новому балансу.
В пятницу (6 февраля) продолжающаяся распродажа на мировых фондовых рынках обеспечила поддерживающий спрос на традиционный актив-убежище — золото. Спотовое золото восстановилось после резких колебаний предыдущей торговой сессии, показав значительный внутридневной рост и в какой-то момент приблизившись к уровню 4860 долларов за унцию. Однако этот рост скорее следует рассматривать как результат технической коррекции, наложенной на рост спроса на активы-убежища, а не как разворот тренда. В то же время динамика серебра раскрывает более глубокие противоречия на рынке: в ходе азиатской сессии оно обвалилось более чем на 10%, достигнув минимума за шесть недель, после чего отыграло часть потерь, но по итогам недели снизилось более чем на 12%, продолжая рекордное падение прошлой недели. Такое резкое расхождение динамики внутри сегмента драгоценных металлов, а также третье за две недели повышение CME требований по марже для торговли фьючерсами на золото и серебро указывают на ключевой момент: рынок переживает болезненную структурную перестройку, переходя от сверхвысокой волатильности к новому балансу.
Фундаментальный анализ: «Хрупкая» среда на фоне смешения бычьих и медвежьих факторов
Текущая фундаментальная картина рынка не сводится к простому «росту интереса к активам-убежищам», а представляет собой «хрупкую» среду, сформированную в результате борьбы множества сил. С одной стороны, есть очевидные поддерживающие факторы: широкомасштабное снижение мировых фондовых рынков, в особенности распространение распродажи с Уолл-стрит на азиатские рынки, напрямую стимулирует спрос инвесторов на золото как средство защиты. Кроме того, напряженность в геополитике, особенно ключевые переговоры между США и Ираном в Омане, вносят элемент неопределенности и потенциальной геополитической премии в цену золота. Как отмечает аналитик одного известного учреждения, действительно наблюдается приток части средств в активы-убежища, однако тень эпической распродажи в прошлую пятницу все еще висит над рынком, делая покупки осторожными.
С другой стороны, сильные сдерживающие и дестабилизирующие факторы столь же заметны, а порой и меняют рыночную логику. Во-первых, это укрепление доллара. Индекс доллара держится у двухнедельных максимумов на фоне новостей о выдвижении бывшим президентом США Дональдом Трампом кандидатуры Кевина Уолша на пост следующего главы ФРС, что добавило неопределенности перспективам денежно-кредитной политики и оказало прямое давление на долларовые цены на золото. Во-вторых, реакция рыночной инфраструктуры на стресс. CME трижды подряд повышала требования по марже — 30 января, 2 февраля и в этот четверг (5 февраля), что стало редким явлением за последние годы. На первый взгляд, этот шаг — стандартная процедура биржи по управлению рисками волатильности, но по сути он означает системную «очистку» высокорискованных спекулятивных позиций с большим кредитным плечом. Повышение маржи увеличивает издержки краткосрочных трейдеров, вынуждая часть капитала покидать рынок, что само по себе становится одной из причин резких ценовых колебаний и создает эффект обратной связи «волатильность — повышение маржи — усиление волатильности». Мнение аналитика Оле Хансена точно отражает суть: пока волатильность не снизится и механизм ценообразования не улучшится, золото, а особенно серебро, скорее всего, продолжат торговаться в условиях резких двусторонних колебаний.
Наконец, на стороне физического спроса появляются противоречивые сигналы. На фоне приближения Китайского Нового года некоторые аналитики считают, что коррекция цен может стимулировать физические покупки в странах-потребителях. Однако на другом ключевом рынке золота — в Индии — ситуация иная: местная премия на золото на этой неделе снизилась более чем вдвое с десятилетнего максимума, а высокие и нестабильные цены заметно ослабили интерес покупателей. Это подчеркивает сдерживающее влияние высоких цен на спрос и различие в логике формирования спроса в разных регионах.
Технический анализ: восстановительный отскок сталкивается с ключевым сопротивлением
Согласно предоставленным техническим индикаторам на четырехчасовом графике, золото находится на важном этапе восстановления и принятия решения. Цена сейчас движется вблизи средней линии полос Боллинджера (около 4853 долларов), которая служит краткосрочным ориентиром для быков и медведей. Сами полосы Боллинджера отображают экстремальное расширение: верхняя граница — 5160 долларов, нижняя — 4546 долларов, что наглядно свидетельствует о беспрецедентной волатильности последних дней. После обвала цена отскочила к средней линии, проверяя ее устойчивость.
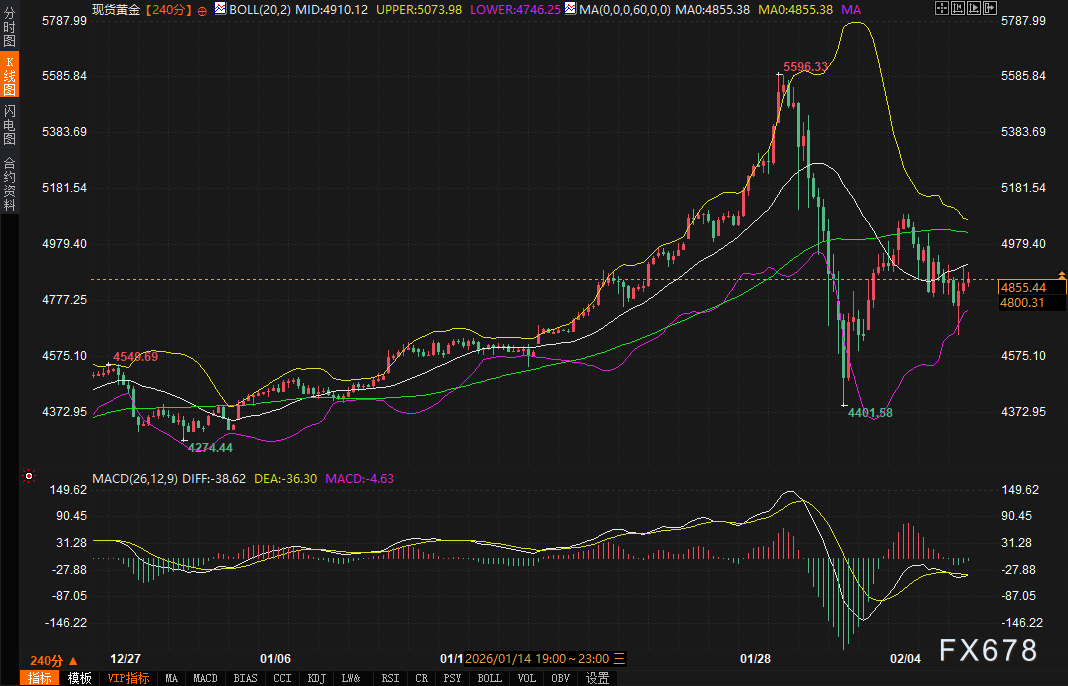
Хотя индикатор MACD все еще находится ниже нулевой линии, сигнализируя, что медвежий тренд не завершен, разница между линиями DIFF (-23,23) и DEA (-32,62) сокращается, что указывает на ослабление нисходящего импульса и начало краткосрочного восстановительного отскока. По мнению аналитика Кельвина Вана, ключевое краткосрочное сопротивление находится на уровне 5169 долларов, а поддержка — на 4400 долларов, что формирует широкий диапазон боковой консолидации. Пока цена не закрепится выше средней линии полос Боллинджера и не преодолеет указанные уровни сопротивления, текущий рост можно рассматривать только как коррекционный отскок в рамках нисходящего тренда.
IV. Прогноз дальнейших тенденций
В дальнейшем краткосрочная динамика рынка золота будет зависеть от баланса следующих факторов:
1.
2.
3.
4.
В целом, рынок золота сейчас находится в хаотичном периоде, когда старые тренды разрушены, а новый баланс еще не установлен. Базовые свойства золота как актива-убежища создают для него ценовой «пол», особенно на фоне геополитической напряженности и коррекции фондовых рынков. Однако процесс «разгона» кредитного плеча, инициированный биржей, и вызванная этим сверхвысокая волатильность временно подавляют и искажают функцию ценообразования. В обозримом будущем рынок, скорее всего, останется в широком коридоре волатильности до тех пор, пока одна из сторон не одержит решающую победу или рыночная структура не завершит самоочищение. Приоритет для инвесторов — управление рисками волатильности, а не односторонний выбор направления движения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?
Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.
Цены на крипто
Далее


