Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Почему долгосрочный потенциал Ethereum остается неизменным, несмотря на падение на 30% за неделю

Почему долгосрочный потенциал Ethereum остается неизменным, несмотря на падение на 30% за неделю

AMBCryptoAMBCrypto2026/02/06 17:06
Показать оригинал
Автор:AMBCrypto

С макроэкономической точки зрения, настрой рынка на уход от риска затронул большинство рискованных активов, и краткосрочные держатели обычно первыми сдаются. На данный момент в первом квартале практически все крупные монеты испытывают давление, а слабые руки выходят из игры.

Тем не менее, любое восстановление действительно зависит от того, сохранят ли долгосрочные держатели свою уверенность. Взять, к примеру, Ethereum [ETH]. Он упал примерно на 45% от сентябрьского пика в $3 500, из-за чего многие долгосрочные держатели оказались в убытке.

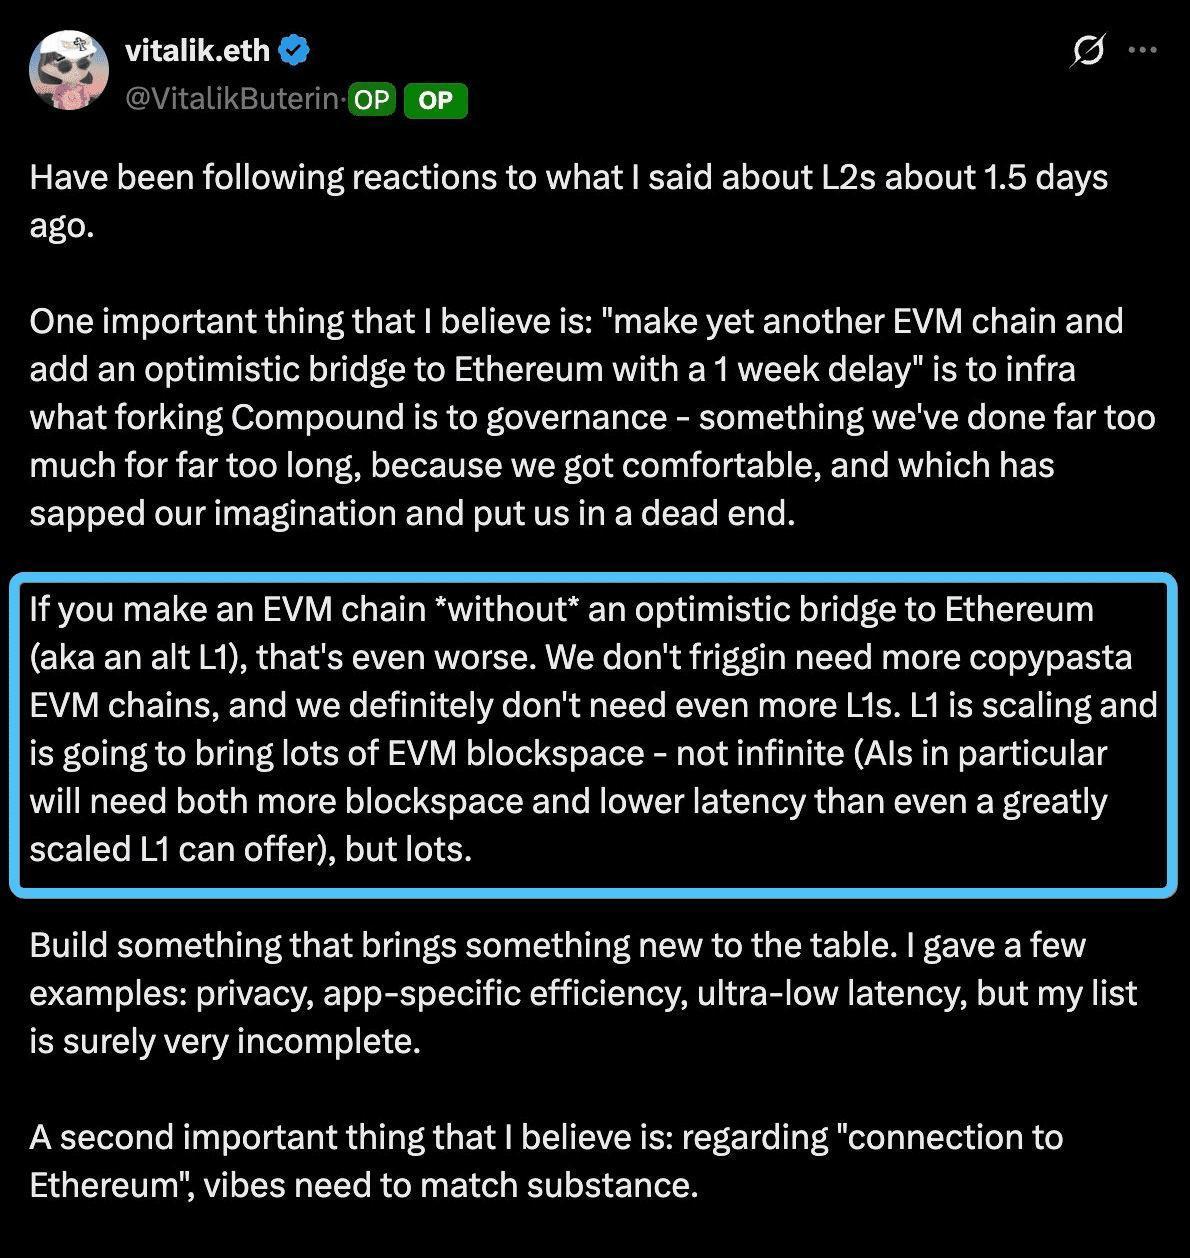
Вдобавок к этому, недавние комментарии Виталика не способствуют улучшению настроений. Его мнение о подходе «copy-paste» для L2 и альтернативных L1 вызвало дополнительный FUD, оставив трейдеров в неуверенности относительно краткосрочного направления ETH.
Почему долгосрочный потенциал Ethereum остается неизменным, несмотря на падение на 30% за неделю image 0

Источник: X

Однако такая реакция неудивительна. В последнее время Ethereum и блокчейны в целом не определяются только движением цены. Реальная история — это более глубокое внедрение, что зависит от стабильной инфраструктуры, а не «шумихи».

Комментарии Бутерина вписываются в этот нарратив. Недавно он подчеркнул, что именно масштабируемость должна быть в фокусе, а не просто запуск новых L1, даже для EVM-цепочек. Реальное развитие должно базироваться на инновациях, улучшении приватности, создании большего количества приложений и т. д.

Короче говоря, его видение ориентировано на долгосрочный рост блокчейна и, соответственно, Ethereum. Вполне естественно возникает вопрос — действительно ли ETH формирует основу для будущего, а недавние распродажи — это лишь краткосрочная коррекция?

Что говорят метрики Ethereum о будущем

Если посмотреть на Ethereum, это снижение связано не только с фиксацией прибыли. 

На самом деле ETH стал наиболее слабым активом в этом падении, снизившись примерно на 30% только за эту неделю. Следовательно, откат больше похож на обвал, вызванный настроениями, вынужденными выходами и паническими продажами.

И всё же, ончейн-метрики могут рассказать другую историю.

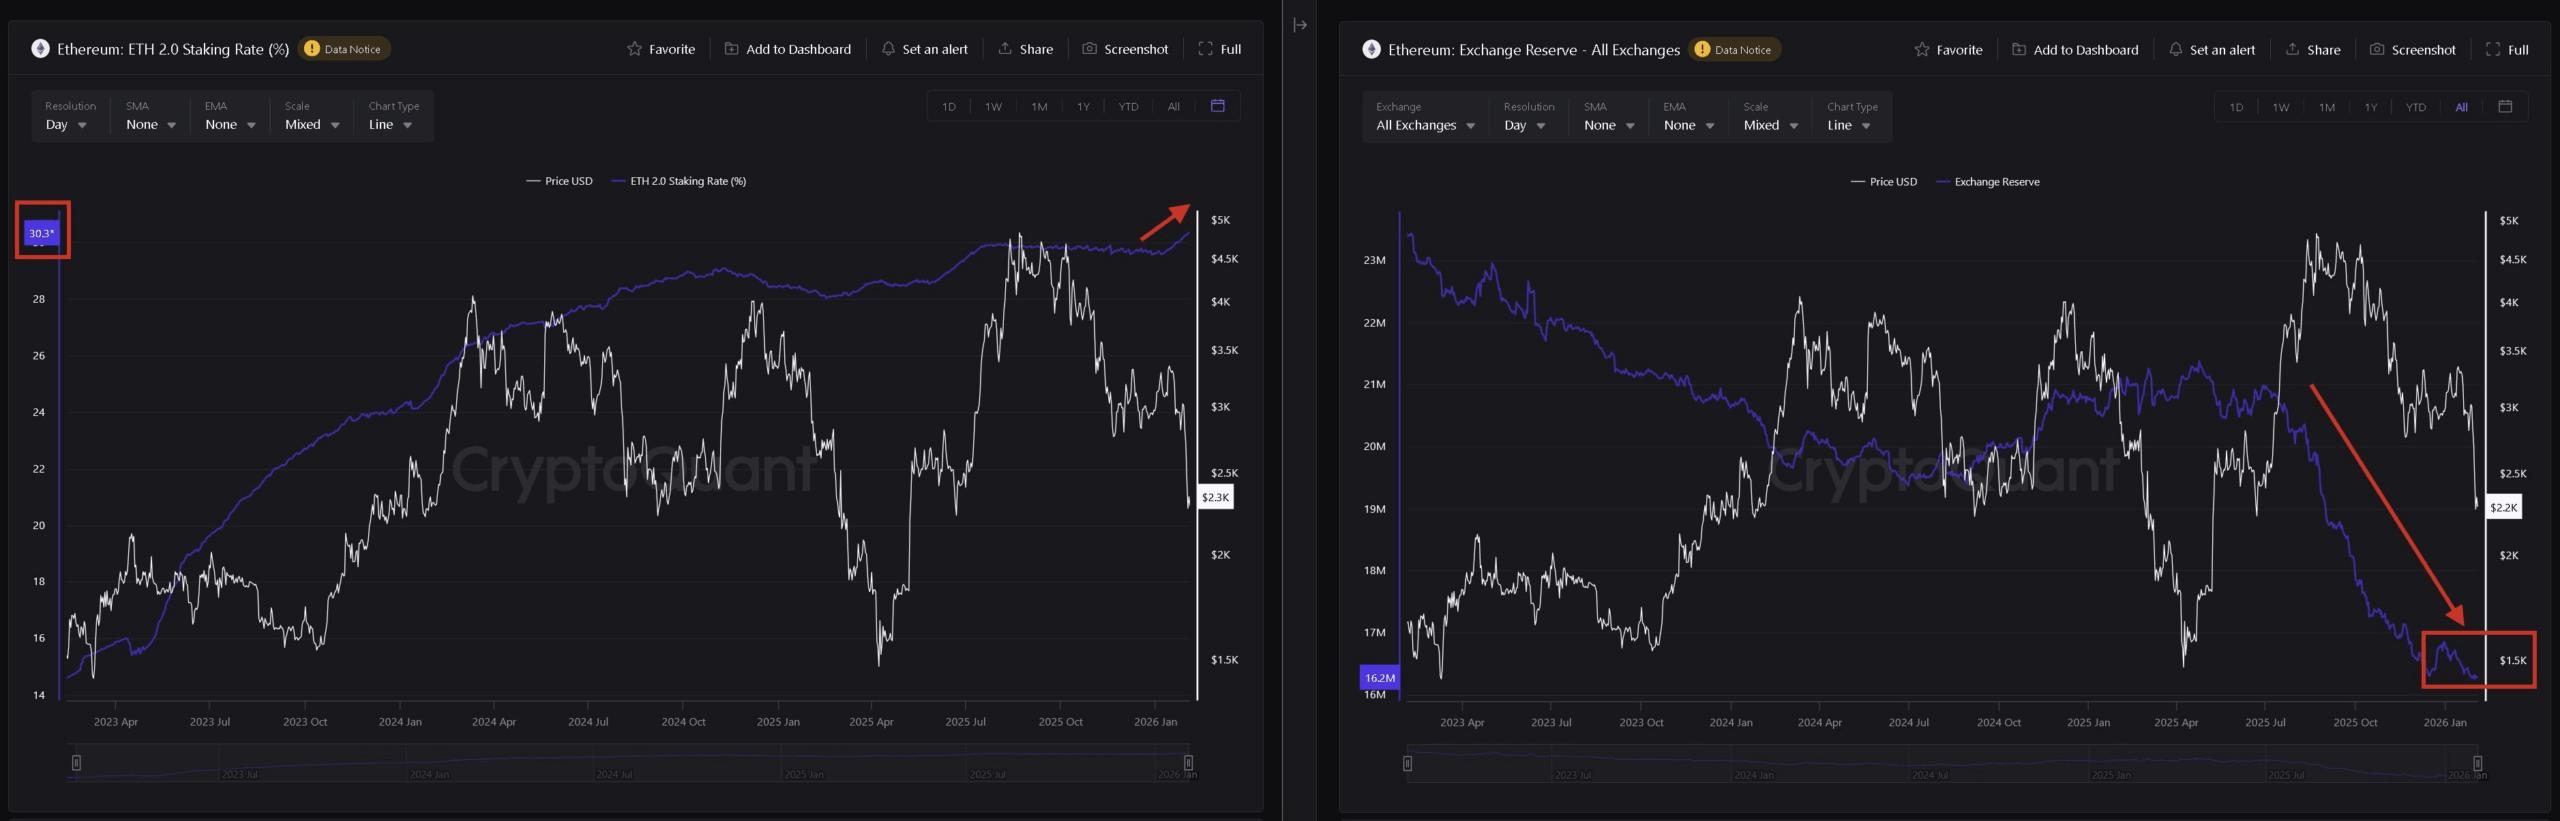
Ставка стейкинга Ethereum достигла нового исторического максимума — примерно 30,3% всего ETH сейчас застейкано. Балансы бирж также продолжают резко снижаться — до всего 16,2 млн ETH.
Почему долгосрочный потенциал Ethereum остается неизменным, несмотря на падение на 30% за неделю image 1

Источник: CryptoQuant

В совокупности это расхождение подтверждает тезис AMBCrypto.

С технической точки зрения краткосрочная перспектива выглядит тяжёлой. Растущий FUD, оттоки из ETF, масштабное снижение плеча и падающее соотношение ETH/BTC привели к тому, что доля Ethereum на рынке опустилась до многомесячного минимума менее 11%. 

Тем не менее, падающие резервы на биржах и растущие объёмы стейкинга (два ключевых показателя долгосрочной уверенности) указывают на то, что рынок по-прежнему может быть настроен бычье по отношению к видению Бутерина, укрепляя уверенность в долгосрочном потенциале Ethereum.

В этом свете недавние распродажи ETH больше похожи на макроэкономическую волатильность и общий страх ухода от риска, чем на проблемы самого Ethereum. Это делает данный откат скорее краткосрочной встряской, чем фундаментальным сдвигом.

Заключительные мысли

  • Откат Ethereum на 30–45% и волатильность рынка отражают макроэкономический страх и выход слабых держателей, а не потерю уверенности.
  • Рост ставок стейкинга и снижение баланса на биржах означают, что долгосрочные держатели могут сохранять бычий настрой по Ethereum.


0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер

Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка

路透社•2026/10/06 13:11

Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?

Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.

智通财经•2026/10/06 13:07

Парамонт завершила крупное слияние с Warner Bros, создав гигантскую голливудскую компанию Skydance.

Общий долг объединённой компании составляет около 80 миллиардов долларов. Дэвид Эллисон и совместный генеральный директор Инон Крейц сталкиваются с целью сократить расходы на 6 миллиардов долларов. Руководство телеканалов CNN и CBS News останется без изменений. 6 октября, Reuters – Paramount-Skydance (PSKY.O) во вторник завершила крупное приобретение компании Warner Bros. Discovery (WBD.O) на сумму 110 миллиардов долларов, в результате чего появилась голливудская компания-гигант под названием Skydance, а генеральный директор Дэвид Эллисон взял под контроль одну из крупнейших развлекательных компаний мира. Эта сделка объединяет студии, стоящие за фильмами Mission: Impossible, Harry Potter и DC, с такими крупными телевизионными и стриминговыми сетями, как CBS, CNN, Paramount+ и HBO Max, образуя крупную развлекательную компанию, охватывающую кино, ТВ и новости. Во вторник акции объединённой компании были переведены с Nasdaq на Нью-Йоркскую фондовую биржу, их тикер – SKYD. Совместное соглашение с альянсом американских штатов и Гильдией сценаристов Голливуда устранило основные юридические препятствия в одной из крупнейших сделок в истории медиа-индустрии. Это произошло на фоне снижения количества подписок на кабельное ТВ, дорогостоящей борьбы за зрителей потоковых сервисов и давления со стороны профсоюзов по вопросам занятости и прав творческих работников. На прошлой неделе Эллисон сообщил, что выбор названия "Skydance" был направлен на сохранение независимости студий Paramount и Warner Bros., вместо объединения их под новым брендом. Однако аналитики отмечают, что название усиливает контроль Эллисона, подчёркивая, что он теперь управляет одними из самых знаковых брендов Голливуда, а также получил платформу для реализации собственных стратегий и культуры. За короткие 16 лет Skydance превратилась из независимой студии в ключевого игрока голливудской индустрии. Компания была основана Дэвидом Эллисоном, сыном соучредителя Oracle Ларри Эллисона, в 2010 году и стала известной благодаря инвестициям и производству блокбастера Paramount "Top Gun: Maverick". После объединения с Paramount в прошлом году Skydance обратила внимание на Warner Bros., участвовав в напряжённой борьбе с Netflix NFLX.O за приобретение, а также привлекла других потенциальных покупателей, среди которых Comcast CMCSA.O. Широкая голливудская экспансия Эллисон назначил бывшего генерального директора Mattel Инона Крейца на должность совместного CEO Skydance, который отвечает за операционную деятельность и интеграцию, а Эллисон курирует креативное направление и общую стратегию. Задача обоих – интегрировать две крупные компании и достичь заявленной экономии в 6 миллиардов долларов. Paramount уточнила, что значительная часть этих сокращений коснётся “нечеловеческих расходов”, то есть объединения стриминг-технологий и облачных сервисов обеих компаний. Однако столь масштабные сокращения, вероятно, затронут многие рабочие места в различных сферах Голливуда. Ожидается, что объединённая компания также будет иметь долг около 80 миллиардов долларов, и Эллисон будет вынужден развивать стриминг, поддерживать денежные потоки кабельных сетей и повышать доходы от фильмов в кинотеатрах. Президент CNN Марк Томпсон и главный редактор CBS News Бари Вейс продолжат занимать свои руководящие должности в Skydance.

路透社•2026/10/06 12:49