
Что, если программное обеспечение рухнет вместе? Roblox: у нас есть экосистема, которую Genie не сможет разрушить

Всем привет, это Дельфин!
Roblox опубликовал отчетность за четвертый квартал 2025 финансового года до открытия торгов на Нью-Йоркской бирже 5 февраля по восточному времени. В целом результаты за Q4 оказались скорее положительными: хотя и не взрывные, но сумели частично снять длительное напряжение на рынке и дали возможность для частичной коррекции эмоций.
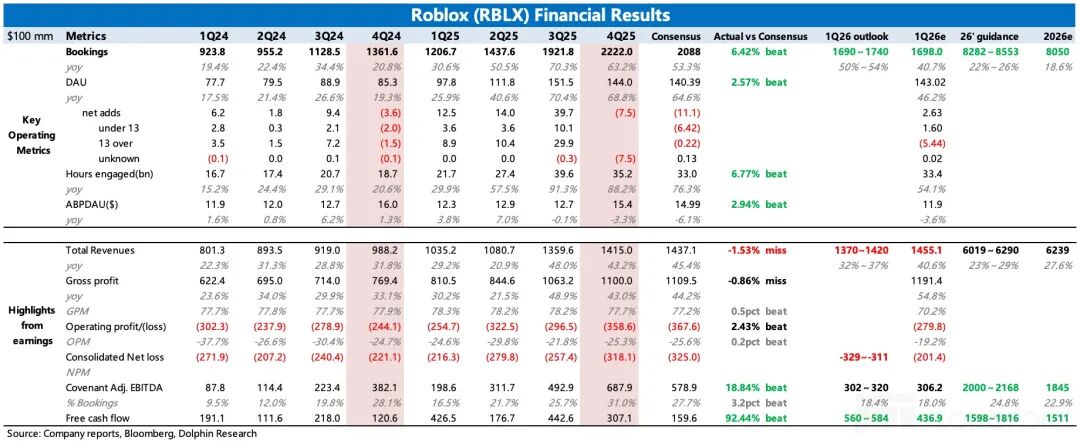
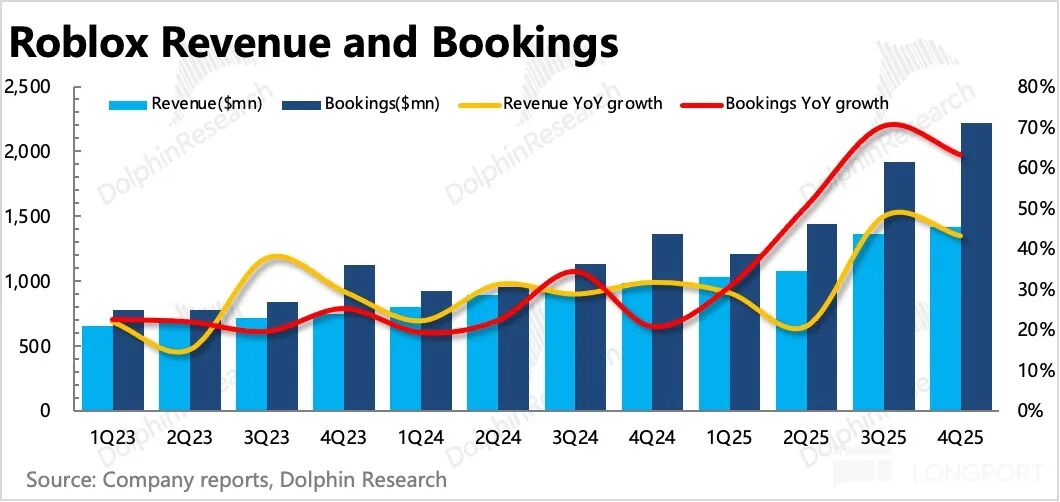
1. Главный позитив — Bookings превзошли ожидания: Объем денежных поступлений (Q4) вырос на 63%. Хотя темпы замедлились по сравнению с пиковым Q3, показатель превысил рыночные ожидания. Одновременно компания дала прогноз по Q1 (+50%–54%) и по всему 2026 году (+22%–26%), оба выше консенсуса.
Для Roblox показатель Bookings является более перспективным, чем доход, и заслуживает большего внимания. На этот раз как Q4, так и прогноз на Q1 превзошли ожидания. Ранее рынок опасался высокого уровня базы этого года и ожидал, что темпы роста поступлений будут ниже многолетнего ориентира в 20%.
На деле прогноз оказался лучше, чем предполагалось, особенно учитывая традиционно консервативный стиль руководства, так что реальный результат может быть еще выше, что явно положительно для настроения рынка.
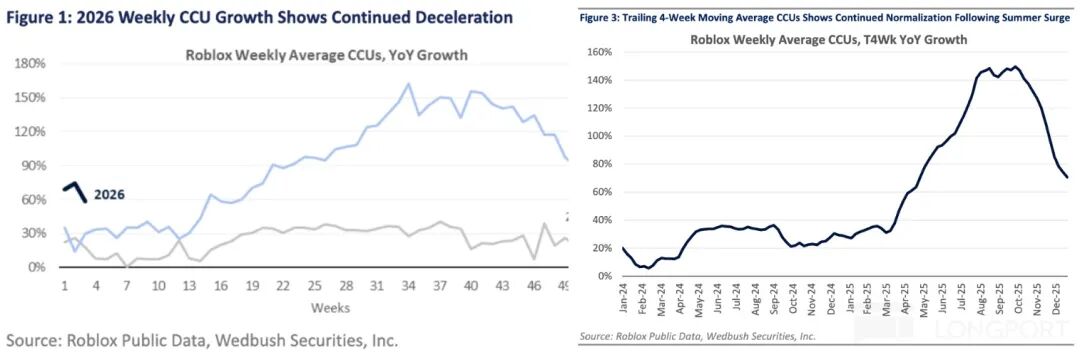
2. Снятие опасений — здоровая пользовательская экосистема: Основной причиной длительного падения Roblox с ноября до появления эффекта Genie стали несколько хитов Q2-Q3, которые быстро потеряли популярность после начала учебного года. По данным сторонних платформ, вовлеченность пользователей в Q4 (одновременное количество онлайн) снизилась почти на 40% по сравнению с предыдущим кварталом, что породило опасения по поводу устойчивости высокого роста.
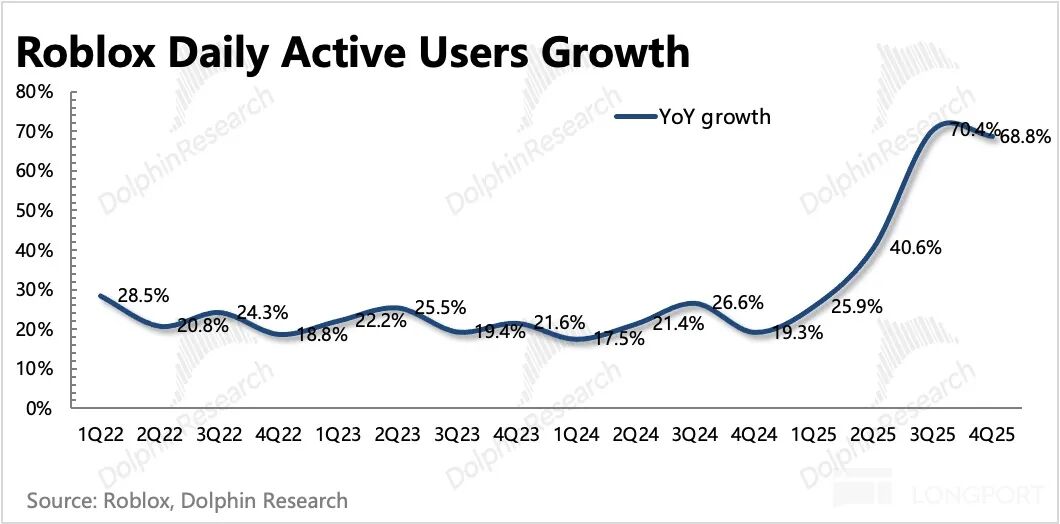
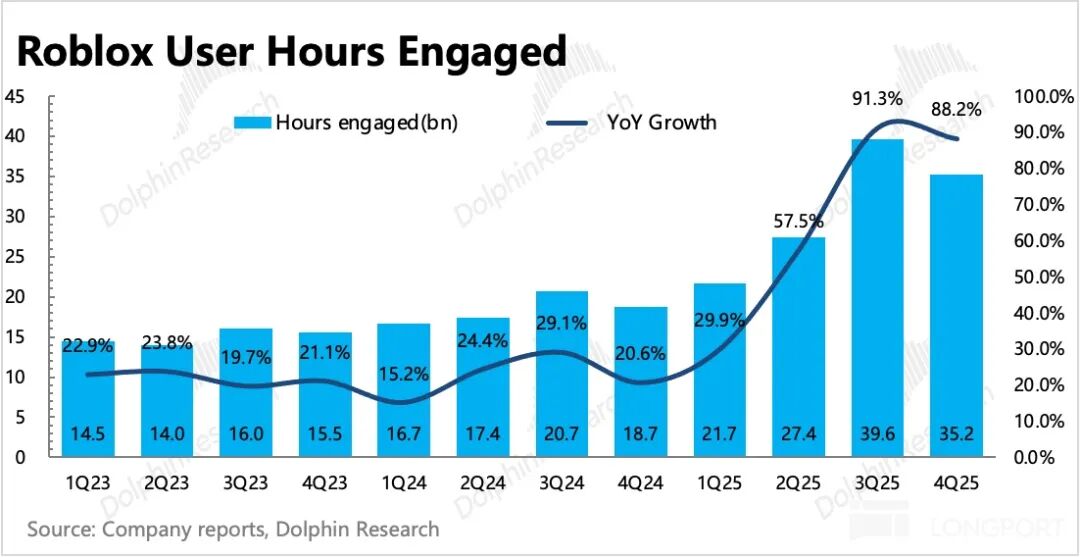
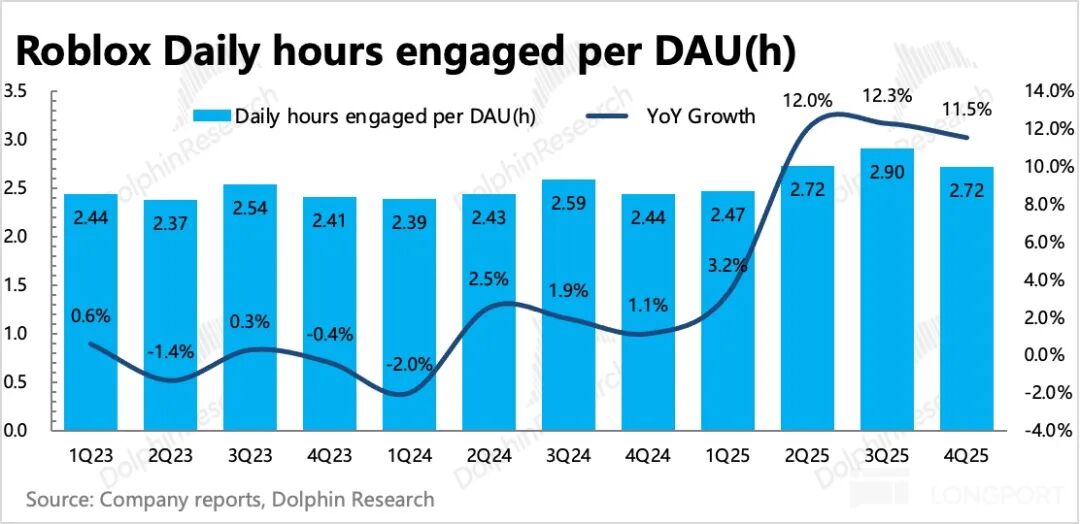
На деле ситуация не так плоха. Суточная аудитория в Q4 выросла на 69%, общее время — на 88%, а среднее время на пользователя увеличилось на 11% год к году. Если смотреть поквартально, снижение (11%) действительно выше обычного (3–9%), но Q3 2025 года был историческим пиком (летние каникулы), а Q4 — сезон возвращения в школы, так что тренд охлаждения не критичен.
3. Углубление монетизации, внимание к рекламе: Рост поступлений в основном обусловлен тратами пользователей на Robux и коммерческой рекламой, которую начали внедрять в прошлом году. В краткосрочной перспективе реклама снижает доход на пользователя, что выражается в падении расчётного поступления на пользователя.
Однако это уменьшает зависимость только от пользовательских платежей, а количество ежемесячно платящих пользователей на платформе растет, что дополнительно укрепляет экономическую экосистему.
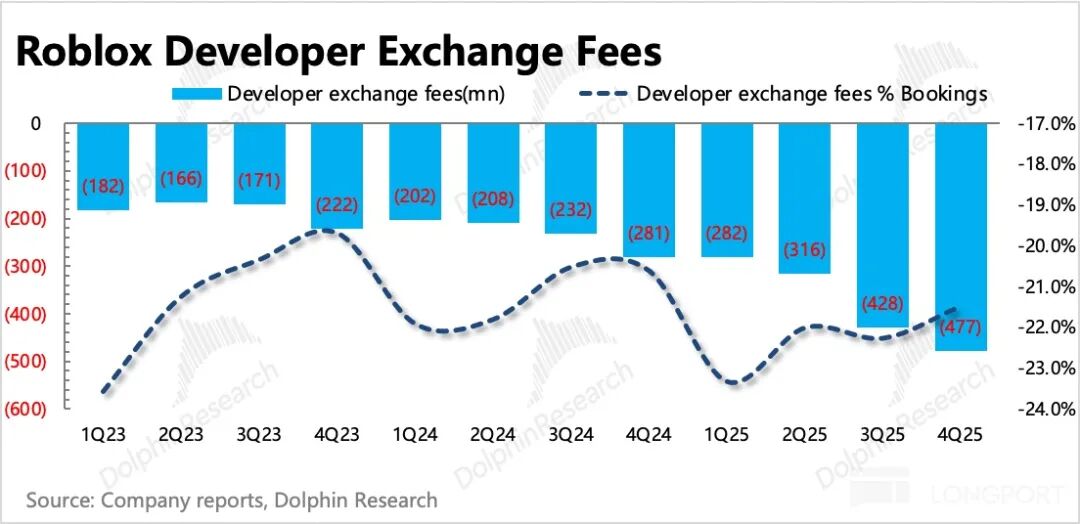
4. Доля разработчиков продолжает расти: В Q4 доля разработчиков снова выросла, но в сентябре прошлого года Roblox увеличила выплату разработчикам на 8,5% — с 35% до 38% от доходов после сделок с Robux. Дельфин поддерживает такое решение с самого начала — уступки в пользу разработчиков способствуют развитию экосистемы.
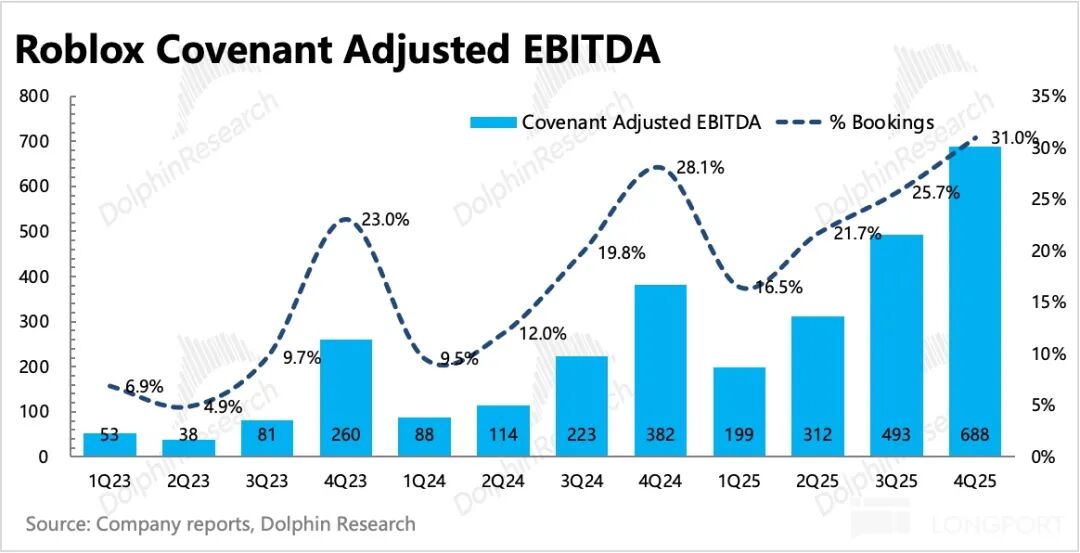
В итоге Covenant adj. EBITDA составила 690 млн., что на 100 млн. выше консенсуса и составляет 31% поступлений, с ростом как в квартальном, так и годовом выражении. Прогноз компании по прибыли (Covenant adj. EBITDA / Bookings) на 2026 год — 25%, что почти на 1 п.п. ниже 2025 года. Компания уже предупреждала об этом в прошлом квартале, так что рынок заложил это в новые ожидания.
Ожидаемое снижение рентабельности объясняется двумя причинами: 1) Больше осторожности относительно числа хитов в этом году. В прошлом году было 4-5 новых хитов подряд, сейчас рынок оценивает диапазон 1-3. Меньше хитов — меньше поступлений, а жесткие расходы остаются, поэтому маржа будет под давлением; 2) Увеличение доли выплат разработчикам. Это неизбежные расходы для роста экосистемы.
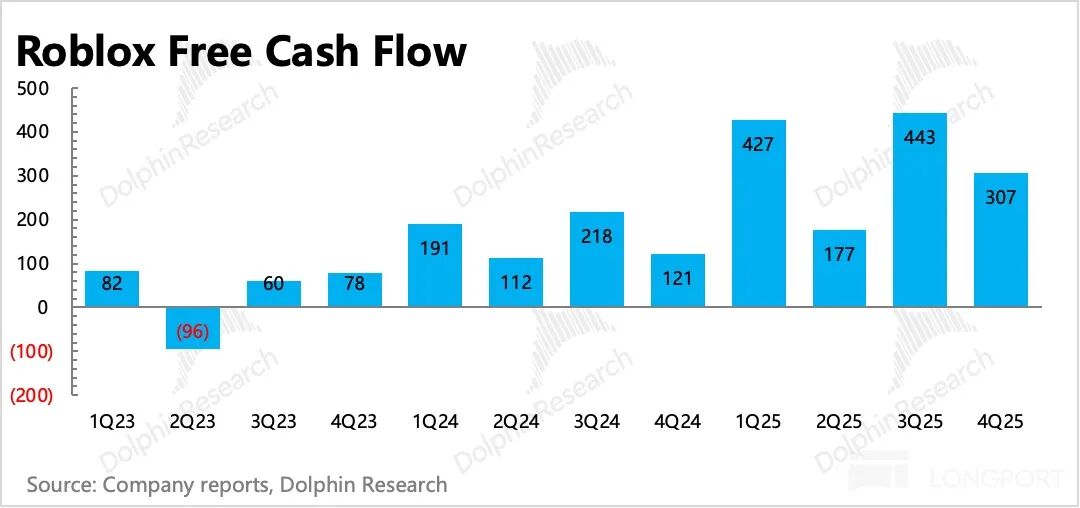
5. Денежный поток стабильно улучшается: Свободный денежный поток в Q4 ускорился до 750 млн., рост на 150% год к году, что составляет 22% от поступлений — то есть из каждых 100 долларов, поступающих на платформу, после базовых расходов внутри остается ~22 доллара. На конец года на счетах компании — 4,54 млрд. чистых денежных средств, за год доступно 3,1 млрд.
6. Основные финансовые показатели
Мнение исследовательской команды Дельфина
Roblox — это акция роста, и хотя рынок верит, что потенциал монетизации будет реализован в будущем, в краткосрочной перспективе все равно будут спекулировать на колебаниях вовлеченности пользователей — в изменениях ежедневного числа одновременно онлайн.
Во втором и третьем кварталах прошлого года на фоне выхода хитов вроде Grow a Garden, 99 Nights in the Forest, Steal a Brainrot, Plants Vs. Brainrot и их быстрого взлета до исторических максимумов, акции компании резко выросли.
Наоборот, с падением их популярности, новый хит декабря Escape Tsunami хоть и имел потенциал, но рос слишком медленно по сравнению с “предшественниками” (новых пользователей за неделю: 2 млн против более 5 млн), из-за чего общее количество “одновременно онлайн” снизилось почти на 40% по сравнению с прошлым кварталом.
Хотя хиты появляются и исчезают быстро (у средних и малых разработчиков мало опыта в долгосрочном управлении), Дельфин отмечает рост лояльности к платформе Roblox — доля CCU (одновременных пользователей) к DAU постоянно растет, и даже в “остывшем” четвертом квартале показатель увеличился, что говорит о том, что ядро пользователей не покинуло Roblox из-за снижения популярности или возвращения в школы.
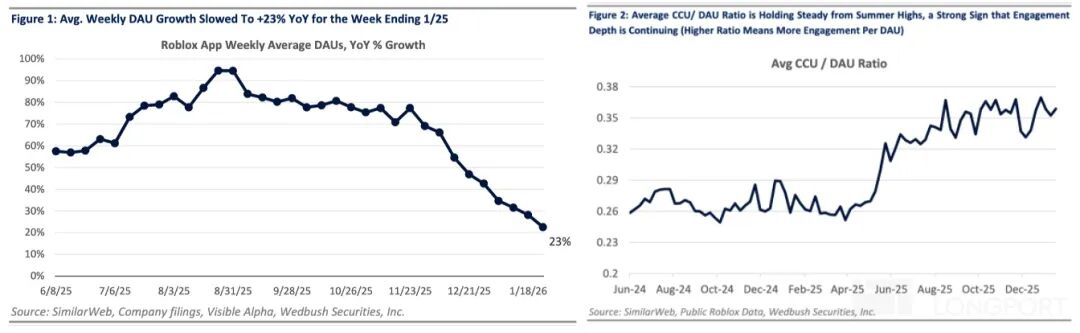
Причина, по которой рынок спекулирует на высокочастотных данных, заключается в слишком высокой оценке компании, поэтому в основном привлекается краткосрочный спекулятивный капитал, обращающий внимание на частотные операционные метрики. Roblox уже прошел этап раннего роста, когда мог нивелировать сезонные колебания, и хотя рост еще высок, теперь приходится считаться с сезонными и даже более частыми изменениями.
Как мы уже говорили, по замкнутой экосистеме Roblox долгосрочные перспективы отличные, но в краткосрочной перспективе остается противоречие между хорошей компанией и хорошей оценкой. После массовой распродажи акций игровых компаний из-за Genie (подробнее см. в обзоре Дельфина “Кровавая баня на рынке игровых акций, Google щелкнул пальцами Таноса”), с точки зрения среднесрочных перспектив, нынешняя оценка (рыночная капитализация на закрытие вчера — 42,5 млрд, что соответствует мультипликатору 18x EV/Convenant Adj.EBITDA за 2026 год; учитывая консерватизм руководства, мы увеличиваем ожидания на 10% к прогнозу) уже снизилась до уровня, который может привлечь терпеливых инвесторов.
Стоит отметить, что хотя текущая капитализация ниже нашей справедливой оценки, в целом настрой по софту слабый, поэтому лучше дождаться, когда хайп вокруг AI утихнет, и эмоции перестанут ухудшаться — иначе придется закладывать себе больший запас прочности.
Детальные данные по Roblox ниже
I. Пользовательские метрики: после нашествия хитов, растет лояльность, экосистема стабильно расширяется
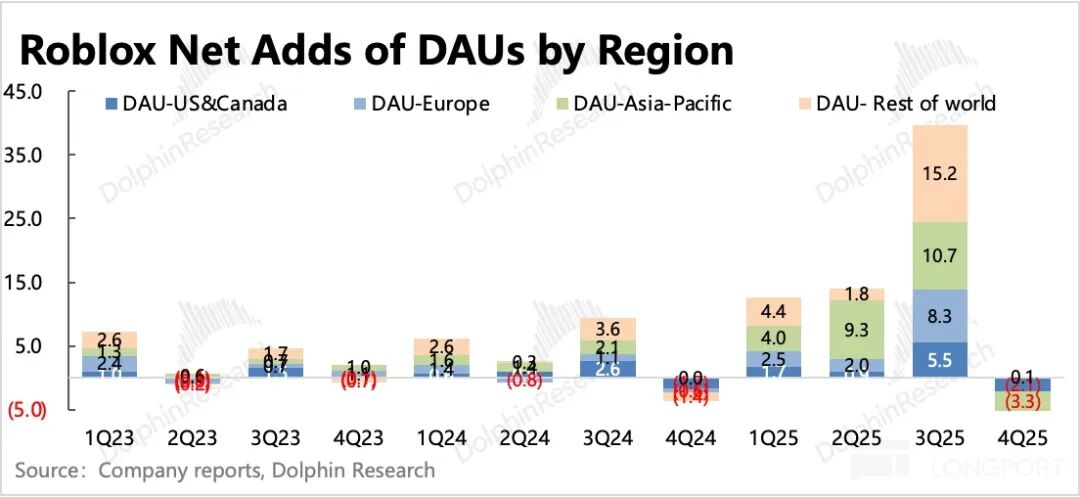
В четвертом квартале DAU вырос на 69% год к году до 144 млн, но снизился по сравнению с прошлым кварталом из-за сезона возвращения в школы и снижения популярности хитов.
Общее время участия пользователей также подвержено сезонным колебаниям: снижение на 11% по сравнению с прошлым кварталом, но рост на 88% по сравнению с прошлым годом. На одного пользователя средний показатель вырос на 12% год к году, что говорит об увеличении вовлеченности.
II. Монетизация платформы: поступления выше ожиданий
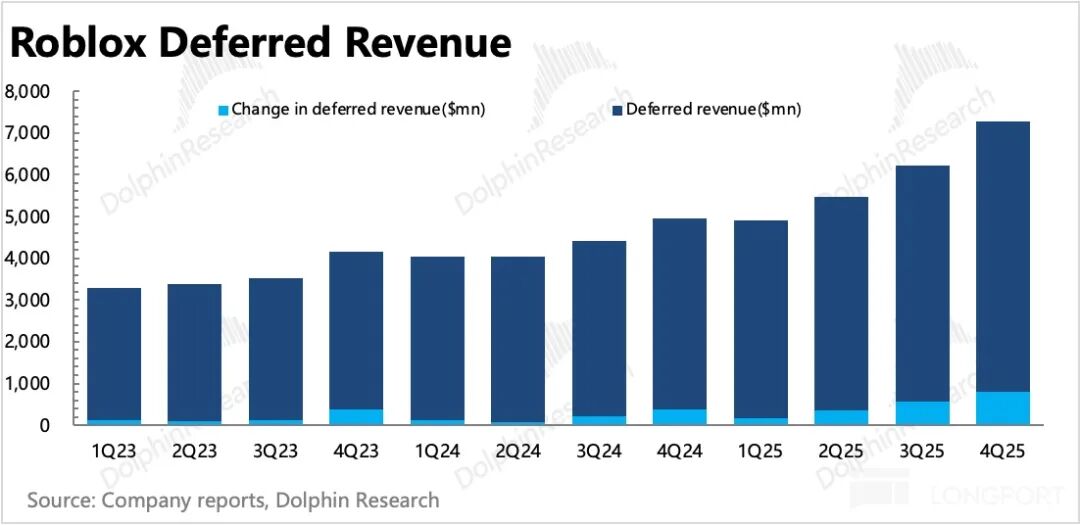
Roblox Bookings — это сумма, которую пользователи реально платят в течение периода, этот показатель лучше отражает монетизационный потенциал платформы, чем доход (который корректируется в зависимости от поступлений и формулы признания — нерасходуемые товары учитываются пропорционально жизненному циклу пользователя, разовые расходуемые — сразу).
В четвертом квартале Bookings выросли на 63% год к году. После признания части дохода за период еще остается 6,5 млрд на будущие периоды, из них 4,2 млрд должны быть признаны в течение года.
Прогноз компании на Q1 и весь 2026 год — рост Bookings на 50%+ и 25% соответственно. При этом в прогнозе учтен высокий уровень базы во втором полугодии прошлого года, но руководство традиционно консервативно — обычно реальные показатели оказываются выше.
III. Инвестиции и эффективность: уступки разработчикам временно сокращают прибыль
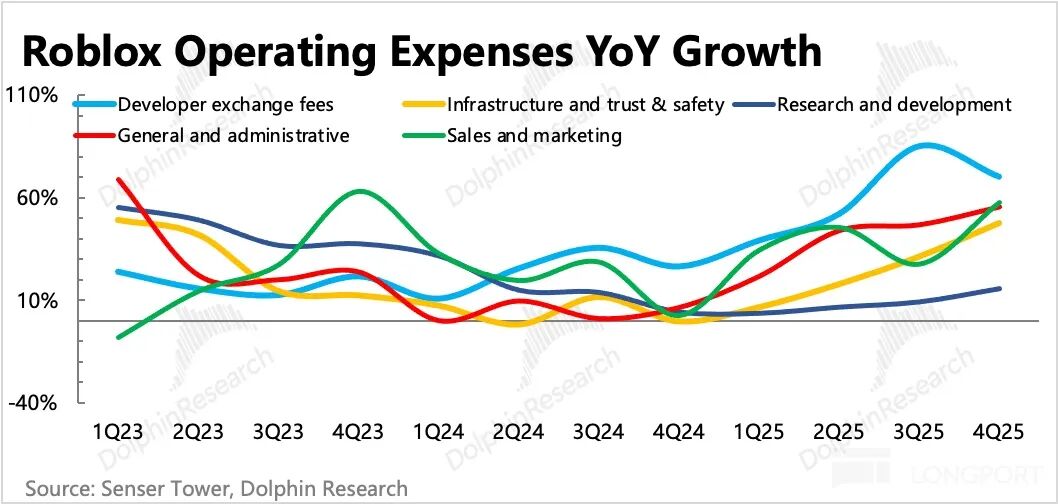
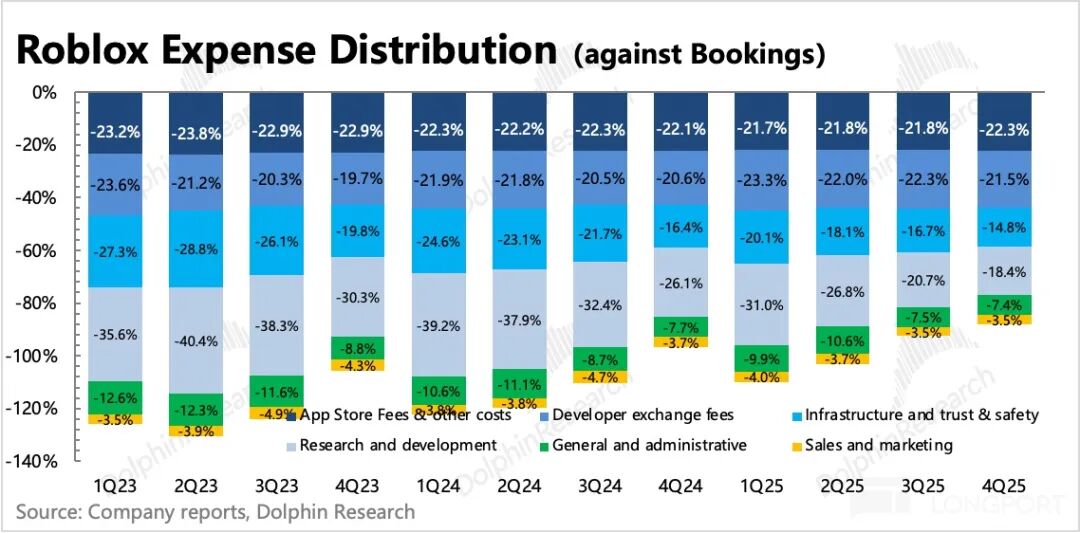
Операционный убыток по GAAP в четвертом квартале составил почти 360 млн, все статьи расходов показали существенный рост. Среди них:
Больше всего выросли выплаты разработчикам — 27% от всех операционных расходов и 34% от дохода; затем — вложения в инфраструктуру и обеспечение безопасности. Для обеспечения стабильной работы 144 млн пользователей ежедневно по 2 часа нужны расширения серверов и поддержка стабильности.
В сентябре Roblox внедрила технологию SLIM (масштабируемая легковесная интерактивная модель), которая теперь широко доступна. Она предоставляет разработчикам почти неограниченные возможности, позволяя достигать реалистичной графики с меньшими ресурсами и снижать задержки.
Затраты на безопасность связаны в основном с решением проблем детской безопасности, часто поднимаемых регуляторами. Roblox внедрила функцию распознавания лиц для определения возраста, чтобы обеспечить безопасность, ограничить доступ самых юных к чату и не показывать им рекламу.
В результате, если оценивать реальную прибыльность Roblox по движению денежных средств, наиболее подходит показатель Covenant Adj. EBITDA — это поступления за вычетом необходимых операционных расходов — остаток наличных внутри компании.
Он отличается от обычной Adj. EBITDA тем, что добавляет отложенные доходы и вычитает отложенные издержки по каналам.Для Roblox как платформы, выплачивающей долю с поступлений разработчикам и каналам, этот показатель лучше отражает реальную прибыльность.
Иначе из-за слишком длинного цикла отложенных доходов (виртуальные товары, не разовые, признаются в среднем за 27 месяцев), а выплаты разработчикам идут сразу, возникает рассинхронизация, что приводит к недооценке денежного потока бизнес-модели — к концу 2025 года годовой доход Roblox менее 7 млрд, и компания выглядит хронически убыточной, но накопила почти 4,5 млрд чистых денежных средств.
В итоге Covenant Adj. EBITDA в четвертом квартале составила 690 млн, что составляет 31% поступлений — это исторический максимум. Однако из-за роста выплат разработчикам, инфраструктурных и безопасностных расходов компания прогнозирует прибыль в 2026 году на уровне 2,0–2,17 млрд, маржа снизится менее чем на 1 п.п. по сравнению с 2025 годом.
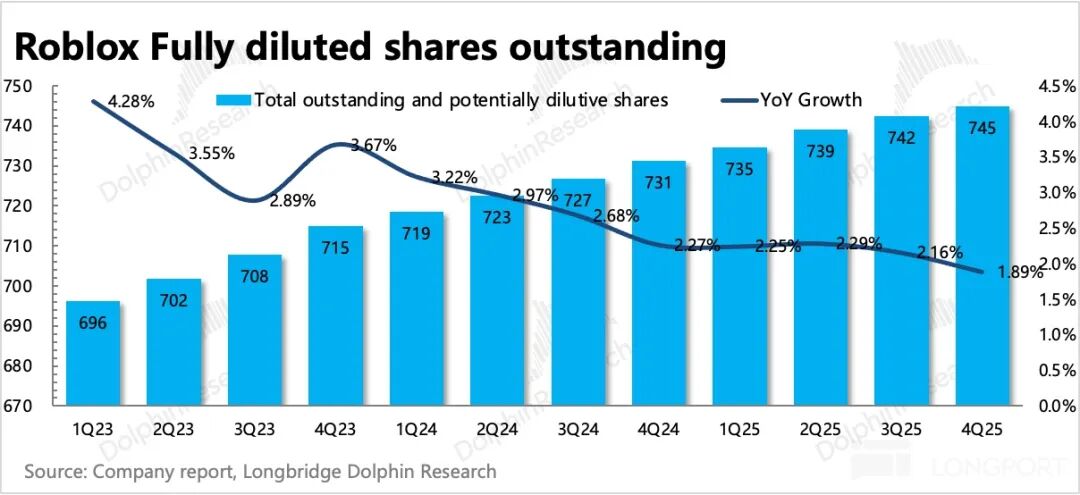
Кроме того, компания за последние два года существенно снизила темпы начисления SBC, сейчас разводнение по последнему годовому расчету Q4 — менее 2%.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ROI — для министерства финансов под руководством Trump самая сложная часть аукциона — это «хвост»: Маккивер
Мнения, выраженные в этой статье, принадлежат только автору, Джейми МакГиверу, колумнисту Reuters. Орландо, Флорида, 6 октября — Аукционы по размещению государственных облигаций США обычно считаются скучным, предсказуемым и не заслуживающим новостей событием. Но сейчас времена неординарные: администрация Трампа сталкивается с риском, что слабый спрос на облигации станет главной новостью. Министерство финансов США планирует на этой неделе выпустить почти 120 миллиардов долларов в виде облигаций, впервые за две недели — не только краткосрочных казначейских векселей: во вторник будут размещены трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд, а в четверг — тридцатилетние на 22 млрд долларов. В обычных условиях эти аукционы прошли бы почти незаметно, но поскольку аукционы с 22 по 24 сентября показали необычайно слабый спрос, к ним привлекли всё больше внимания — особенно аукцион пятилетних облигаций 23 сентября, который вызвал наибольшее с апреля прошлого года повышение доходности облигаций. С тех пор доходности не только не снизились, но и выросли до максимальных за десятилетия уровней по большинству сроков. Стоит отметить, что вероятность “провала” аукциона практически нулевая. Первичные дилеры — 26 оптовых банков и учреждений, одобренных сейчас Федеральным резервом Нью-Йорка в качестве маркет-мейкеров — всегда будут участвовать в процессе размещения. Они фактически несут андеррайтерское обязательство, обеспечивая бесперебойную работу рынка госдолга США на сумму 30 трлн долларов — самого ликвидного рынка мира. В результате, это поддерживает всю мировую финансовую систему: триллионы долларов глобального долга, активов и производных финансовых инструментов использует американские облигации в качестве базиса. Облигации США также служат обеспечением для поддержания “трубопроводов” американской и мировой финансовой системы — включая репо, межбанковское кредитование и финансирование. Короче говоря, пока облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос, как обычно, состоит в цене, по которой эти облигации в итоге будут проданы. Сейчас стоимость заимствований на вторичном рынке достигла максимальных уровней с середины 2000-х, и есть все основания полагать, что проценты по новым аукционам для Минфина тоже будут высокими. Однако, как показали последние размещения, всё же существует возможность неприятных сюрпризов. Слишком большие для рынка? Аукцион пятилетних облигаций на 70 млрд долларов 23 сентября стал одним из самых тревожных за последние годы. Спрос, измеряемый коэффициентом покрытия, оказался самым низким за девять лет. В результате облигации были размещены по доходности 5,033% — на 3 базисных пункта выше уровня рынка на момент завершения приёма заявок. Три базисных пункта — это немного, но для пятилетних облигаций это крайне необычно. Это стало самым большим так называемым tail с июня 2022 года. Как отмечают аналитики JP Morgan, чтобы найти предыдущий аукцион пятилеток с tail в 3 б.п., нужно вернуться к 2011 году — ко времени надвигающегося кризиса потолка госдолга, который привёл к снижению кредитного рейтинга США в августе того года. Сегодня опасения по поводу сложной фискальной перспективы США подталкивают вверх долгосрочные ставки по заимствованиям. Поэтому рынок в целом ожидает, что администрация Трампа будет постепенно смещать акцент финансирования к средней и короткой части кривой — где заимствования дешевле. Вот почему аукцион пятилеток две недели назад вызвал столько беспокойства. “Хвост” в 3 б.п. часто встречается на долгосрочных аукционах, но не на “животе” кривой доходности, где находятся пятилетние облигации. Если Минфину придётся платить всё больше премий для размещения этих облигаций — у нас проблемы. Причины “хвоста” могут быть разными: от волатильности рынка в день аукциона до более глубоких фундаментальных проблем, которые с течением времени могут подорвать спрос. Обычно они идут рука об руку и не исключают друг друга. С более оптимистичной точки зрения, волнения пока не затронули короткий конец кривой доходности. По крайней мере, пока. Доходности трех- и десятилетних облигаций выросли примерно на 50 б.п. по сравнению с предыдущим аукционом месяц назад и составляют около 4,96% и 5,32% соответственно. Доходность тридцатилетних облигаций — плюс 35 б.п., до 5,65%. Должно быть, этого достаточно, чтобы обеспечить сильный спрос и успешные продажи, правда? Наверное. Но если произойдут неожиданные повороты, волатильность и неопределённость могут обрушиться на весь рынок. Инвесторы будут следить за событиями, как ястребы. (Мнения в этой колонке принадлежат только автору, Джейми МакГиверу, колумнисту Reuters) Понравилась эта колонка? Добро пожаловать на новый источник глобальных финансовых комментариев Reuters "Открытые позиции" (ROI). Следите за ROI в LinkedIn и X. Также слушайте ежедневный подкаст "Morning Bid" на Apple, Spotify или в приложении Reuters — получите глубокий анализ главных новостей рынка
Приток средств в денежные фонды резко снизился до 158 миллиардов, краткосрочная ликвидность казначейских облигаций США вызывает тревогу?
Приток средств в денежные фонды резко снизился в этом году до 158 миллиардов долларов за первые три квартала, что способствовало росту доходности казначейских облигаций. Волатильность на коротком конце увеличилась, рынок обеспокоен ужесточением краткосрочного финансирования.
Парамонт завершила крупное слияние с Warner Bros, создав гигантскую голливудскую компанию Skydance.
Общий долг объединённой компании составляет около 80 миллиардов долларов. Дэвид Эллисон и совместный генеральный директор Инон Крейц сталкиваются с целью сократить расходы на 6 миллиардов долларов. Руководство телеканалов CNN и CBS News останется без изменений. 6 октября, Reuters – Paramount-Skydance (PSKY.O) во вторник завершила крупное приобретение компании Warner Bros. Discovery (WBD.O) на сумму 110 миллиардов долларов, в результате чего появилась голливудская компания-гигант под названием Skydance, а генеральный директор Дэвид Эллисон взял под контроль одну из крупнейших развлекательных компаний мира. Эта сделка объединяет студии, стоящие за фильмами Mission: Impossible, Harry Potter и DC, с такими крупными телевизионными и стриминговыми сетями, как CBS, CNN, Paramount+ и HBO Max, образуя крупную развлекательную компанию, охватывающую кино, ТВ и новости. Во вторник акции объединённой компании были переведены с Nasdaq на Нью-Йоркскую фондовую биржу, их тикер – SKYD. Совместное соглашение с альянсом американских штатов и Гильдией сценаристов Голливуда устранило основные юридические препятствия в одной из крупнейших сделок в истории медиа-индустрии. Это произошло на фоне снижения количества подписок на кабельное ТВ, дорогостоящей борьбы за зрителей потоковых сервисов и давления со стороны профсоюзов по вопросам занятости и прав творческих работников. На прошлой неделе Эллисон сообщил, что выбор названия "Skydance" был направлен на сохранение независимости студий Paramount и Warner Bros., вместо объединения их под новым брендом. Однако аналитики отмечают, что название усиливает контроль Эллисона, подчёркивая, что он теперь управляет одними из самых знаковых брендов Голливуда, а также получил платформу для реализации собственных стратегий и культуры. За короткие 16 лет Skydance превратилась из независимой студии в ключевого игрока голливудской индустрии. Компания была основана Дэвидом Эллисоном, сыном соучредителя Oracle Ларри Эллисона, в 2010 году и стала известной благодаря инвестициям и производству блокбастера Paramount "Top Gun: Maverick". После объединения с Paramount в прошлом году Skydance обратила внимание на Warner Bros., участвовав в напряжённой борьбе с Netflix NFLX.O за приобретение, а также привлекла других потенциальных покупателей, среди которых Comcast CMCSA.O. Широкая голливудская экспансия Эллисон назначил бывшего генерального директора Mattel Инона Крейца на должность совместного CEO Skydance, который отвечает за операционную деятельность и интеграцию, а Эллисон курирует креативное направление и общую стратегию. Задача обоих – интегрировать две крупные компании и достичь заявленной экономии в 6 миллиардов долларов. Paramount уточнила, что значительная часть этих сокращений коснётся “нечеловеческих расходов”, то есть объединения стриминг-технологий и облачных сервисов обеих компаний. Однако столь масштабные сокращения, вероятно, затронут многие рабочие места в различных сферах Голливуда. Ожидается, что объединённая компания также будет иметь долг около 80 миллиардов долларов, и Эллисон будет вынужден развивать стриминг, поддерживать денежные потоки кабельных сетей и повышать доходы от фильмов в кинотеатрах. Президент CNN Марк Томпсон и главный редактор CBS News Бари Вейс продолжат занимать свои руководящие должности в Skydance.
Американский фондовый рынок: фьючерсы на три основных индекса растут, цена нефти Brent опустилась ниже 100 долларов, доходность американских облигаций снизилась
Все три основных фьючерсных индекса США растут.
Цены на крипто
Далее


