
Прогноз по финансовому отчету Coinbase за 4 квартал: устойчивость подписных сервисов и испытание объёмом торгов
1. Краткий обзор инвестиционных моментов
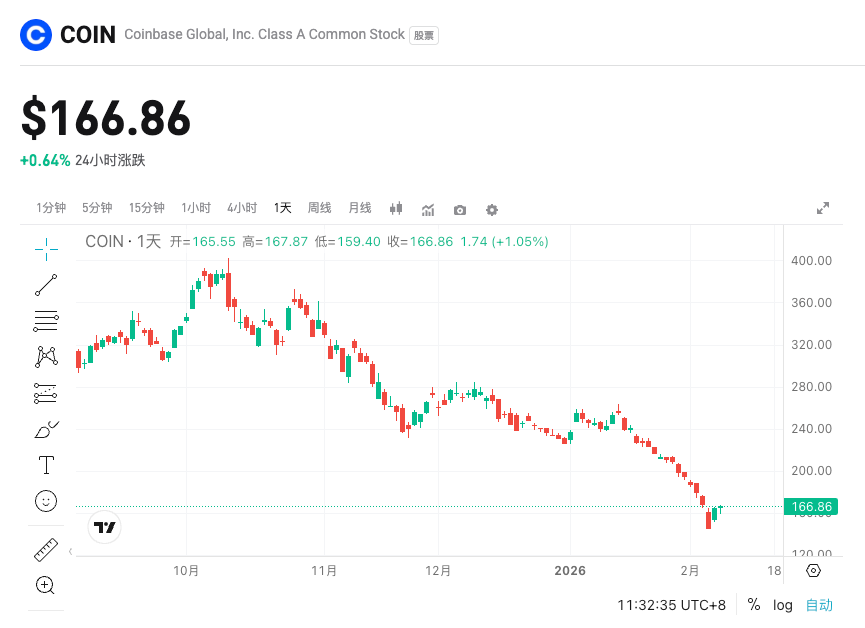
Coinbase опубликует отчетность за четвертый квартал 2025 года после закрытия торгов в США 12 февраля 2026 года по восточному времени. Рыночный консенсус ожидает выручку в размере 1,87 млрд долларов (+0,40% год к году), прибыль до вычета процентов и налогов 410 млн долларов (-16,38% год к году), скорректированную прибыль на акцию 0,68 доллара (-62,27% год к году). Ключевое внимание уделяется стабильности торгового бизнеса и устойчивому росту подписочных сервисов: первая зависит от волатильности крипторынка, вторая обеспечивает подушку дохода и может определять краткосрочную динамику акций. На фоне относительной стабильности цен на криптоактивы инвесторы рассчитывают, что компания сможет справиться с давлением на прибыль за счет контроля издержек и диверсификации источников дохода, обеспечив умеренное восстановление.
2. Три основных фокуса внимания
Фокус 1: Объемы торгового бизнеса и динамика комиссий
Торговая активность по-прежнему является ядром выручки Coinbase, а волатильность напрямую влияет на реализацию дохода. Высокая вовлеченность розничных инвесторов может увеличить среднюю комиссионную ставку, тогда как институциональные потоки, несмотря на стабильность, могут снижать маржинальность. Ключевые метрики — прогноз по торговому доходу (в прошлом квартале 1,05 млрд долларов), а также соотношение розничных и институциональных объемов. Рост волатильности может стимулировать увеличение оборотов. Если фактический объем торгов превысит ожидания, это может привести к росту акций на 5-10%; в противном случае усиление конкуренции по ставкам может снизить прибыль и усилить давление на продажи.
Фокус 2: Устойчивость подписочных и сервисных доходов
Этот сегмент благодаря комиссиям за кастодиальные услуги и staking обеспечивает регулярный доход, который более устойчив к рыночным циклам по сравнению с торговым бизнесом и помогает сгладить общую волатильность. В прошлом квартале доход составил 747 млн долларов, а рынок ожидает сохранения сильной динамики в этом квартале за счет притока институциональных средств и роста объема активов на хранении. Успешное расширение кастодиальных и дата-сервисов может поднять валовую маржу свыше 85% и поддержать долгосрочную оценку; при неблагоприятных изменениях вознаграждений сети чистый доход может сократиться и подорвать доверие инвесторов.
Фокус 3: Контроль операционных расходов и эффект рычага
Управление расходами определяет прибыльный рычаг: если темпы роста инвестиций в маркетинг и продукт замедляются, это может ослабить давление на прибыль до вычета процентов и налогов и повысить эффективность затрат. Важно следить за динамикой операционных расходов: в прошлом квартале валовая маржа составила 85,87%, чистая маржа — 24,12%; рыночный консенсус ожидает, что рост расходов в этом квартале снизит скорректированную прибыль на акцию. Если расходы будут под контролем и ниже ожиданий, даже небольшой рост выручки окажет заметный позитивный эффект и поддержит восстановление акций; в противном случае устойчиво высокие издержки могут вызвать тревогу на рынке и привести к снижению оценки компании.
3. Риски и возможности
Катализаторы роста:
- Рост волатильности крипторынка стимулирует возвращение розничных объемов и превышение ожиданий по выручке.
- Объем активов на кастодиальном обслуживании в подписочных сервисах растет быстрее ожиданий, повышая регулярные доходы.
- Регуляторная среда становится прозрачнее, что повышает институциональное участие и расширяет продуктовую линейку.
Нисходящие риски:
- Усиление конкуренции по комиссиям снижает фактический доход от торгов ниже ожиданий.
- Операционные расходы остаются высокими, усиливая сжатие прибыли.
- Низкие цены на криптоактивы сдерживают общую торговую активность.
4. Рекомендации по торговой стратегии
Лонговая логика: если доход от подписочных сервисов высок и объемы торгов стабильны, а расходы оптимизированы, отчетность может превзойти ожидания рынка и поддержать прорыв акций выше недавних максимумов.
Шортовые риски: если скорректированная прибыль на акцию значительно ниже или прогнозы ухудшены, это отразит недостаточный операционный рычаг и может вызвать краткосрочные продажи с тестированием уровня поддержки.
Ключевые показатели:
- Общая выручка (ожидание — 1,87 млрд долларов)
- Доход от подписок и сервисов (прошлый квартал — 747 млн долларов)
- Скорректированная прибыль на акцию (ожидание — 0,68 доллара)
- Валовая маржа (прошлый квартал — 85,87%)
Рекомендации по действиям: В случае превышения ожиданий рассмотреть возможность фиксации прибыли по краткосрочным длинным позициям; при проявлении нисходящих рисков на bitget уже доступны контракты с 20-кратным кредитным плечом — ими можно захеджироваться или дождаться отката для входа; в целом сохранять выжидательную позицию до прояснения деталей отчетности и избегать слепого следования за ростом.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


