
Продажи Sphere Entertainment (NYSE:SPHR) за 4 квартал 2025 года превзошли ожидания, акции выросли на 10,9%

Компания по производству и распространению контента Sphere Entertainment (NYSE:SPHR) опубликовала результаты четвертого квартала 2025 календарного года
Стоит ли сейчас покупать акции Sphere Entertainment?
Ключевые моменты четвертого квартала 2025 года Sphere Entertainment (SPHR):
- Выручка: 394,3 млн долларов против оценки аналитиков в 377,6 млн долларов (рост на 27,9% в годовом выражении, превышение на 4,4%)
- EPS (GAAP): 1,23 доллара против оценки аналитиков -0,26 доллара (значительное превышение)
- Операционная маржа: 7,3%, против -45% в аналогичном квартале прошлого года
- Рыночная капитализация: 3,35 миллиарда долларов
Обзор компании
Известная своим вирусным заведением Sphere в Лас-Вегасе, Sphere Entertainment (NYSE:SPHR) проводит живые развлекательные мероприятия и распространяет контент на различных медийных платформах.
Рост выручки
Долгосрочные результаты компании свидетельствуют о ее общем качестве. Любой бизнес может добиться краткосрочного успеха, но выдающийся — растет годами. За последние пять лет Sphere Entertainment увеличивала свои продажи с ежегодным темпом роста 18,1%. Хотя этот рост приемлем сам по себе, в секторе товаров необязательного спроса мы ожидаем большего, поскольку этот сегмент может характеризоваться значительной волатильностью прибыли. Это означает, что наши требования к сектору особенно высоки, учитывая несущественный и зависящий от трендов характер предлагаемых товаров и услуг. Кроме того, пятилетний CAGR начинается с периода Covid, когда выручка была снижена, а затем восстановилась.
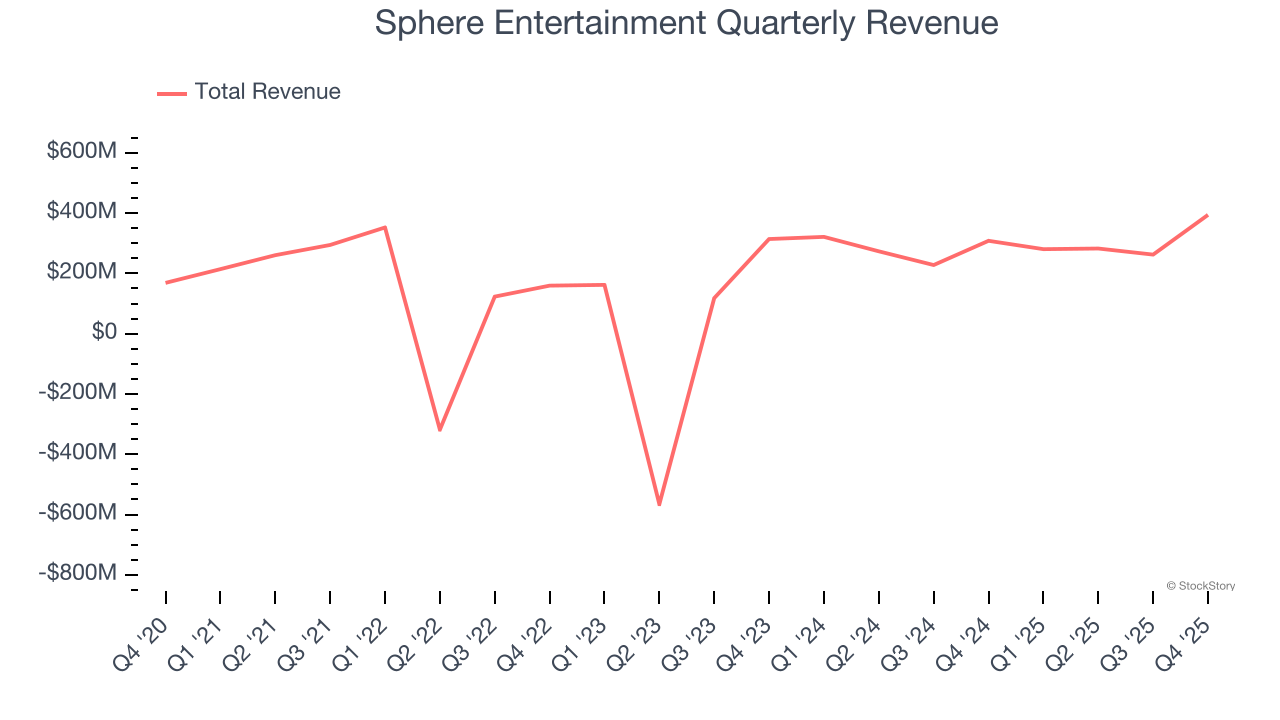
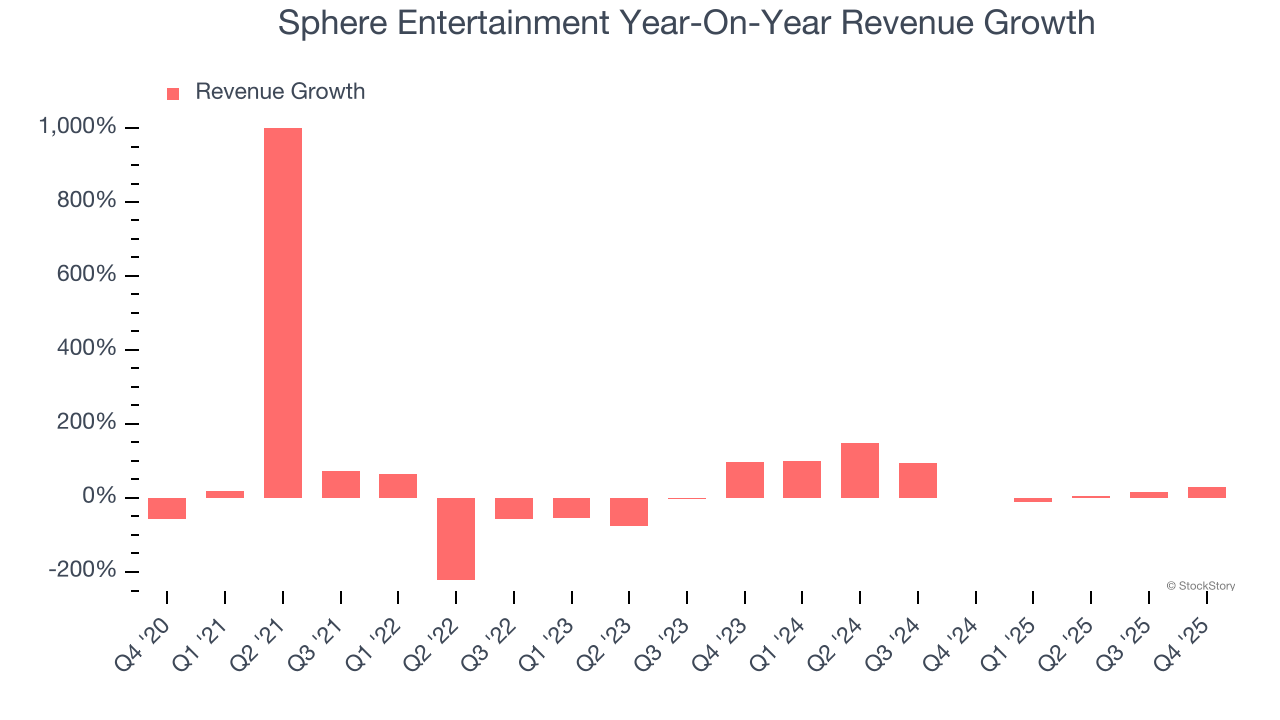
Долгосрочный рост наиболее важен, однако в секторе товаров необязательного спроса жизненный цикл продуктов короток, а выручка может резко меняться из-за стремительных изменений трендов и потребительских предпочтений. Годовой темп роста выручки Sphere Entertainment за последние два года составил 554%, что выше пятилетнего тренда, указывая на недавнее ускорение спроса. Следует отметить, что пандемия COVID-19 негативно повлияла на бизнес Sphere Entertainment в 2020 и частично в 2021 году, после чего последовал значительный рост.
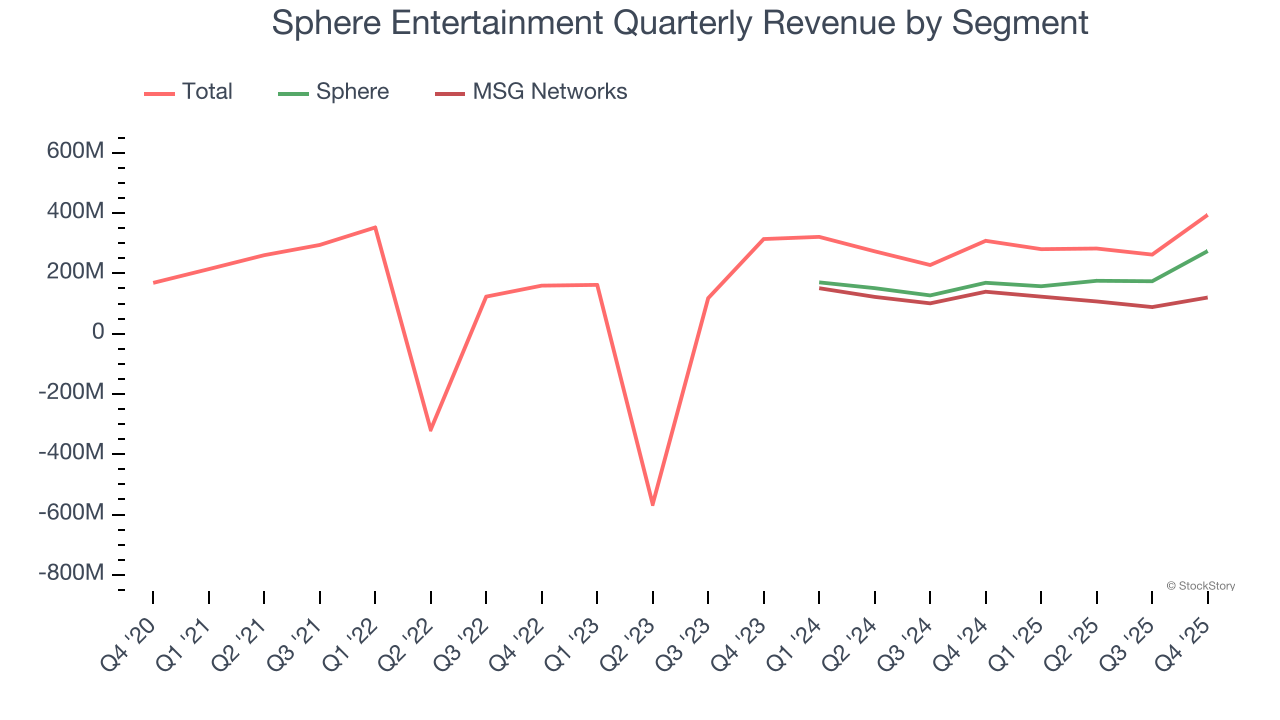
Мы можем лучше понять динамику выручки компании, проанализировав ее ключевые сегменты — Sphere и MSG Networks, доля которых в общей выручке составляет 69,5% и 30,5% соответственно. За последние два года выручка Sphere Entertainment по сегменту Sphere (живые мероприятия и реклама) в среднем росла на 26,9% в год, тогда как выручка MSG Networks (распространение контента) в среднем снижалась на 14,2%.
В этом квартале Sphere Entertainment показала сильный годовой рост выручки на 27,9%, а ее выручка в размере 394,3 миллиона долларов превзошла прогнозы Уолл-стрит на 4,4%.
В будущем аналитики с продающей стороны ожидают, что выручка вырастет на 2% в течение следующих 12 месяцев, что является замедлением по сравнению с двумя предыдущими годами. Этот прогноз разочаровывает и указывает на возможные трудности с поддержанием спроса на продукты и услуги компании.
В книге 1999 года «Gorilla Game» было предсказано доминирование Microsoft и Apple в техносфере до того, как это произошло. В чем заключалась ее идея? На раннем этапе определить победителей платформы. Сегодня компании, внедряющие генеративный искусственный интеллект в корпоративное программное обеспечение, становятся новыми «гориллами».
Операционная маржа
Операционная маржа — ключевой показатель прибыльности. Ее можно представить как чистую прибыль — итоговую строку отчета, — исключая влияние налогов и процентов по долгам, которые менее связаны с основами бизнеса.
Операционная маржа Sphere Entertainment росла в течение последних 12 месяцев, однако в среднем за последние два года составляла минус 21,5%. Это связано с большими расходами и неэффективной структурой затрат.
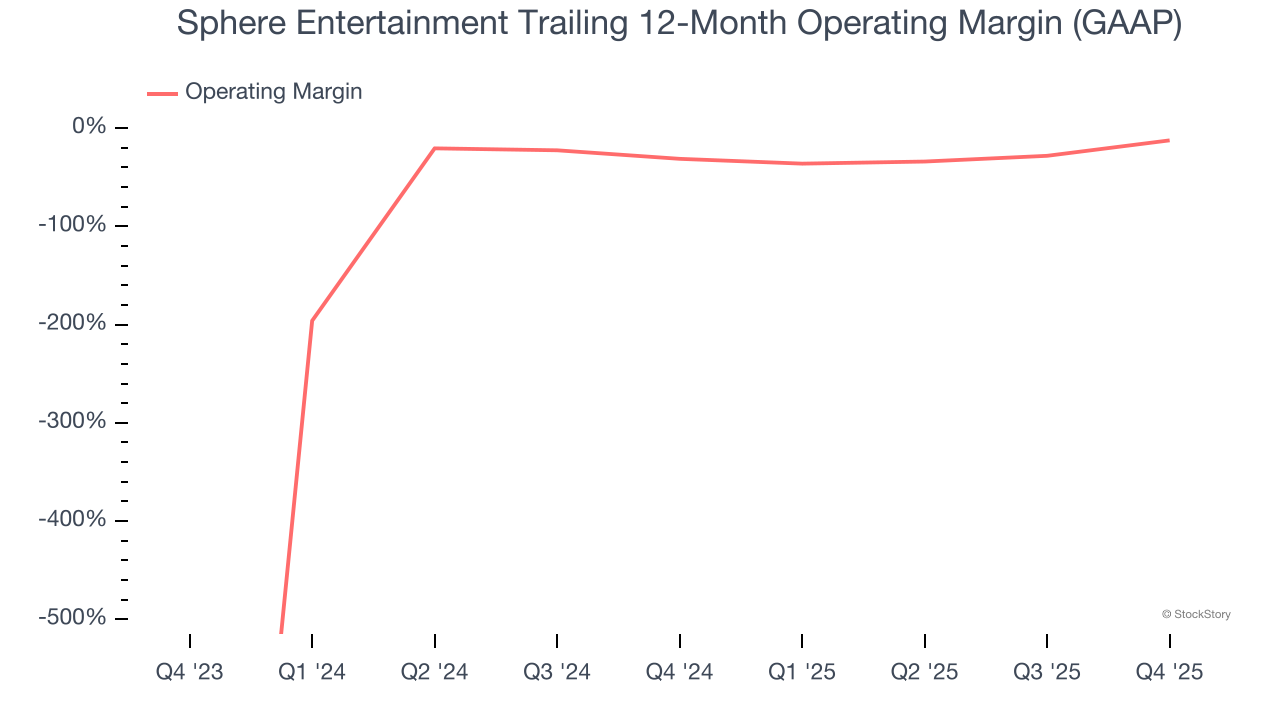
В четвертом квартале Sphere Entertainment обеспечила операционную маржу в размере 7,3%, что на 52,3 процентных пункта выше по сравнению с аналогичным периодом прошлого года. Этот рост является положительным сигналом и демонстрирует повышение эффективности компании.
Прибыль на акцию
Динамика выручки объясняет исторический рост компании, однако долгосрочные изменения прибыли на акцию (EPS) отражают прибыльность этого роста — например, компания может увеличивать продажи за счет чрезмерных расходов на рекламу и продвижение.
Хотя годовая прибыль Sphere Entertainment по-прежнему отрицательная, компания сократила убытки и улучшила показатель EPS на 45,3% в годовом выражении за последние пять лет. Следующие несколько кварталов будут критически важными для оценки долгосрочной прибыльности.
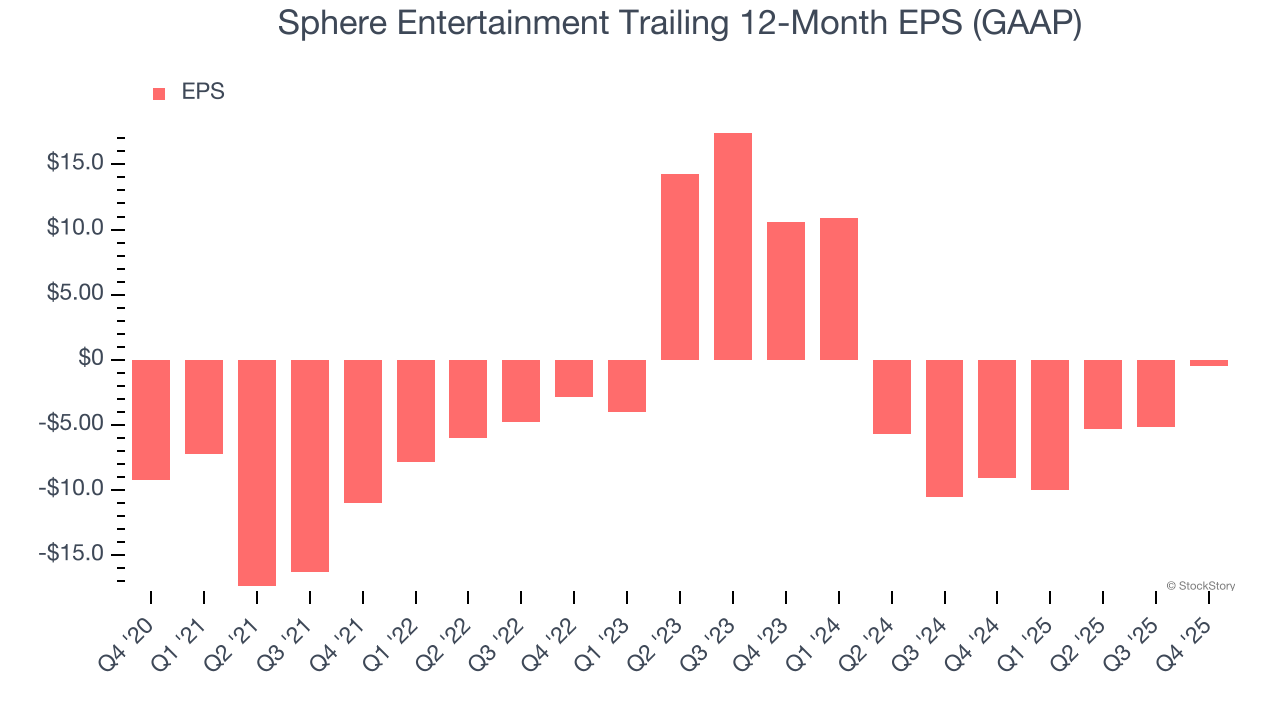
В четвертом квартале Sphere Entertainment отчиталась о прибыли на акцию в размере 1,23 доллара, тогда как в аналогичном периоде прошлого года этот показатель составлял минус 3,49 доллара. Этот результат легко превзошел ожидания аналитиков, и акционеры должны быть довольны итогами. В течение следующих 12 месяцев Уолл-стрит ожидает, что Sphere Entertainment покажет слабые результаты. Аналитики прогнозируют, что годовой показатель EPS снизится с минус 0,45 доллара до минус 3,69 доллара.
Основные выводы из результатов четвертого квартала Sphere Entertainment
Приятно видеть, что Sphere Entertainment превзошла ожидания аналитиков по выручке и прибыли на акцию в этом квартале. Также радует значительное улучшение операционной маржи по сравнению с аналогичным периодом прошлого года. В целом этот отчет содержит ряд важных позитивных моментов. Акции компании выросли на 10,9% и достигли 105,13 доллара сразу после публикации результатов.
Стоит ли покупать акции? Последний квартал имеет значение, но при принятии решения о покупке акций гораздо важнее долгосрочные фундаментальные показатели и оценка компании.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


