
Великое искажение: 1 500 акций против Великолепной семёрки в гигантском портфеле акций США Норвегии

Диверсификация? Не совсем. Анализ последнего отчета 13F Norges Bank Investment Management — представляющего доли в акциях США Government Pension Fund Global, крупнейшего в мире суверенного фонда — дает яркую картину рынков в 2025 году. Хотя фонд владеет 1 577 американскими акциями, почти каждый третий доллар сосредоточен всего в семи компаниях.
Послание простое: «Великолепная семерка» не просто лидирует на рынке — они и есть рынок.
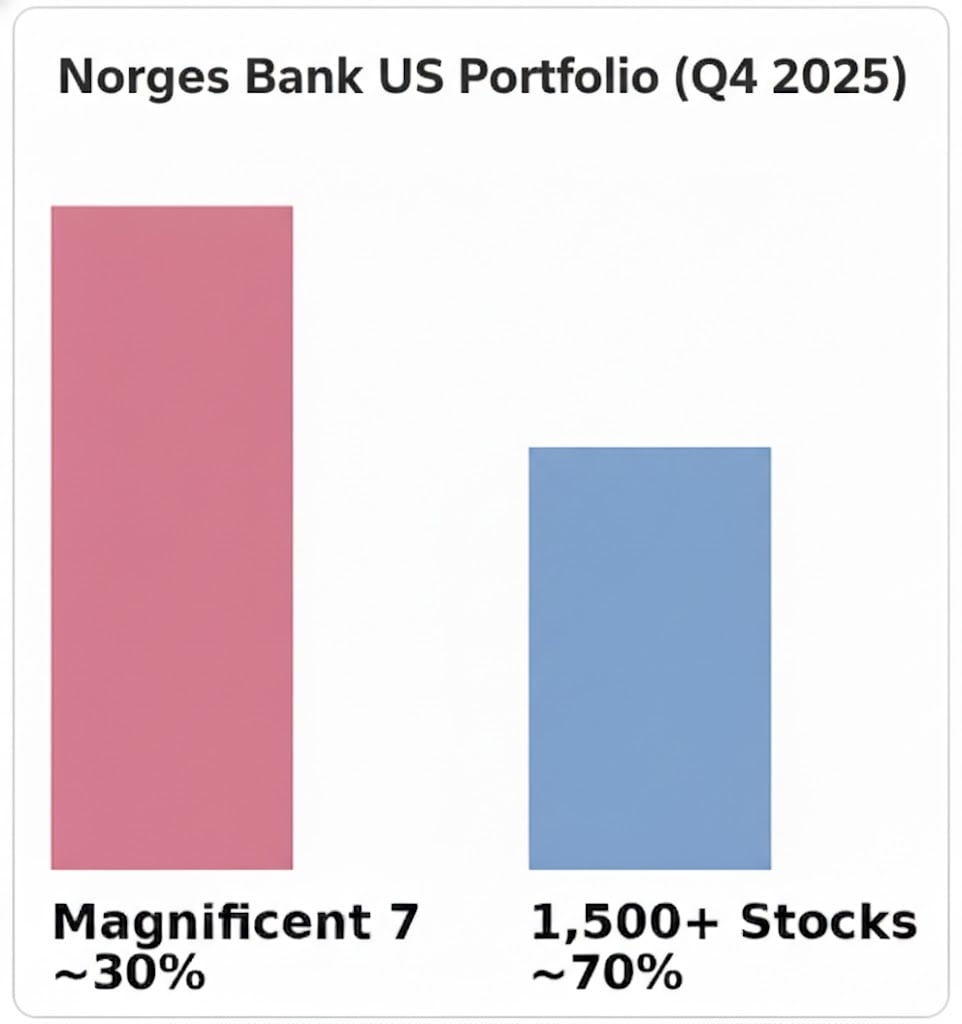
Концентрация «Великолепной семерки»
13F за четвертый квартал от Norges Bank Investment показывает, что примерно 280 миллиардов долларов — около 30% портфеля акций США на сумму 935 миллиардов долларов — размещены в Nvidia Corp, Apple Inc, Microsoft Corp, Amazon.com Inc, Alphabet Inc, Meta Platforms Inc и Tesla Inc.
Только Nvidia занимает долю в 62 миллиарда долларов — это крупнейшая позиция фонда. Доли Apple и Microsoft превышают по 50 миллиардов долларов каждая.
Тем временем сотни других активов едва заметно влияют на общую картину.
Даже при более чем 1 500 позициях результативность портфеля по-прежнему сильно зависит от нескольких крупнейших технологических компаний — что отражает растущую концентрацию и в самом индексе S&P 500.
Господствующее меньшинство против диверсифицированного большинства
Цифры показывают явный дисбаланс. Только позиция в Apple примерно на 52 миллиарда долларов превосходит совокупную стоимость множества мелких активов, которые, вероятно, стоят всего по несколько миллионов каждый.
Энергетический гигант Exxon Mobil Corp составляет менее 1% активов. Компании потребительского сектора, такие как Walmart Inc и Costco Wholesale Corp, занимают около половины процента. Целые отрасли не могут сравниться по влиянию с одной технологической компанией, движимой AI.
Почему это важно для инвесторов
Стратегия инвестиций Norges Bank подчеркивает новую реальность на Уолл-стрит: рыночное лидерство резко сузилось. Институциональный капитал продолжает стекаться в AI, облачные вычисления и платформенные гиганты, в то время как остальной рынок пытается догнать лидеров.
Для инвесторов вывод очевиден — диверсификация может выглядеть широкой на бумаге, но результативность все больше зависит от небольшой группы акций, которые двигают весь рынок.
«Великолепная семерка» не исчезает. Более того, по мнению крупных игроков, их доминирование только растет.
Изображение: Shutterstock
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


