
Американский кредитор Rate запускает ипотечную программу, признающую криптовалютные активы

Американский ипотечный кредитор Rate запустил общенациональную программу, которая позволяет квалифицированным заемщикам использовать подтвержденные криптовалютные активы для соответствия требованиям андеррайтинга без необходимости их ликвидации, что знаменует собой формальный шаг к интеграции цифровых активов в традиционное жилищное финансирование.
Продукт, получивший название RateFi, работает в рамках существующей у кредитора системы неквалифицированных ипотечных кредитов и позволяет заемщикам учитывать проверенные криптовалютные активы в качестве квалифицируемых резервов, а в некоторых случаях — и как источник дохода.
Кейт Амор, исполнительный вице-президент и руководитель отдела корпоративных продуктов компании Rate, рассказала Cointelegraph, что для целей андеррайтинга RateFi оценивает цифровые активы с помощью собственной системы оценки, которая принимает во внимание рыночную цену, ликвидность и волатильность конкретного актива. Такой подход позволяет определенным криптовалютным активам засчитываться при квалификации заемщика без их ликвидации, при этом по-прежнему применяются традиционные стандарты ипотечного риска.
Однако любые цифровые активы, используемые для первоначального взноса или покрытия расходов по сделке, все же должны быть переведены в наличные.
Запуск программы происходит на фоне того, что, по данным компании, более 10% американцев владеют цифровыми активами, однако большинство традиционных ипотечных программ не признают криптовалюту в качестве обеспечительного актива, если она предварительно не ликвидирована.
Ликвидация или продажа активов часто приводит к возникновению налогооблагаемого события или иным налоговым последствиям, что ограничивает заемщиков структурами кредитования под залог активов.
Амор сообщила, что RateFi предназначен для работы с отобранным набором устоявшихся, высоколиквидных крупных криптовалют и основных стейблкоинов, обеспеченных долларом США, однако конкретные поддерживаемые активы она не назвала.
Допустимые криптовалютные активы должны храниться у одобренных кастодианов или на централизованных биржах, а заемщики обязаны предоставить доказательство владения и сроков хранения активов, обычно через ежемесячные выписки.
Амор рассказала Cointelegraph, что давление на доступность жилья является ключевым фактором, вызывающим интерес к решениям по ипотечному кредитованию с использованием криптовалют. Она сказала:
Молодые поколения вступают в активный возраст приобретения жилья в то время, когда традиционные пути к собственности становятся все менее доступными, однако именно они являются самыми активными участниками цифровой экономики.
Она добавила, что программа «направлена на признание того, как сегодня на самом деле формируется благосостояние, и на модернизацию доступа к жилью, а не на продвижение криптовалюты ради самой криптовалюты. Для многих молодых американцев криптовалюта является фундаментальной частью их финансового планирования».
Rate заявила, что программа предусматривает стандартные процедуры проверки на соответствие требованиям по борьбе с отмыванием денег (AML) и идентификации клиентов (KYC), и доступна через их существующую цифровую платформу ипотечного кредитования.
Связанные материалы:
Криптовалютное благосостояние сталкивается с кризисом доступности жилья в США
Доступность жилья остается одной из главных экономических проблем в Соединенных Штатах, особенно для молодых американцев, и в последние месяцы привлекла повышенное внимание администрации Трампа и законодателей.
При отсутствии законодательства, которое открыло бы рынок ипотечного кредитования под обеспечение криптовалютой для широкой аудитории США, политики начали изучать, как цифровые активы могут быть интегрированы в системы жилищного финансирования.
В июне 2025 года директор Федерального агентства жилищного финансирования Уильям Дж. Пулт поручил государственным ипотечным компаниям Fannie Mae и Freddie Mac подготовить предложения по учету криптовалюты в качестве резервного актива при оценке рисков по ипотеке на жилье для одной семьи.
В июле сенатор Синтия Луммис представила законопроект «Закон о 21-м веке в сфере ипотечного кредитования», чтобы закрепить это указание в законе.
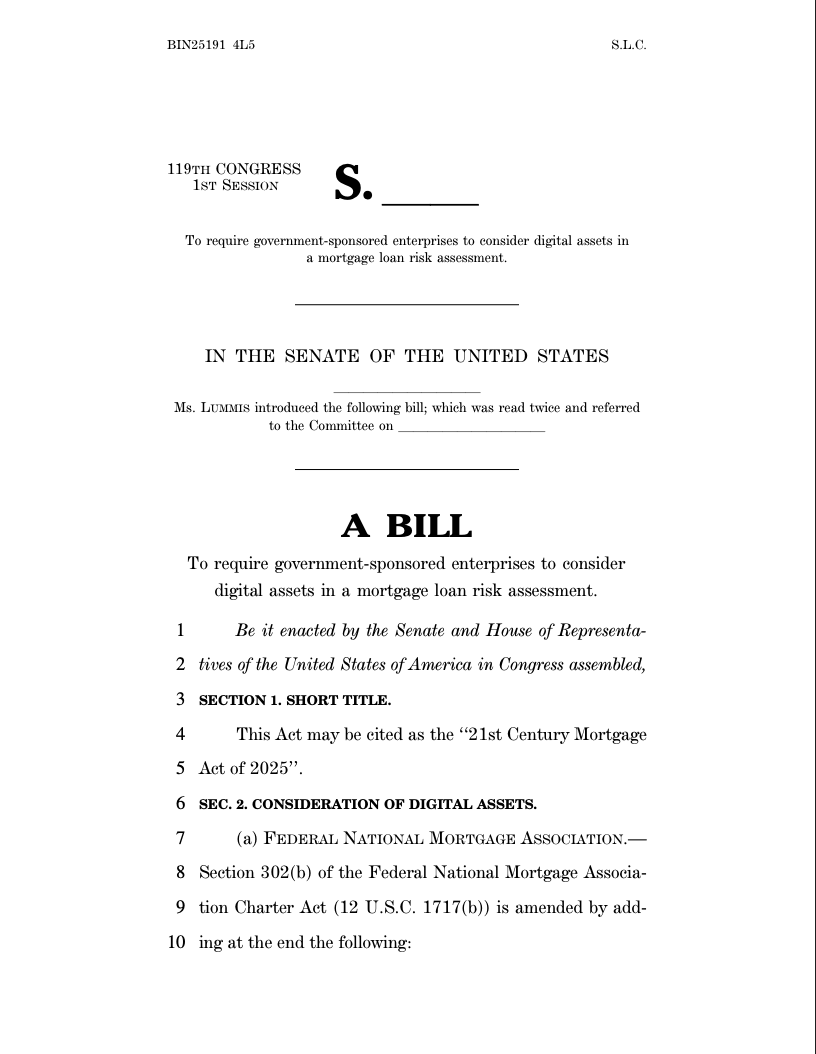 Закон о 21-м веке в сфере ипотечного кредитования. Источник: Сенатор Синтия Луммис
Уже существует нишевый рынок финансирования недвижимости с обеспечением криптовалютой. Такие кредиторы, как Nexo, предлагают кредиты под залог более чем 40 цифровых активов, а Ledn предоставляет ипотечные продукты под обеспечение Bitcoin, что позволяет заемщикам использовать Bitcoin (BTC) в качестве залога.
В январском опросе 1 000 американцев, опубликованном в серии OKX Insights, была выявлена выраженная разница в отношении к цифровым активам между поколениями: молодые респонденты гораздо чаще считают криптовалюту надежной и центральной для будущего финансов.
Журнал:
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Мировой рынок облигаций столкнулся с "идеальным штормом"! Доходность 10-летних облигаций США превысила 5%, достигнув максимума с 2007 года; японские и корейские фондовые рынки упали; цена на нефть Brent снова выросла почти на 2%.
За ростом доходности по гособлигациям США выше 5% стоит тройное давление: скачок цен на нефть, расширение государственного долга и бум финансирования искусственного интеллекта. JPMorgan предупреждает, что если доходность вырастет до 5,25%, фондовый рынок «явно не переварит» это. Внимание рынка приковано к решению Федеральной резервной системы в среду, вероятность повышения ставки превышает 90%. Аналитики прогнозируют, что доходность 10-летних облигаций может устремиться к 5,5%.
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
Цены на крипто
Далее


