
Прогноз финансового отчёта Circle (CRCL) за 4 квартал 2025 года: сможет ли двукратный рост объёма обращения USDC изменить историю роста?
1. Краткий обзор инвестиционных тезисов
Circle (CRCL) планирует опубликовать финансовый отчет за четвертый квартал и весь 2025 год до открытия торгов 25 февраля 2026 года (по восточному времени США). Консенсус-прогноз Уолл-стрит — доход около 745 млн долларов, EPS — 0,16 доллара (незначительное снижение по сравнению с Q3).
Ключевые инвестиционные моменты:
Во-первых, объем обращения USDC уже удвоился и достиг примерно 73,7 млрд долларов (+108% г/г). Вопрос — сможет ли это обеспечить значимый эффект масштаба?
Во-вторых, сможет ли компания в условиях снижения процентных ставок ускорить переход от «модели процентной маржи» к диверсифицированным доходам, подтвердив долгосрочный рост?
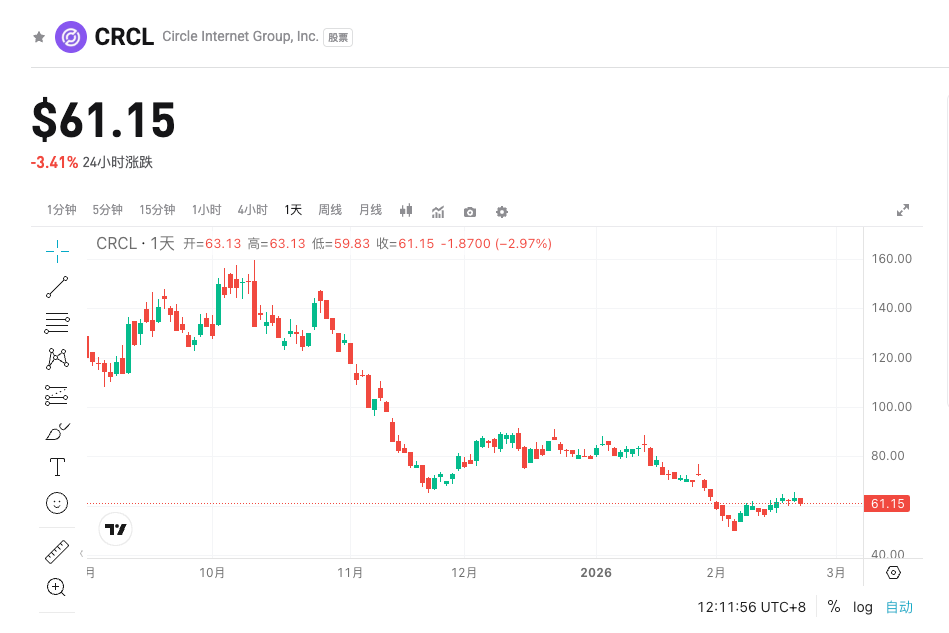
Текущая рыночная ситуация: доход за Q3 был сильным (+66% г/г до 739,8 млн долларов), но цена акций значительно снизилась с максимальных значений. Трейдеры ожидают данных за Q4, чтобы оценить, завершилась ли переоценка стоимости.
2. Четыре ключевых аспекта
Аспект 1: Объем обращения USDC — основной драйвер роста
USDC, являясь второй по величине в мире регулируемой стейблкойн, напрямую увеличивает процентный доход от резервных активов за счет роста объема обращения — это ключевой рычаг роста для Circle. На фоне ужесточения глобального регулирования комплаенс-капитал продолжает поступать в институциональный сегмент, что позволило доле USDC на рынке вырасти с 20% до примерно 29% (доля USDT за тот же период снизилась с 70% до менее 60%). Ключевой показатель: объем обращения 73,7 млрд долларов (+108% г/г), значительный вклад институциональных инвесторов. Возможный результат: если в Q4 сохранится сильный квартальный рост объема обращения, это усилит нарратив об «экономии на масштабе» и поддержит цену акций; если темпы замедлятся — рынок может усомниться в устойчивости роста, что окажет давление на оценку.
Аспект 2: Доходы и издержки в условиях изменения процентных ставок
ФРС уже трижды подряд снижала ставки, сейчас базовая ставка составляет около 3,75%, что напрямую сокращает доходность резервных активов USDC — это главный внешний фактор для прибыли в Q4. Компания по-прежнему сильно зависит от процентных доходов, и в Q3 это уже сказалось на валовой марже. Трейдерам стоит следить за контролем расходов, особенно долей дохода, выплачиваемой партнерам, таким как Coinbase. Ключевые показатели: доля процентных доходов (все еще основная часть), изменение операционных расходов по сравнению с предыдущим кварталом. Возможный результат: если рост объема обращения компенсирует давление от ставок, EPS останется стабильным; в противном случае дальнейшее снижение маржи подорвет доверие рынка.
Аспект 3: Диверсификация бизнеса — долгосрочная перспектива вне процентной маржи
Circle активно продвигает переход от простой «эмиссии» к глобальной финансовой инфраструктуре, и такие новые направления, как Circle Payments Network (CPN), являются ключевыми точками проверки. Пока что вклад не процентных доходов (комиссии за операции, комплаенс-услуги и др.) остается небольшим, но любое опережающее ожидания развитие может изменить восприятие инвесторами потолка возможностей компании. Ключевые показатели: рост доли не процентных доходов, объем или вклад CPN. Возможный результат: сильные показатели диверсификации заметно повысят оценку компании и расширят пространство для нарратива «финансовой операционной системы интернета»; если же основным источником останутся проценты, история роста будет вызывать сомнения.
Аспект 4: Доля рынка и конкурентная среда
USDC за счет внешнего аудита резервов и комплаенс-преимуществ отвоевывает институциональную долю у USDT. Данные за Q4 покажут, сохраняется ли эта тенденция, особенно на фоне активизации обсуждений регулирования стейблкойнов (например, Clarity Act). Ключевые показатели: квартальные/годовые темпы роста объема USDC, изменение доли на рынке. Возможный результат: дальнейшее расширение доли усилит конкурентные барьеры и поддержит рост акций; усиление конкуренции или стагнация темпов роста могут вызвать давление на цену.
3. Риски и возможности
Факторы роста:
Не процентные доходы или вклад CPN превзойдут ожидания, что подтвердит реализацию стратегии диверсификации;
Объем обращения USDC ускорит квартальный рост, институциональные притоки превысят прогнозы;
EPS или валовая маржа окажутся лучше консенсуса, что снизит опасения по поводу снижения ставок.
Риски снижения:
Дальнейшее снижение ставок ФРС или их длительное сохранение на низком уровне значительно сократит доходность резервов;
Доля выплат партнерам превысит ожидания, либо контроль операционных расходов окажется ниже прогноза;
Темпы роста USDC заметно замедлятся, расширение доли рынка застопорится.
4. Рекомендации по торговым стратегиям
Лонговая логика: если доход за Q4 превысит 750 млн долларов, EPS окажется выше 0,16 доллара, а доля не процентных доходов или квартальный рост USDC будет заметным, это покажет, что компания успешно нивелирует давление ставок и диверсификация дает первые плоды. В таком случае после публикации отчета можно рассматривать покупку на снижении с целью на уровне среднего прогноза аналитиков — около 119 долларов.
Риски для шортов: если рост USDC окажется ниже ожиданий, процентные доходы заметно пострадают от снижения ставок или EPS будет снижаться несколько кварталов подряд, рынок укрепится в мнении о «бизнесе с чистой процентной маржой», что может привести к дальнейшему снижению акций, особенно учитывая все еще высокую оценку.
Ключевые данные (следите особенно внимательно):
- Общий доход (ожидание 745 млн долларов)
- EPS (ожидание 0,16 доллара)
- Объем обращения USDC на конец периода и его квартальный рост
- Доля не процентных доходов и показатели по CPN
Рекомендация по действиям: перед публикацией отчета рекомендуется сохранять осторожность или работать с небольшими позициями. В случае превышения ожиданий быстро открывать длинные позиции; при недостижении прогнозов — гибко управлять объемом.
Сейчас на Bitget сезон эйфории на рынке акций США, самая низкая комиссия в сети (Maker 0 / Taker — от 0,0065%), CRCLUSDT теперь поддерживает маржинальную торговлю с плечом до 25x, воспользуйтесь преимуществами и заранее зафиксируйте прибыль!
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


