
Стейблкоины ослабляют банковское кредитование и денежно-кредитную политику в Европе: ЕЦБ

Европейский центральный банк заявил, что рост использования стейблкоинов может привести к оттоку средств с банковских вкладов и ослабить механизм передачи денежно-кредитной политики через кредитование, согласно новому рабочему документу ЕЦБ, опубликованному во вторник.
По данным последнего выпуска рабочей серии ЕЦБ «Стейблкоины и передача денежно-кредитной политики», опубликованного во вторник, ожидается, что растущее внедрение стейблкоинов, которые часто привязаны к таким валютам, как доллар США или евро, приведёт к оттоку средств с традиционных банковских вкладов.
«Наш анализ показывает, что рост интереса к стейблкоинам связан с заметным снижением розничных банковских вкладов и сокращением кредитования компаний», — говорится в докладе, отмечая, что стейблкоины могут уменьшить объём кредитования реального сектора, предоставляемого банками.
ЕЦБ отметил, что эффекты нелинейны и различаются в зависимости от масштабов внедрения стейблкоинов, особенностей их дизайна и применяемого регулирования.
Доклад является частью постоянных усилий ЕЦБ по мониторингу стейблкоинов, рыночная капитализация которых за последние три года более чем удвоилась и достигла 312 млрд долларов, а к 2028 году, как ожидается, вырастет до 2 трлн долларов.
Влияние стейблкоинов: банки, денежно-кредитная политика и роль валюты
Оценивая влияние роста внедрения стейблкоинов на банки, ЕЦБ выделил эффект замещения вкладов, при котором домохозяйства и компании переводят средства с розничных банковских вкладов в цифровые активы.
«Банки в значительной степени зависят от вкладов как от стабильного и недорогого источника финансирования для поддержки кредитования домохозяйств и предприятий», — говорится в исследовании.
«Когда объем вкладов сокращается, банки могут быть вынуждены больше полагаться на оптовое или рыночное финансирование, которое обычно дороже и менее стабильно», — добавили в докладе.
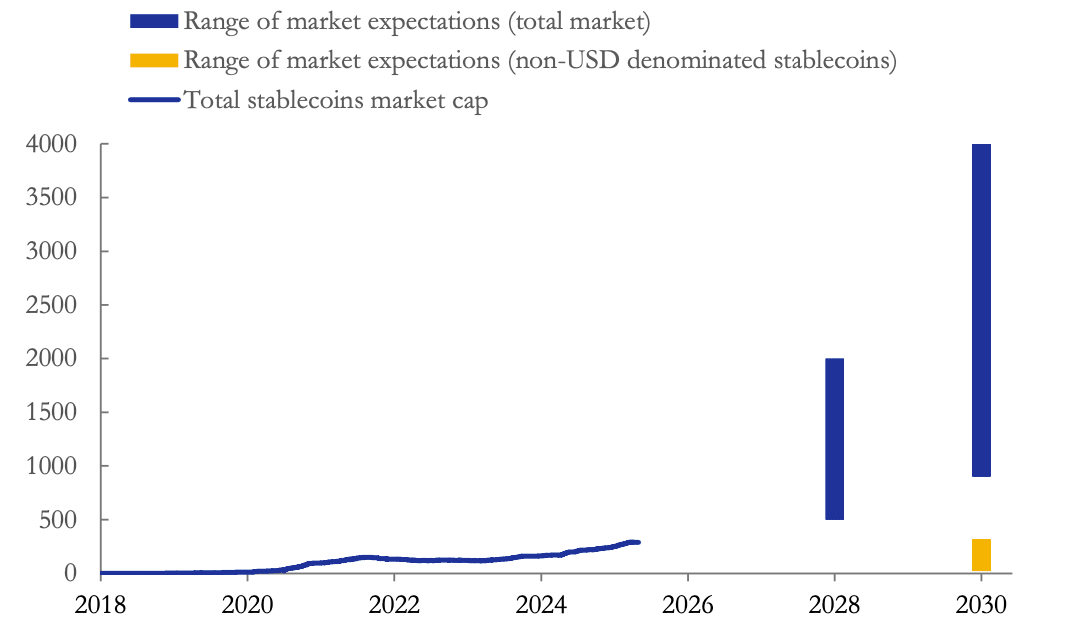 Фактическое и ожидаемое развитие рынка стейблкоинов. Источник: ECB (Citigroup, Coinbase, JPMorgan)
В докладе также отмечается, что стейблкоины могут изменить то, как процентные ставки политики влияют на стоимость финансирования банков и кредитование, при этом влияние различается в зависимости от масштаба внедрения, дизайна и регулирования.
«Мы обнаружили, что внедрение стейблкоинов вмешивается в несколько каналов передачи денежно-кредитной политики, потенциально снижая предсказуемость политических мер», — отметили в ЕЦБ.
Центральный банк предупредил, что стейблкоины, привязанные к иностранной валюте, могут дополнительно ослабить связь между внутренней денежно-кредитной политикой и банковским кредитованием, а риски возрастают, когда рынком доминируют токены, номинированные не в евро.
В исследовании подчеркнуто, что стейблкоины, обеспеченные долларом США, составляют подавляющее большинство рынка стейблкоинов. Согласно данным CoinGecko, стоимость этих токенов, привязанных к доллару, составляет 301 млрд долларов, что соответствует 97% общей рыночной капитализации стейблкоинов на момент публикации.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
«Новый Федеральный резервный коммуникационный центр»: повышение ставки Вашем «без обратного пути», доверие Трампа подвергнется испытанию
Ник Тимирас считает, что после превышения ожиданий по CPI в августе вероятность повышения ставки Федеральной резервной системой на этой неделе резко возросла, а жёсткая позиция Уоша по инфляции практически не оставляет ему «отступных». Если повышение ставки произойдёт за семь недель до выборов, решение Уоша станет непосредственной проверкой того, как долго Трамп может сохранять «доверие» к нему. Ранее Уош поддерживал баланс между Белым домом и Федеральной резервной системой, применяя тактику «меньше говорить, избегать провокаций», но после этого заседания молчание больше не будет его защитой.
Цены на крипто
Далее


