
Была ли концепция «ultrasound money» для Ethereum ошибкой? ETH упал на 65% по отношению к BTC с момента смены стратегии

Ether (ETH) упал примерно на 65% по отношению к Bitcoin (BTC) с момента перехода Ethereum на Proof-of-Stake (PoS) в 2022 году, что ставит под сомнение тезис сети об «ультразвуковых деньгах».
Основные выводы:
Снижение комиссий и рост L2 ослабили аргументы Ethereum о дефляционной природе «ультразвуковых денег».
Ether отстает от BTC, потому что инвесторы доверяют фиксированному графику выпуска Bitcoin.
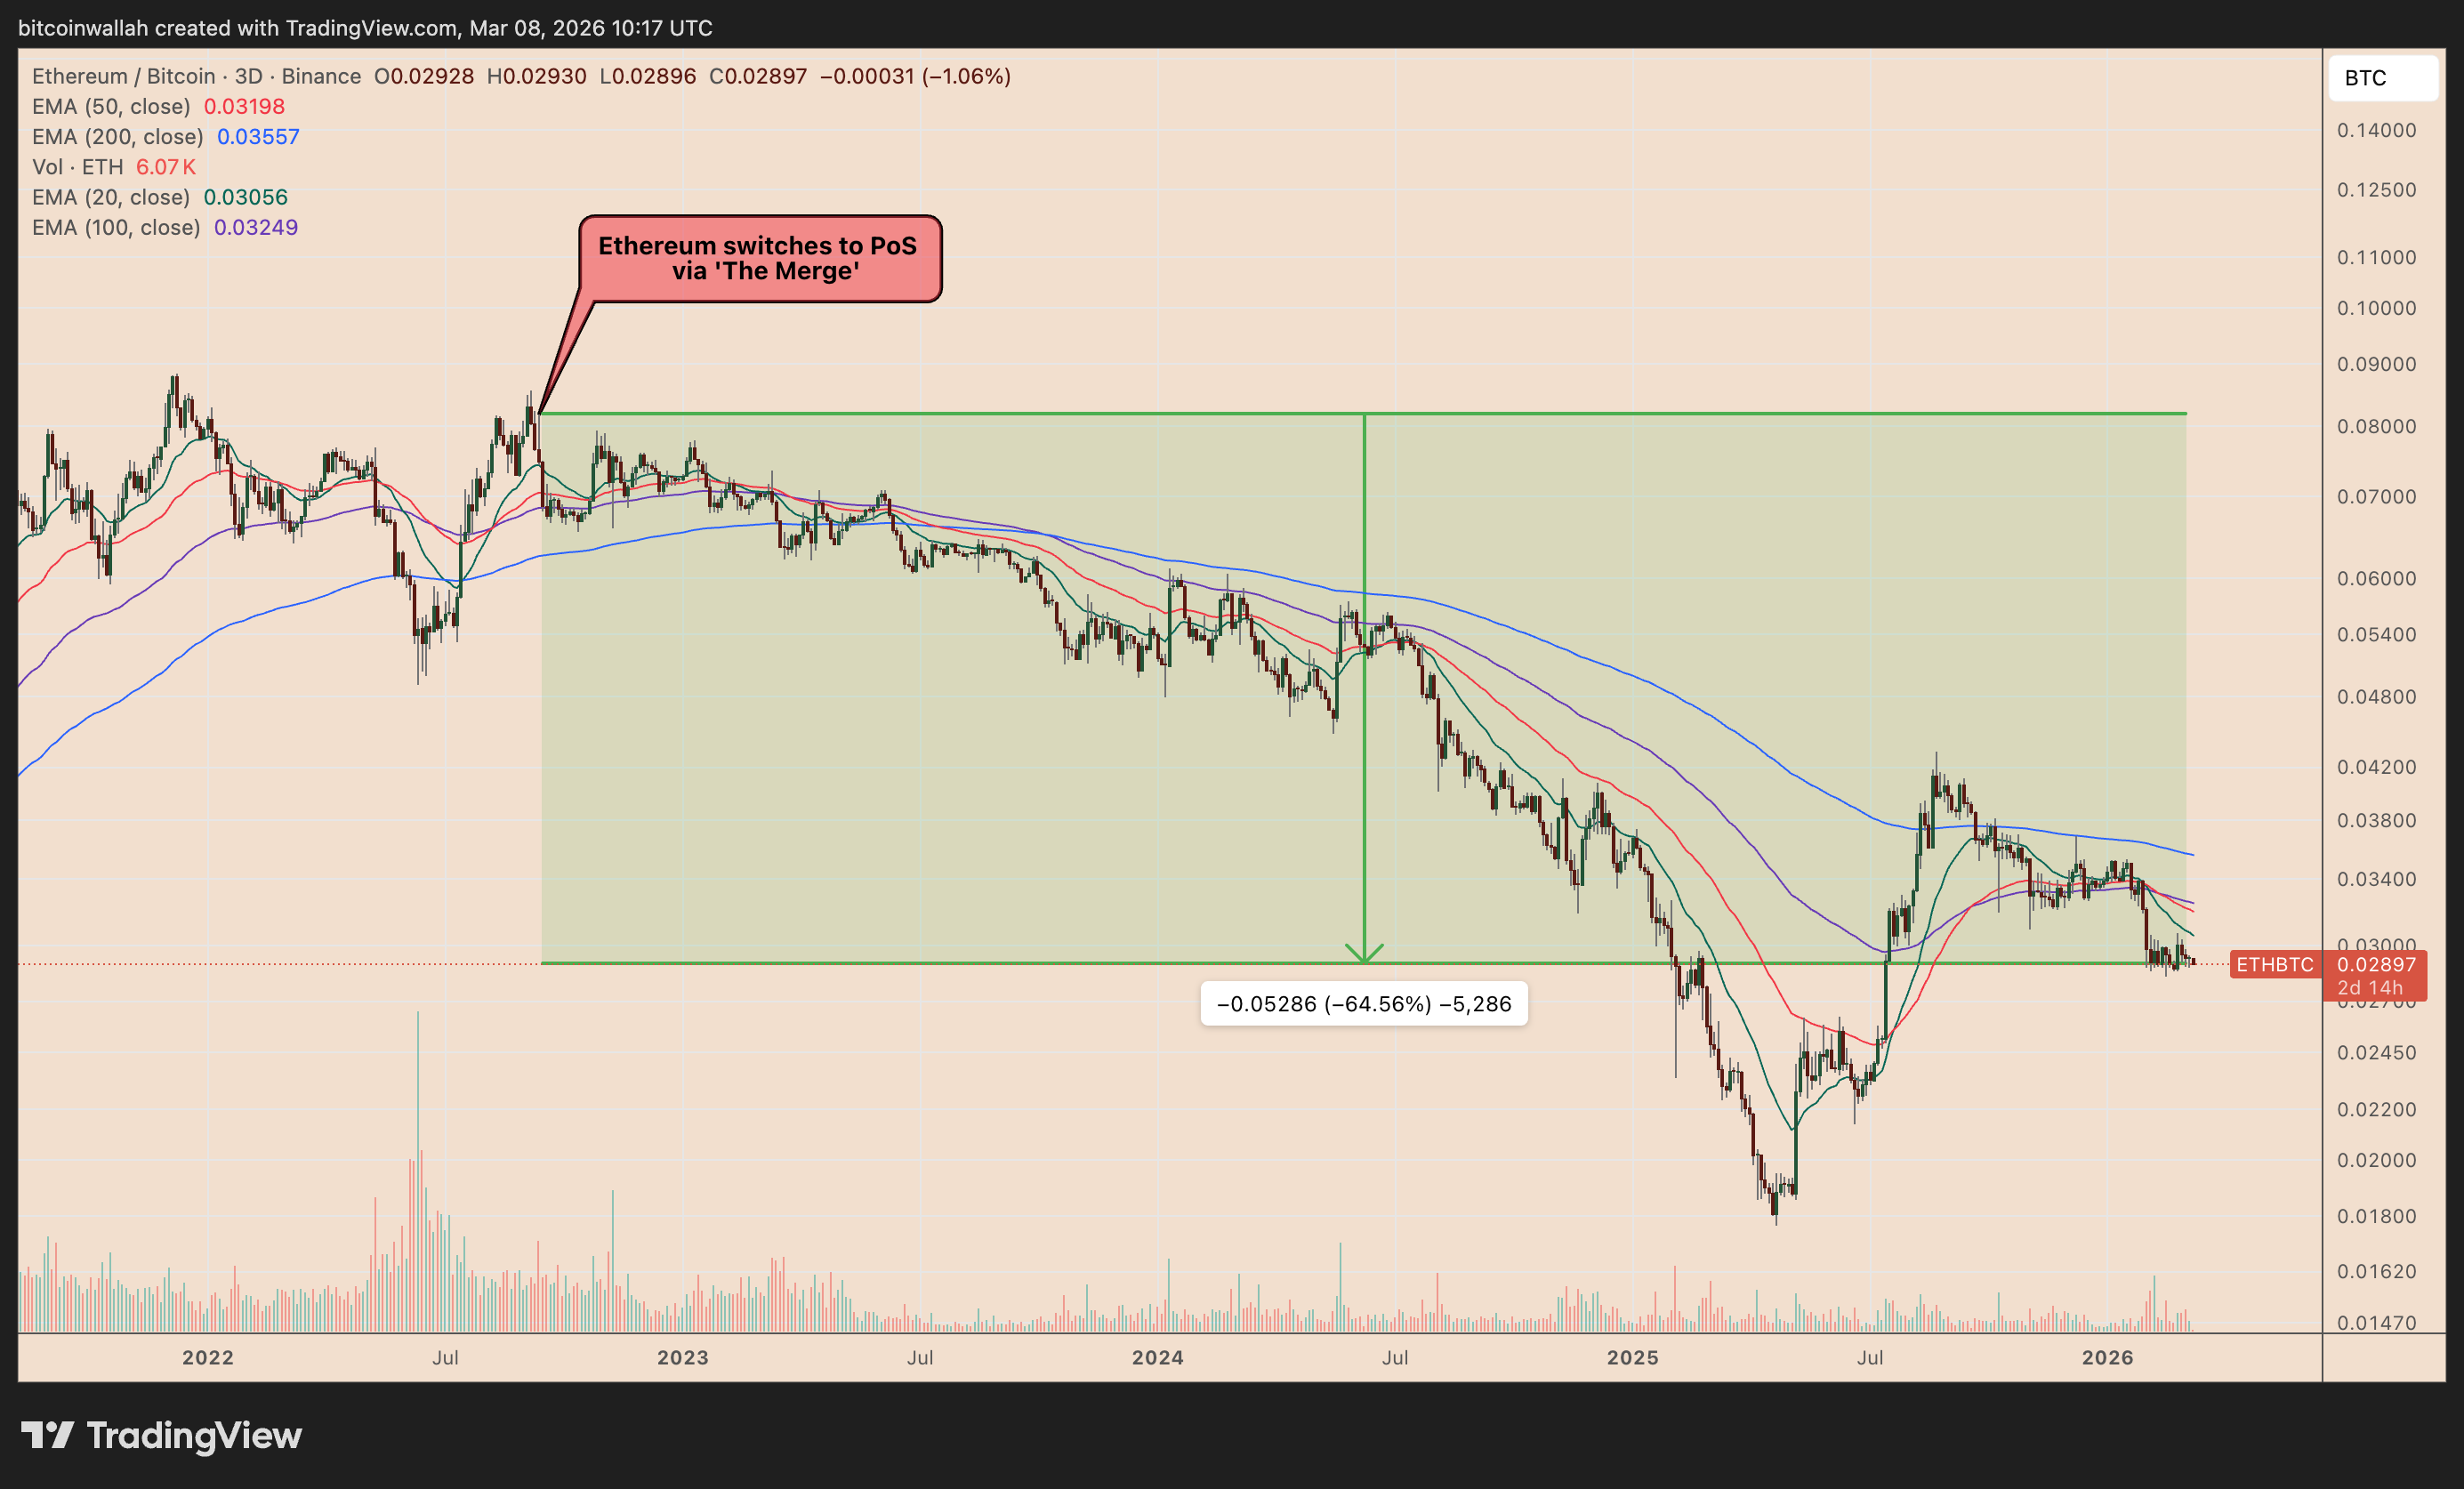
Нарратив об «ультразвуковых деньгах» Ether оказался разочарованием
Идея «ультразвуковых денег» заключалась в том, что Ether станет еще более дефицитным, чем Bitcoin.
Сторонники утверждали, что обновление Ethereum 2021 года EIP-1559, начавшее сжигание части комиссий за транзакции, в сочетании с резким снижением нового выпуска ETH после слияния («Merge») в 2022 году, со временем сделает Ether дефляционным активом.
По данным Ultrasound.MONEY, после внедрения механизма сжигания в 2021 году новый годовой показатель предложения ETH в среднем составлял около -0,19%.
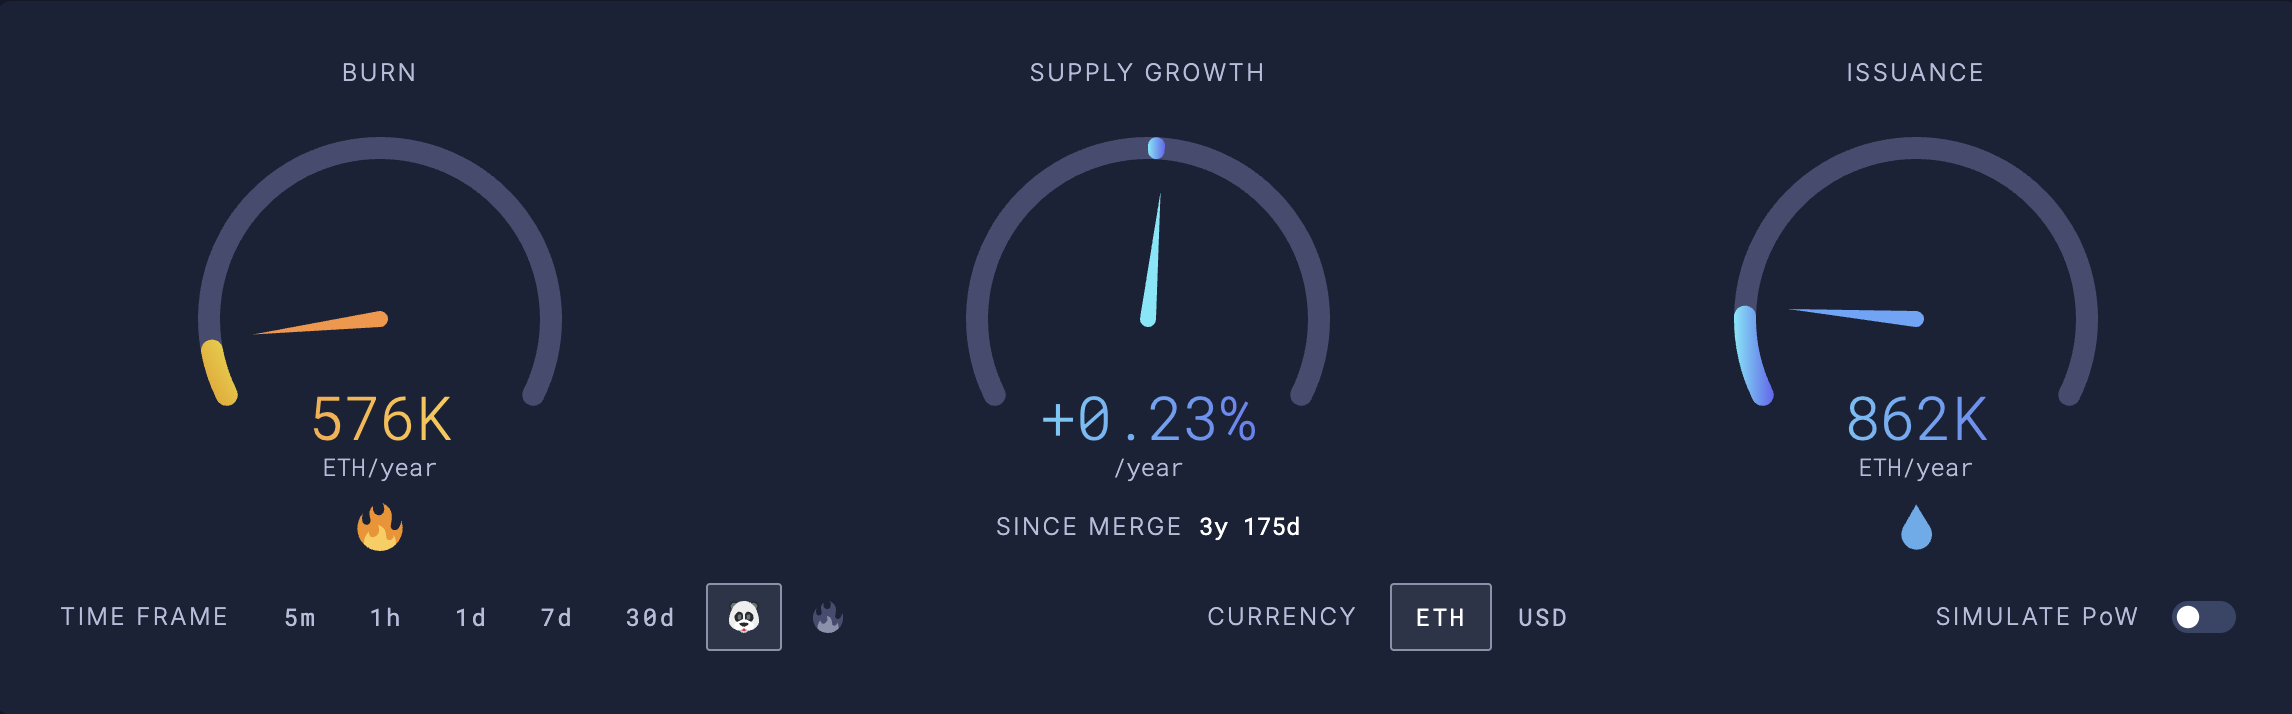
Однако с переходом Ethereum на PoS в 2022 году предложение ETH увеличивалось с годовым темпом примерно 0,23%, что ниже текущего уровня инфляции Bitcoin — 0,85%.
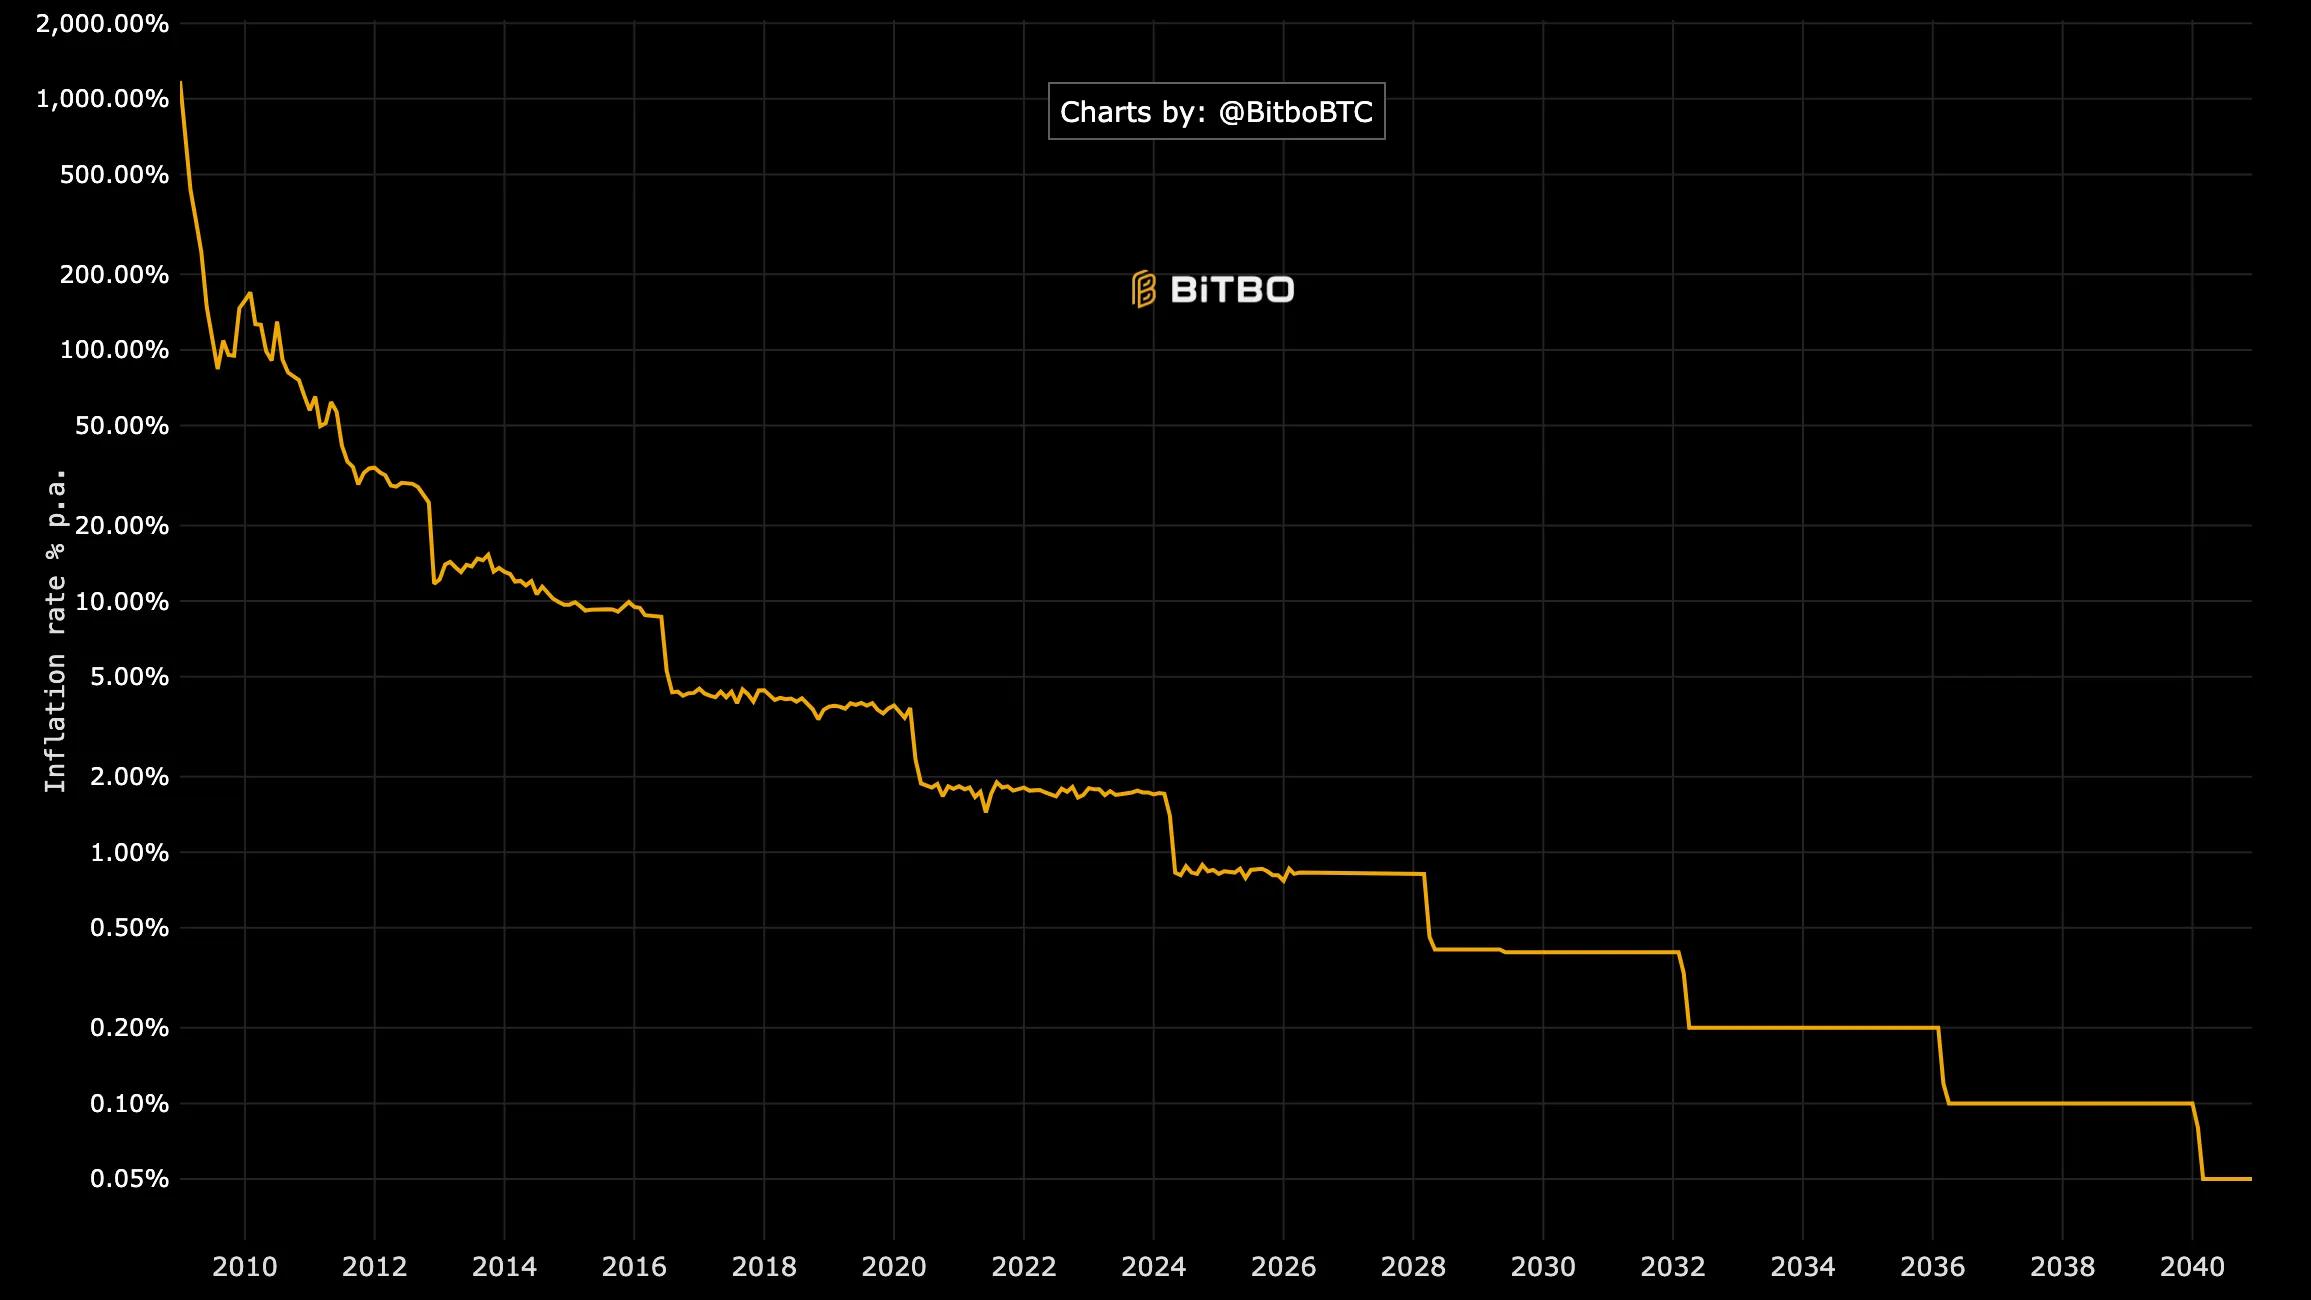
Тем не менее, рост предложения Ethereum после Merge подрывает обещания дефляции. ETH становится дефляционным только тогда, когда активность в основной сети позволяет сжечь больше монет, чем выпускается валидаторам.
Это условие ослабло. Средняя комиссия за транзакцию в Ethereum в марте составляет около $0,21, что на 54% ниже, чем год назад.
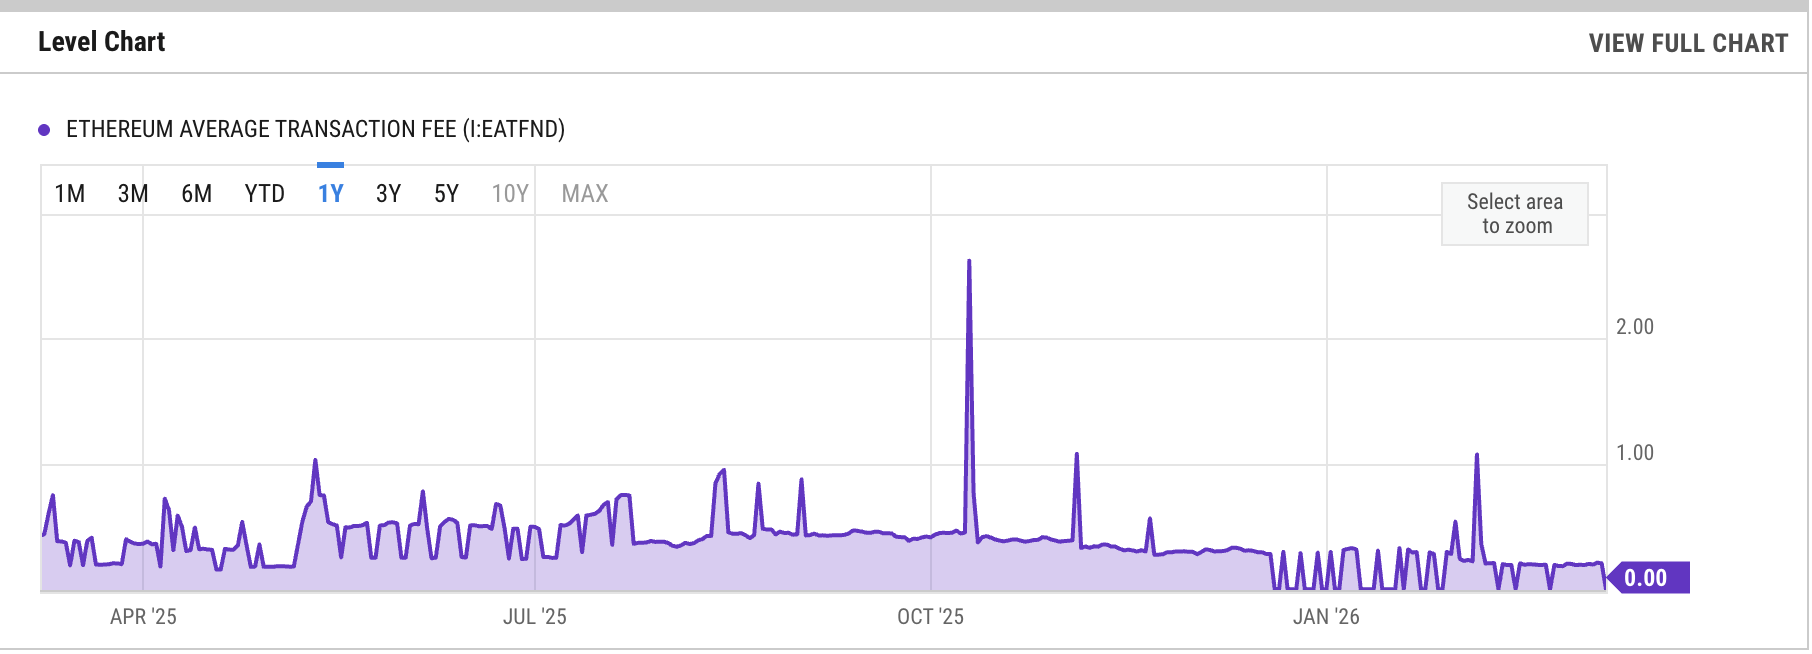
Меньшие комиссии означают, что сеть Ethereum сжигает меньше ETH.
Кроме того, большая часть активности Ethereum переместилась на более дешевые решения второго уровня (Layer-2). Согласно L2beat, rollup’ы обработали 926 пользовательских операций в секунду (UOPS) 7 марта, тогда как в основной сети Ethereum — только 22,36.
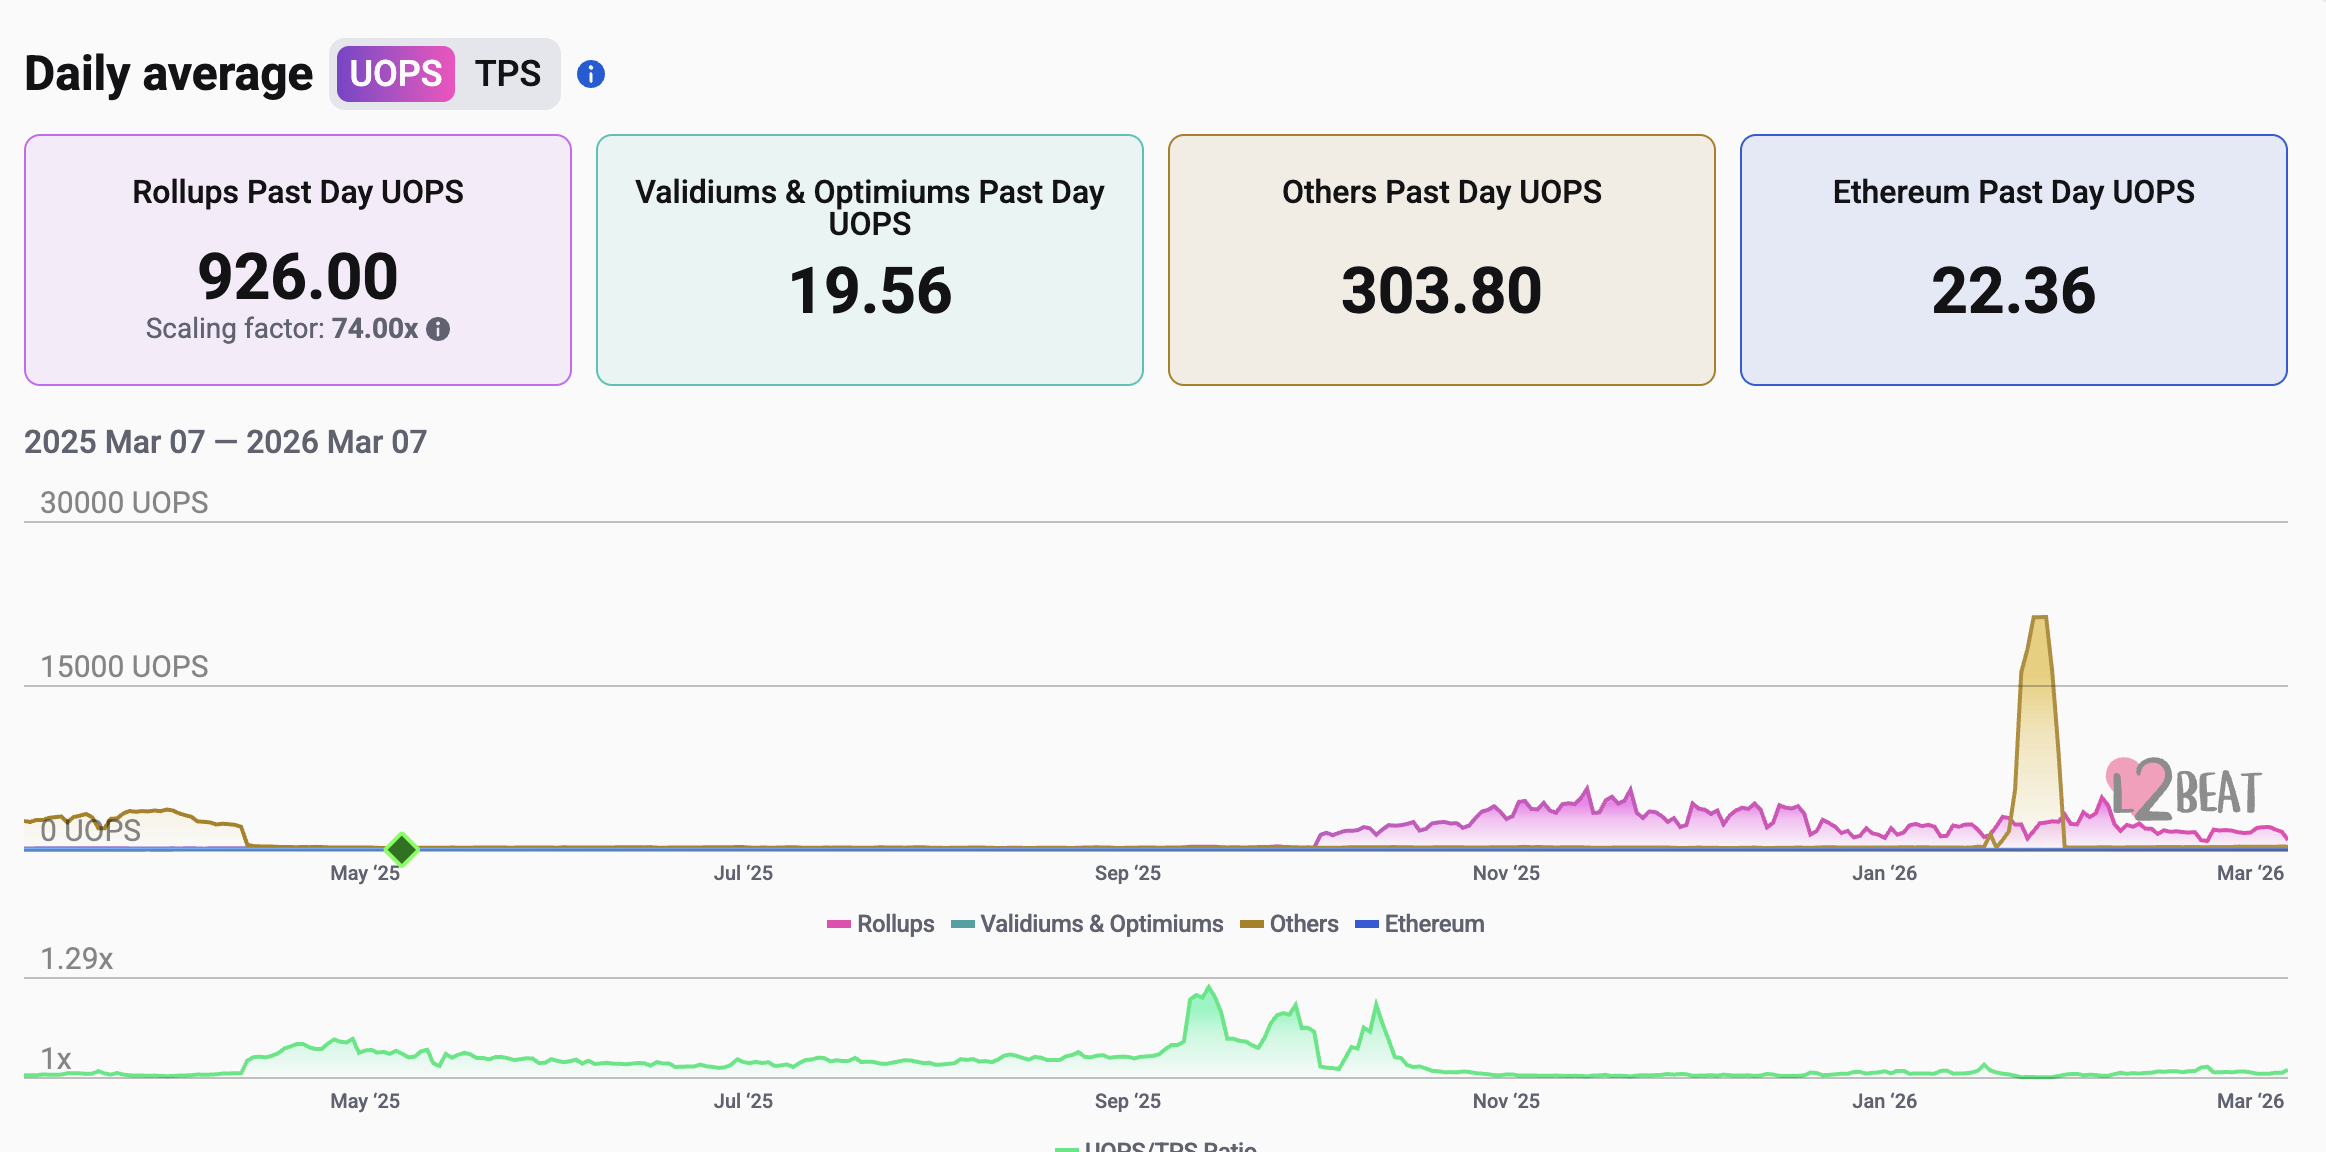
Хотя переход способствует масштабированию сети, это ослабляет условия массового сжигания ETH, необходимые для дефляции Ethereum.
Почему ETH отстает от BTC?
Цена Ether отстает от BTC, отчасти потому, что инвесторы доверяют фиксированному предложению Bitcoin, отмечает аналитик Handre.
Жестко установленный лимит Bitcoin в 21 миллион монет и фиксированный график предложения делают BTC предпочтительным для инвесторов как более предсказуемый актив в долгосрочной перспективе. Это противостояние изменениям выгодно отличает Bitcoin от монет с более гибкой денежной политикой.
«Каждая дискуссия о масштабировании, каждое предложение об обновлении, каждая попытка изменить денежную политику Bitcoin терпела неудачу, потому что экономическое большинство осознает, что именно они защищают», — считает Handre.
Связано:Путь Ether к $2 500 может оказаться сложнее, чем ожидалось: вот почему
В отличие от Bitcoin, денежная политика Ethereum менее предсказуема, особенно сейчас, когда предложение ETH снова начинает расти.
Handre добавил:
«Каждый альткоин обещает дефицит, но по сути создает инфляцию по своему замыслу. Ethereum отказался от нарратива об «ультразвуковых деньгах» в тот момент, когда он стал неудобен».
Предпочтения инвесторов особенно видны на рынке ETF США. На март стоимость спотовых ETF на Bitcoin превышает $91,9 млрд под управлением, тогда как у ETF на Ethereum — около $12,1 млрд.
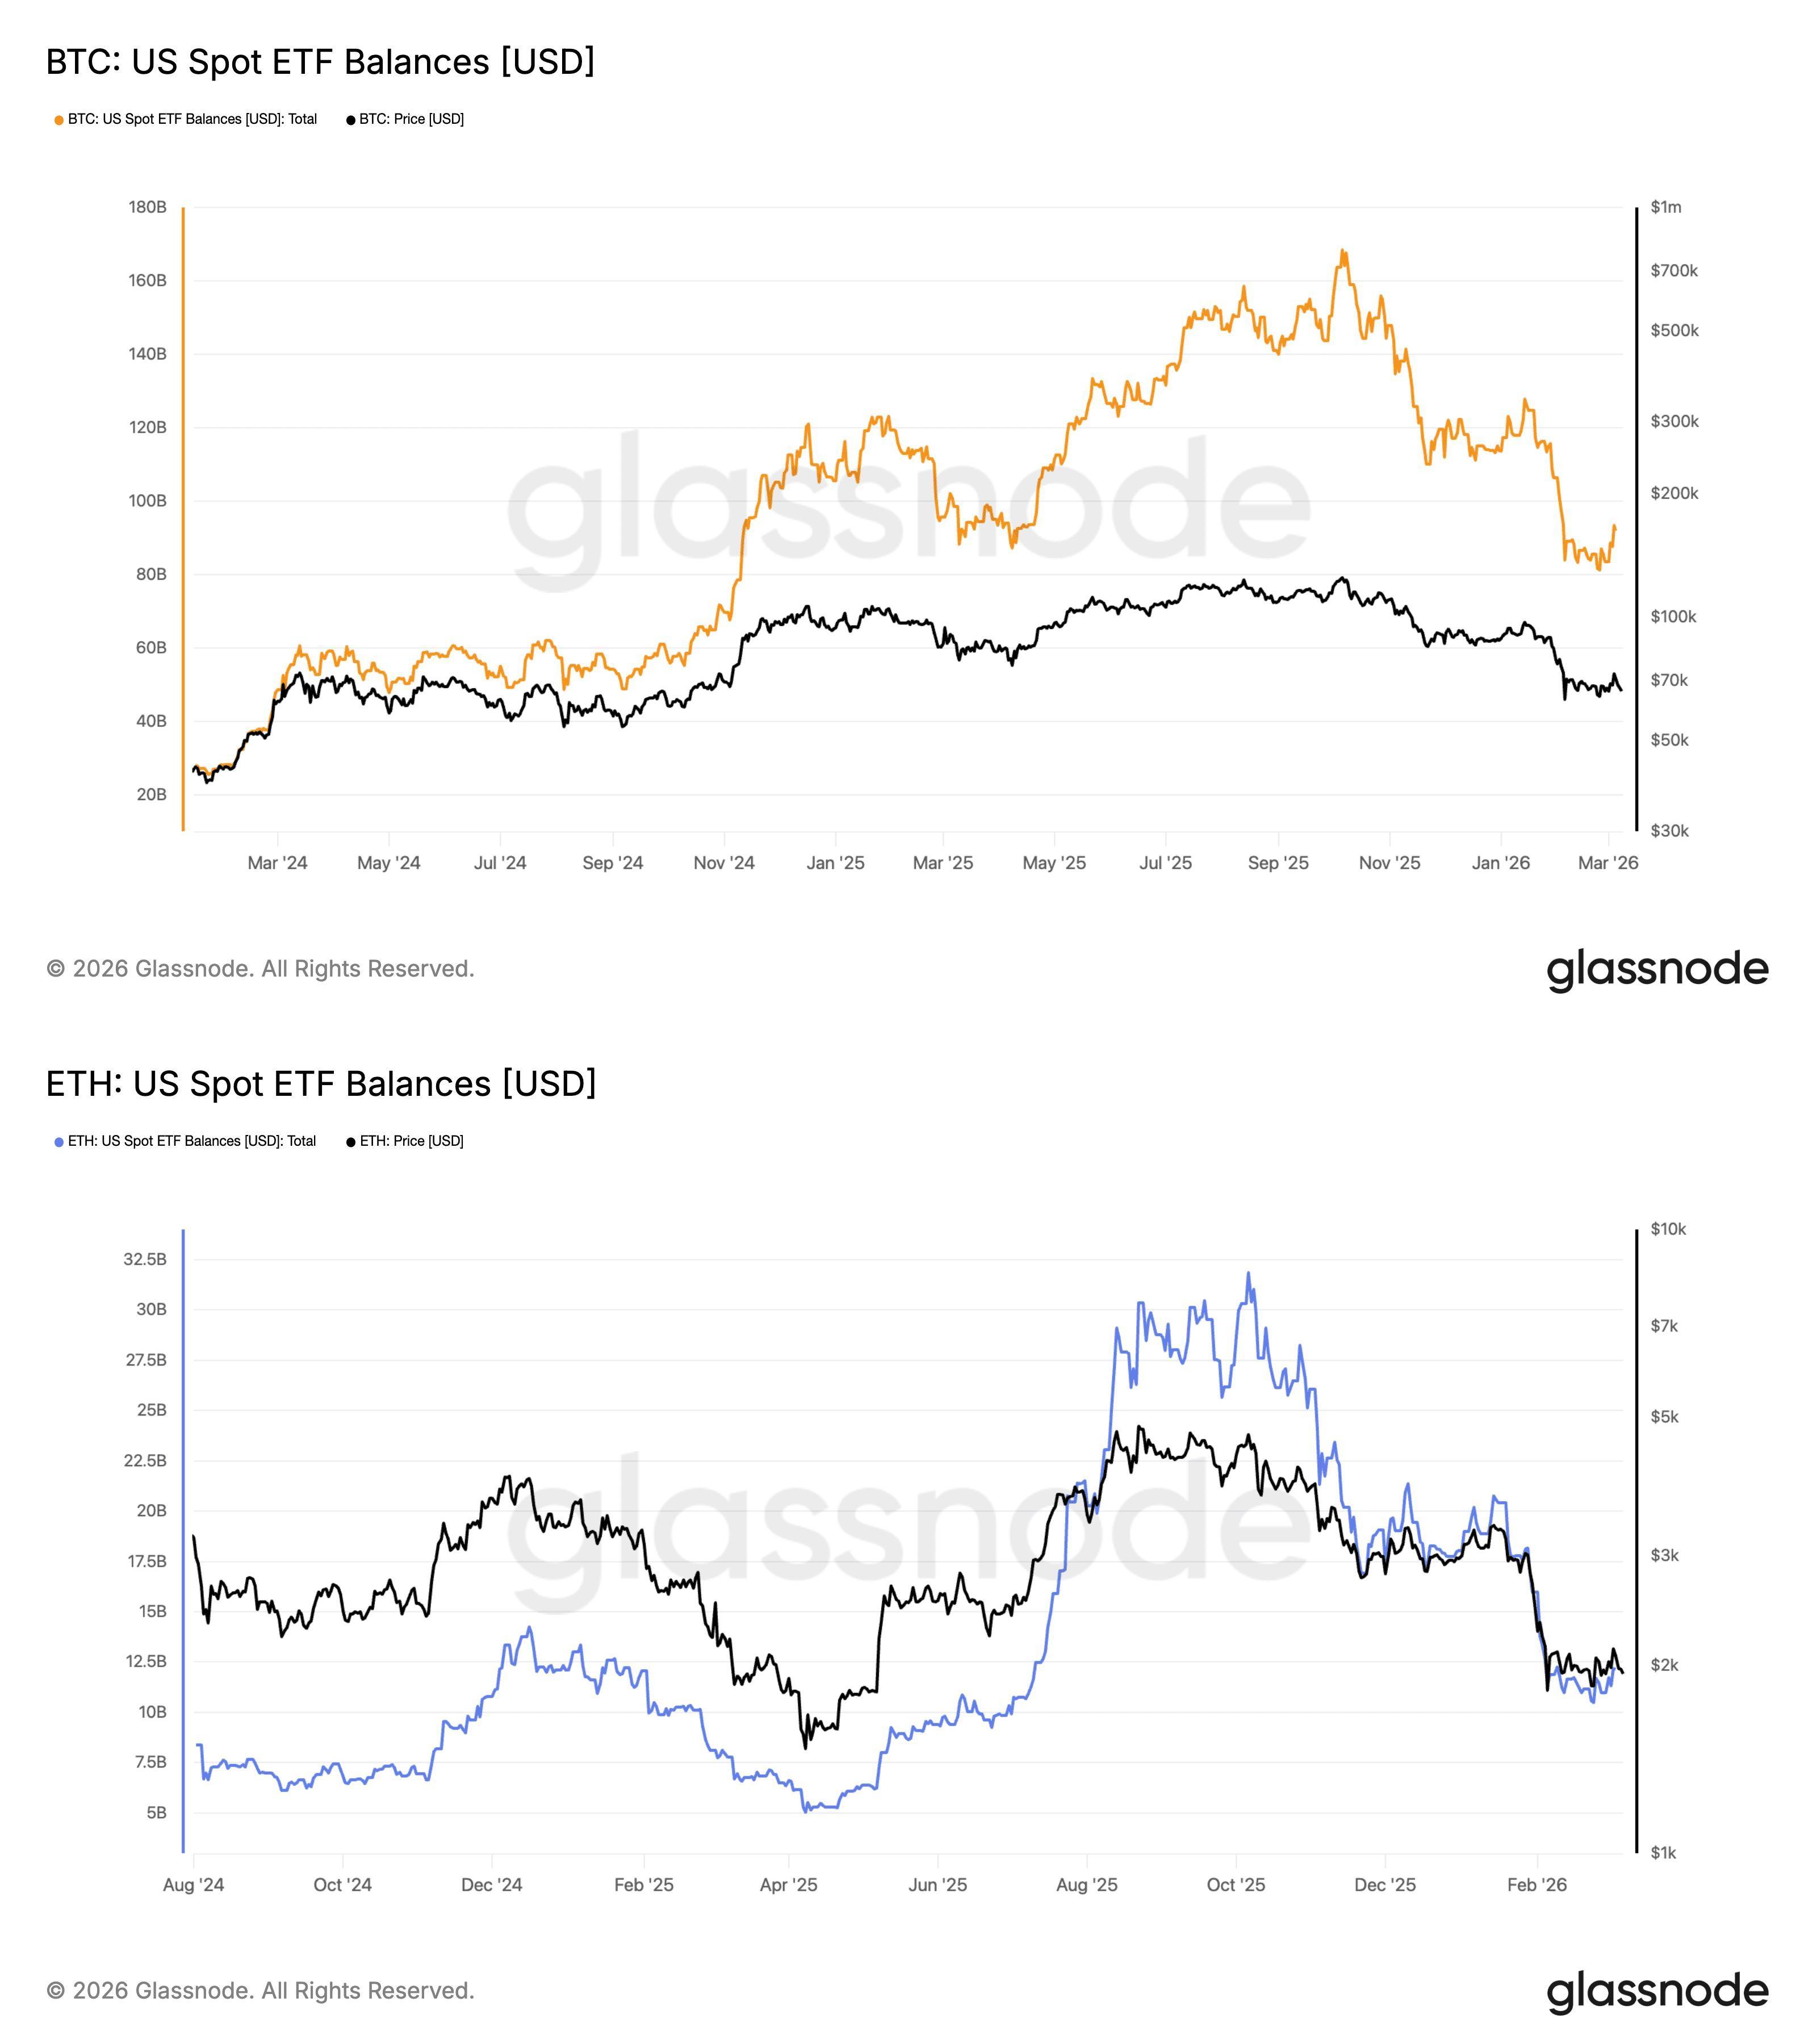
Ether так и не продемонстрировал убедительного прорыва и в долларовом выражении.
С 2021 по 2026 год ETH лишь незначительно превзошел свой предыдущий исторический максимум в районе $4 800, после чего утратил импульс, в то время как цена Bitcoin удвоилась с пика 2021 года до рекордных максимумов в 2025.
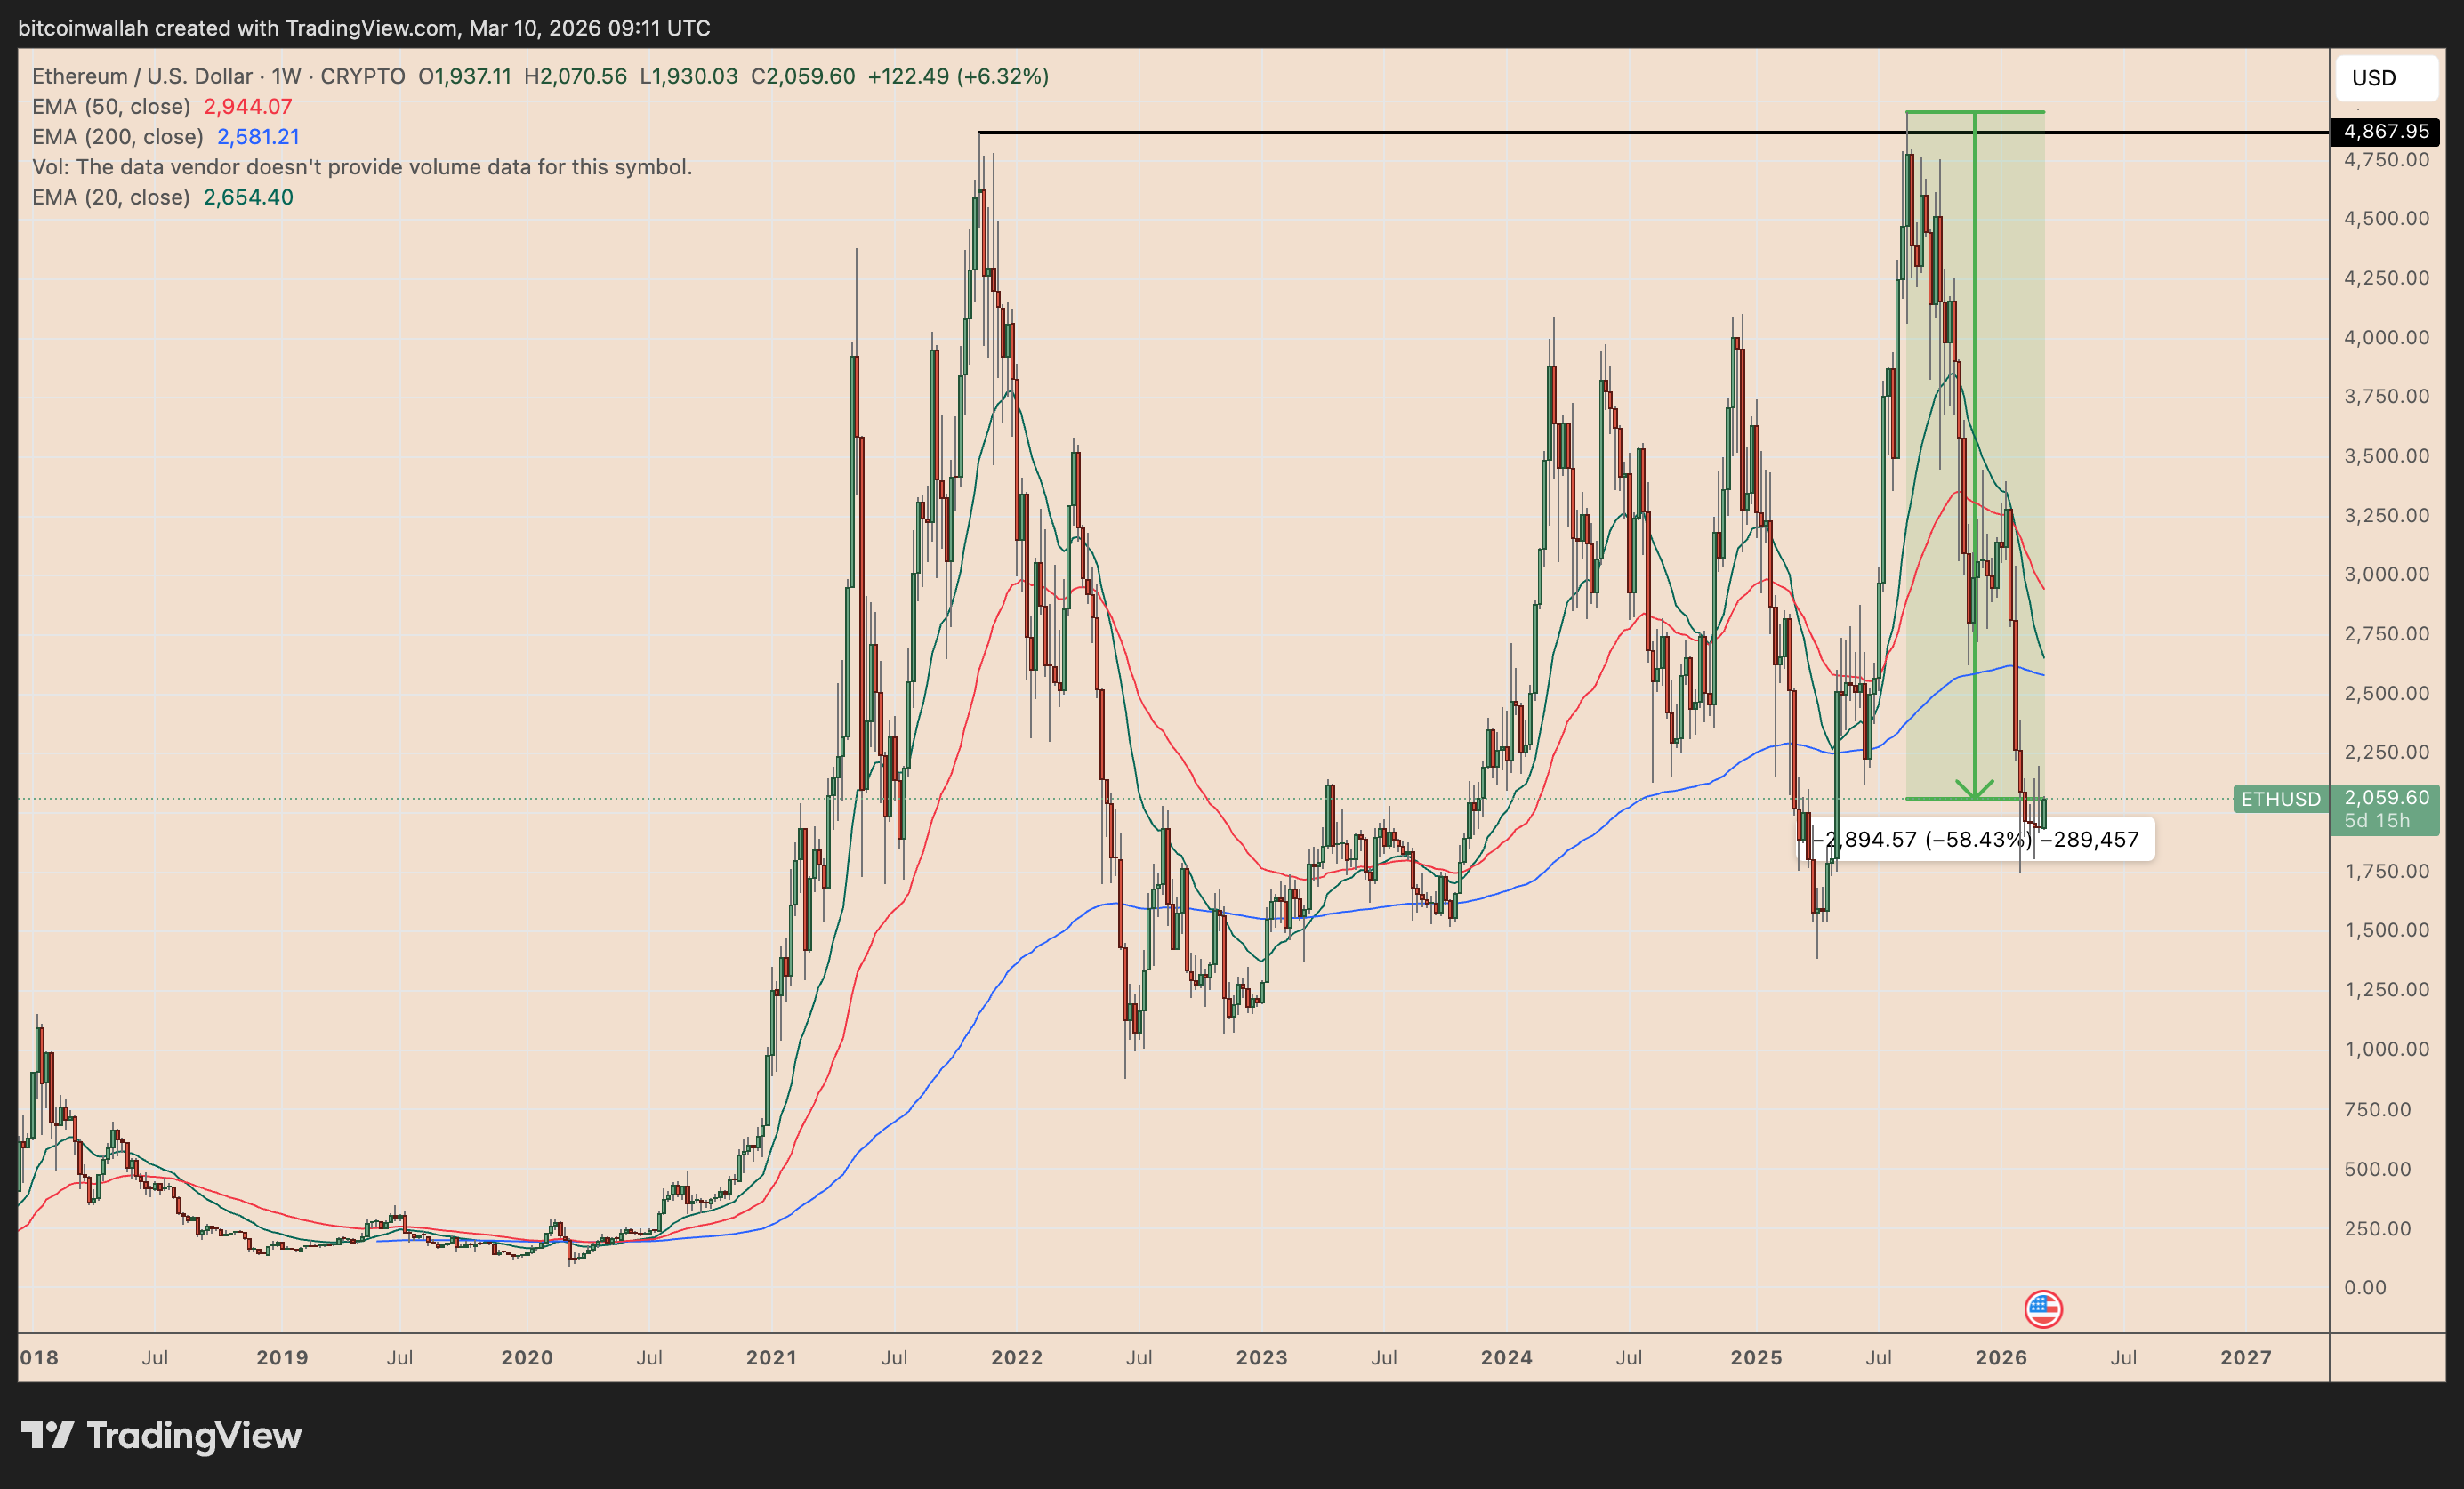
Слабая динамика ETH за последние пять лет говорит о том, что простого сокращения выпуска оказалось недостаточно для формирования устойчивого нового спроса.
На настроения также влияет периодическая продажа ETH, связанная с Виталиком Бутериным и Ethereum Foundation.
Публичная критика со стороны Culper Research, которые объявили о короткой позиции по Ether из-за продаж Бутерина, усилила среди некоторых трейдеров мнение, что инсайдеры Ethereum скорее фиксируют прибыль на росте, чем укрепляют долгосрочную уверенность.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Мировой рынок облигаций столкнулся с "идеальным штормом"! Доходность 10-летних облигаций США превысила 5%, достигнув максимума с 2007 года; японские и корейские фондовые рынки упали; цена на нефть Brent снова выросла почти на 2%.
За ростом доходности по гособлигациям США выше 5% стоит тройное давление: скачок цен на нефть, расширение государственного долга и бум финансирования искусственного интеллекта. JPMorgan предупреждает, что если доходность вырастет до 5,25%, фондовый рынок «явно не переварит» это. Внимание рынка приковано к решению Федеральной резервной системы в среду, вероятность повышения ставки превышает 90%. Аналитики прогнозируют, что доходность 10-летних облигаций может устремиться к 5,5%.
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
Цены на крипто
Далее


