
Чистое давление продаж на рынке акций США приближается к пиковому уровню, наблюдавшемуся во время резкого падения из-за COVID-19, Goldman Sachs: CTA полностью перейдут к покупкам в течение следующего месяца

Давление на продажу на рынке акций США приближается к историческим экстремумам, однако условия для отскока также незаметно накапливаются.
Согласно данным брокерского подразделения Goldman Sachs, хедж-фонды сокращают свои глобальные акции на протяжении шести недель подряд, чистый объем продаж занимает третье место за последние десять лет и приближается к пиковым уровням времени обвала во время пандемии Covid-19. В то же время аналитики Goldman Sachs отмечают, что системные инвесторы, следующие за трендами (CTA), за последний месяц продали акций примерно на 190 миллиардов долларов, в настоящее время удерживая чистые короткие позиции на мировых фондовых рынках на сумму около 50 миллиардов долларов, однако их импульс к продажам постепенно иссякает.
По мнению Goldman Sachs, подобные экстремальные позиции создают на рынке асимметричный потенциал для роста. В банке предполагают, что в течение следующего месяца, вне зависимости от динамики рынка, CTA перейдут к чистым покупкам. Кроме того, ожидается, что в конце квартала пенсионные фонды начнут покупать для ребалансировки, а примерно 7 миллиардов долларов негативной дельты опционных маркетмейкеров также истечет к концу месяца, что приведет к одновременному ослаблению множества технических факторов давления.
Продажи хедж-фондов приближаются к сигналу "капитуляции"
Брокерская команда Goldman Sachs в еженедельном отчете по рынку за 26 марта отметила, что последняя волна сокращения позиций у хедж-фондов была широко распространенной и охватила основные регионы, везде отмечены чистые продажи. Особенно на европейском рынке — короткие макро-позиции достигли 11% и обновили десятилетний максимум.
На американском рынке команда Goldman Sachs в отдельном отчёте указала, что "появляются признаки частичной капитуляции", намекая, что пессимизм фондов по рынку близок к пределу. За скользящие шесть недель чистый объем продаж американских акций стал третьим по величине за десятилетие, почти достигнув уровня падения в период Covid-19, но все еще уступает максимуму времён "Дня освобождения" и тарифного удара в апреле 2025 года.
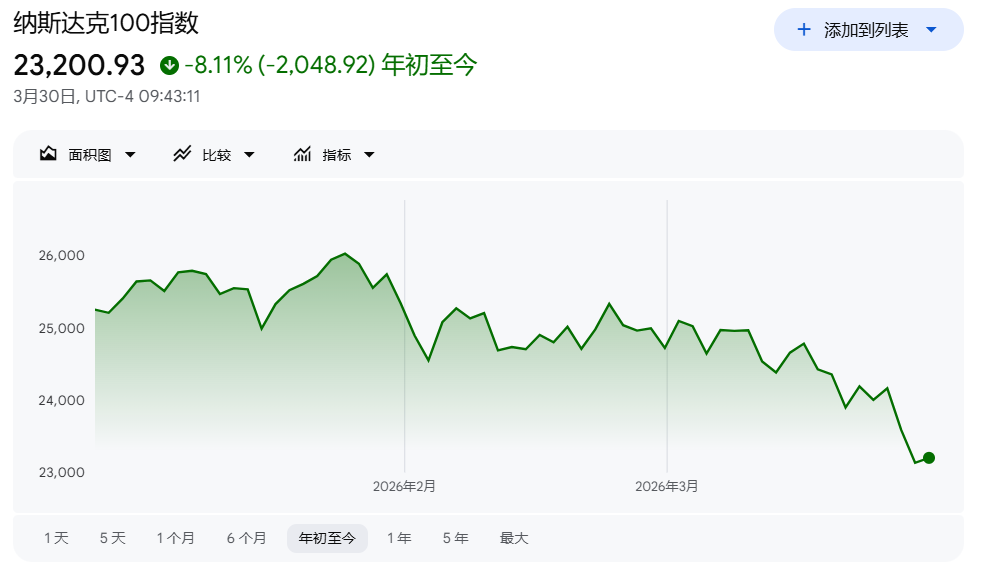
По рыночной динамике ранее умеренная коррекция заметно усилилась. Индекс Nasdaq 100 упал более чем на 10% от своего пика, официально вошёл в техническую зону коррекции; индекс S&P 500 также приближается к аналогичной границе. С марта общеевропейский индекс Stoxx 600 потерял почти 9%, что сулит худший месячный результат за шесть лет.
Давление на продажу со стороны CTA выдыхается, асимметрия отскока становится очевидной
Изменения в позициях системных инвесторов — ещё один ключевой фактор текущего рынка. Аналитик Goldman Sachs Каллен Морган отмечает, что CTA за последний месяц продали активов примерно на 190 миллиардов долларов, сейчас их чистые короткие позиции в мировых акциях составляют около 50 миллиардов долларов, но их продажная активность идет на спад.
"Системные инвесторы исчерпывают боекомплект," — пишет Морган, — "Асимметрия указывает вверх — по нашим оценкам, в течение месяца CTA при любом сценарии будут покупателями."
В то же время модель Goldman Sachs показывает, что в конце месяца и квартала пенсионные фонды начнут покупать в рамках ребалансировки. Помимо этого, к концу месяца истекают опционные позиции с негативной дельтой объёмом около 7 миллиардов долларов, этот технический фактор, оказывавший давящее влияние на рынок, исчезнет сам собой. В совокупности эти факторы могут создать краткосрочную техническую базу для отскока.
Геополитика остается главной неизвестной, Goldman Sachs отказывается от выводов о "дна рынка"
Несмотря на экстремальные технические сигналы, внутри Goldman Sachs сохраняется осторожный настрой в вопросе достижения рыночного дна. Аналитик банка Брайан Гарретт пишет в клиентском отчете: "Есть ощущение, что мы ближе к концу, чем к началу, но у этой игры нет классических 'подходов'. "
Гарретт отмечает, что сейчас никто из участников рынка не может предъявить четкую временную шкалу для войны Ирана. Спуск напряжённости возможен лишь при консенсусе многих сторон, однако пока этого не наблюдается.
"Хотя, как аналитик, угадывать дно — дело приятное (многие пытаются этим заниматься), но быть честными — мы пока не на этом этапе," — заключает Гарретт.
Общий вывод Goldman Sachs: крайние позиции и снятие технического давления дают рынку асимметричный потенциал для роста, но для зарождения устойчивого роста необходимо реальное ослабление геополитической напряженности.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Мировой рынок облигаций столкнулся с "идеальным штормом"! Доходность 10-летних облигаций США превысила 5%, достигнув максимума с 2007 года; японские и корейские фондовые рынки упали; цена на нефть Brent снова выросла почти на 2%.
За ростом доходности по гособлигациям США выше 5% стоит тройное давление: скачок цен на нефть, расширение государственного долга и бум финансирования искусственного интеллекта. JPMorgan предупреждает, что если доходность вырастет до 5,25%, фондовый рынок «явно не переварит» это. Внимание рынка приковано к решению Федеральной резервной системы в среду, вероятность повышения ставки превышает 90%. Аналитики прогнозируют, что доходность 10-летних облигаций может устремиться к 5,5%.
Руководитель хедж-фондов Goldman Sachs: "опционы с нулевым сроком" подавляют волатильность американских акций, технологии и энергетика остаются лучшим выбором
Индекс S&P 500 уже 27 торговых сессий подряд демонстрирует внутридневную волатильность ниже 1%, что является самым продолжительным периодом низкой волатильности с начала пандемии. Goldman Sachs предупреждает, что это "затишье" связано с вынужденным удержанием рынка стратегиями опционов с нулевым сроком до экспирации; как только появится катализатор, сжатая волатильность может быстро высвободиться. Тем временем ожидания повышения ставки в сентябре усиливаются, настроения опустились до самого низкого уровня за год, а риски устойчивости государственных финансов остаются высокими — как долго еще будет "закипать" эта вода?
Новая волна распродаж грядет? Противник AI-бычьего рынка наконец появился — "глобальный якорь ценообразования активов" преодолел сверхважный порог в 5%
После того как доходность 10-летних американских государственных облигаций вновь преодолела важнейший рубеж в 5%, становится более вероятным начало периода высокой волатильности и ускоренной дифференциации динамики активов. Особенно это актуально до тех пор, пока энергетический шок и явно продолжающийся масштабный рост бюджетного дефицита в США не ослабнут. Условия для быстрого повторения резкого снижения доходности, подобного произошедшему в конце 2023 года, пока еще недостаточно созрели.

Anthropic снова опубликовал статью: Как будет выглядеть экономика в эпоху AI?
Экономическая команда Anthropic опубликовала модель экономических сценариев с использованием ИИ, рассмотрев три варианта развития: умеренный постепенный рост, радикальные изменения с удвоением ВВП и экстремальный сценарий с ежегодным ростом на 15%, но массовой потерей рабочих мест среди специалистов умственного труда. В модели работа рассматривается как "набор задач", анализируются эффекты усиления и замещения заданий с помощью ИИ. В Anthropic подчеркивают, что экономическая картина 2030 года не предопределена, ключевое значение будет иметь то, насколько широко будут распределяться выгоды от ИИ.
Цены на крипто
Далее


