
Доходность резко растет! Долг США приближается к так называемому экономистами "Oh Shit моменту".

Двойное давление долгов, инфляции и популизма полностью меняет структуру процентных ставок не только в США, но и на мировом рынке облигаций. Возможно, этот шторм должен был прийти гораздо раньше.
Доходность 30-летних государственных облигаций США на этой неделе поднималась до 5,18% — максимума за 19 лет, а доходность 10-летних бумаг — до 4,67%. Главный экономический обозреватель The Wall Street Journal Грег Ип в своей свежей колонке отмечает: ключевой вопрос не в том, почему доходности так резко выросли за последнюю неделю, а почему это всё не случилось раньше. Опасное сочетание долга, инфляции и популизма на долгие годы закрепляет восходящий структурный тренд по долгосрочным ставкам.
В социальных сетях он перепостил предупреждение аналитика Комитета по ответственному бюджету Марка Гольдвайна, который прямо заявил: "Мы уже достигли того, что экономисты называют «Oh Shit-моментом»."
Если текущий уровень ставок сохранится, по расчётам Гольдвайна, долг США увеличится на 2 трлн долларов, выплаты по процентам «съедят» 30% доходов федерального бюджета, стоимость ипотечных кредитов для американцев вырастет на $96 500, а к 2029 году ставки превысят темпы экономического роста (R>G), причём к 2036 году разница вырастет до 75 базисных пунктов — это классический сигнал запуска долговой спирали. Весь этот набор цифр уже заставляет участников рынка по-новому оценивать долгосрочные риски.
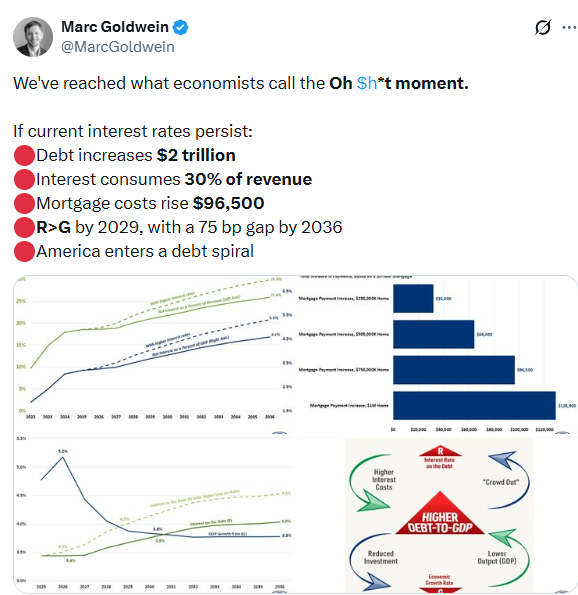
Долг выходит из-под контроля: масштабы дефицита рекордные
По словам Грега Ипа, до 2020 года правительства по крайней мере на словах демонстрировали приверженность бюджетной дисциплине. После этого почти каждая экономическая «потрясение» сопровождалась масштабным ростом госдолга.
После стимулирующих мер администрации Байдена в 2021 году, администрация Трампа в 2025 планирует крупное сокращение налогов. Ожидается, что бюджетный дефицит федерального бюджета вырастет на 16% и составит $2,1 трлн, одновременно будет подан запрос на рекордные $1,5 трлн на оборонный бюджет. Трамп также предлагает временно отменить федеральный налог на бензин, что, по расчётам Комитета по ответственному бюджету, каждый месяц будет стоить бюджету $3,5 млрд.
С 2023 по 2026 год среднее соотношение дефицита федерального бюджета к ВВП США составит 6,2% — в истории США такие показатели наблюдались только во время войн, рецессий и чрезвычайных ситуаций. Это существенно выше средней за 2010-2019 годы (4,8%) и за 2002-2007 (2,3%).
И США здесь не исключение. Недавно премьер-министр Японии Санае Такаити заявила, что может быть предложен новый бюджет, чтобы компенсировать домохозяйствам рост расходов на энергоносители, что сразу привело к скачку доходностей японских гособлигаций. В Великобритании левые в Лейбористской партии жёстко блокируют инициативы премьер-министра Стаермера по сокращению расходов, а мэр Манчестера Энди Бернэм открыто заявил, что Британия «не должна быть заложницей рынка облигаций», и уже считается одним из вероятных лидеров внутрипартийной оппозиции — этот фон также добавил доходности британским гособлигациям.
«Разовая инфляционная волна» оборачивается постоянным процессом
Грег Ип анализирует, как инфляционная логика в мире радикально изменилась после 2020 года.
До 2020 года крупные экономические события — вступление Китая в ВТО, кризис subprime, долговой кризис еврозоны, сланцевая революция, первый этап пандемии — как правило, сдерживали инфляцию. Тогда главной проблемой центробанков был затяжной недобор по инфляционной цели в 2%, поэтому ставки были у нулевых отметок и проводились массовые скупки облигаций, что превращало их в «страховой актив» на случай падения фондового рынка.
После 2020 года ситуация полностью поменялась: сбои в поставках, война России и Украины, пошлины Трампа, закрытие Ормузского пролива — каждый потрясение добавляло инфляционного давления. Многие считали эти события «разовыми факторами» и ожидали, что инфляция сама вернётся к 2%.
Однако Грег Ип предлагает гораздо более тревожную гипотезу: может быть, эти потрясения не случайны, а являются системным симптомом мира, где всё чаще случаются войны, геополитические конфликты, набирают силу протекционизм, популизм и экстремальные погодные явления, — и в таких условиях инфляционные «сюрпризы» становятся нормой? Если в обществе закрепится ожидание долгосрочной инфляции, центробанки будут вынуждены вновь и вновь повышать ставки, а страховочная функция облигаций исчезнет, и инвесторы будут требовать всё большую компенсацию за риски.
Порочный круг: долг и инфляция поддерживают друг друга
Ещё тревожнее тот факт, что дефицит и инфляция могут создавать взаимозависимую спираль.
Рост стоимости жизни уменьшает поддержку политиков в обществе, поэтому они всё менее охотно предлагают сокращать расходы или повышать налоги — это усугубляет дефицит. А если ФРС будет вынуждена снова и снова повышать ставки, всё большая часть бюджета будет уходить на обслуживание долга. По оценке Комитета по ответственному бюджету, если текущий уровень ставок сохранится год, дополнительная долговая нагрузка за 10 лет достигнет $200 млрд. Более того, в какой-то момент политики могут начать давить на центробанк, чтобы остановить цикл повышения ставок, провоцируя ещё более высокую инфляцию.
На этой неделе должен официально вступить в должность новый глава ФРС Кевин Варш, который изначально возлагал надежды на рост производительности благодаря ИИ, как фактор, открывающий путь к снижению ставок. Сейчас на рынке труда действительно нет заметного давления по издержкам, что частично поддерживает эту позицию. Удивительно, но несмотря на огромный долг, эффект тарифов, рост цен на нефть и продолжающиеся атаки Трампа на независимость ФРС, инвесторы облигационного рынка по-прежнему довольно спокойно смотрят на перспективы инфляции и считают, что в ближайшие годы она вернётся примерно к 2%.
Это своего рода кредит доверия к Варшу со стороны рынка. Но, по словам Грега Ипа, цена за это доверие — сохранить ставки выше, чем ожидали сам Варш и Трамп. Именно это и диктует опасная комбинация: долг, популизм и инфляция.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Заокеанские фондовые рынки | Три основных индекса изменяются разнонаправленно, государственные облигации США и цены на нефть вызывают волнения на рынке, проект дата-центра Oracle (ORCL.US) вызывает обеспокоенность.
В четверг три основных индекса фондового рынка США завершили торги разнонаправленно.
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Цены на крипто
Далее


